
Calendario di novembre 2026: il 2 dichiarazioni e CPB, il 16 IVA, ritenute e INPS, il 30 secondo acconto, bollo e rottamazione.
Novembre 2026 si concentra su tre lunedì: il 2 (dichiarazioni e CPB), il 16 (IVA, ritenute, INPS) e il 30 (secondo acconto, bollo, rottamazione). La seconda rata dell’acconto è il 50% per soggetti ISA e forfettari e il 60% per gli altri.
Il 31 ottobre 2026 cade di sabato: dichiarazioni dei redditi e adesione al concordato preventivo biennale slittano quindi a lunedì 2 novembre. Il 16 novembre si versano IVA, ritenute e contributi INPS, compresa la terza rata dei contributi fissi di artigiani e commercianti. Il 25 novembre è la data degli elenchi Intrastat mensili. Il 30 novembre scade la seconda rata dell’acconto di IRPEF, IRES, IRAP, imposte sostitutive, cedolare secca, IVIE e IVAFE, insieme al bollo sulle fatture elettroniche del terzo trimestre e alle rate della definizione agevolata. Cambiano gli importi, non le date: la ripartizione dell’acconto dipende dall’applicazione degli ISA e dal regime del contribuente. Con il metodo storico l’acconto IRPEF 2026 parte dall’imposta 2025, calcolata con il secondo scaglione al 35% anziché al 33%.
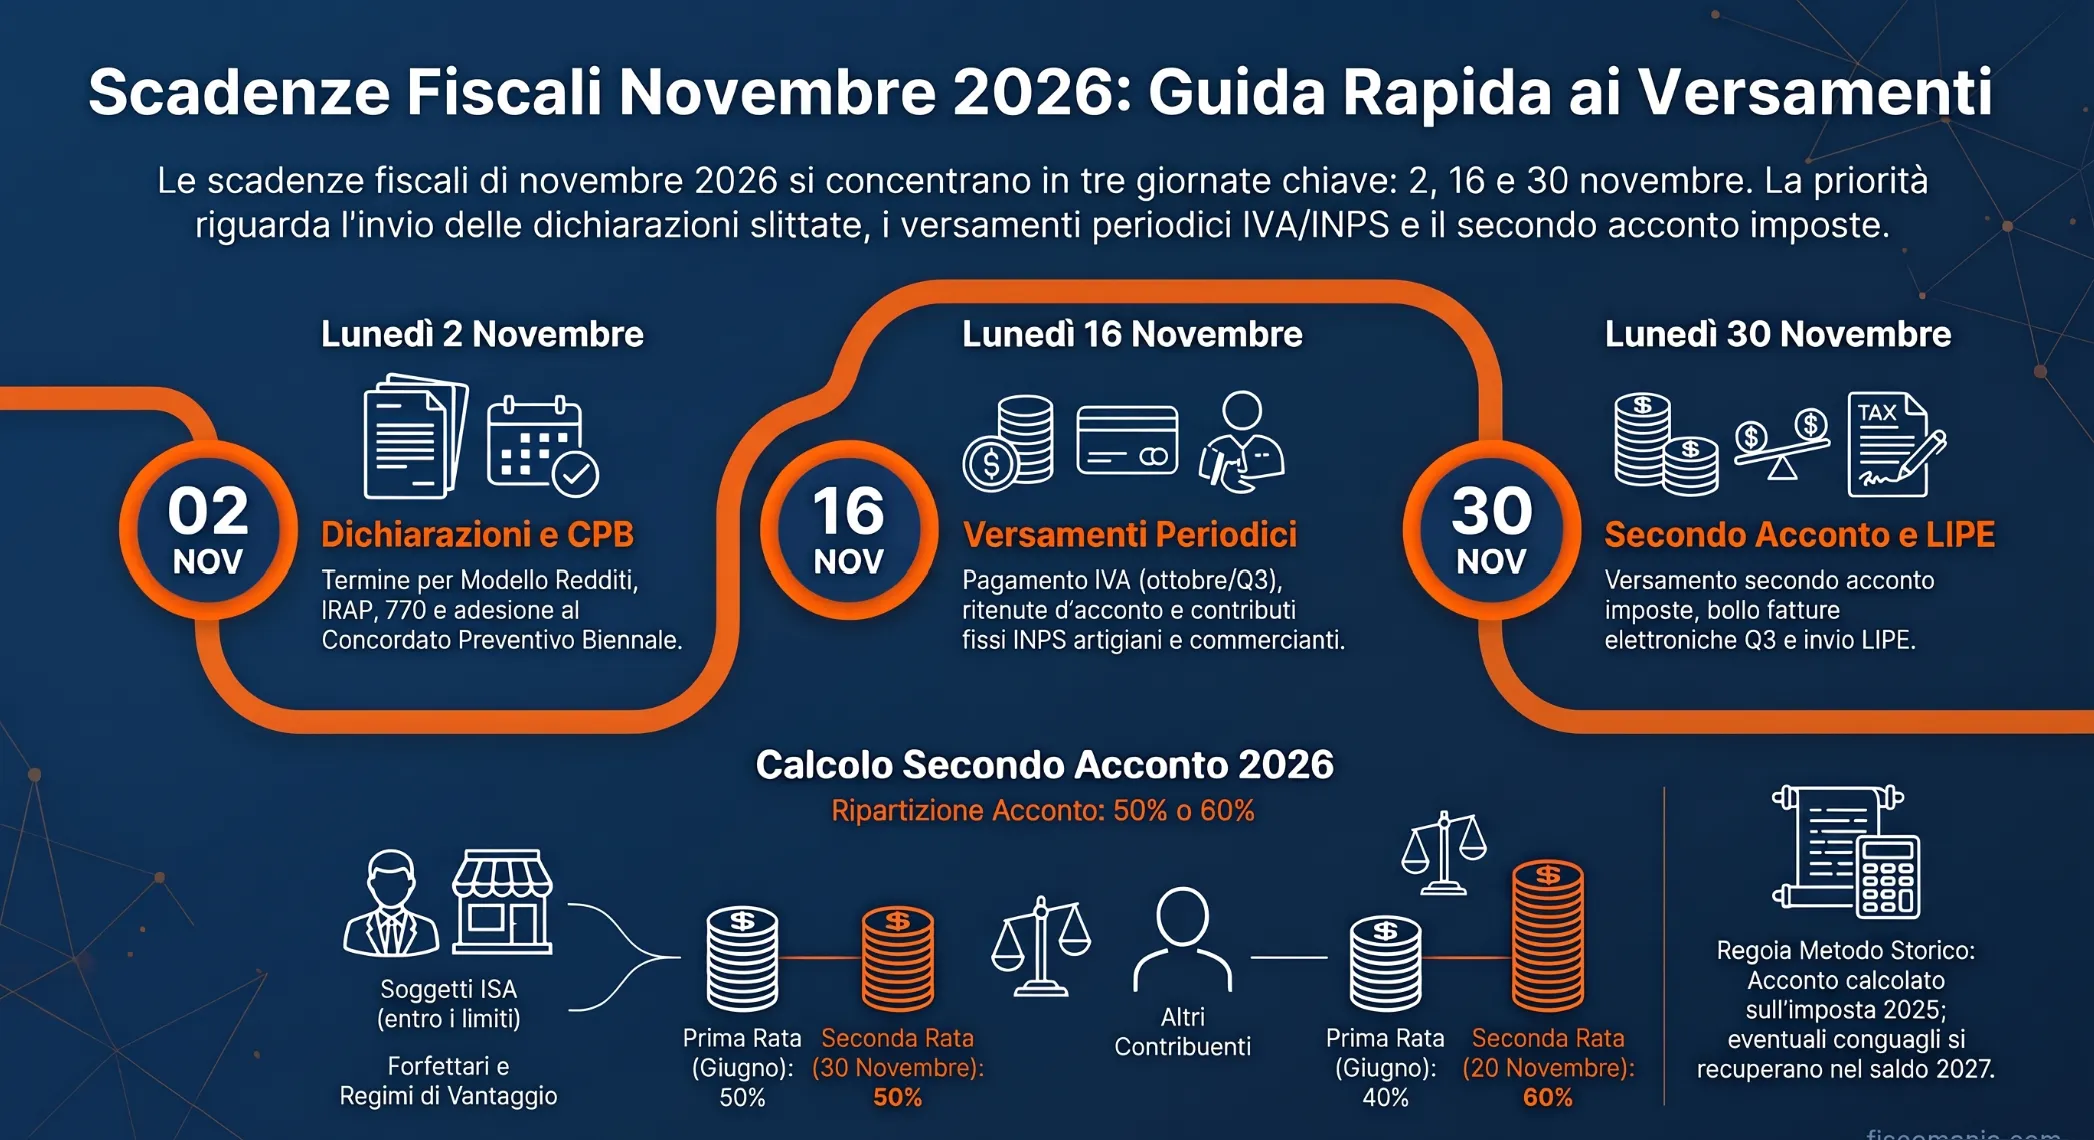
Il calendario di novembre 2026 in sintesi
Le scadenze di novembre 2026 si concentrano su tre lunedì (2, 16 e 30), con l’Intrastat di mercoledì 25 per chi scambia beni e servizi con operatori UE. La tabella ordina per data adempimenti, destinatari e riferimenti normativi.
| Data | Adempimento | A chi si applica | Riferimento |
|---|---|---|---|
| Lunedì 2 novembre | Invio di Modello Redditi, dichiarazione IRAP e Modello 770 (termine del 31 ottobre, sabato) | Contribuenti e sostituti d’imposta con periodo d’imposta coincidente con l’anno solare | D.P.R. 322/1998; slittamento dei termini che cadono di sabato |
| Lunedì 2 novembre | Adesione o revoca del concordato preventivo biennale 2026-2027 | Soggetti ISA | Art. 7-bis, comma 3, D.L. 38/2026; circolare AdE 8/E del 6/10/2026 |
| Lunedì 2 novembre | Ultimo giorno per modificare l’elenco B del bollo sulle fatture elettroniche del terzo trimestre | Soggetti IVA che emettono fatture elettroniche | Provvedimento AdE del 4/2/2021 |
| Lunedì 9 novembre | 13ª rata della rottamazione-quater (scadenza del 31 ottobre) | Soggetti interessati dal Decreto Alluvione | Calendario di Agenzia delle entrate-Riscossione |
| Lunedì 16 novembre | IVA mensile di ottobre e IVA del terzo trimestre, con interessi dell’1% per i trimestrali per opzione | Contribuenti IVA mensili e trimestrali | Art. 18 D.Lgs. 241/1997; art. 7 D.P.R. 542/1999 |
| Lunedì 16 novembre | Ritenute e contributi INPS relativi a ottobre | Sostituti d’imposta, datori di lavoro e committenti | Art. 18 D.Lgs. 241/1997 |
| Lunedì 16 novembre | Terza rata dei contributi fissi INPS | Artigiani e commercianti | Circolare INPS 14/2026 |
| Mercoledì 25 novembre | Elenchi Intrastat mensili relativi a ottobre | Operatori con scambi intra-UE che presentano gli elenchi con cadenza mensile | Art. 50, comma 6, D.L. 331/1993 |
| Lunedì 30 novembre | Seconda rata dell’acconto di IRPEF, IRES, IRAP, imposte sostitutive, cedolare secca, IVIE e IVAFE, con i contributi INPS sull’eccedenza | Chi è tenuto all’acconto | Art. 17 D.P.R. 435/2001; art. 58 D.L. 124/2019; art. 19 D.L. 201/2011 |
| Lunedì 30 novembre | Imposta di bollo sulle fatture elettroniche del terzo trimestre | Soggetti IVA | Art. 6, comma 2, DM 17/6/2014 |
| Lunedì 30 novembre | Comunicazione delle liquidazioni periodiche IVA (LIPE) del terzo trimestre | Soggetti IVA | Art. 21-bis D.L. 78/2010 |
| Lunedì 30 novembre | Rottamazione-quinquies: 3ª rata, senza tolleranza | Aderenti alla definizione agevolata | Legge 199/2025; calendario AdER |
| Lunedì 30 novembre | Rottamazione-quater: 14ª rata e riammissione: 6ª rata, pagabili entro il 7 dicembre | Aderenti e riammessi | Calendario AdER; art. 3 D.L. 119/2018 |
Lunedì 2 novembre: dichiarazioni e concordato preventivo biennale
Entro lunedì 2 novembre 2026 vanno inviati Modello Redditi, dichiarazione IRAP e Modello 770, perché il termine del 31 ottobre cade di sabato. Nello stesso giorno scade l’adesione, o la revoca, del concordato preventivo biennale 2026-2027, riservato ai soggetti ISA: l’art. 7-bis, comma 3, D.L. 38/2026 ha spostato il termine dal 30 settembre al 31 ottobre 2026.
Per l’elenco completo degli invii si rimanda alla pagina sulle scadenze di ottobre 2026; per calcolo e versamento degli importi del concordato alla guida su calcolo e acconti del concordato biennale. Dopo il 2 novembre né l’adesione né la revoca sono valide, neppure se la dichiarazione è presentata in ritardo nei novanta giorni successivi. Nello stesso giorno chi emette fatture elettroniche può ancora modificare l’elenco B del bollo del terzo trimestre.
Lunedì 16 novembre: IVA, ritenute e contributi INPS
Il 16 novembre 2026 si versano con modello F24 l’IVA di ottobre per i contribuenti mensili e quella del terzo trimestre per i trimestrali, le ritenute operate a ottobre e i contributi INPS dovuti sulle retribuzioni e sui compensi dello stesso mese.
I trimestrali per opzione versano l’IVA del terzo trimestre con la maggiorazione dell’1% a titolo di interessi: calcolo e codici sono nella guida alla liquidazione IVA periodica. Nella stessa data artigiani e commercianti pagano la terza rata dei contributi fissi sul minimale. I contributi sulla parte eccedente il minimale seguono invece le scadenze delle imposte sui redditi e si versano con il secondo acconto del 30 novembre; il calcolo è nella guida ai contributi INPS di artigiani e commercianti.
Mercoledì 25 novembre: elenchi Intrastat
Entro mercoledì 25 novembre 2026 si presentano gli elenchi Intrastat relativi alle operazioni di ottobre, ma solo per chi li invia con cadenza mensile. Riguardano cessioni e acquisti di beni e prestazioni di servizi con soggetti passivi stabiliti in altri Stati membri dell’Unione europea e vanno trasmessi per via telematica all’Agenzia delle dogane e dei monopoli.
Lunedì 30 novembre: il secondo acconto delle imposte
Lunedì 30 novembre 2026 scade la seconda rata, o l’unica, dell’acconto 2026 di IRPEF, IRES, IRAP, imposte sostitutive, cedolare secca, IVIE e IVAFE. Non si può rateizzare, e l’importo dipende dall’applicazione degli ISA e dal regime del contribuente. Calcolo, codici tributo e ritardi sono nell’articolo sul secondo acconto delle imposte.
Quanto si versa: 50% o 60%
Con il metodo storico l’acconto complessivo parte dall’imposta dell’anno precedente, nella misura del 100% per IRPEF e per l’imposta sostitutiva dei forfettari, e si divide in due rate. Per i soggetti ISA con ricavi o compensi entro il limite dell’indice, per i forfettari e per i contribuenti in regime di vantaggio le due rate sono del 50% ciascuna, come chiarito dall’Agenzia delle Entrate con la risoluzione 93/E del 2019 sull’art. 58 D.L. 124/2019. Per gli altri contribuenti la seconda rata è il 60%.
La ripartizione vale anche per cedolare secca, IVIE e IVAFE. Quando l’acconto è di importo contenuto si versa in un’unica soluzione entro il 30 novembre. Si può invece rateizzare la prima rata, insieme al saldo: i termini di giugno sono nella guida su saldo e acconto delle imposte.
| Profilo | Prima rata (giugno) | Seconda rata (30 novembre) | Riferimento |
|---|---|---|---|
| Soggetti ISA con ricavi o compensi entro il limite dell’indice | 50% | 50% | Art. 58 D.L. 124/2019; risoluzione AdE 93/E del 2019 |
| Forfettari, regime di vantaggio, altri criteri forfettari e cause di esclusione dagli ISA | 50% | 50% | Art. 58 D.L. 124/2019; risoluzione AdE 93/E del 2019 |
| Altri contribuenti, compresi i soggetti ISA con ricavi o compensi oltre il limite | 40% | 60% | Art. 17, comma 3, D.P.R. 435/2001 |
Due esempi, con ipotesi dichiarate (metodo storico, imposta dell’anno precedente sopra le soglie di esonero e di versamento unico). Un contribuente non ISA con IRPEF netta 2025 di 5.000 euro versa 2.000 euro a giugno e 3.000 a novembre. Un forfettario con imposta sostitutiva 2025 di 2.600 euro versa 1.300 euro a giugno e 1.300 a novembre.
Metodo storico o previsionale: l’effetto del taglio al 33%
Con il metodo storico l’acconto 2026 si calcola sull’imposta 2025, determinata con il secondo scaglione IRPEF al 35%; con il metodo previsionale si applicano le aliquote 2026 del 23%, 33% e 43%. Su un reddito imponibile di 40.000 euro l’imposta lorda è di 10.640 euro con le aliquote 2025 (6.440 + 12.000 × 35%) e di 10.400 con quelle 2026 (6.440 + 12.000 × 33%): 240 euro di differenza, prima delle detrazioni. Chi sceglie il metodo storico versa quindi un acconto calcolato sul valore più alto e recupera l’eventuale eccedenza in sede di saldo, nel 2027. Il previsionale riduce l’importo ma espone a sanzione se l’acconto risulta insufficiente; le aliquote sono nella pagina sull’IRPEF 2026.
IVIE, IVAFE e contributi INPS
Chi detiene immobili o attività finanziarie all’estero versa il 30 novembre la seconda rata di IVIE e IVAFE: le due imposte seguono le regole dell’IRPEF anche per l’acconto, mentre saldo e prima rata si pagano a giugno. L’importo dipende da quanto indicato nel quadro RW; per il calcolo si veda la guida all’acconto IVIE e IVAFE. Lo stesso giorno artigiani, commercianti e iscritti alla Gestione separata versano il secondo acconto dei contributi sul reddito eccedente il minimale.
Bollo sulle fatture elettroniche e LIPE del 30 novembre
Il 30 novembre 2026 si versa l’imposta di bollo sulle fatture elettroniche emesse nel terzo trimestre, senza possibilità di rinvio. Il differimento riguarda solo i primi due trimestri, il cui bollo complessivo, se non supera 5.000 euro, può essere versato in questa data. L’importo dovuto è reso disponibile nell’area riservata di “Fatture e corrispettivi” entro il 15 novembre e si paga dal portale, indicando l’IBAN, oppure con modello F24 e codice tributo 2523.
Calendario, soglie ed esenzioni sono nella guida all’imposta di bollo sulle fatture elettroniche. Entro lo stesso giorno i soggetti IVA, mensili e trimestrali, inviano la comunicazione delle liquidazioni periodiche (LIPE) del terzo trimestre.
Rottamazione del 30 novembre: quinquies senza tolleranza, quater fino al 7 dicembre
Il 30 novembre 2026 la tolleranza di cinque giorni vale per la rottamazione-quater e per la riammissione, non per la rottamazione-quinquies. La 3ª rata della quinquies va quindi pagata entro lunedì 30 novembre. La 14ª rata della quater e la 6ª della riammissione si possono versare entro lunedì 7 dicembre: i cinque giorni di tolleranza portano a sabato 5 dicembre e il termine slitta al primo giorno lavorativo.
Per la quinquies il beneficio si perde se non si paga la prima rata (o l’unica soluzione) o l’ultima, oppure se si omettono due rate, anche non consecutive. I versamenti già eseguiti restano acquisiti come acconto e il debito torna con sanzioni e interessi. Sulle rate dilazionate gli interessi sono del 3% annuo dal 1° agosto 2026. L’importo di ciascuna rata è quello indicato da Agenzia delle entrate-Riscossione nella comunicazione delle somme dovute.
Cosa fare se si perde una scadenza
Un versamento omesso o tardivo si può regolarizzare spontaneamente con il ravvedimento operoso, pagando imposta, sanzione ridotta e interessi: il calcolo è nella guida al ravvedimento operoso. Le altre scadenze dell’anno sono nel calendario fiscale 2026, che rimanda ai calendari di dettaglio di ogni mese.
Domande frequenti
Il secondo acconto 2026 slitta al 1° dicembre?
No, il 30 novembre 2026 cade di lunedì e il termine non slitta: il versamento va eseguito entro quel giorno. Nel 2025 il 30 novembre era domenica e il pagamento è stato spostato al 1° dicembre. Lo stesso termine vale per IRPEF, IRES, IRAP, imposte sostitutive, cedolare secca, IVIE e IVAFE.
Il secondo acconto si può pagare a rate?
No, la seconda rata dell’acconto, o l’unica, si versa in un’unica soluzione entro il 30 novembre. La rateazione riguarda soltanto il saldo e la prima rata di acconto, e il piano va concluso entro il 16 dicembre. Per ridurre l’importo della seconda rata si può invece ricorrere al metodo previsionale.
Fonti e riferimenti
- D.L. 26 ottobre 2019, n. 124, art. 58 (acconti IRPEF, IRES e IRAP in due rate di pari importo) e Agenzia delle Entrate, risoluzione n. 93/E del 12 novembre 2019: comunicato stampa del 12 novembre 2019.
- D.P.R. 7 dicembre 2001, n. 435, art. 17 (versamenti in acconto).
- D.L. 6 dicembre 2011, n. 201, art. 19 (IVIE e IVAFE).
- D.L. 27 marzo 2026, n. 38, art. 7-bis, comma 3, convertito dalla L. 22 maggio 2026, n. 88 (termine di adesione al concordato preventivo biennale 2026-2027).
- Agenzia delle Entrate, circolare n. 8/E del 6 ottobre 2026 (concordato preventivo biennale).
- D.P.R. n. 322/1998 (termine di presentazione di Modello Redditi, IRAP e Modello 770).
- D.Lgs. 9 luglio 1997, n. 241, artt. 18 e 20 (versamenti con modello F24 e rateazione).
- D.P.R. n. 542/1999, art. 7 (liquidazione IVA trimestrale).
- INPS, circolare n. 14 del 9 febbraio 2026 (contributi fissi di artigiani e commercianti).
- D.L. 30 agosto 1993, n. 331, art. 50, comma 6 (elenchi Intrastat); D.L. 21 giugno 2022, n. 73, art. 3 (termine del 25 del mese).
- Decreto del Ministero dell’economia e delle finanze 17 giugno 2014, art. 6, comma 2; Agenzia delle Entrate, provvedimento del 4 febbraio 2021; Agenzia delle Entrate, guida «L’imposta di bollo sulle fatture elettroniche»; D.L. 21 giugno 2022, n. 73, art. 3, commi 4 e 5 (soglia per il differimento).
- D.L. 31 maggio 2010, n. 78, art. 21-bis (comunicazione delle liquidazioni periodiche IVA).
- Legge 30 dicembre 2025, n. 199 (legge di bilancio 2026): art. 1, commi 3 e 4 (aliquote IRPEF) e disposizioni sulla definizione agevolata dei carichi affidati alla riscossione (rottamazione-quinquies).
- Agenzia delle Entrate, istruzioni al Modello Redditi PF 2026 (determinazione dell’acconto).
- Agenzia delle entrate-Riscossione, calendario delle scadenze delle definizioni agevolate e FAQ sulla Rottamazione-quinquies; D.L. n. 119/2018, art. 3 (tolleranza di cinque giorni).
