
Svolta nella Legge di Bilancio 2027: addio alla flat tax dell'1%, arriva il taglio del 50% sull'imponibile IRPEF per i nuovi assunti a tempo
Cambia radicalmente l’impianto dell’agevolazione fiscale per l’ingresso nel mondo del lavoro inserita nella Legge di Bilancio 2027. Un emendamento depositato alla Camera durante l’esame parlamentare della Manovra manda in soffitta la proposta iniziale di una flat tax all’1% sugli incrementi retributivi, sostituendola con un meccanismo ben più incisivo: il dimezzamento della base imponibile IRPEF nel 2027 e un successivo taglio del 30% nel 2028 per i giovani che firmano il loro primo contratto a tempo indeterminato nel settore privato.
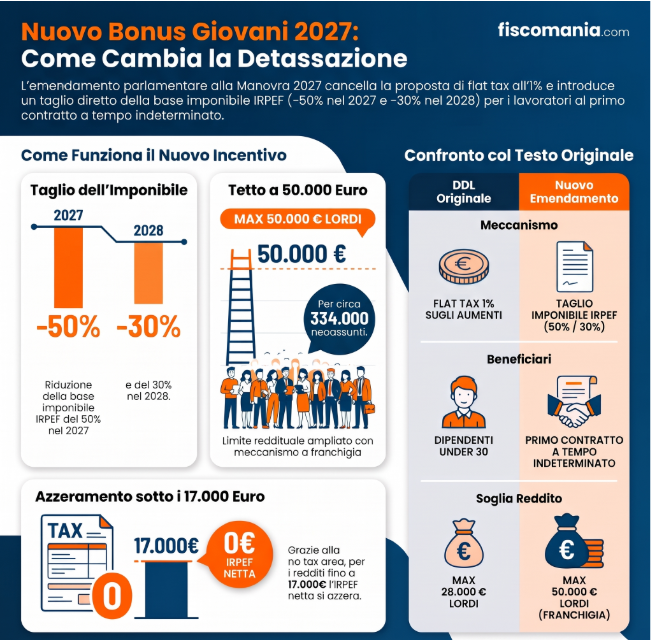
Secondo le prime stime tecniche, la nuova misura interesserà una platea potenziale di circa 334.000 nuovi lavoratori dipendenti, con un abbattimento effettivo del carico fiscale che può raggiungere il 70-80%, fino ad azzerare del tutto l’imposta per i redditi più bassi.
Come funziona la nuova detassazione: aliquote, soglie e durata
La proposta di modifica, messa a punto da Fratelli d’Italia in stretto raccordo con il Dipartimento delle Finanze, riscrive le regole previste originariamente dall’articolo 44 del disegno di Legge di Bilancio. Il nuovo schema abbandona l’imposta sostitutiva sugli aumenti di stipendio per agire direttamente sul reddito imponibile ai fini IRPEF.
Nel dettaglio, l’agevolazione si articola su un orizzonte temporale biennale:
- Anno d’imposta 2027: abbattimento del 50% del reddito imponibile;
- Anno d’imposta 2028: abbattimento del 30% del reddito imponibile;
- Tetto massimo di reddito: il beneficio si applica entro una soglia limite di 50.000 euro lordi annui.
Si tratta di una misura sperimentale una tantum a proiezione biennale, pensata per massimizzare il netto in busta paga nei primi due anni di stabilizzazione lavorativa.
Chi sono i beneficiari: requisiti e confronto con il testo originale
Il passaggio dalla versione originaria del DDL Bilancio all’emendamento parlamentare modifica profondamente la platea dei destinatari, spostando il focus dalla fascia anagrafica generica ai “debuttanti” del mercato del lavoro stabile.
| Caratteristica | Testo Originale (DDL Bilancio) | Nuovo Emendamento (Correttivo Camera) |
|---|---|---|
| Meccanismo fiscale | Flat tax dell’1% su incrementi di reddito (max 2.500 €) | Taglio base imponibile IRPEF: -50% (2027) e -30% (2028) |
| Platea beneficiari | Tutti i dipendenti privati under 30 (nati dal 1998) | Neoassunti al primo contratto a tempo indeterminato nel privato |
| Soglia reddituale | Fino a 28.000 euro lordi annui | Fino a 50.000 euro lordi annui |
| Effetto superamento soglia | Decadenza dal beneficio e rischio conguaglio a debito | Mantenimento dello sconto sulla quota entro i 50.000 euro |
Perché è stata abbandonata la flat tax dell’1%
La correzione non risponde solo a una diversa visione di politica economica, ma risolve due criticità tecniche emerse subito dopo la presentazione del disegno di legge. Con il vecchio tetto fissato a 28.000 euro, un lavoratore che avesse superato anche di poco la soglia a fine anno (magari per straordinari o premi) avrebbe perso l’agevolazione, ritrovandosi a dover restituire l’IRPEF ordinaria in sede di conguaglio. Con il nuovo impianto, la soglia sale a 50.000 euro e opera come franchigia: anche superando tale importo, la detassazione resta salva sulla quota fino a 50mila euro.
Viene superata la necessità di confrontare e normalizzare il reddito 2027 rispetto a quello del 2026 in base ai giorni lavorati, rendendo l’applicazione in busta paga lineare per i sostituti d’imposta.
Quanto si risparmia in busta paga: effetto No Tax Area
L’impatto pratico del dimezzamento dell’imponibile produce un taglio dell’imposta netta compreso tra il 70% e l’80% a seconda della fascia retributiva, poiché l’abbattimento della base imponibile permette di sfruttare aliquote marginali più basse e le detrazioni per lavoro dipendente in misura piena.
Per i redditi fino a 17.000 euro lordi annui, l’IRPEF viene di fatto azzerata: dimezzando l’imponibile si scende infatti a 8.500 euro, rientrando integralmente all’interno della no tax area. Poiché la riduzione della base imponibile si riflette a cascata anche sulle addizionali regionali e comunali, il risparmio complessivo per il lavoratore risulta ancora più marcato.
Sul fronte dei saldi di finanza pubblica, la rimodulazione mantiene un impatto complessivo neutro rispetto allo stanziamento originario, ma modifica la distribuzione temporale delle risorse: per effetto del meccanismo di acconti e saldi IRPEF, si liberano circa 204,2 milioni di euro nel 2027, spostando un onere di 209,1 milioni sull’esercizio 2028.
Le altre novità nel cantiere degli emendamenti alla Manovra
Il pacchetto di correttivi al vaglio delle Commissioni parlamentari non riguarda soltanto il cuneo fiscale dei giovani, ma tocca altri dossier strategici per contribuenti, investitori e imprese:
- Revisione dell’Exit Tax sui patrimoni finanziari: prosegue il confronto nella maggioranza sull’imposta d’uscita del 26% prevista per chi trasferisce la residenza fiscale all’estero. Le ipotesi di modifica puntano a circoscrivere il prelievo alle sole plusvalenze su partecipazioni qualificate (riducendo l’acconto iniziale dal 50% al 10%), a posticipare l’entrata in vigore all’anno successivo al decreto attuativo e a introdurre un’opzione di rivalutazione volontaria (al 5% della plusvalenza o all’1% del valore normale). Restano inoltre sul tavolo l’innalzamento della soglia patrimoniale (attualmente fissata a 800.000 euro, con proposte per portarla fino a 5 milioni) e la possibile limitazione ai soli trasferimenti verso Stati non collaborativi.
- Rottamazione-quinquies e Superbonus: tra le proposte depositate dagli alleati di governo figurano anche l’ipotesi di riapertura della definizione agevolata per i contribuenti decaduti dalle precedenti sanatorie e un correttivo al meccanismo dello “spalma-crediti” Superbonus, volto a escludere le PMI con crediti fino a 500.000 euro o a ridurre la ripartizione da 10 a 5 anni.
Trattandosi di emendamenti in fase di esame parlamentare, l’effettiva entrata in vigore delle misure resta subordinata all’approvazione definitiva della Legge di Bilancio 2027 entro il 31 dicembre.
Domande frequenti
Chi può accedere al nuovo Bonus Giovani previsto dalla Manovra 2027?
Il nuovo Bonus Giovani della Legge di Bilancio 2027 spetta esclusivamente ai neoassunti che firmano il loro primo contratto a tempo indeterminato nel settore privato. Rispetto alla formulazione originaria del disegno di legge rivolta a tutti i dipendenti privati under 30, l’emendamento parlamentare restringe quindi il perimetro ai soli debuttanti del lavoro stabile.
Cosa succede se il neoassunto supera la soglia di 50.000 euro lordi annui?
Il superamento del tetto di 50.000 euro lordi annui non comporta la decadenza dal Bonus Giovani né la restituzione dell’imposta risparmiata in sede di conguaglio. La soglia prevista dalla Manovra 2027 opera infatti come una franchigia, mantenendo valido il taglio della base imponibile IRPEF sulla quota di reddito fino a 50.000 euro e tassando in via ordinaria solo l’eccedenza.
Quanto dura l’agevolazione IRPEF per i neoassunti e con quali percentuali?
La detassazione per i giovani neoassunti a tempo indeterminato ha una durata sperimentale biennale con aliquote di abbattimento decrescenti. Nello specifico, l’emendamento alla Legge di Bilancio 2027 prevede una riduzione del 50% del reddito imponibile IRPEF per l’anno d’imposta 2027 e un successivo taglio del 30% per l’anno d’imposta 2028.
Con quale livello di reddito si azzera completamente l’IRPEF nel 2027?
I neoassunti beneficiari del Bonus Giovani con un reddito lordo annuo fino a 17.000 euro azzerano completamente il pagamento dell’IRPEF nel 2027. Dimezzando la base imponibile, il reddito fiscale scende infatti a 8.500 euro, rientrando interamente nella no tax area e generando un risparmio a cascata anche sulle addizionali regionali e comunali.
Il taglio dell’imponibile IRPEF per i neoassunti è già definitivamente in vigore?
No, il dimezzamento dell’imponibile IRPEF per i neoassunti non è ancora definitivo poiché deriva da un emendamento depositato alla Camera durante l’esame della Manovra 2027. L’effettiva applicazione del Bonus Giovani resta subordinata all’approvazione finale della Legge di Bilancio 2027 da parte del Parlamento entro il 31 dicembre.
