
Istanza di autotutela all’Agenzia delle Entrate: casi obbligatori e facoltativi, termine di un anno, risposta, diniego, silenzio e ricorso.
L’autotutela tributaria consente di chiedere l’annullamento di un atto illegittimo. L’ufficio deve provvedere, e il silenzio è impugnabile, solo nei casi tassativi di autotutela obbligatoria e, per l’atto definitivo, se l’istanza è presentata entro un anno; altrimenti resta solo il diniego espresso impugnabile.
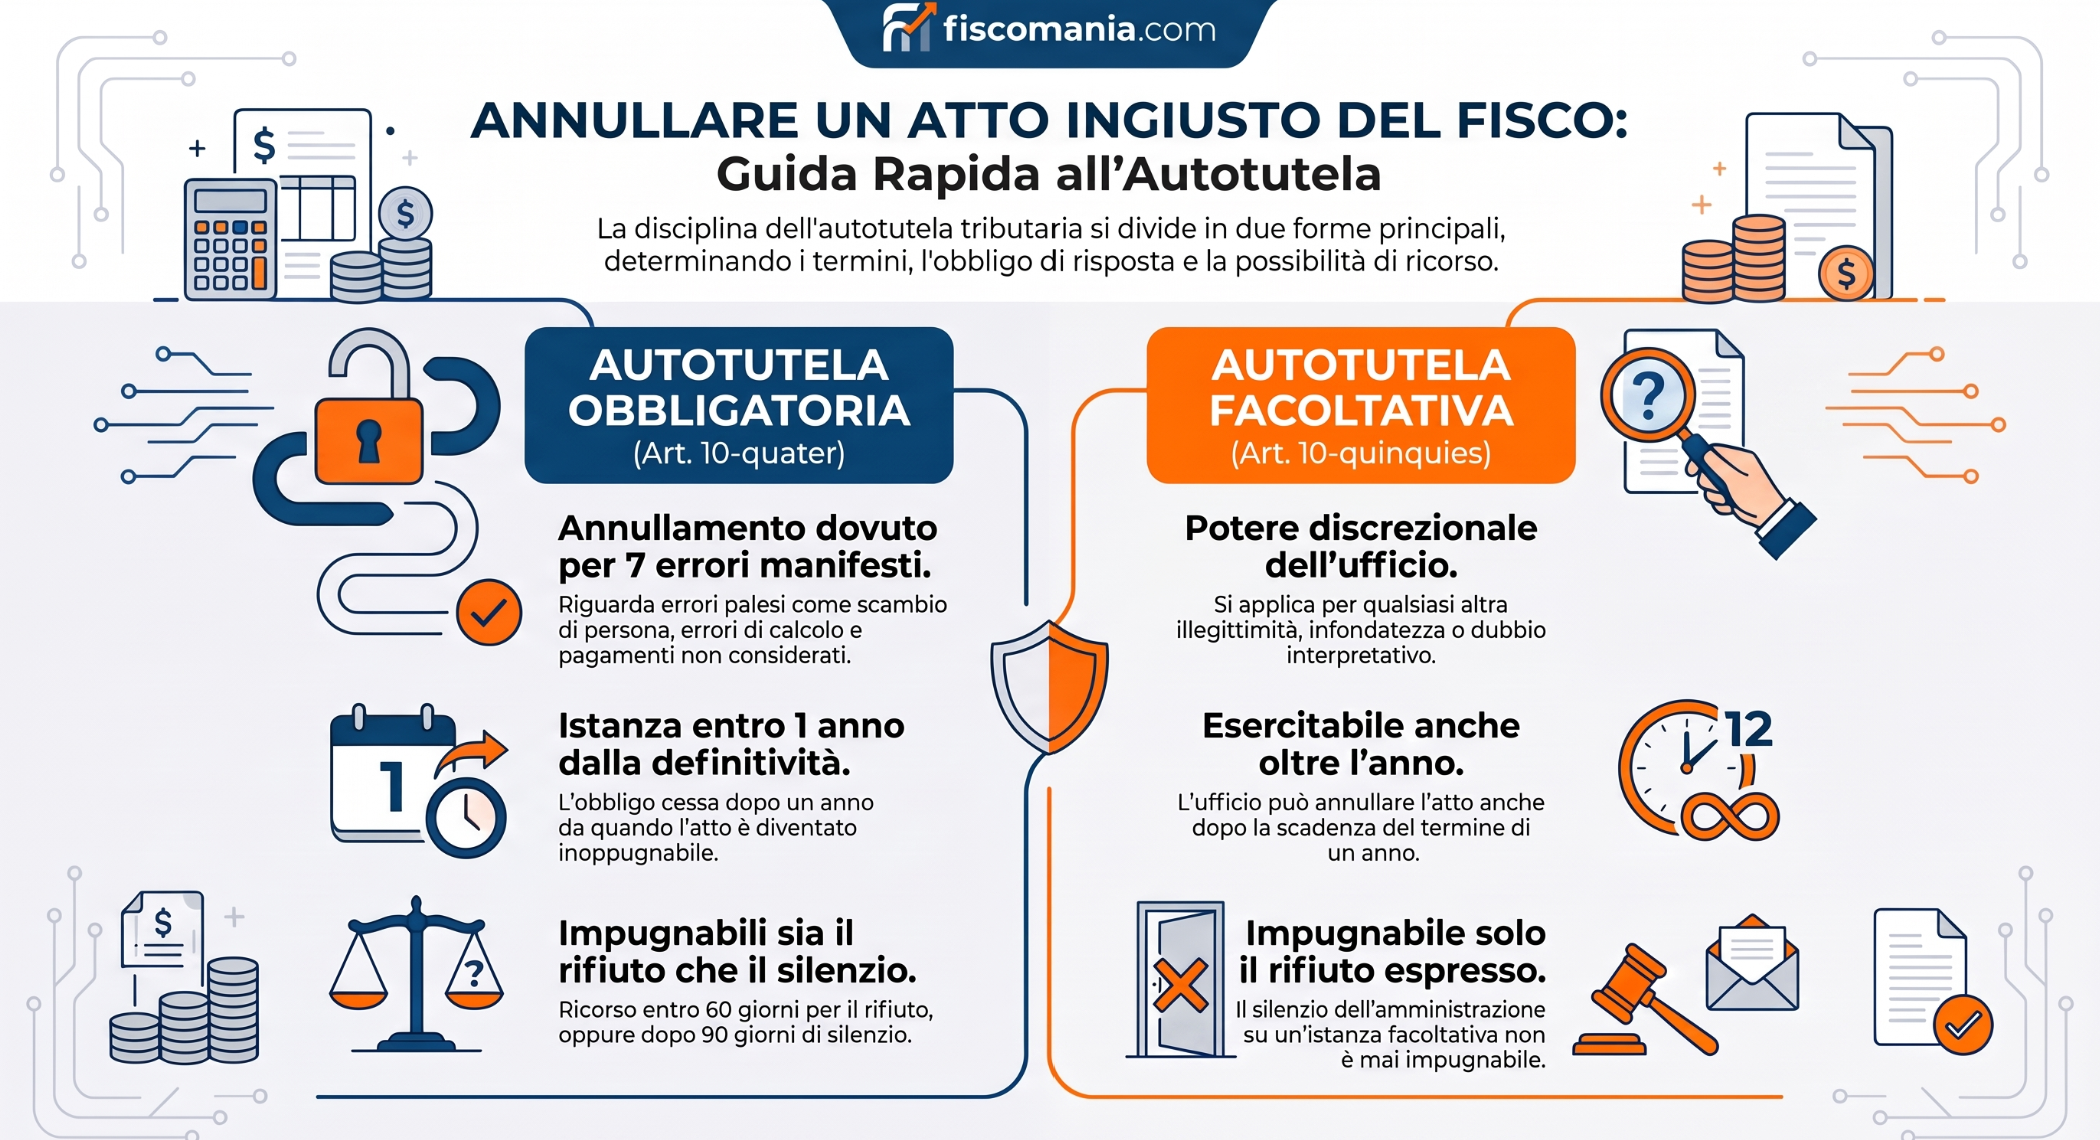
Dal 18.1.2024 l’autotutela tributaria è disciplinata dagli artt. 10-quater e 10-quinquies della L. 212/2000, introdotti dal D.Lgs. 219/2023, che hanno abrogato l’art. 2-quater del DL 564/1994 e il DM 37/1997. L’art. 10-quater impone l’annullamento, anche d’ufficio, per sette errori tassativi e manifesti, come l’errore di persona o i pagamenti non considerati; l’art. 10-quinquies lascia invece all’ufficio una valutazione discrezionale su ogni altra illegittimità o infondatezza. La differenza decide cosa succede dopo l’istanza: il termine di un anno dalla definitività dell’atto, la risposta attesa e la possibilità di impugnare il silenzio valgono solo per la prima forma. In ogni caso l’istanza non sospende i termini per il ricorso.
Autotutela obbligatoria: i casi in cui l’annullamento è dovuto
L’art. 10-quater della L. 212/2000 obbliga l’ufficio ad annullare, in tutto o in parte, l’atto impositivo o sanzionatorio solo se ricorre uno dei sette errori indicati dalla norma e l’illegittimità è manifesta. L’annullamento può avvenire anche senza istanza del contribuente, su un atto rimasto inoppugnato o con il contenzioso pendente.
I casi previsti sono:
- errore di persona;
- errore di calcolo;
- errore sull’individuazione del tributo, per esempio in tema di alternatività tra IVA e registro o tra imposta di successione e di donazione (circ. Agenzia delle Entrate 7.11.2024 n. 21, § 1.2);
- errore materiale del contribuente, facilmente riconoscibile dall’amministrazione finanziaria;
- errore sul presupposto d’imposta, come la doppia imposizione o il mancato riconoscimento di deduzioni e detrazioni (circ. 21/E, § 1.2);
- regolari pagamenti di imposta non considerati;
- mancanza di documentazione successivamente sanata, non oltre i termini previsti a pena di decadenza.
L’elenco è tassativo: un vizio diverso da questi non rende l’annullamento obbligatorio. Rientrano nella disciplina anche gli avvisi di classamento (circ. 21/E, § 1.2).
Quando l’illegittimità è «manifesta»
Il vizio deve emergere senza risolvere questioni interpretative obiettivamente incerte, come quelle su cui esistono contrasti giurisprudenziali: per la circolare 21/E (§ 1.2) deve trattarsi di errori rilevabili ictu oculi. L’errore di persona o il pagamento già eseguito sono di regola chiari. L’errore sul presupposto d’imposta e quello sull’individuazione del tributo si prestano invece a valutazioni più incerte. Chi sostiene una tesi che richiede di scegliere tra letture contrastanti non rientra nel caso obbligatorio: la richiesta resta affidata alla valutazione discrezionale dell’art. 10-quinquies.
La documentazione sanata dopo l’atto
La mancanza di documentazione successivamente sanata rileva solo se sanata entro i termini previsti a pena di decadenza. Gli uffici non possono comunque considerare documenti, dati e notizie non forniti in precedenza, per la preclusione probatoria dell’art. 32 co. 4 del DPR 600/1973 (circ. 21/E, § 3.1).
Il termine di un anno e il giudicato
L’obbligo di annullare cessa in due casi: quando sull’atto si è formato un giudicato favorevole all’amministrazione finanziaria, o quando è trascorso un anno dalla definitività dell’atto viziato per mancata impugnazione. Per il rispetto dell’anno conta la data in cui il contribuente presenta l’istanza, non quella della risposta.
Il giudicato favorevole all’amministrazione
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
