
Istanza di rimborso ex art. 38 DPR 602/73: quando va al Centro Operativo di Pescara e quando alla Direzione Provinciale.
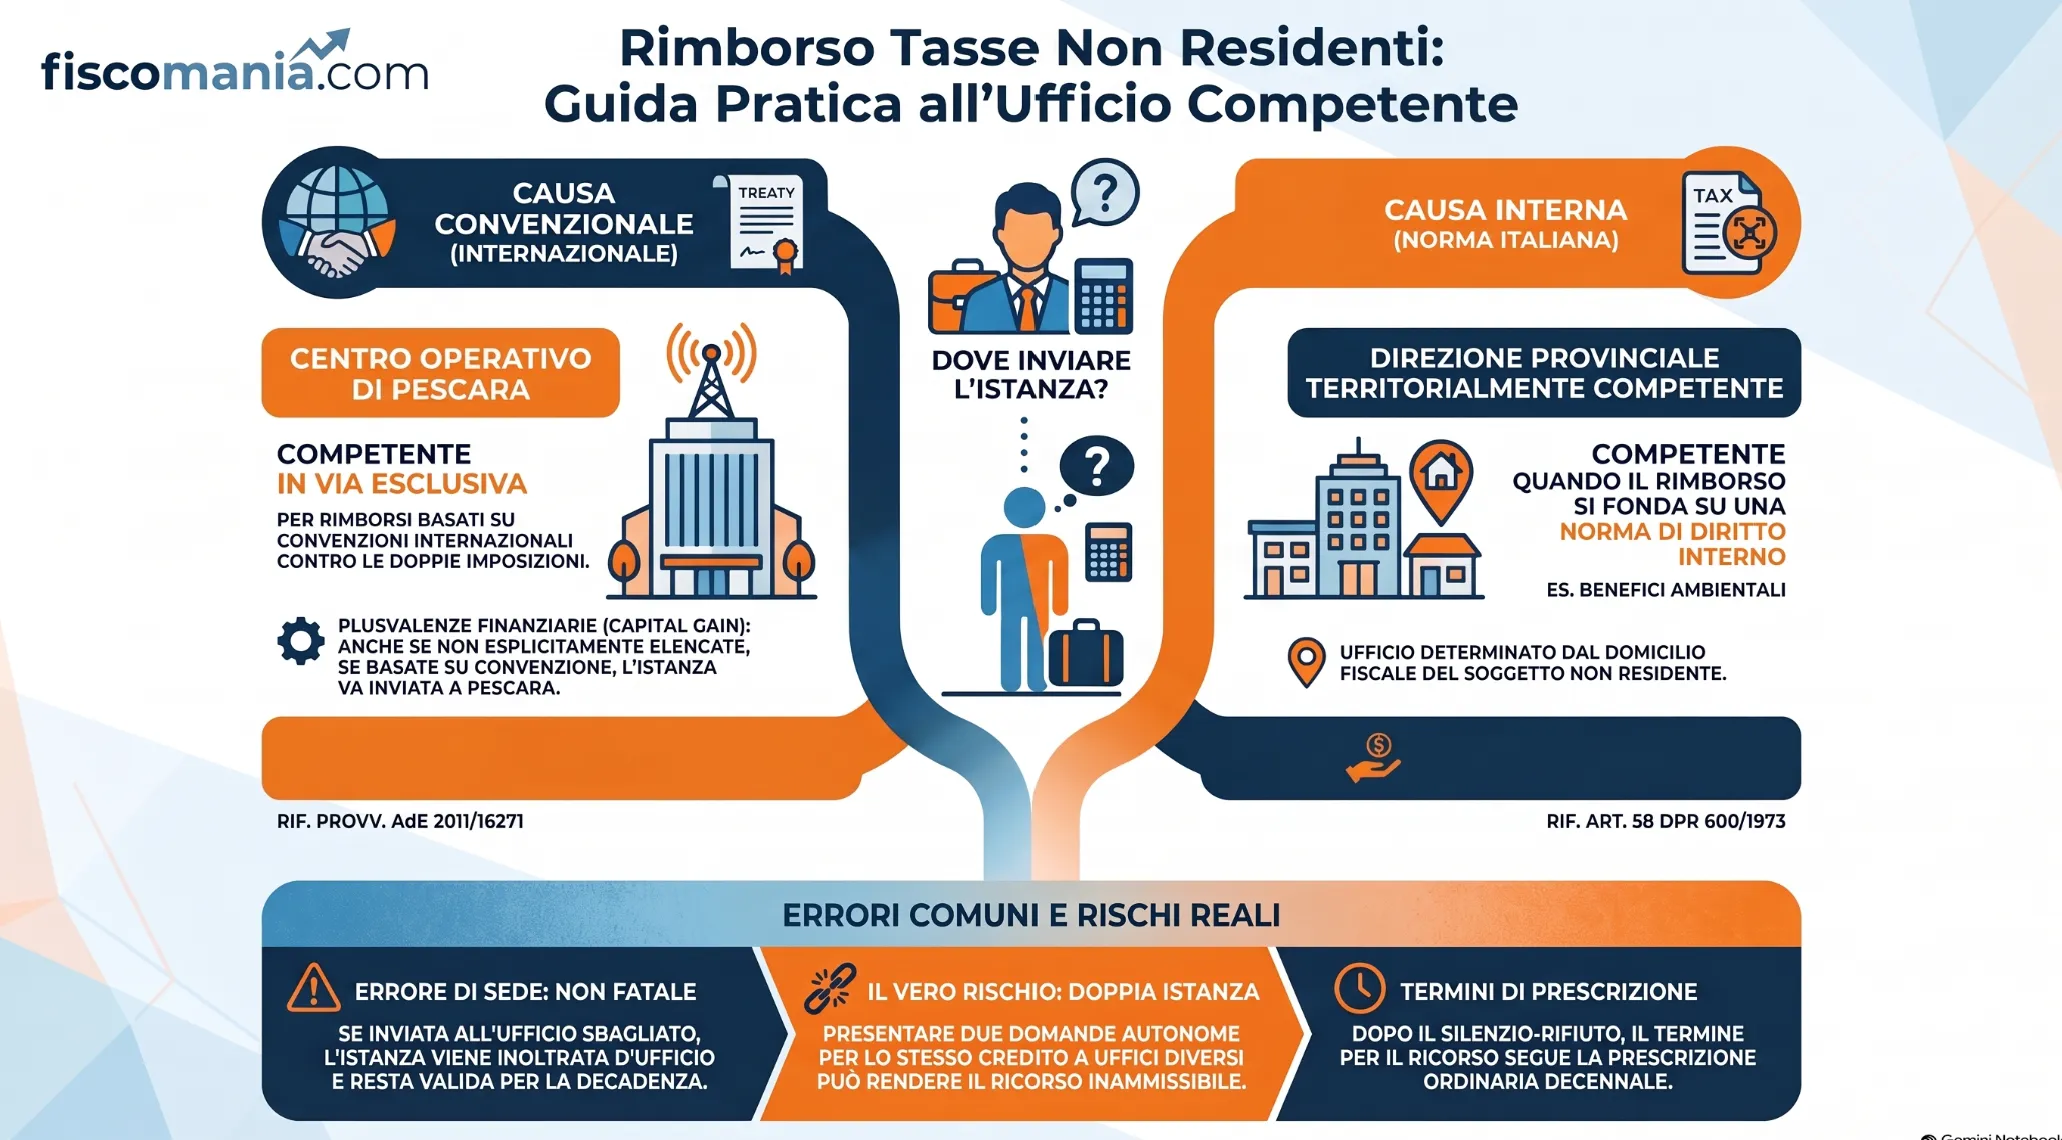
L’istanza di rimborso ex art. 38 DPR 602/1973 di un soggetto non residente non deve essere indirizzata sempre al Centro Operativo di Pescara. La competenza dipende dalla causa giuridica del rimborso: applicazione di una Convenzione internazionale o beneficio previsto da norma interna. Inviare un’istanza di rimborso all’ufficio sbagliato non invalida la richiesta, ma può causare notevoli ritardi. Il segreto per non sbagliare? Capire la causa giuridica del credito.
Il Centro Operativo di Pescara è competente in via esclusiva a ricevere l’istanza di rimborso ex art. 38 del DPR 602/1973 presentata da un soggetto non residente quando la non imponibilità in Italia deriva dall’applicazione di una Convenzione contro le doppie imposizioni. Questo criterio, chiarito dalla circolare del 2002 confluita nel Provvedimento del Direttore dell’Agenzia delle Entrate prot. 2011/16271, non si limita alle categorie reddituali espressamente elencate (dividendi, interessi, canoni, premi), ma copre qualunque rimborso la cui causa giuridica sia convenzionale, comprese le plusvalenze finanziarie. Quando invece il rimborso si fonda su una norma interna, senza applicazione di una Convenzione, la competenza torna all’ufficio del domicilio fiscale del contribuente, secondo la regola ordinaria dell’art. 58 del DPR 600/1973.
Perché l’elenco del Provvedimento 2011/16271 non esaurisce la competenza di Pescara
Il Provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 2011/16271 del 28 gennaio 2011 attribuisce al Centro Operativo di Pescara la gestione dei rimborsi a soggetti non residenti relativi a ritenute e imposte sostitutive su dividendi, interessi, canoni, premi e altri frutti delle obbligazioni e titoli similari, pubblici e privati, ai sensi degli articoli 27-bis e 27-ter del DPR 600/1973 e del D.Lgs. 239/1996. Chi si ferma a questo elenco rischia di escludere erroneamente categorie reddituali diverse, come le plusvalenze finanziarie.
La stessa fonte contiene però una seconda clausola, distinta e più ampia: le istanze dei non residenti concernenti il trattamento tributario spettante in base a Convenzioni internazionali devono essere presentate esclusivamente al Centro Operativo di Pescara. Questa regola non è limitata all’elenco delle categorie reddituali sopra citate: si applica a qualunque rimborso la cui causa giuridica sia l’applicazione di una Convenzione contro le doppie imposizioni.
Per le categorie già tipizzate nel Provvedimento (royalties, interessi), la procedura di rimborso della ritenuta sui canoni e quella per il rimborso delle ritenute su interessi seguono lo stesso ufficio, ma con adempimenti specifici legati alla singola fattispecie reddituale.
Quando invece la competenza torna alla Direzione Provinciale
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
