
Iscriversi all’anagrafe sammarinese non basta: l’Italia verifica residenza, domicilio e presenza fisica. Criteri dell’art. 2 TUIR, e prove.
Trasferire la residenza anagrafica a San Marino non esclude la residenza fiscale in Italia: per la maggior parte dell’anno contano residenza civilistica, domicilio e presenza fisica. Se San Marino considera residente la stessa persona, decide la Convenzione con criteri gerarchici.
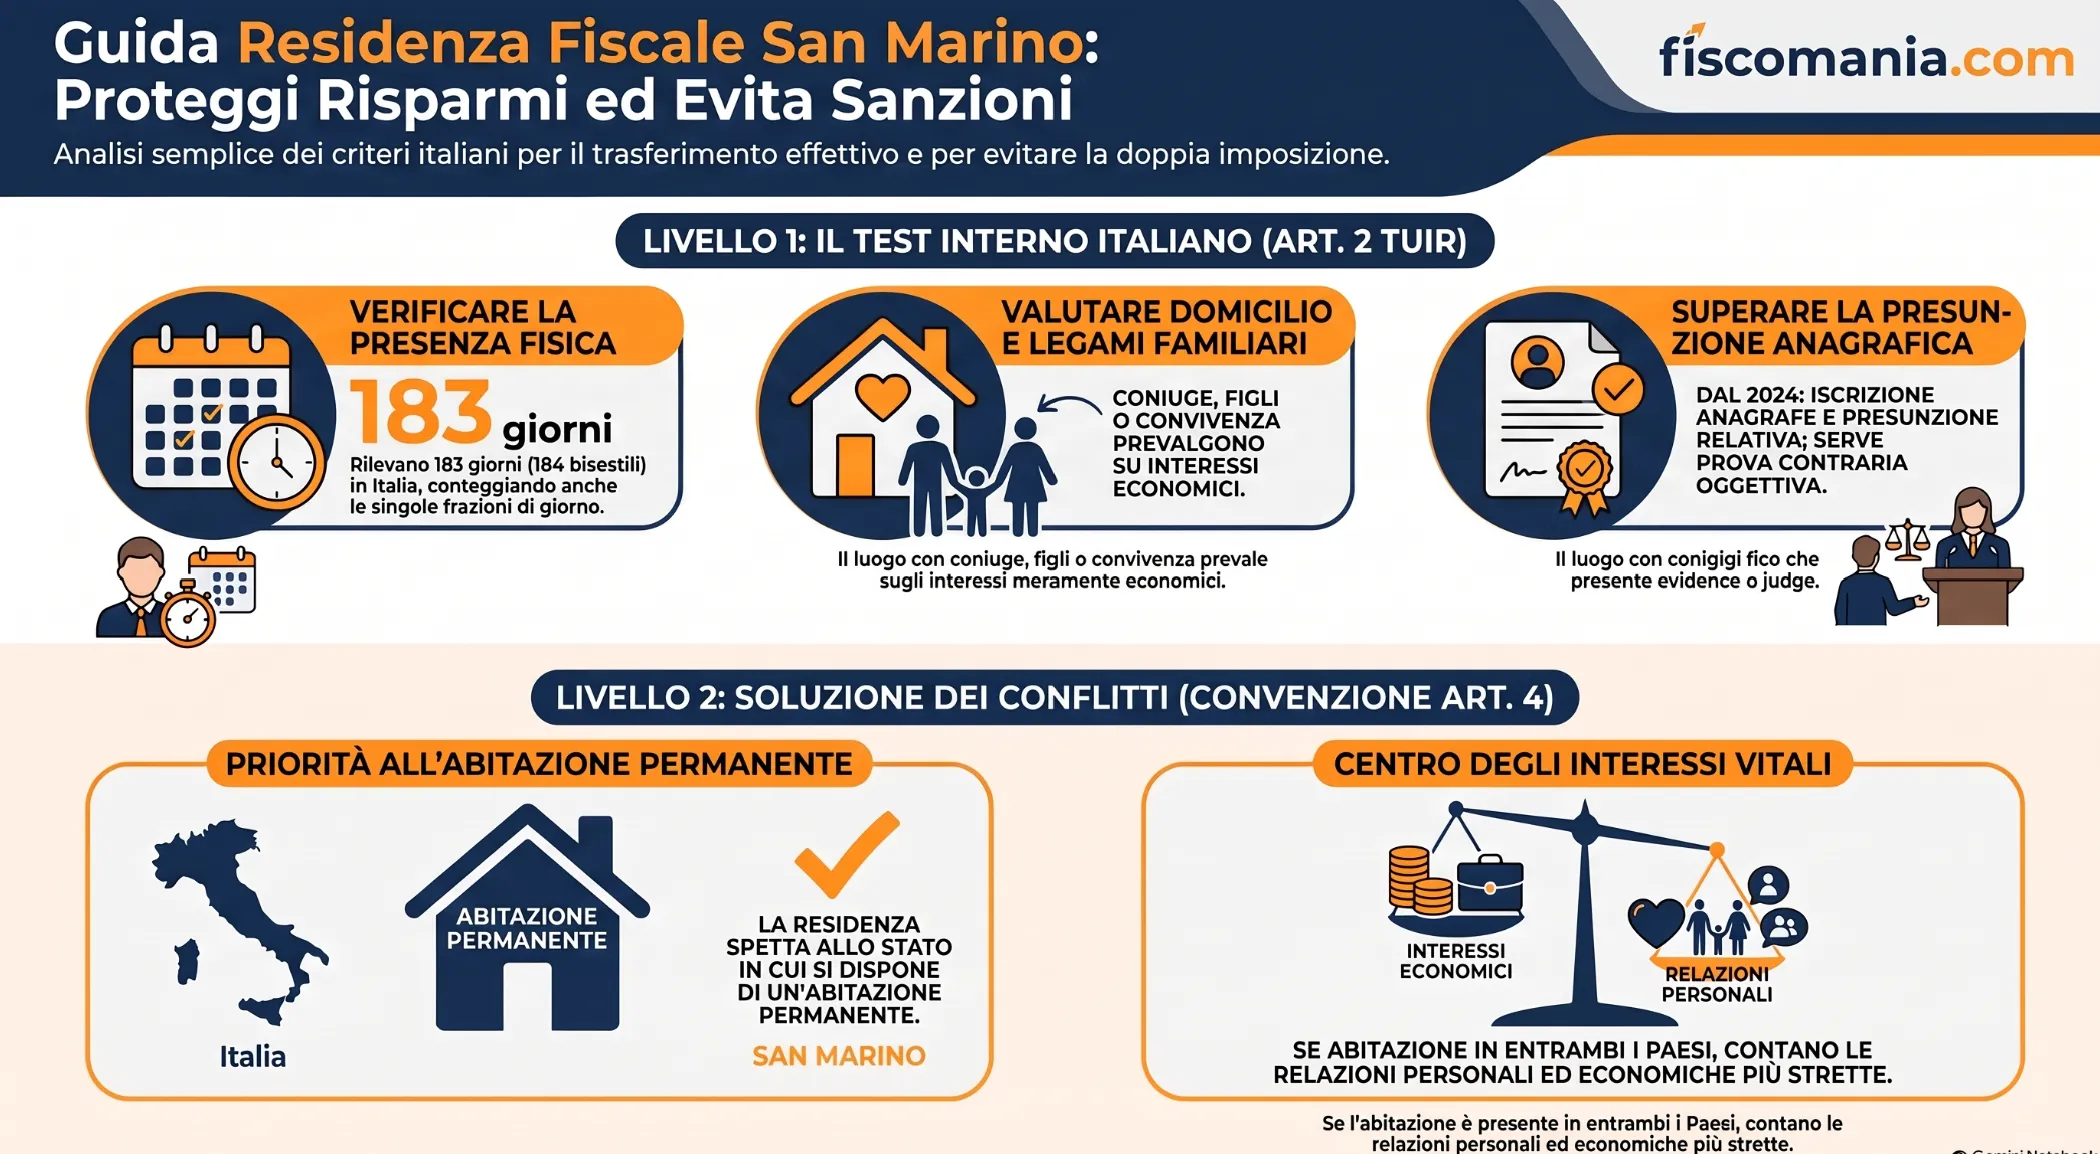
L’art. 2, comma 2, del TUIR considera residenti le persone che, per la maggior parte del periodo d’imposta, hanno in Italia la residenza civilistica o il domicilio, inteso come luogo delle relazioni personali e familiari, oppure vi sono fisicamente presenti; l’iscrizione anagrafica ne costituisce una presunzione relativa. San Marino è stato eliminato dall’elenco del DM 4 maggio 1999 con decreto del 12 febbraio 2014, pubblicato in Gazzetta Ufficiale il 24 febbraio 2014, quindi non opera la presunzione del comma 2-bis. La residenza sammarinese non elimina però i criteri italiani: se entrambi gli Stati considerano residente la persona, l’art. 4 della Convenzione attribuisce la residenza guardando prima all’abitazione permanente e poi al centro degli interessi vitali.
Trasferirsi a San Marino: perché la residenza anagrafica non basta
Il titolo di residenza ottenuto a San Marino non sposta da solo la residenza fiscale: per l’Italia contano la cancellazione dall’anagrafe e la situazione effettiva della persona, e il peso di questi elementi è cambiato nel tempo.
Fino al periodo d’imposta 2023 l’iscrizione nell’anagrafe della popolazione residente era presunzione assoluta: finché non risultava la cancellazione, il trasferimento all’estero non rilevava, salvo il tie-breaker delle Convenzioni contro le doppie imposizioni. Dal 2024 la presunzione è relativa, ma chi resta iscritto deve provare, con elementi oggettivi, di non aver avuto in Italia per la maggior parte dell’anno né residenza civilistica, né domicilio, né presenza fisica (circolare dell’Agenzia delle Entrate 4 novembre 2024, n. 20/E, par. 2.1.4).
Il regime precedente emerge da Cass., ord. 3 settembre 2026, n. 24972. Una contribuente sposata con un residente sammarinese, titolare di permesso di soggiorno permanente e occupata dal 2007 presso un ente di San Marino, non era stata cancellata dall’anagrafe italiana né iscritta all’AIRE. La Corte ha negato che il permesso di soggiorno prevalesse sul dato anagrafico e ha confermato, per gli anni 2008-2010, le sanzioni per l’omessa compilazione del quadro RW, anche se le somme erano già state assoggettate a imposta in Italia.
La pronuncia applica la norma anteriore al 2024 e non descrive il test attuale, ma ricorda che la mancata cancellazione espone tuttora a una presunzione di residenza. Per procedura ed effetti della cancellazione si rinvia alla guida sull’iscrizione all’AIRE.
Come l’Italia verifica la residenza fiscale di chi vive a San Marino
Per chi vive a San Marino e continua a frequentare l’Italia, accanto al domicilio rileva dal 2024 la presenza fisica, che prescinde dal motivo della permanenza e conta anche per frazioni di giorno.
I quattro criteri alternativi sono descritti nella guida sui criteri dell’art. 2 TUIR. La presenza fisica radica la residenza quando la persona è in Italia per 183 giorni (184 negli anni bisestili), anche non consecutivi e senza che ricorrano residenza, domicilio o iscrizione anagrafica. Secondo la circolare 20/E del 2024 conta ogni giorno in cui ci si trova nel territorio per una frazione qualsiasi: chi atterra alle 23:00 del 1° luglio e riparte all’una del 31 dicembre di un anno bisestile accumula 184 giorni. Fanno eccezione le presenze meramente temporanee od occasionali, come lo scalo aereo.
La stessa circolare considera i lavoratori residenti in uno Stato confinante che ogni giorno varcano la frontiera per lavorare in Italia: presenti per una frazione di giorno per la maggior parte dell’anno, possono radicare la residenza italiana, e se anche l’altro Stato li considera residenti il conflitto si risolve con la Convenzione. Lo stesso schema può riguardare chi abita a San Marino e lavora in Italia ogni giorno; chi vuole escluderlo deve documentare che i giorni trascorsi in Italia non raggiungono la soglia. Il caso inverso, del residente in Italia che lavora a San Marino, è trattato nella guida sui lavoratori frontalieri.
Quali elementi rafforzano o indeboliscono la prova della residenza a San Marino
La prova si valuta sull’insieme degli elementi, e il peso di ciascuno dipende dal livello di analisi: prima il test interno dell’art. 2 TUIR, poi, se anche San Marino considera residente la stessa persona, la Convenzione.
La tabella ordina i principali elementi indicati dalla circolare 20/E del 2024 e dall’art. 4 della Convenzione, con l’effetto di ciascuno nei due livelli.
| Elemento | Art. 2 TUIR (dal 2024) | Convenzione (art. 4, par. 2) | Riferimento |
|---|---|---|---|
| Coniuge, figli o convivente in Italia | Rileva per il domicilio, che guarda alle relazioni personali e familiari: vi rientrano coniugio, unione civile e convivenza stabile. | Rileva nel centro degli interessi vitali, solo se si ha un’abitazione permanente in entrambi gli Stati. | Circ. 20/E/2024, par. 2.1.1; Convenzione, art. 4, par. 2, lett. a) |
| Abitazione in Italia a disposizione, con utenze attive | Segnale di legame con l’Italia: se vi si rientra nei fine settimana, può contribuire a configurare il domicilio anche dopo l’iscrizione all’AIRE. | L’abitazione permanente in un solo Stato attribuisce la residenza a quello Stato; se è in entrambi si passa al centro degli interessi vitali. | Circ. 20/E/2024, par. 2.1.1; Convenzione, art. 4, par. 2, lett. a) |
| Giorni trascorsi in Italia | Presenza fisica come criterio autonomo: 183 giorni (184 negli anni bisestili), anche non consecutivi e per frazioni di giorno. | Il soggiorno abituale rileva solo se non si ha un’abitazione permanente in alcuno Stato o il centro degli interessi vitali non è determinabile. | Circ. 20/E/2024, par. 2.1.2; Convenzione, art. 4, par. 2, lett. b) |
| Lavoro svolto in Italia con rientro serale a San Marino | Conta la presenza anche per frazioni di giorno: può bastare a radicare la residenza italiana. | Se San Marino considera residente la stessa persona, il conflitto si risolve con le regole dell’art. 4. | Circ. 20/E/2024, parr. 2.1.2 e 3 |
| Patrimonio e attività economiche in Italia | Per il domicilio le relazioni personali e familiari prevalgono su quelle economiche. | Le relazioni economiche rilevano nel centro degli interessi vitali, se si arriva a quel passaggio. | Circ. 20/E/2024, par. 2.1.1; Convenzione, art. 4, par. 2, lett. a) |
| Iscrizione non cancellata nell’anagrafe italiana | Dal 2024 è presunzione relativa: si supera provando che per la maggior parte dell’anno mancano residenza civilistica, domicilio e presenza fisica. Fino al 2023 era assoluta. | Può essere superata dalle regole della Convenzione, se anche San Marino considera residente la persona. | Circ. 20/E/2024, parr. 2.1.4, 2.3 e 3 |
Il test interno ha una conseguenza pratica. Chi è rimasto iscritto all’anagrafe italiana supera la presunzione solo dimostrando l’assenza di tutti gli altri criteri: una casa con utenze attive in cui si torna nei fine settimana può contribuire a fondare il domicilio, anche dopo l’iscrizione all’AIRE. La Convenzione interviene dopo, e solo se San Marino considera residente la stessa persona. In quel caso l’abitazione permanente prevale sugli altri criteri, mentre le relazioni economiche contano soltanto se la persona ha un’abitazione permanente in entrambi gli Stati.
Ne deriva che chi abita a San Marino ma conserva un’abitazione stabile in Italia non deve soltanto provare l’effettività del trasferimento: se anche San Marino lo considera residente, il confronto si sposta sulle relazioni personali ed economiche nei due Stati.
Doppia residenza: cosa prevede la Convenzione Italia-San Marino
La Convenzione Italia-San Marino risolve la doppia residenza con la sequenza dell’art. 4, par. 2, ma si applica solo dal 2014 e non prevede il frazionamento dell’anno.
Firmata a Roma il 21 marzo 2002 e modificata dal Protocollo del 13 giugno 2012, è entrata in vigore il 3 ottobre 2013 e, ai sensi dell’art. 30, produce effetti dal 1° gennaio 2014. Per gli anni precedenti, come gli anni 2008-2010 esaminati da Cass. n. 24972/2026, la Convenzione non si applica.
L’art. 4, par. 1, considera residente chi è assoggettato a imposta in uno Stato a motivo di domicilio, residenza, sede di direzione o criteri analoghi, ed esclude chi vi è soggetto soltanto per i redditi di fonte locale. Il conflitto sorge quando entrambi gli Stati qualificano la persona come residente.
In quel caso il par. 2 attribuisce la residenza allo Stato in cui la persona ha un’abitazione permanente. Se ne ha una in entrambi, conta lo Stato con cui ha le relazioni personali ed economiche più strette. In difetto, si guarda al soggiorno abituale e poi alla nazionalità; se non basta, decidono le autorità competenti dei due Stati. Il funzionamento di questi criteri è illustrato nelle guide sulle tie-breaker rules per la doppia residenza e sul centro degli interessi vitali.
A differenza delle Convenzioni con Germania, Svizzera e Panama, l’art. 4 non prevede il frazionamento del periodo d’imposta (circolare 20/E del 2024, par. 3). Il Protocollo del 2012 impegna inoltre i due Stati a esaminare le fattispecie applicative dell’art. 4, tenendo conto della particolare situazione socio-economica e geografica dei due Paesi.
I titoli di residenza sammarinesi e il loro effetto sulla residenza fiscale italiana
Nessun titolo rilasciato da San Marino attribuisce di per sé una residenza fiscale riconosciuta dall’Italia: ciascuno regola il soggiorno o il regime fiscale sammarinese, mentre per l’Italia restano i criteri dell’art. 2 TUIR e, in caso di conflitto, l’art. 4 della Convenzione.
La tabella ordina i titoli indicati dal Dipartimento Affari Esteri sammarinese e la residenza fiscale non domiciliata.
| Titolo | Che cos’è | Perché non chiude il tema italiano |
|---|---|---|
| Permesso di soggiorno | Titolo temporaneo da 3 a 12 mesi, rinnovabile, per turismo, lavoro, ricongiungimento o convivenza, con permessi speciali per studio, sport e altri motivi. | Non è una residenza: la permanenza in Italia o altrove resta da provare con i criteri dell’art. 2 TUIR. |
| Residenza ordinaria o elettiva | Permesso di permanenza stabile. L’ordinaria è prevista, tra gli altri casi, per il ricongiungimento con un cittadino sammarinese o per ruoli dirigenziali; l’elettiva richiede un investimento immobiliare o finanziario e dopo dieci anni si trasforma in residenza ordinaria. | Attribuisce lo status secondo la legge sammarinese. Per l’Italia contano i criteri dell’art. 2 TUIR e, se San Marino considera residente la stessa persona, l’art. 4 della Convenzione. |
| Residenza atipica (regime agevolato e pensionati) | Per stranieri che non sono mai stati residenti fiscali a San Marino e producono redditi all’estero; per i pensionati, provenienti da Paesi dell’Unione europea, dalla Svizzera o da altri Stati indicati dal Congresso di Stato. Richiede una polizza sanitaria, esclude l’impiego pubblico e i contributi dello Stato. | Il regime sammarinese non vincola l’Italia: il conflitto di residenza si risolve con la Convenzione, non con il titolo ottenuto. |
| Residenza fiscale non domiciliata (RFND) | Permesso temporaneo di soggiorno da 30 a 150 giorni nell’anno solare, concesso per soggiorni in alberghi di categoria elevata, con decadenza al 31 dicembre (L. sammarinese 132/2023, artt. 12 e 13). | Con un soggiorno massimo di 150 giorni all’anno non radica da solo il centro della vita a San Marino. La norma fa salvi gli accordi internazionali contro le doppie imposizioni. |
I requisiti economici dei pensionati non sono trattati qui: si rinvia alla guida sulla residenza atipica per pensionati.
Assistenza sanitaria
Per ottenere la residenza elettiva o atipica San Marino richiede una polizza sanitaria, e chi la ottiene non accede ai contributi dello Stato. Gli effetti sull’assistenza sanitaria italiana dipendono dalla copertura nel Paese di residenza e dalle regole applicabili al caso e sono trattati nella guida sull’assistenza sanitaria degli iscritti AIRE.
Lavoratori autonomi: il rischio se l’attività resta diretta dall’Italia
Trasferire la residenza personale a San Marino non sposta automaticamente anche l’imposizione dell’attività: l’art. 14 della Convenzione assoggetta a imposta i redditi professionali nello Stato di residenza, ma consente l’imposizione anche nell’altro Stato secondo la sua legislazione interna.
Chi continua a lavorare per clienti italiani deve quindi verificare se, in base alle norme interne italiane, i compensi restino imponibili in Italia; la doppia imposizione si elimina con le regole dell’art. 23. Se l’attività passa da una società sammarinese, l’art. 73, comma 3, del TUIR considera residenti in Italia le società che per la maggior parte del periodo d’imposta vi hanno la sede legale, la sede di direzione effettiva, cioè la continua e coordinata assunzione delle decisioni strategiche, o la gestione ordinaria in via principale (circolare 20/E del 2024, parte II). Per l’IVA sulle operazioni con San Marino si veda la guida sulla fatturazione verso San Marino.
Stai valutando di trasferirti a San Marino?
La residenza fiscale dipende da abitazione, relazioni familiari, presenza fisica e dal quadro complessivo del tuo caso. Descrivici la tua situazione: valutiamo i profili fiscali italiani, mentre per la normativa sammarinese serve un professionista locale.
Descrivi la tua situazione →Domande frequenti
Basta la residenza anagrafica a San Marino per non essere residenti in Italia?
No. Per l’Italia conta l’art. 2 TUIR: chi ha in Italia residenza civilistica, domicilio o presenza fisica per la maggior parte dell’anno è residente, a prescindere dal titolo sammarinese. Se anche San Marino lo considera residente, il conflitto si risolve con l’art. 4 della Convenzione.
San Marino è nella black list italiana?
No: San Marino è stato eliminato dall’elenco del DM 4 maggio 1999 con decreto del 12 febbraio 2014, pubblicato in Gazzetta Ufficiale il 24 febbraio 2014. Non opera quindi la presunzione di residenza dell’art. 2, comma 2-bis, TUIR; restano però i criteri ordinari dell’art. 2, comma 2, e la prova a carico di chi resta iscritto all’anagrafe italiana.
Chi vive a San Marino e lavora ogni giorno in Italia può essere residente in Italia?
Sì, è possibile. Dal 2024 la presenza fisica in Italia per 183 giorni (184 negli anni bisestili), anche non consecutivi e contando le frazioni di giorno, radica da sola la residenza italiana. Se San Marino lo considera residente, il conflitto si risolve con le regole della Convenzione.
Da quando si applica la Convenzione Italia-San Marino?
Dal 1° gennaio 2014. La Convenzione, firmata nel 2002 e modificata dal Protocollo del 2012, è entrata in vigore il 3 ottobre 2013 e si applica alle imposte sul reddito dal 1° gennaio dell’anno successivo (art. 30). Per gli anni precedenti non può essere invocata.
Cosa succede se resto iscritto all’anagrafe italiana?
Dal 2024 l’iscrizione è una presunzione relativa di residenza: puoi superarla provando, con elementi oggettivi, di non aver avuto in Italia per la maggior parte dell’anno residenza civilistica, domicilio o presenza fisica. Fino al 2023 era una presunzione assoluta, come nel caso deciso da Cass. n. 24972/2026.
Si può chiedere all’Agenzia un parere preventivo sulla residenza?
No. Secondo la circolare 20/E del 2024 l’accertamento della residenza richiede un riscontro di elementi di fatto che non può essere svolto in sede di interpello, e le istanze che chiedono di verificare la residenza sono inammissibili (circolare 9/E del 2016).
Fonti e riferimenti
- Testo unico delle imposte sui redditi (D.P.R. 22 dicembre 1986, n. 917): art. 2, commi 2 e 2-bis; art. 73, comma 3.
- D.Lgs. 27 dicembre 2023, n. 209: art. 1 (riscrittura dell’art. 2, comma 2, TUIR), art. 2 (art. 73 TUIR) e art. 7 (applicazione dal 1° gennaio 2024).
- Decreto del Ministro delle finanze 4 maggio 1999 (Stati e territori a regime fiscale privilegiato) e Decreto del Ministro dell’economia e delle finanze 12 febbraio 2014 (eliminazione di San Marino dall’elenco), pubblicato nella Gazzetta Ufficiale n. 45 del 24 febbraio 2014.
- Convenzione tra la Repubblica italiana e la Repubblica di San Marino per evitare le doppie imposizioni in materia di imposte sul reddito e per prevenire le frodi fiscali, firmata a Roma il 21 marzo 2002, con Protocollo di modifica firmato a Roma il 13 giugno 2012, ratificata con legge 19 luglio 2013, n. 88 (Gazzetta Ufficiale n. 177 del 30 luglio 2013): artt. 4, 14, 23 e 30; Protocollo di modifica, art. VI, punto 1 del nuovo Protocollo aggiuntivo.
- Agenzia delle Entrate, circolare 4 novembre 2024, n. 20/E: premessa; parte I, parr. 2.1.1, 2.1.2, 2.1.4, 2.2, 2.3 e 3; parte II, par. 2. La circolare richiama la circolare 1° aprile 2016, n. 9/E sull’inammissibilità degli interpelli in materia di residenza.
- Corte di cassazione, ordinanza 3 settembre 2026, n. 24972.
- Repubblica di San Marino, legge 15 settembre 2023, n. 132: artt. 12 e 13 (residenza fiscale non domiciliata).
- Repubblica di San Marino, Dipartimento Affari Esteri, pagina ufficiale su permessi di soggiorno, residenze e cittadinanza.
