
Box 3 per chi vive in Olanda con beni in Italia: calcolo 2026, franchigia, immobili italiani, riduzione convenzionale e anno di trasferimento.
Chi risiede nei Paesi Bassi è soggetto al Box 3 anche su conti, titoli e immobili in Italia: l’imposta colpisce un rendimento forfettario del patrimonio al 1° gennaio, oltre la franchigia. Per gli immobili italiani la Convenzione prevede una riduzione proporzionale dell’imposta olandese.
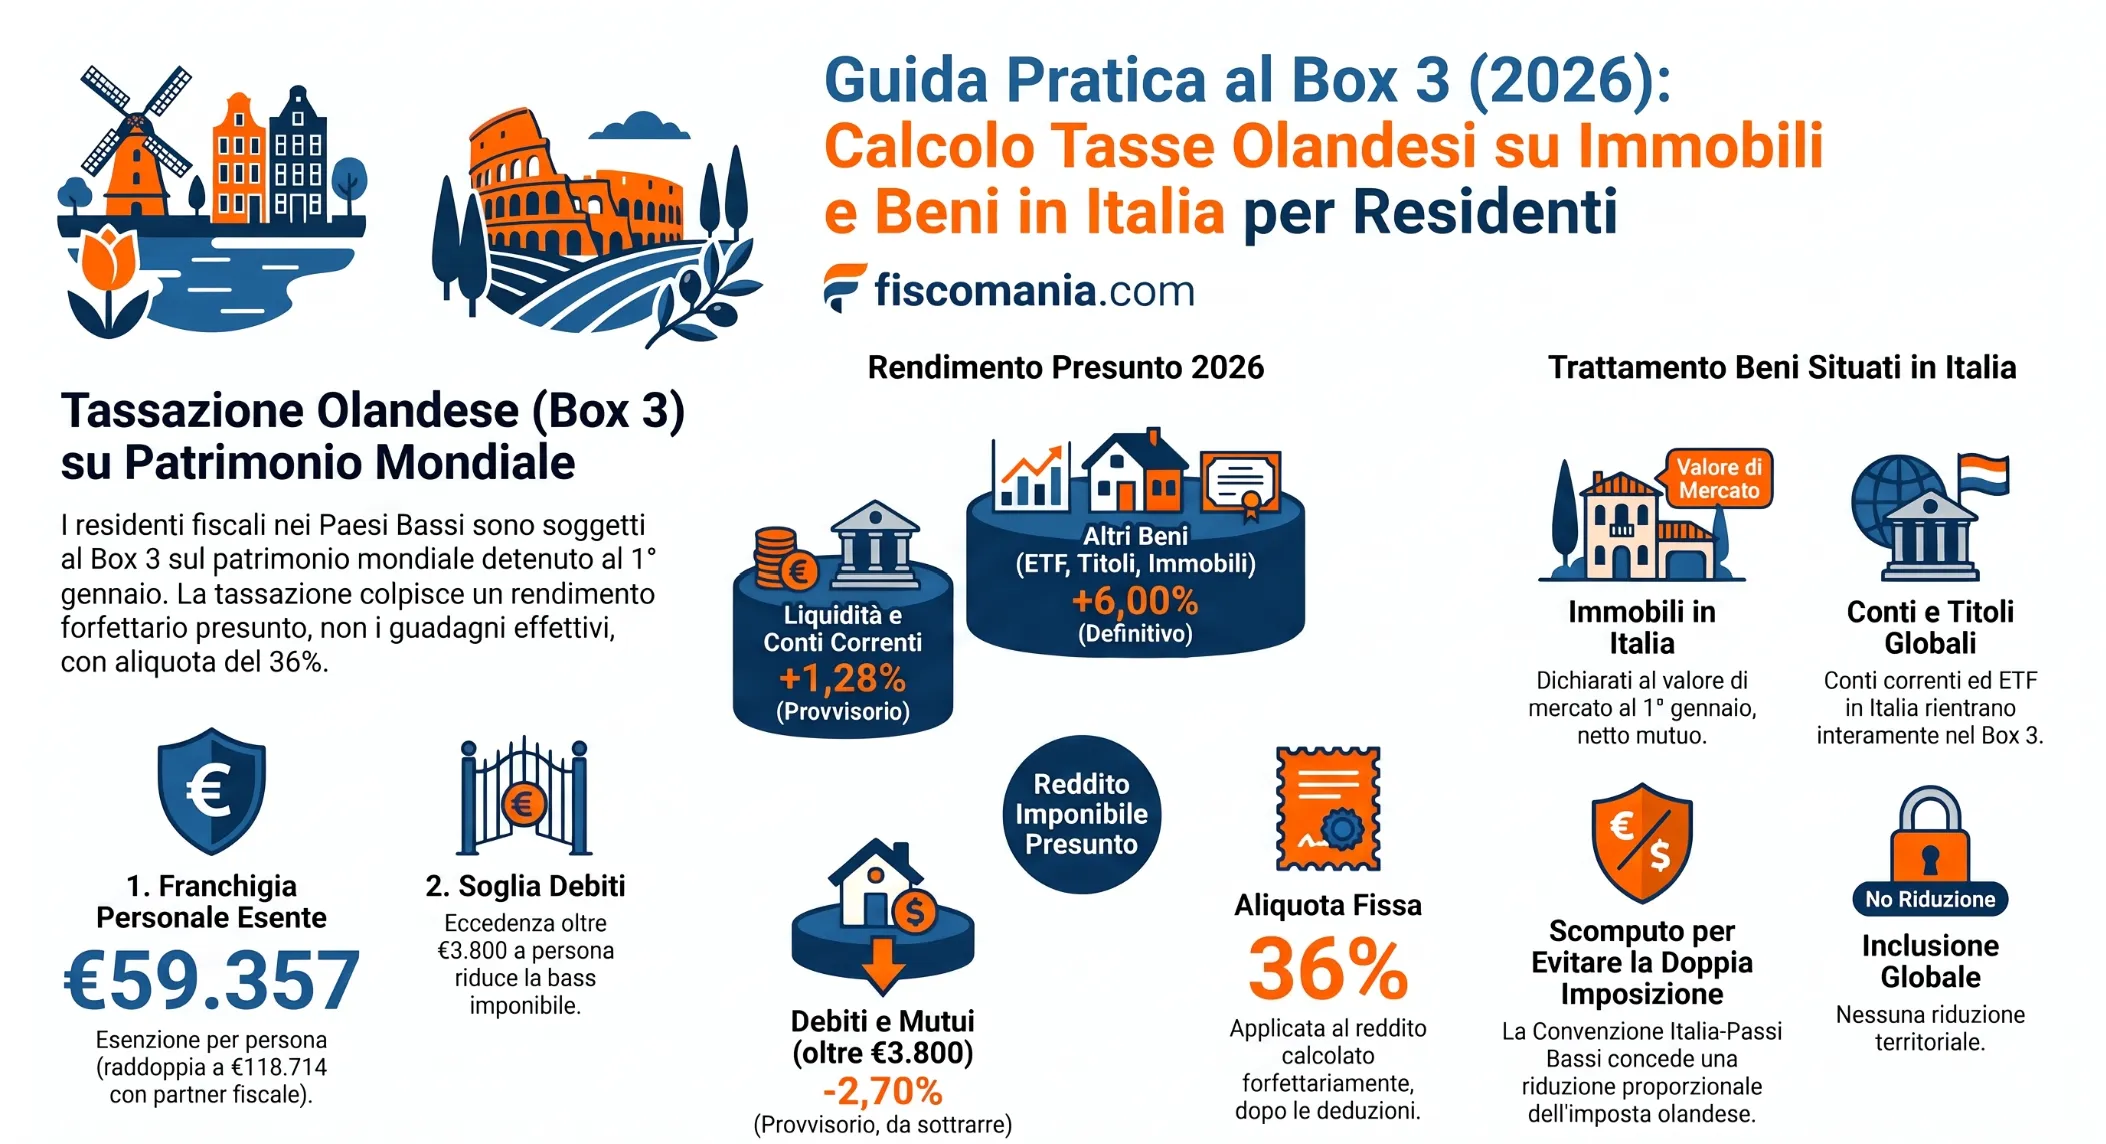
Chi diventa residente nei Paesi Bassi dichiara in Box 3 tutti i beni posseduti nel mondo, Italia compresa, al loro valore del 1° gennaio. Su conti, titoli e immobili, al netto dei debiti oltre la soglia di € 3.800, si calcola un rendimento presunto per categoria e l’imposta è del 36%, dopo la franchigia di € 59.357 per persona nel 2026. Gli immobili italiani, tassabili anche in Italia ai sensi degli artt. 6 e 23 par. 1 della Convenzione del 1990, danno diritto a una riduzione ex art. 24 par. 2, calcolata al netto dei mutui ipotecari. Le percentuali per conti e debiti sono provvisorie e la riforma del 2028 non è ancora legge.
Quali beni italiani entrano nel Box 3
Quali beni italiani entrano nel Box 3
Chi risiede nei Paesi Bassi è soggetto all’imposta olandese sul reddito mondiale (art. 2.1 Wet IB). Nel Box 3 contano quindi anche i beni che si trovano in Italia, senza distinzione di luogo.
Beni inclusi ed esclusi
Il Box 3 considera tre categorie: liquidità (conti correnti e depositi), altri beni (titoli, ETF, immobili, crediti) e debiti. Il contante è esente fino a €672 per persona (€1.344 con partner fiscale). Una partecipazione pari ad almeno il 5% in una società non rientra nel Box 3, ma nel Box 2, con aliquota del 24,5% fino a €68.843 (€137.686 con partner fiscale) e del 31% oltre (artt. 2.12, 2.14 e 4.6 Wet IB).
Fino al 2024 i titolari del 30% ruling potevano optare per la non residenza parziale, limitando il Box 3 ai soli beni olandesi. L’opzione non è più prevista dal 1° gennaio 2025 (art. 2.6 Wet IB): chi ha il 30% ruling per gli impatriati è tassato nel Box 3 anche sui beni italiani.
Immobili italiani: valore e mutuo
Gli immobili sono valutati al valore nel traffico economico (waarde in het economische verkeer), cioè al valore di mercato al 1° gennaio (art. 5.19 Wet IB). La norma richiede il valore di mercato, non il costo storico. Come prassi prudenziale, conviene poter documentare il valore dichiarato: sono utili il prezzo di un acquisto recente, la valutazione di un professionista o i prezzi di immobili comparabili. Per un acquisto lontano nel tempo il prezzo originario non rappresenta il valore corrente.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
