
Hai obbligazioni presso un broker estero? Come trattare ratei, cedole e plusvalenze, ricostruire l’imponibile ed evitare errori dichiarativi.
Quando acquisti un’obbligazione tra due cedole, il prezzo comprende anche gli interessi maturati prima del tuo acquisto. Il trattamento fiscale del rateo dipende dalla disciplina applicabile al titolo e deve essere distinto da quello delle plusvalenze.
Chi acquista obbligazioni sul mercato secondario tramite un intermediario estero può trovare nel rendiconto due importi separati: il corso secco del titolo e il rateo interessi corrisposto al venditore. Alla successiva scadenza può invece ricevere l’intera cedola prevista dal regolamento del prestito.
Per individuare il reddito soggetto a imposta in Italia non basta confrontare gli incassi con gli addebiti riportati dal broker. Occorre verificare la qualificazione del titolo, il regime fiscale applicabile e la rilevanza dei ratei al momento dell’acquisto, dell’incasso e dell’eventuale cessione.
La stessa ricostruzione è necessaria per conciliare i movimenti del portafoglio con la dichiarazione dei redditi e con le eventuali informazioni trasmesse dalle amministrazioni finanziarie estere.
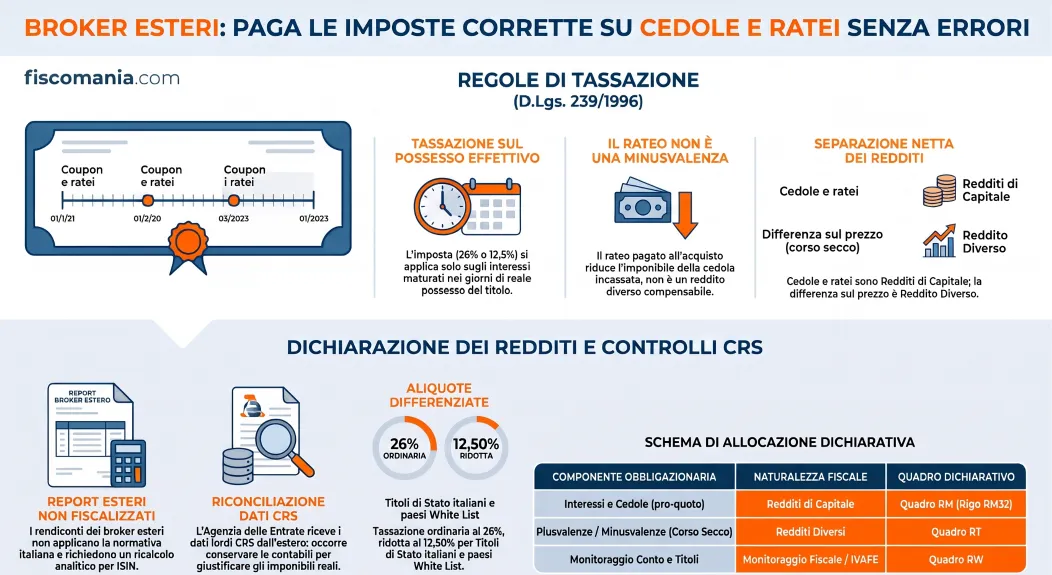
Negli ultimi anni mi capita sempre più spesso di analizzare portafogli detenuti presso broker come Interactive Brokers, Trade Republic, Scalable Capital o altri intermediari esteri. Uno degli errori più frequenti riguarda proprio la gestione fiscale dei ratei obbligazionari e delle cedole incassate dopo l’acquisto del titolo.
Rateo interessi: cosa si paga quando si acquista un’obbligazione
Quando un’obbligazione viene acquistata sul mercato secondario tra due scadenze cedolari, il compratore normalmente corrisponde al venditore anche gli interessi maturati dall’inizio del periodo di godimento fino alla data di regolamento dell’operazione. Questa componente prende il nome di rateo interessi.
Per comprendere l’importo effettivamente addebitato dal broker occorre distinguere:
- Corso secco: prezzo di negoziazione dell’obbligazione, al netto degli interessi maturati.
- Rateo interessi: quota della cedola maturata fino al regolamento della compravendita, calcolata secondo la convenzione prevista per il titolo.
- Prezzo tel quel: somma del corso secco e del rateo, che rappresenta il controvalore dell’operazione prima di eventuali commissioni.
La distinzione è illustrata anche da Borsa Italiana nelle modalità di calcolo dei ratei.
Un esempio di acquisto tra due cedole
Consideriamo un’obbligazione con valore nominale di 10.000 euro, tasso annuo fisso del 4% e cedole semestrali di 200 euro.
Il titolo viene acquistato a un corso secco del 98%, quando è già trascorsa esattamente metà del periodo cedolare. Ipotizzando un rateo proporzionale di 100 euro, il compratore sostiene:
- 9.800 euro per il titolo;
- 100 euro per il rateo interessi;
- 9.900 euro come controvalore complessivo, escluse le commissioni.
Alla successiva scadenza, se mantiene il diritto alla cedola, l’investitore riceve 200 euro lordi, benché abbia posseduto il titolo soltanto durante la seconda metà del periodo.
La differenza tra cedola incassata e rateo corrisposto ha un preciso significato economico, ma non determina automaticamente il reddito imponibile. Per stabilirne il trattamento tributario occorre applicare la disciplina prevista per la specifica obbligazione.
Come si tassano i ratei e le cedole obbligazionarie
Per determinare la tassazione delle cedole e dei ratei occorre distinguere la disciplina generale dei redditi di capitale dalle disposizioni speciali applicabili alle obbligazioni. Il fatto che il titolo sia detenuto presso un broker estero non modifica, di per sé, la natura fiscale dei proventi.
Un’obbligazione emessa da una società estera e un’obbligazione detenuta presso un intermediario non residente non rappresentano necessariamente la stessa fattispecie. Anche un titolo emesso da un soggetto italiano può essere acquistato attraverso un broker estero. La residenza dell’emittente, le caratteristiche dello strumento e l’intervento di eventuali sostituti d’imposta devono essere valutati separatamente per individuare il regime fiscale applicabile.
L’art. 44, comma 1, lett. b), del TUIR qualifica gli interessi e gli altri proventi delle obbligazioni come redditi di capitale. L’art. 45 stabilisce il principio generale secondo cui tali redditi sono imponibili per l’ammontare percepito, senza deduzione di spese e oneri. Per numerosi titoli obbligazionari interviene, tuttavia, una disciplina speciale che attribuisce rilievo al periodo di effettivo possesso.
Obbligazioni soggette al D.Lgs. 239/1996
L’art. 2 del D.Lgs. 239/1996 prevede l’applicazione dell’imposta sostitutiva sugli interessi e sugli altri proventi delle obbligazioni rientranti nel suo ambito, per la parte maturata durante il periodo di possesso del titolo.
Questa previsione è fondamentale quando l’investitore acquista un’obbligazione tra due scadenze cedolari.
Il rateo corrisposto al venditore rappresenta gli interessi maturati prima dell’acquisto. La successiva cedola comprende invece anche la quota relativa al periodo in cui il compratore non possedeva ancora il titolo.
Per i proventi soggetti a questa disciplina, occorre quindi ricostruire la parte maturata durante l’effettiva detenzione, anziché assumere automaticamente l’intera cedola come reddito imponibile dell’acquirente.
La medesima impostazione emerge dalle istruzioni dell’Agenzia delle Entrate relative ai proventi obbligazionari non assoggettati all’imposta sostitutiva da parte di un intermediario: devono essere considerati quelli maturati nel periodo di possesso e incassati, anche implicitamente, nell’anno d’imposta.
Il riferimento riguarda, tra gli altri, i titoli obbligazionari emessi da soggetti non residenti, nei limiti e alle condizioni stabilite dal decreto.
Obbligazioni e proventi soggetti ad altre disposizioni
Non ogni strumento di debito segue necessariamente la disciplina del D.Lgs. 239/1996. È indispensabile verificare la qualificazione fiscale del titolo e l’eventuale applicazione della ritenuta prevista dall’art. 26 del D.P.R. 600/1973 o delle disposizioni sui redditi di capitale percepiti dall’estero.
Quando non trova applicazione una regola speciale di attribuzione dei proventi al periodo di possesso, non è possibile sottrarre automaticamente il rateo pagato dall’importo della cedola facendo riferimento al solo principio economico dell’operazione.
Occorre inoltre distinguere i redditi di capitale dalle eventuali plusvalenze e minusvalenze derivanti dalla negoziazione, disciplinate dagli artt. 67 e 68 del TUIR. Si tratta di categorie reddituali differenti, con regole proprie di determinazione.
Per un inquadramento generale è possibile consultare la guida alla tassazione dei redditi finanziari di fonte estera.
La tabella sintetizza le verifiche necessarie.
| Fattispecie | Disciplina | Trattamento fiscale | Riferimento |
|---|---|---|---|
| Obbligazioni rientranti nel regime speciale | Imposta sostitutiva sui proventi obbligazionari | Rileva la quota dei proventi maturata durante il periodo di possesso, secondo le condizioni previste dalla normativa. | Art. 2, D.Lgs. 239/1996 |
| Titoli e proventi soggetti ad altre disposizioni | Regole generali o specifiche sui redditi di capitale | Il rateo non può essere sottratto automaticamente dalla cedola senza una disposizione applicabile che ne giustifichi il trattamento. | Artt. 44-45 TUIR; art. 26, D.P.R. 600/1973 |
| Plusvalenze e minusvalenze sulla negoziazione | Regime dei redditi diversi finanziari | Il risultato della compravendita deve essere determinato separatamente dalle componenti fiscalmente qualificate come redditi di capitale. | Artt. 67-68 TUIR |
Attenzione: il rateo non è una minusvalenza finanziaria
Il rateo interessi pagato all’acquisto di un’obbligazione non può essere considerato automaticamente una minusvalenza compensabile con altri redditi diversi. Per i titoli soggetti al D.Lgs. 239/1996, la quota di interessi maturata durante il periodo di possesso assume rilievo nella determinazione dei proventi imponibili secondo la disciplina speciale. È quindi necessario verificare il trattamento del rateo prima di riportarlo nella dichiarazione dei redditi, evitando di confondere la componente interessi con il risultato della compravendita.
Ai fini delle aliquote, il regime ordinario dei proventi obbligazionari prevede generalmente il 26%, mentre per i titoli pubblici italiani e per determinati titoli pubblici esteri, in presenza dei requisiti normativi, trova applicazione il 12,50%.
Dal 1° gennaio 2027, le disposizioni del D.Lgs. 239/1996 sono riordinate, per quanto qui rileva, negli artt. 62-66 del D.Lgs. 33/2025, nell’ambito del Testo unico in materia di versamenti e riscossione.
Acquisto di obbligazioni tra due cedole: esempio di calcolo fiscale
Quando un’obbligazione viene acquistata tra due scadenze cedolari, la determinazione del reddito imponibile richiede di distinguere gli interessi maturati prima dell’acquisto da quelli riferibili all’effettivo periodo di possesso. Per i titoli soggetti al D.Lgs. 239/1996, questa distinzione assume rilevanza fiscale e non soltanto economica.
Esempio: acquisto sul mercato secondario e incasso della prima cedola
Consideriamo una persona fisica fiscalmente residente in Italia che acquista, attraverso un broker estero, un’obbligazione con le seguenti caratteristiche:
- Valore nominale: 10.000 euro.
- Tasso di interesse annuo: 4%.
- Cedole semestrali: 200 euro lordi.
- Corso secco di acquisto: 98%.
- Data di regolamento dell’acquisto: 1° aprile.
- Ultima cedola: 1° gennaio.
- Cedola successiva: 1° luglio.
Ipotizziamo che il titolo rientri nella disciplina del D.Lgs. 239/1996, sia soggetto all’aliquota del 26% e che il broker estero non applichi l’imposta sostitutiva italiana. Il contribuente opera al di fuori dell’attività d’impresa. Per semplicità escludiamo commissioni, ritenute estere e differenze di cambio, adottando la convenzione di calcolo 30/360.
Il prospetto riepiloga i movimenti e la determinazione dell’imponibile.
| Operazione | Calcolo | Importo |
|---|---|---|
| Corso secco di acquisto | 10.000 × 98% | 9.800 € |
| Rateo interessi pagato al venditore | 200 × 90/180 | 100 € |
| Controvalore complessivo dell’acquisto | 9.800 + 100 | 9.900 € |
| Cedola lorda incassata il 1° luglio | 10.000 × 4% × 180/360 | 200 € |
| Interessi maturati durante il possesso | 200 × 90/180 | 100 € |
| Imposta sostitutiva italiana da determinare | 100 × 26% | 26 € |
Perché il reddito imponibile è di 100 euro e non di 200 euro?
L’investitore incassa materialmente una cedola di 200 euro, ma soltanto 100 euro rappresentano gli interessi maturati durante il periodo in cui ha posseduto l’obbligazione.
Gli altri 100 euro corrispondono alla quota maturata prima dell’acquisto e già riconosciuta economicamente al precedente possessore attraverso il rateo.
Nel caso ipotizzato, il reddito imponibile è pari a 100 euro, corrispondenti agli interessi maturati durante il periodo di effettivo possesso dell’obbligazione. Il trattamento deriva dall’art. 2, commi 1 e 1-bis, e dall’art. 4, comma 2, del D.Lgs. 239/1996, secondo la fattispecie applicabile. Quest’ultima disposizione disciplina espressamente la dichiarazione dei proventi maturati nel periodo di possesso e incassati, anche implicitamente, quando non sia stata applicata l’imposta sostitutiva. Nell’esempio, l’imposta italiana calcolata al 26% ammonta a 26 euro.
Il calcolo è coerente con le istruzioni dell’Agenzia delle Entrate relative ai proventi obbligazionari non assoggettati a imposta sostitutiva, che attribuiscono rilevanza alla quota maturata nel periodo di possesso e incassata nell’anno.
Il rateo di 100 euro non viene quindi trattato come una minusvalenza finanziaria da compensare nel Quadro RT. Rileva, nella fattispecie descritta, per individuare la quota della cedola fiscalmente attribuibile all’acquirente.
Occorre infine distinguere il trattamento degli interessi da quello del prezzo dell’obbligazione: i 9.800 euro corrisposti per il corso secco costituiscono una componente distinta, da considerare nella determinazione del risultato fiscale dell’eventuale cessione o rimborso, secondo le regole applicabili.
Vendita prima della cedola e rimborso a scadenza: cosa cambia fiscalmente
La cessione di un’obbligazione prima dello stacco della cedola e il suo rimborso a scadenza possono generare redditi appartenenti a categorie fiscali differenti. Per determinare correttamente l’imponibile occorre distinguere gli interessi maturati durante il possesso dalle eventuali plusvalenze o minusvalenze derivanti dalla differenza tra prezzo di acquisto e valore di cessione o rimborso.
Questa distinzione deriva dagli artt. 44, 67, comma 1, lett. c-ter), e 68, commi 6 e 7, del TUIR.
Cessione sul mercato secondario: come trattare il rateo maturato
Quando l’investitore vende un’obbligazione tra due date cedolari, il corrispettivo comprende normalmente il corso secco e il rateo interessi riconosciuto dall’acquirente.
Ai sensi dell’art. 68, comma 7, lett. a), TUIR, nella determinazione delle plusvalenze e minusvalenze devono essere scomputati i redditi di capitale maturati ma non riscossi, tanto dal corrispettivo di cessione quanto dal costo di acquisto.
Per le obbligazioni soggette al D.Lgs. 239/1996, gli interessi maturati nel periodo di possesso e incassati implicitamente attraverso la vendita conservano la propria qualificazione di redditi di capitale, secondo l’art. 4, comma 2, del decreto.
Riprendiamo l’obbligazione dell’esempio precedente, ipotizzando che venga venduta prima della scadenza cedolare:
| Componente | Acquisto | Vendita |
|---|---|---|
| Corso secco | 9.800 € | 9.900 € |
| Rateo interessi | 100 € | 150 € |
| Controvalore complessivo | 9.900 € | 10.050 € |
Esempio illustrativo: acquisto il 1° aprile, vendita il 16 maggio, convenzione 30/360, assenza di commissioni, imposte e differenze di cambio.
Il risultato economico complessivo è positivo per 150 euro, ma fiscalmente si distinguono due componenti:
- 50 euro di interessi, corrispondenti al rateo maturato durante il possesso (150 – 100), rilevanti come reddito di capitale.
- 100 euro di plusvalenza, derivanti dalla differenza tra il corso secco di vendita e quello di acquisto (9.900 – 9.800), rilevanti come reddito diverso.
La separazione impedisce che gli interessi incorporati nel prezzo vengano erroneamente considerati una plusvalenza finanziaria.
Detenzione fino alla scadenza: il trattamento del rimborso
Quando l’obbligazione viene mantenuta fino al rimborso, occorre considerare anche la differenza tra il prezzo di emissione, il costo di acquisto sul mercato secondario e il valore rimborsato dall’emittente.
L’art. 45, comma 1, TUIR riconduce ai redditi di capitale anche la differenza tra il valore di rimborso e il prezzo di emissione, secondo le condizioni previste dalla disposizione.
Se, ad esempio, un’obbligazione originariamente emessa alla pari viene acquistata sul mercato a 9.800 euro e successivamente rimborsata a 10.000 euro, la differenza positiva di 200 euro costituisce, nell’ipotesi ordinaria descritta, una plusvalenza da rimborso.
Il trattamento cambia quando il titolo è stato emesso sotto la pari: il disaggio di emissione può costituire reddito di capitale e deve essere distinto dall’eventuale differenza dovuta al prezzo pagato dall’investitore sul mercato secondario.
Le minusvalenze derivanti dalla negoziazione o dal rimborso non possono essere utilizzate per compensare direttamente gli interessi e le cedole qualificati come redditi di capitale. La compensazione segue le regole previste per i redditi diversi finanziari.
Come ricostruire le operazioni del broker estero per la dichiarazione dei redditi
Il rendiconto di un broker estero non coincide necessariamente con un prospetto fiscale utilizzabile per la dichiarazione italiana. Per le obbligazioni acquistate sul mercato secondario occorre ricostruire separatamente il prezzo del titolo, i ratei interessi, le cedole incassate e gli eventuali risultati della cessione o del rimborso.
La verifica deve essere effettuata per singolo strumento finanziario, identificato attraverso il codice ISIN, considerando tutte le operazioni intervenute nel periodo d’imposta.
Dalla pratica professionale: attenzione ai report dei broker esteri
Nella mia attività professionale mi capita frequentemente di esaminare situazioni che coinvolgono broker esteri come Interactive Brokers, Trade Republic, Scalable Capital e altri intermediari operanti in regime dichiarativo. Uno degli equivoci più comuni consiste nel ritenere che il rendiconto fornito dal broker possa essere utilizzato direttamente per la compilazione della dichiarazione italiana. In realtà, molti intermediari esteri mettono a disposizione esclusivamente dati finanziari o report di negoziazione che non sono già riclassificati secondo le regole fiscali italiane. In questi casi può rendersi necessaria una preventiva attività di ricostruzione e riclassificazione fiscale delle operazioni, spesso affidata a società specializzate nella predisposizione di report conformi alla normativa italiana. Solo dopo questa fase è possibile procedere ad un’analisi fiscale delle singole operazioni, verificando il corretto trattamento di cedole, ratei, plusvalenze, minusvalenze e obblighi dichiarativi.
Investimenti con broker esteri: gli aspetti fiscali da conoscere
La gestione degli investimenti attraverso intermediari esteri richiede particolare attenzione agli obblighi fiscali italiani. Nel video del nostro canale YouTube approfondiamo il tema dei broker esteri e delle implicazioni fiscali per i contribuenti residenti in Italia.
Quali documenti e movimenti verificare
Il solo riepilogo annuale dei proventi può non essere sufficiente. È opportuno conservare le contabili delle operazioni e costruire un prospetto che permetta di riconciliare gli importi.
| Operazione | Dati necessari | Verifica fiscale |
|---|---|---|
| Acquisto | ISIN, data di regolamento, quantità, corso secco, rateo e commissioni | Separazione tra costo del titolo e interessi maturati prima dell’acquisto |
| Incasso della cedola | Data, importo lordo, eventuale ritenuta estera e importo netto | Determinazione dei proventi imponibili secondo la disciplina applicabile |
| Cessione | Corso secco, rateo incassato, corrispettivo e commissioni | Distinzione tra redditi di capitale e risultato della negoziazione |
| Rimborso | Prezzo di emissione, valore di rimborso e costo fiscalmente riconosciuto | Separazione tra eventuale disaggio di emissione e plusvalenza o minusvalenza |
Per gli strumenti denominati in valuta estera occorre conservare anche i valori originari e i dati necessari alla conversione in euro. Un ulteriore controllo riguarda il prezzo di carico quando i titoli sono stati trasferiti da un precedente intermediario.
Quadro RM, Quadro RT e monitoraggio fiscale
Nel modello Redditi Persone Fisiche, i proventi obbligazionari ai quali non sia stata applicata l’imposta sostitutiva del D.Lgs. 239/1996 trovano collocazione nel rigo RM32, secondo le condizioni previste dalle istruzioni. Il rigo RM31 riguarda invece le fattispecie di redditi di capitale di fonte estera disciplinate dall’art. 18 TUIR.
Le plusvalenze e le minusvalenze derivanti dalla negoziazione delle obbligazioni sono invece riconducibili al Quadro RT, secondo gli artt. 67 e 68 TUIR.
Per le modalità dichiarative si rinvia alla guida sui redditi esteri nel Quadro RM.
Separatamente, la detenzione di obbligazioni presso intermediari esteri può comportare obblighi di monitoraggio fiscale nel Quadro RW e l’applicazione dell’IVAFE sulle attività finanziarie estere, quando ne ricorrono i presupposti.
La corretta dichiarazione richiede quindi di distinguere il reddito prodotto dall’investimento dal valore dell’attività finanziaria detenuta all’estero.
Attenzione: il rendiconto del broker non sostituisce il calcolo fiscale
Un intermediario estero può riportare correttamente gli interessi lordi incassati, i ratei pagati e i risultati delle compravendite senza applicare i criteri previsti dalla normativa tributaria italiana. Prima della dichiarazione è opportuno verificare la riconciliazione delle operazioni per singolo ISIN, evitando di riportare automaticamente i totali del rendiconto nei Quadri RM e RT. La documentazione analitica è particolarmente importante quando occorre giustificare differenze tra i proventi comunicati dall’intermediario e gli importi fiscalmente dichiarati.
Dati CRS e possibili contestazioni fiscali sulle cedole estere
Le informazioni trasmesse dagli intermediari finanziari esteri attraverso il Common Reporting Standard (CRS) possono essere utilizzate dall’Agenzia delle Entrate per individuare anomalie dichiarative. Tuttavia, una differenza tra gli importi comunicati dall’estero e quelli dichiarati in Italia non dimostra, da sola, l’esistenza di un reddito non assoggettato a imposta.
Per le obbligazioni acquistate sul mercato secondario, la distinzione è particolarmente importante perché gli importi finanziari comunicati possono non coincidere con quelli fiscalmente imponibili.
Quali informazioni vengono trasmesse attraverso il CRS
Il Common Reporting Standard, elaborato dall’OCSE e recepito in Italia con la Legge n. 95/2015 e il D.M. 28 dicembre 2015, disciplina lo scambio automatico di informazioni sui conti finanziari tra le amministrazioni fiscali delle giurisdizioni aderenti.
Per i conti di custodia titoli, lo standard prevede, tra gli altri, la comunicazione di:
- Dati identificativi del titolare e del rapporto finanziario.
- Saldo o valore del conto alla fine del periodo di riferimento.
- Importi lordi degli interessi, dividendi e altri proventi corrisposti o accreditati.
- Corrispettivi lordi derivanti dalla vendita o dal rimborso di attività finanziarie.
Questi dati non costituiscono necessariamente una ricostruzione dell’imponibile secondo la normativa tributaria italiana. In particolare, gli importi lordi comunicati non rappresentano automaticamente le plusvalenze imponibili o gli interessi fiscalmente attribuibili al periodo di possesso.
Per approfondire il funzionamento dello scambio di informazioni è disponibile la guida al Common Reporting Standard e ai controlli fiscali sui conti esteri.
Come gestire una comunicazione dell’Agenzia delle Entrate
L’utilizzo dei dati CRS può contribuire all’individuazione di posizioni da approfondire. Occorre però distinguere una lettera di compliance, che segnala possibili anomalie e favorisce l’adempimento spontaneo, da una richiesta istruttoria, una comunicazione di irregolarità o un avviso di accertamento.
La natura dell’atto ricevuto determina le modalità di risposta, i termini applicabili e le possibilità di regolarizzazione o contestazione.
Quando la differenza riguarda le cedole obbligazionarie, il contribuente dovrebbe ricostruire:
- Gli importi lordi comunicati dall’intermediario.
- Le date di acquisto, incasso e cessione dei titoli.
- I ratei interessi pagati e incassati.
- Il reddito imponibile determinato secondo la disciplina applicabile.
- La corrispondenza tra i calcoli e i valori riportati nella dichiarazione.
La documentazione può comprendere contabili di negoziazione, rendiconti, prospetti per singolo ISIN e calcoli di riconciliazione.
L’art. 32 del D.P.R. 600/1973 disciplina, tra l’altro, i poteri dell’Amministrazione finanziaria di richiedere dati, notizie e documenti rilevanti per l’accertamento.
Se emerge un’omissione effettiva, occorre valutare gli strumenti di regolarizzazione ancora disponibili. Se invece la dichiarazione risulta corretta, è necessario documentare le ragioni della differenza, rispettando le modalità e i termini previsti per l’atto ricevuto.
La riconciliazione tra informazioni CRS e imponibile dichiarato costituisce quindi il passaggio essenziale per distinguere una semplice differenza nei criteri di rappresentazione dei dati da una violazione tributaria effettiva.
Obbligazioni estere: quale trattamento fiscale si applica al tuo caso?
La tassazione dei proventi obbligazionari dipende dalle caratteristiche del titolo, dall’intermediario utilizzato e dalle operazioni effettuate. Una consulenza specialistica può aiutarti a individuare la disciplina italiana applicabile, gli obblighi fiscali e le eventuali criticità da approfondire.
Valuta la consulenza fiscale internazionale →Domande frequenti
Le cedole delle obbligazioni detenute presso un broker estero vanno sempre dichiarate nel Quadro RM?
Non necessariamente. Nel modello Redditi PF 2026 i proventi obbligazionari ai quali non è stata applicata l’imposta sostitutiva prevista dal D.Lgs. 239/1996 devono essere indicati nel rigo RM32. Altri redditi di capitale esteri possono rientrare nel rigo RM31. Occorre verificare la disciplina del titolo e l’eventuale applicazione del prelievo da parte di un intermediario italiano.
Una differenza tra i dati CRS e la dichiarazione dei redditi comporta automaticamente un’irregolarità?
No. Le informazioni trasmesse attraverso il CRS possono comprendere importi lordi di interessi e corrispettivi che non coincidono necessariamente con le basi imponibili italiane. Una differenza richiede una verifica delle operazioni, dei ratei e della normativa applicabile. Il contribuente deve poter documentare la correttezza degli importi dichiarati.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 18, 44, 45, 67 e 68: disciplina dei redditi di capitale, determinazione degli interessi obbligazionari, plusvalenze e minusvalenze finanziarie.
- D.Lgs. 1° aprile 1996, n. 239, in particolare artt. 2 e 4: regime fiscale degli interessi, premi e altri proventi delle obbligazioni e dei titoli similari, con riferimento alla maturazione durante il periodo di possesso.
- D.P.R. 29 settembre 1973, n. 600, artt. 26 e 32: ritenute sugli interessi e altri redditi di capitale e poteri istruttori dell’Amministrazione finanziaria.
- D.Lgs. 24 marzo 2025, n. 33, Testo unico in materia di versamenti e riscossione, in particolare artt. 62-71: riordino della disciplina relativa agli interessi, premi e altri proventi delle obbligazioni, con applicazione delle disposizioni secondo la relativa decorrenza normativa.
- Agenzia delle Entrate, modello Redditi Persone Fisiche 2026, Fascicolo 2, istruzioni per la compilazione: Quadro RM, righi RM31 e RM32, per i redditi di capitale e i proventi obbligazionari; Quadro RT per le plusvalenze e minusvalenze finanziarie.
- Legge 18 giugno 2015, n. 95, disposizioni sullo scambio automatico internazionale di informazioni finanziarie e sugli obblighi delle istituzioni finanziarie.
- Ministero dell’Economia e delle Finanze, D.M. 28 dicembre 2015: attuazione della Legge n. 95/2015 e della Direttiva 2014/107/UE in materia di scambio automatico obbligatorio di informazioni fiscali.
- OCSE, Consolidated Text of the Common Reporting Standard (2025), Sezione I, paragrafo A: informazioni finanziarie oggetto di comunicazione, inclusi interessi, altri proventi e corrispettivi lordi derivanti dalla vendita o dal rimborso di attività finanziarie.
