
Come vengono tassati BTP, BOT e titoli di Stato esteri: cedole, plusvalenze, aliquota del 12,50% ed esenzioni per chi risiede all'estero.
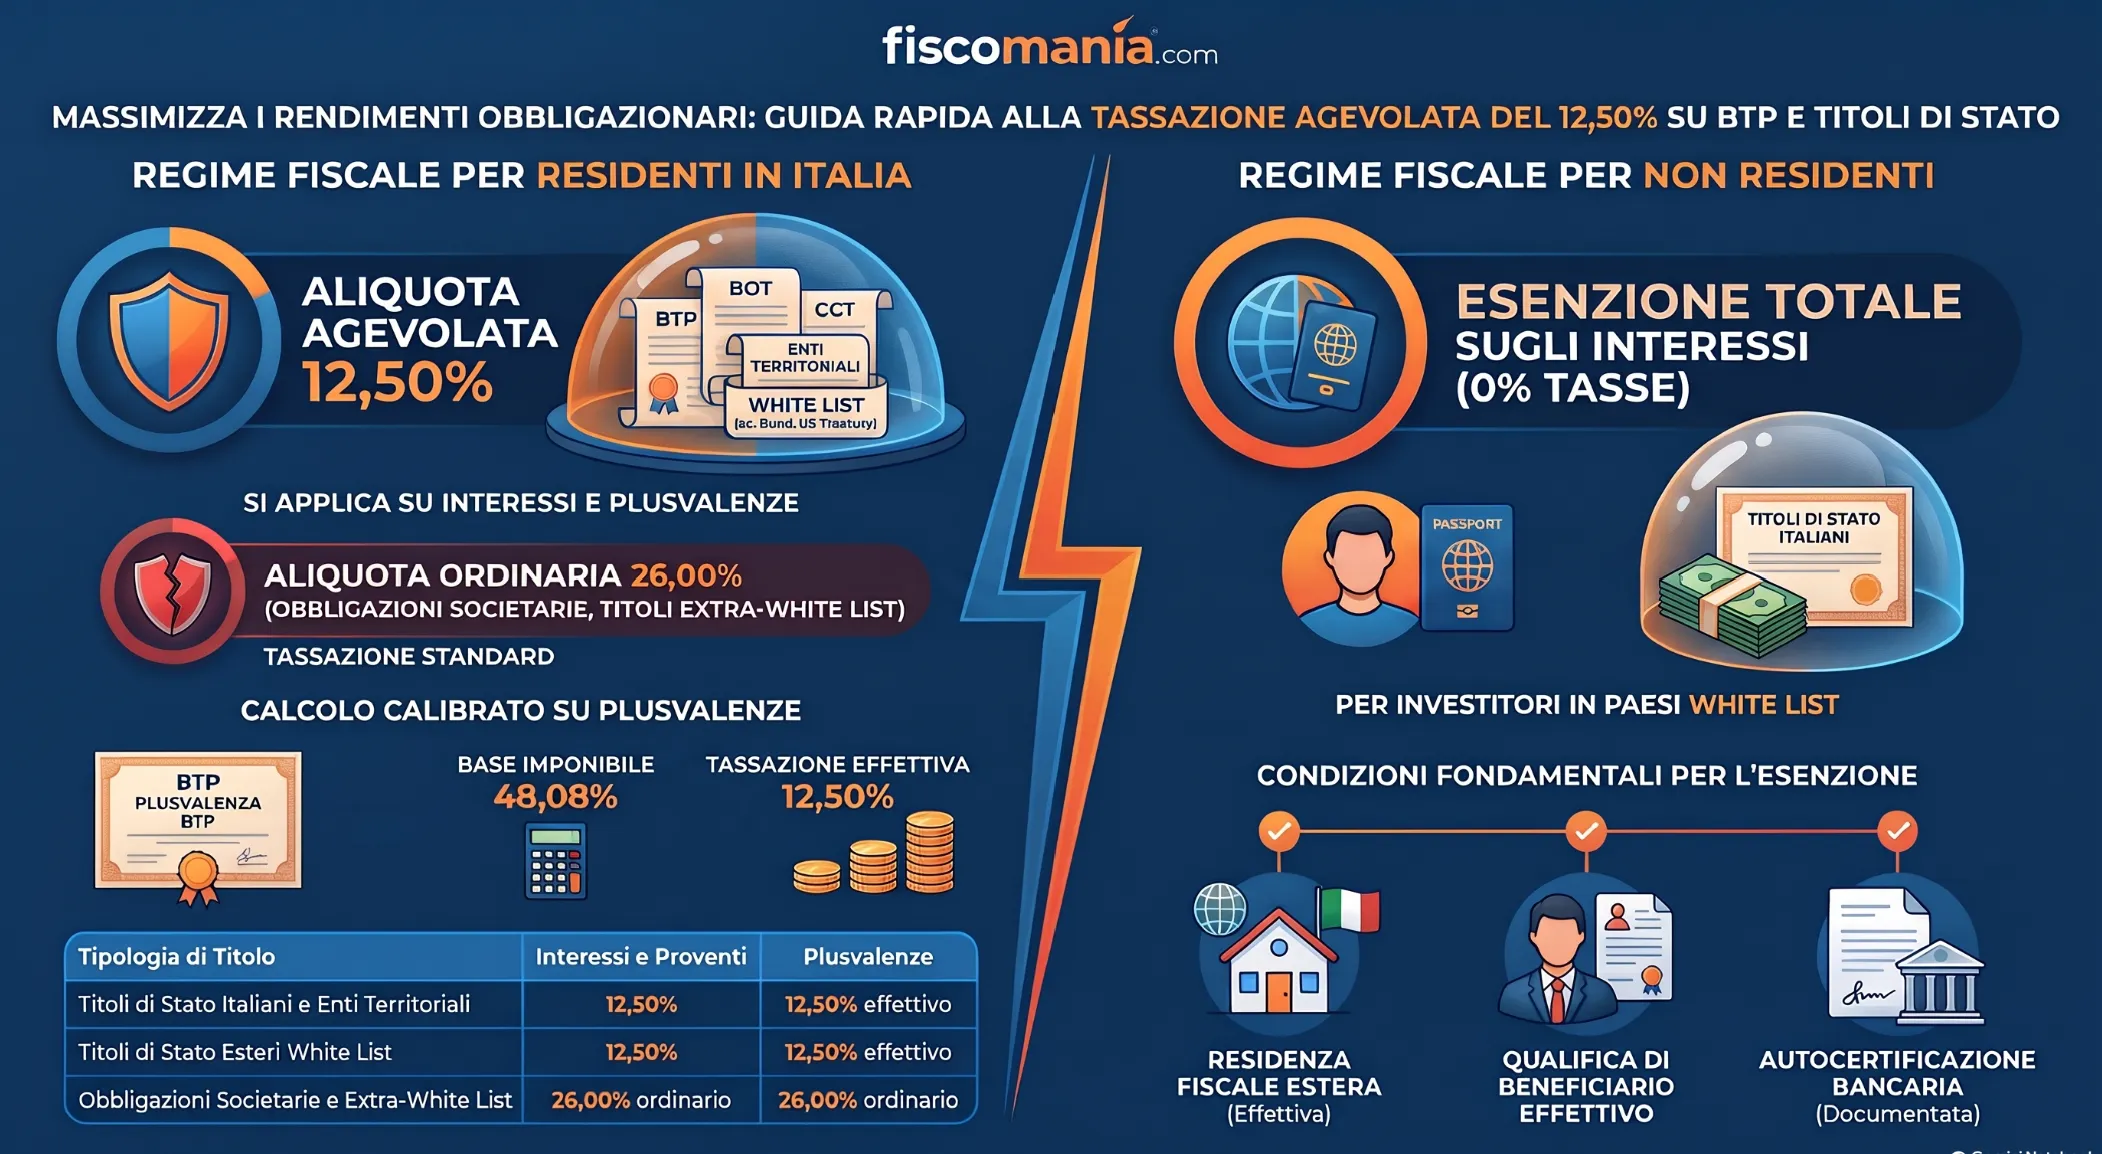
Per chi è fiscalmente residente in Italia, interessi e plusvalenze sui titoli di Stato italiani beneficiano, in via ordinaria, del prelievo del 12,50%. Per i non residenti, gli interessi possono essere esenti in presenza di requisiti specifici.
La tassazione dei titoli di Stato varia in base alla natura del rendimento e alla residenza fiscale dell’investitore. Cedole e scarti di emissione costituiscono, in via generale, redditi di capitale, mentre le plusvalenze realizzate attraverso la vendita o il rimborso rientrano tra i redditi diversi di natura finanziaria.
Per i privati residenti in Italia, i titoli pubblici italiani e quelli esteri che rispettano i requisiti normativi beneficiano di un trattamento agevolato. Quando il possessore è fiscalmente residente all’estero, occorre invece verificare le condizioni dell’esenzione italiana, le procedure applicate dall’intermediario e l’eventuale imposizione nel Paese di residenza.
Quali titoli di Stato beneficiano della tassazione al 12,50%?
Non tutte le obbligazioni beneficiano della tassazione agevolata del 12,50%. Per le persone fisiche fiscalmente residenti in Italia, il trattamento dipende dalla natura del titolo e dal soggetto emittente.
L’art. 31 del DPR n. 601/1973 e l’art. 3, comma 2, lettere a) e b), del D.L. n. 66/2014 individuano le categorie che conservano l’aliquota ridotta rispetto a quella ordinaria del 26%.
Il regime riguarda i titoli del debito pubblico italiano, i titoli espressamente equiparati e le obbligazioni emesse dagli Stati esteri compresi nella white list, nonché dai rispettivi enti territoriali.
La distinzione assume rilevanza tanto per gli interessi e gli altri proventi quanto per le plusvalenze derivanti dalla cessione o dal rimborso dei titoli.
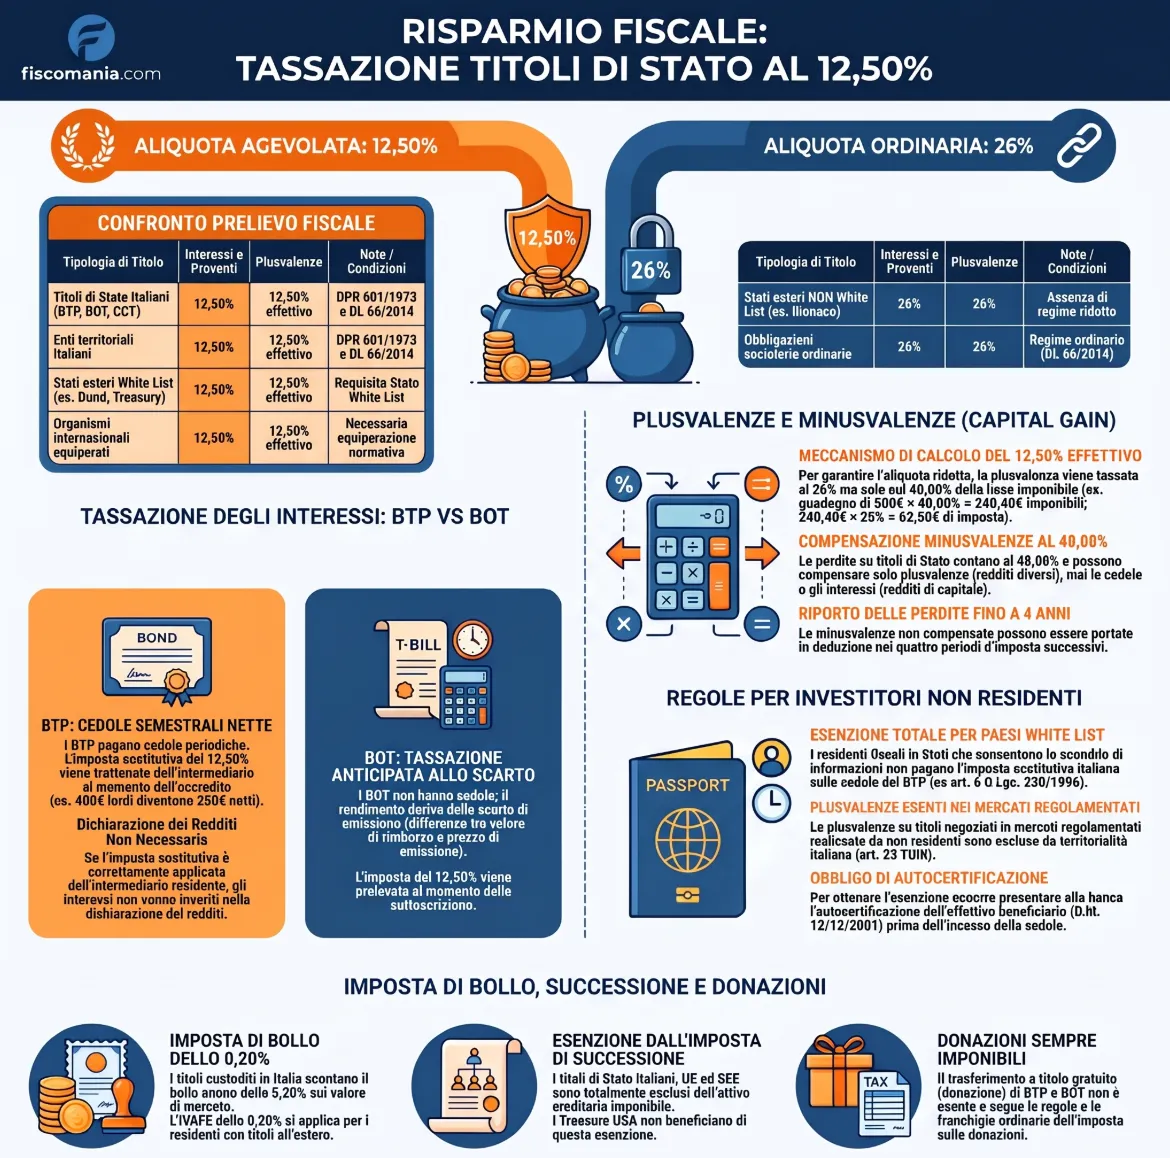
La tabella riepiloga il trattamento fiscale previsto per le principali categorie di obbligazioni detenute da privati residenti in Italia.
| Tipologia di titolo | Interessi e proventi | Plusvalenze | Riferimento e condizioni |
|---|---|---|---|
| Titoli di Stato italiani (BTP, BOT, CCT e altri titoli del debito pubblico) | 12,50% | 12,50% effettivo | Art. 31 DPR 601/1973; art. 3, c. 2, lett. a), DL 66/2014 |
| Obbligazioni emesse da enti territoriali italiani | 12,50% | 12,50% effettivo | Art. 31 DPR 601/1973; art. 3, c. 2, lett. a), DL 66/2014 |
| Obbligazioni di Stati esteri white list e dei rispettivi enti territoriali | 12,50% | 12,50% effettivo | Art. 3, c. 2, lett. b), DL 66/2014; requisiti dello Stato emittente e del titolo |
| Altri titoli espressamente equiparati, inclusi quelli di determinati organismi internazionali | 12,50% | 12,50% effettivo | Art. 3, c. 2, lett. a), DL 66/2014; necessaria equiparazione normativa |
| Obbligazioni di Stati esteri non inclusi nella white list | 26% ordinario | 26% ordinario | Assenza dei requisiti per il regime ridotto; salvo specifiche disposizioni applicabili |
| Obbligazioni societarie ordinarie | 26% ordinario | 26% ordinario | Art. 3, c. 1, DL 66/2014; salvo regimi speciali |
La qualificazione dello strumento deve essere verificata sulla base delle sue caratteristiche giuridiche. In particolare, per i titoli esteri non è sufficiente che l’emittente sia uno Stato: occorre accertare anche che lo strumento abbia le caratteristiche proprie di un’obbligazione, secondo i chiarimenti dell’Agenzia delle Entrate contenuti nella circolare n. 11/E del 28 marzo 2012.
Inoltre, l’aliquota del 12,50% rappresenta il trattamento ordinario dei privati fiscalmente residenti in Italia. Per gli investitori non residenti possono trovare applicazione specifiche esenzioni, che saranno esaminate separatamente.
Come vengono tassate le cedole dei BTP e gli interessi dei BOT?
Per le persone fisiche fiscalmente residenti in Italia, gli interessi dei titoli di Stato costituiscono redditi di capitale ai sensi dell’art. 44, comma 1, lett. b), del TUIR e sono generalmente soggetti all’imposta sostitutiva del 12,50%, secondo le disposizioni del D.Lgs. n. 239/1996.
Il momento in cui viene applicato il prelievo dipende dalle caratteristiche del titolo.
Tassazione delle cedole dei BTP
I BTP ordinari corrispondono interessi attraverso cedole semestrali, calcolate sul valore nominale del titolo. L’imposta sostitutiva è applicata dall’intermediario finanziario che interviene nella riscossione, con accredito al risparmiatore dell’importo netto.
Ad esempio, un BTP con valore nominale di 10.000 euro e cedola annua del 4% produce:
- Interessi annui lordi: 400 euro.
- Imposta sostitutiva del 12,50%: 50 euro.
- Interessi annui netti: 350 euro.
Il calcolo riguarda esclusivamente le cedole e non considera il prezzo di acquisto del titolo, le commissioni e gli altri eventuali oneri.
Se il BTP viene ceduto tra due scadenze cedolari, gli interessi maturati durante il periodo di possesso assumono rilevanza fiscale attraverso il meccanismo di accrediti e addebiti previsto dall’art. 3 del D.Lgs. n. 239/1996.
Tassazione degli interessi dei BOT
I Buoni ordinari del Tesoro (BOT) non prevedono cedole periodiche. La remunerazione deriva dallo scarto di emissione, ossia dalla differenza tra il valore nominale rimborsato alla scadenza e il prezzo di emissione.
A differenza dei BTP, gli interessi dei BOT sono considerati fiscalmente anticipati. Per l’investitore privato che sottoscrive i titoli all’emissione, l’imposta sostitutiva del 12,50% viene pertanto applicata già al momento della sottoscrizione.
Quando il BOT viene acquistato o venduto sul mercato secondario, occorre distinguere la componente di interesse dallo scarto di negoziazione, secondo le regole applicabili ai redditi di capitale e alle plusvalenze.
Occorre dichiarare le cedole nel modello Redditi?
Quando l’imposta sostitutiva viene regolarmente applicata dall’intermediario, gli interessi non devono essere nuovamente assoggettati a imposizione nella dichiarazione dei redditi.
Se invece il prelievo non è stato effettuato, possono sorgere obblighi dichiarativi e di versamento dell’imposta sostitutiva, secondo l’art. 4, comma 2, del D.Lgs. n. 239/1996. Il trattamento dei titoli detenuti presso intermediari esteri richiede quindi una verifica specifica.
Come si tassano plusvalenze e minusvalenze sui titoli di Stato?
La vendita o il rimborso di un titolo di Stato può generare una plusvalenza o una minusvalenza, a seconda della differenza tra il valore fiscalmente riconosciuto del titolo e il corrispettivo realizzato.
Per le persone fisiche fiscalmente residenti in Italia che operano al di fuori dell’attività d’impresa, tali differenze costituiscono redditi diversi di natura finanziaria ai sensi dell’art. 67, comma 1, lett. c-ter), del TUIR.
La plusvalenza beneficia di un’imposizione effettiva del 12,50%, mentre le minusvalenze possono essere utilizzate in compensazione secondo specifiche regole.
Come si calcola la plusvalenza su un BTP?
L’art. 68, commi 6 e 7, del TUIR prevede che la plusvalenza sia determinata considerando la differenza tra il corrispettivo della cessione, o il valore di rimborso, e il costo fiscalmente riconosciuto del titolo, tenendo conto degli oneri fiscalmente rilevanti.
Dal calcolo devono essere esclusi gli interessi maturati ma non riscossi, che conservano la propria qualificazione di redditi di capitale. Questo aspetto è particolarmente importante quando il BTP viene venduto tra due date di pagamento delle cedole.
Per mantenere il trattamento agevolato, l’art. 3, comma 5, del D.L. n. 66/2014 prevede che le plusvalenze sui titoli pubblici agevolati siano computate nella misura del 48,08% dell’importo realizzato, sul quale viene applicata l’imposta sostitutiva del 26%.
Esempio di tassazione della plusvalenza
Un investitore acquista un BTP sul mercato secondario per 9.600 euro e lo rivende a 10.100 euro.
Ipotizzando che gli importi siano espressi al netto dei ratei di interesse, senza commissioni e senza minusvalenze pregresse:
- Plusvalenza realizzata: 500 euro.
- Base imponibile: 500 × 48,08% = 240,40 euro.
- Imposta sostitutiva: 240,40 × 26% = 62,50 euro, per arrotondamento.
- Guadagno netto dopo l’imposta: 437,50 euro.
Il risultato corrisponde, sostanzialmente, all’applicazione diretta dell’aliquota del 12,50% sulla plusvalenza.
Come funzionano le minusvalenze sui titoli di Stato?
Le minusvalenze derivanti dalla vendita di titoli pubblici possono essere compensate con plusvalenze e altri redditi diversi finanziari fiscalmente compatibili. Non possono invece essere utilizzate per ridurre l’imposizione sulle cedole dei BTP, sugli interessi o sui dividendi, che costituiscono redditi di capitale.
Anche le minusvalenze sui titoli di Stato agevolati assumono rilevanza fiscale nella misura del 48,08%.
Ad esempio, una perdita effettiva di 1.000 euro sulla vendita di un BTP determina una minusvalenza fiscalmente utilizzabile di 480,80 euro.
Viceversa, una minusvalenza pregressa di 500 euro derivante dalla vendita di azioni può compensare integralmente la base imponibile di 240,40 euro relativa alla plusvalenza del BTP dell’esempio precedente. La parte residua della minusvalenza, pari a 259,60 euro, resta utilizzabile nei limiti temporali previsti.
Ai sensi dell’art. 68, comma 5, del TUIR e dell’art. 6, comma 5, del D.Lgs. n. 461/1997, le minusvalenze non compensate possono essere riportate nei quattro periodi d’imposta successivi a quello di realizzo, nel rispetto delle condizioni previste dal regime fiscale applicato.
Nel regime del risparmio amministrato la compensazione avviene attraverso l’intermediario, mentre nel regime dichiarativo deve essere gestita dal contribuente nella dichiarazione dei redditi.
Per approfondire le differenze operative tra le modalità di tassazione degli investimenti è possibile consultare la guida sui regimi fiscali delle attività finanziarie.
Come vengono tassati i titoli di Stato esteri?
Le obbligazioni emesse da Stati esteri possono beneficiare della tassazione agevolata del 12,50% in Italia, purché lo Stato emittente sia incluso nella cosiddetta white list e il titolo presenti le caratteristiche richieste dalla normativa.
L’art. 3, comma 2, lett. b), del D.L. n. 66/2014 estende infatti il regime fiscale previsto per i titoli pubblici italiani alle obbligazioni emesse dagli Stati che consentono un adeguato scambio di informazioni fiscali con l’Italia e dai rispettivi enti territoriali.
Il beneficio riguarda sia gli interessi sia le plusvalenze derivanti dalla cessione o dal rimborso.
Quali titoli di Stato esteri sono tassati al 12,50%?
Rientrano nel regime agevolato, ad esempio, i titoli del Tesoro statunitense (Treasury), i Bund tedeschi e le obbligazioni del Tesoro francese, in quanto emessi da Stati inclusi nella white list. Mentre, lo stesso investimento effettuato con titoli del Principato di Monaco, paese non rientrante nella white list, avremo di fronte una ordinaria tassazione di redditi di capitale e redditi diversi di natura finanziaria con aliquota ordinaria del 26%.
L’elenco di riferimento è quello previsto dal D.M. 4 settembre 1996, con le successive modificazioni e integrazioni. Per individuare gli Stati interessati è possibile consultare la guida ai Paesi della white list fiscale.
Non è quindi necessario che lo Stato emittente appartenga all’Unione europea. Occorre invece verificare la presenza nell’elenco normativo applicabile.
Quando si applica invece l’aliquota del 26%?
La tassazione ordinaria del 26% trova applicazione, in linea generale, quando lo Stato emittente non è incluso nella white list oppure quando lo strumento non soddisfa i requisiti per il regime agevolato.
In particolare, l’Agenzia delle Entrate, nella circolare n. 11/E del 28 marzo 2012, ha precisato che i titoli emessi da Stati esteri devono possedere le caratteristiche proprie delle obbligazioni, prevedendo il rimborso alla scadenza di una somma almeno pari a quella mutuata.
Non è dunque sufficiente che uno strumento finanziario sia collegato al debito pubblico estero. Anche le obbligazioni emesse da società controllate da uno Stato non beneficiano automaticamente del trattamento riservato ai titoli sovrani.
Infine, la tassazione italiana non dipende dal Paese in cui si trova l’intermediario finanziario, ma dalla qualificazione del titolo e dalla posizione fiscale dell’investitore. La presenza di una banca o di un broker estero può tuttavia modificare le modalità di applicazione e dichiarazione dell’imposta.
BTP detenuti da residenti all’estero: quando le cedole sono esenti?
Le persone fisiche fiscalmente residenti all’estero possono beneficiare dell’esenzione dall’imposta sostitutiva italiana sugli interessi dei BTP e degli altri titoli del debito pubblico, purché siano rispettate le condizioni previste dal D.Lgs. n. 239/1996.
L’art. 6, comma 1, stabilisce infatti che non sono soggetti a imposizione in Italia gli interessi, i premi e gli altri proventi dei titoli interessati dalla disciplina, percepiti da soggetti residenti in Stati o territori che consentono un adeguato scambio di informazioni fiscali.
L’esenzione può applicarsi anche quando i titoli sono mantenuti presso una banca italiana dopo il trasferimento all’estero. Non è quindi necessario, per questo solo motivo, trasferire gli investimenti presso un intermediario estero.
Quali condizioni deve rispettare l’investitore non residente?
Per beneficiare della non applicazione dell’imposta sostitutiva occorre verificare congiuntamente:
- Residenza fiscale estera: l’investitore deve essere effettivamente non residente in Italia ai fini tributari. La sola iscrizione AIRE non garantisce automaticamente questa condizione.
- Stato di residenza: il Paese estero deve consentire un adeguato scambio di informazioni ed essere compreso nell’elenco previsto dal D.M. 4 settembre 1996 e successive modificazioni.
- Titolarità dei proventi: l’investitore deve essere l’effettivo beneficiario degli interessi.
- Adempimenti dell’intermediario: devono essere soddisfatte le condizioni documentali e di deposito previste dall’art. 7 del D.Lgs. n. 239/1996.
La mancata acquisizione della documentazione prevista dall’art. 7 del D.Lgs. n. 239/1996 comporta l’applicazione dell’imposta sostitutiva, anche quando il contribuente possiede i requisiti sostanziali per l’esenzione. La norma ammette tuttavia l’utilizzo di certificazioni equivalenti già presentate al medesimo intermediario, nei casi previsti.
Per approfondire il primo requisito è possibile consultare la guida al trasferimento della residenza fiscale all’estero.
La tabella distingue le principali situazioni che possono presentarsi per chi possiede titoli pubblici italiani.
| Situazione | Trattamento fiscale italiano | Verifica necessaria |
|---|---|---|
| Non residente in Stato white list, con requisiti e procedura regolari | Esenzione su interessi e altri proventi ai sensi dell’art. 6 del D.Lgs. 239/1996 | Residenza fiscale, beneficiario effettivo e condizioni dell’art. 7 |
| Non residente white list senza la documentazione prescritta | Applicazione dell’imposta sostitutiva sui proventi, ordinariamente del 12,50% per i BTP | Presenza di autocertificazione o documentazione equivalente; eventuale rimborso |
| Non residente in Stato non white list: cedole dei BTP | Esenzione dell’art. 6 non applicabile; ordinariamente imposta sostitutiva del 12,50% | Eventuale Convenzione contro le doppie imposizioni |
| Non residente white list: plusvalenze sui BTP | Non imponibilità nei casi previsti dall’art. 5, comma 5, del D.Lgs. 461/1997 | Requisiti soggettivi e condizioni applicative |
| Non residente anche in Stato non white list: plusvalenze su BTP negoziati in mercati regolamentati | In generale, esclusione dalla territorialità italiana ai sensi dell’art. 23, comma 1, lett. f), n. 2, TUIR | Qualificazione del titolo e negoziazione in un mercato regolamentato |
Le plusvalenze sui BTP sono esenti per i non residenti?
Il trattamento delle plusvalenze deve essere distinto da quello degli interessi.
L’art. 23, comma 1, lett. f), n. 2, del TUIR esclude dalla territorialità italiana le plusvalenze derivanti dalla cessione o dal rimborso di titoli non rappresentativi di merci negoziati nei mercati regolamentati. Questa esclusione non è subordinata alla residenza in uno Stato white list.
Inoltre, l’art. 5, comma 5, del D.Lgs. n. 461/1997 prevede un autonomo regime di non imponibilità per i redditi diversi finanziari realizzati dai soggetti non residenti individuati dall’art. 6 del D.Lgs. n. 239/1996.
Pertanto, per l’investitore residente in uno Stato white list, anche le plusvalenze realizzate sui BTP possono generalmente risultare non imponibili in Italia, indipendentemente dal regime agevolato del 12,50% previsto per i residenti.
Le cedole esenti in Italia devono essere dichiarate all’estero?
L’esenzione italiana non comporta automaticamente l’esenzione nello Stato estero di residenza.
Gli interessi e le plusvalenze devono essere valutati secondo la normativa tributaria del Paese in cui l’investitore risulta fiscalmente residente, tenendo conto delle eventuali disposizioni della Convenzione contro le doppie imposizioni.
Un italiano trasferito stabilmente all’estero potrebbe quindi percepire le cedole dei BTP senza imposta sostitutiva italiana, ma essere tenuto a dichiararle e assoggettarle a imposizione nello Stato di residenza.
La disciplina estera può inoltre qualificare e tassare diversamente gli interessi e i guadagni derivanti dalla vendita dei titoli.
Trasferimento all’estero: quali verifiche fare con la banca?
Chi trasferisce la residenza fiscale all’estero e mantiene BTP o altri titoli pubblici italiani deve comunicare il cambiamento alla banca e verificare che venga applicato il corretto trattamento fiscale sui proventi.
Il riconoscimento dello status di non residente da parte dell’intermediario non determina automaticamente l’esenzione sulle cedole. Occorre anche rispettare le condizioni e la procedura previste dall’art. 7 del D.Lgs. n. 239/1996.
Il trasferimento anagrafico all’estero nel corso dell’anno non comporta automaticamente il riconoscimento della non residenza fiscale italiana per tutte le cedole percepite successivamente. La posizione deve essere valutata considerando i criteri dell’art. 2 del TUIR, il periodo d’imposta interessato e, quando applicabile, la Convenzione contro le doppie imposizioni.
Prima di richiedere alla banca l’esenzione, occorre quindi verificare da quando il contribuente può essere considerato fiscalmente non residente ai fini del regime applicabile.
Quale documentazione deve acquisire la banca?
Per beneficiare dell’esenzione prevista dall’art. 6 del D.Lgs. n. 239/1996, l’intermediario deve acquisire un’autocertificazione dell’effettivo beneficiario dei proventi, conforme allo schema approvato con il D.M. 12 dicembre 2001, salvo che disponga già di certificazioni equivalenti utilizzabili secondo la normativa.
La dichiarazione attesta il possesso dei requisiti previsti per la non applicazione dell’imposta sostitutiva e deve essere acquisita prima del pagamento dei proventi interessati.
L’autocertificazione mantiene efficacia fino a revoca e, pertanto, non deve essere necessariamente rinnovata ogni anno. Le variazioni rilevanti dei dati dichiarati devono tuttavia essere comunicate all’intermediario.
La banca può inoltre richiedere documenti per verificare la residenza fiscale estera, come un certificato rilasciato dall’autorità tributaria competente. Occorre distinguere questa documentazione dall’autocertificazione specificamente prevista dall’art. 7.
Se l’imposta sostitutiva è stata applicata nonostante la sussistenza dei requisiti per l’esenzione, il contribuente può valutare la procedura di rimborso prevista dall’art. 38 del DPR n. 602/1973, secondo i chiarimenti della circolare Agenzia delle Entrate n. 20/E del 27 marzo 2003.
Cosa cambia se i BTP sono depositati presso un intermediario estero?
L’art. 7 del D.Lgs. n. 239/1996 subordina la procedura di esenzione anche alle modalità di deposito dei titoli.
La disciplina contempla il deposito diretto o indiretto presso intermediari residenti in Italia oppure presso stabili organizzazioni italiane di intermediari esteri. Ulteriori strutture possono operare attraverso un rappresentante fiscale italiano, nei casi consentiti.
Pertanto, quando i BTP sono custoditi attraverso un broker estero, non basta verificare la residenza fiscale dell’investitore: occorre conoscere anche la struttura di deposito e gli intermediari coinvolti nell’applicazione dell’imposta.
La procedura d’infrazione europea del 2026
Il 1° ottobre 2026 la Commissione europea ha avviato la procedura d’infrazione INFR(2026)4015 nei confronti dell’Italia, contestando le condizioni che subordinano l’esenzione sugli interessi delle obbligazioni italiane all’utilizzo di intermediari con determinati collegamenti con il territorio nazionale.
Secondo la Commissione, tali vincoli possono ostacolare la libera prestazione dei servizi finanziari nell’Unione europea e nello Spazio economico europeo, in violazione dell’art. 56 TFUE e dell’art. 36 dell’Accordo SEE.
L’avvio della procedura non comporta, tuttavia, un’automatica modifica della normativa italiana. Al 28 ottobre 2026 restano quindi da applicare le disposizioni vigenti, in attesa degli eventuali sviluppi della procedura.
Quali controlli effettuare prima della prossima cedola?
L’investitore che ha trasferito la propria residenza fiscale dovrebbe verificare con la banca:
- Che il rapporto sia correttamente classificato come intestato a un soggetto non residente.
- Che sia stata acquisita la documentazione necessaria per l’esenzione prevista dal D.Lgs. n. 239/1996.
- Che l’intermediario sia in grado di applicare il regime sui titoli effettivamente detenuti.
- Che sia stato chiarito il trattamento degli interessi già riscossi e di quelli che matureranno dopo il trasferimento.
Per gli ulteriori aspetti relativi alla gestione degli investimenti è possibile consultare la guida su come mantenere un conto titoli in Italia dopo il trasferimento all’estero.
Per approfondire: Dove non si paga capital gain in Europa.
Possiedi BTP italiani dopo il trasferimento all’estero?
La corretta tassazione delle cedole dipende dalla residenza fiscale, dai requisiti per l’esenzione italiana e dalle procedure applicate dall’intermediario. Una consulenza specialistica può aiutarti a valutare la tua posizione secondo la normativa italiana e le Convenzioni contro le doppie imposizioni, individuando i rischi e le verifiche necessarie.
Consulenza in fiscalità internazionaleImposta di bollo, successioni e donazioni: quali altri effetti fiscali considerare?
Oltre alla tassazione degli interessi e delle plusvalenze, il possesso e il trasferimento dei titoli di Stato possono comportare ulteriori conseguenze tributarie. Occorre distinguere l’imposta di bollo sul deposito titoli dal trattamento previsto per successioni e donazioni.
Imposta di bollo sui titoli di Stato
I titoli pubblici custoditi presso un intermediario italiano sono ordinariamente soggetti all’imposta di bollo sulle comunicazioni periodiche relative ai prodotti finanziari, nella misura annua dello 0,20% del valore, ai sensi dell’art. 13, comma 2-ter, della Tariffa, parte I, allegata al DPR n. 642/1972.
L’imposta è calcolata sul valore di mercato dei prodotti finanziari o, in mancanza, sul valore nominale o di rimborso, tenendo conto del periodo di riferimento.
L’eventuale esenzione dalla tassazione delle cedole riconosciuta a un investitore non residente non comporta automaticamente l’esclusione dall’imposta di bollo sul rapporto intrattenuto presso la banca italiana.
Per i soggetti fiscalmente residenti in Italia che detengono titoli attraverso intermediari esteri, può invece trovare applicazione l’IVAFE, ordinariamente pari allo 0,20% annuo, salve le aliquote maggiorate previste in specifiche situazioni. Gli obblighi dichiarativi sono approfonditi nella guida al deposito titoli estero, quadro RW e IVAFE.
Titoli di Stato e imposta di successione
L’art. 12, comma 1, lett. h) e i), del D.Lgs. n. 346/1990 esclude dall’attivo ereditario imponibile i titoli del debito pubblico italiano e gli altri titoli di Stato garantiti o equiparati individuati dalla normativa.
L’esclusione comprende anche i corrispondenti titoli emessi dagli Stati appartenenti all’Unione europea o aderenti allo Spazio economico europeo.
Non si estende, invece, automaticamente ai titoli pubblici di Stati extra UE e SEE, come i Treasury statunitensi, anche quando tali strumenti beneficiano dell’aliquota del 12,50% sui rendimenti.
La donazione di BTP è esente?
L’esclusione dall’imposta di successione non si estende alle donazioni dei titoli di Stato.
Il trasferimento gratuito di BTP, BOT o altri titoli pubblici può quindi essere assoggettato all’imposta sulle donazioni, secondo le regole ordinarie, considerando il rapporto di parentela, le aliquote e le franchigie applicabili.
In presenza di trasferimenti patrimoniali internazionali, occorre inoltre verificare i criteri di territorialità dell’imposta italiana e l’eventuale imposizione estera.
Come sono tassati i titoli di Stato detenuti dalle imprese?
Quando i titoli di Stato sono detenuti nell’ambito dell’attività d’impresa, gli interessi e i risultati derivanti dalla loro cessione concorrono alla formazione del reddito imponibile secondo le disposizioni del TUIR. Non si applica, quindi, in via generalizzata, la tassazione definitiva del 12,50% prevista per gli investimenti privati.
Per le società di capitali e le società commerciali di persone, gli interessi sono ordinariamente percepiti al lordo dell’imposta sostitutiva e concorrono alla formazione del reddito d’impresa secondo il principio di competenza.
Per gli imprenditori individuali, quando i titoli sono relativi all’impresa, l’imposta sostitutiva eventualmente applicata ai sensi del D.Lgs. n. 239/1996 può essere scomputata dalle imposte dovute sul reddito d’impresa.
Le novità fiscali dal periodo d’imposta 2026
L’art. 5 del D.Lgs. n. 148/2026 ha modificato gli artt. 94 e 101 del TUIR, distinguendo il trattamento fiscale delle obbligazioni in funzione della loro classificazione in bilancio:
- Titoli iscritti nell’attivo circolante: assume rilevanza fiscale la valutazione effettuata alla chiusura dell’esercizio secondo la corretta applicazione dei principi contabili, comprese le eventuali svalutazioni.
- Titoli iscritti tra le immobilizzazioni finanziarie: le minusvalenze sono fiscalmente deducibili soltanto quando vengono realizzate secondo le condizioni previste dall’art. 101, comma 2, del TUIR. Le semplici svalutazioni contabili non determinano, quindi, un’immediata deduzione fiscale.
Le modifiche si applicano dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025, generalmente il 2026 per i soggetti con esercizio coincidente con l’anno solare.
Per le obbligazioni già classificate tra le immobilizzazioni finanziarie alla chiusura dell’esercizio precedente è inoltre previsto uno specifico regime transitorio.
Per gli esercizi 2025 e 2026, la Legge n. 199/2025, art. 1, commi 65-67, consente inoltre ai soggetti che adottano i principi contabili nazionali, alle condizioni previste, di mantenere i valori dei titoli dell’attivo circolante risultanti dal bilancio precedente, evitando la svalutazione per oscillazioni di mercato, fatta salva l’ipotesi di perdite durevoli di valore. Questa facoltà contabile deve essere coordinata con le regole fiscali applicabili.
Domande frequenti
Un ETF che investe in titoli di Stato è tassato interamente al 12,50%?
Non necessariamente. I proventi degli ETF e degli altri organismi di investimento collettivo beneficiano del trattamento agevolato in proporzione alla componente riferibile ai titoli pubblici ammessi al regime del 12,50%. La restante parte è ordinariamente soggetta al 26%. La quota agevolabile viene determinata secondo le regole fiscali applicabili al fondo.
Come comportarsi se la banca trattiene il 12,50% sulle cedole dopo il trasferimento all’estero?
Occorre verificare la residenza fiscale, i requisiti dell’art. 6 del D.Lgs. 239/1996 e la documentazione acquisita dalla banca. Se l’imposta è stata applicata nonostante la spettanza dell’esenzione, può essere valutata una richiesta di rimborso ai sensi dell’art. 38 del DPR 602/1973, tenendo conto delle circostanze e dei termini applicabili.
Fonti e riferimenti
- DPR 29 settembre 1973, n. 601, art. 31: disciplina dei titoli del debito pubblico e dei titoli equiparati.
- D.L. 24 aprile 2014, n. 66, convertito dalla Legge n. 89/2014, art. 3: aliquote sui redditi finanziari, regime agevolato dei titoli pubblici e coefficiente del 48,08%.
- DPR 22 dicembre 1986, n. 917 (TUIR), artt. 2, 23, 44, 67, 68, 94 e 101: residenza fiscale, redditi dei non residenti, redditi di capitale, plusvalenze e valutazioni dei titoli delle imprese.
- D.Lgs. 1° aprile 1996, n. 239, artt. 2-7: imposta sostitutiva sugli interessi e regime di esenzione per i non residenti.
- D.Lgs. 21 novembre 1997, n. 461, artt. 5-7: disciplina dei redditi diversi di natura finanziaria e dei regimi dichiarativo, amministrato e gestito.
- D.M. 4 settembre 1996 e successive modificazioni, tra cui il D.M. 23 marzo 2017: elenco degli Stati che consentono un adeguato scambio di informazioni fiscali.
- Agenzia delle Entrate, circolare n. 11/E del 28 marzo 2012: trattamento fiscale dei titoli pubblici italiani ed esteri.
- Agenzia delle Entrate, circolare n. 19/E del 27 giugno 2014: aliquote sui redditi finanziari e relative deroghe.
- D.M. 12 dicembre 2001: autocertificazione dei soggetti non residenti ai fini dell’art. 7 del D.Lgs. 239/1996.
- Agenzia delle Entrate, circolare n. 20/E del 27 marzo 2003: requisiti dei non residenti, autocertificazione e rimborso dell’imposta sostitutiva.
- DPR 29 settembre 1973, n. 602, art. 38: disciplina delle richieste di rimborso.
- DPR 26 ottobre 1972, n. 642, Tariffa, parte I, art. 13, comma 2-ter: imposta di bollo sui prodotti finanziari.
- D.L. 6 dicembre 2011, n. 201, art. 19: disciplina dell’IVAFE.
- D.Lgs. 31 ottobre 1990, n. 346, artt. 1, 2 e 12: imposta sulle successioni e donazioni e trattamento dei titoli pubblici.
- Legge 30 dicembre 2025, n. 199, art. 1, commi 65-67: deroga ai criteri di valutazione contabile dei titoli per il 2025 e 2026.
- D.Lgs. 7 agosto 2026, n. 148, art. 5: modifiche alle regole fiscali di valutazione dei titoli per le imprese.
- Commissione europea, comunicazione del 1° ottobre 2026: procedura d’infrazione INFR(2026)4015 sul trattamento degli interessi obbligazionari dei non residenti.
