
Hai pagato ma il fornitore non emette fattura? Scopri quando inviare il TD29, come calcolare i 90 giorni e quali sanzioni rischia il cliente.
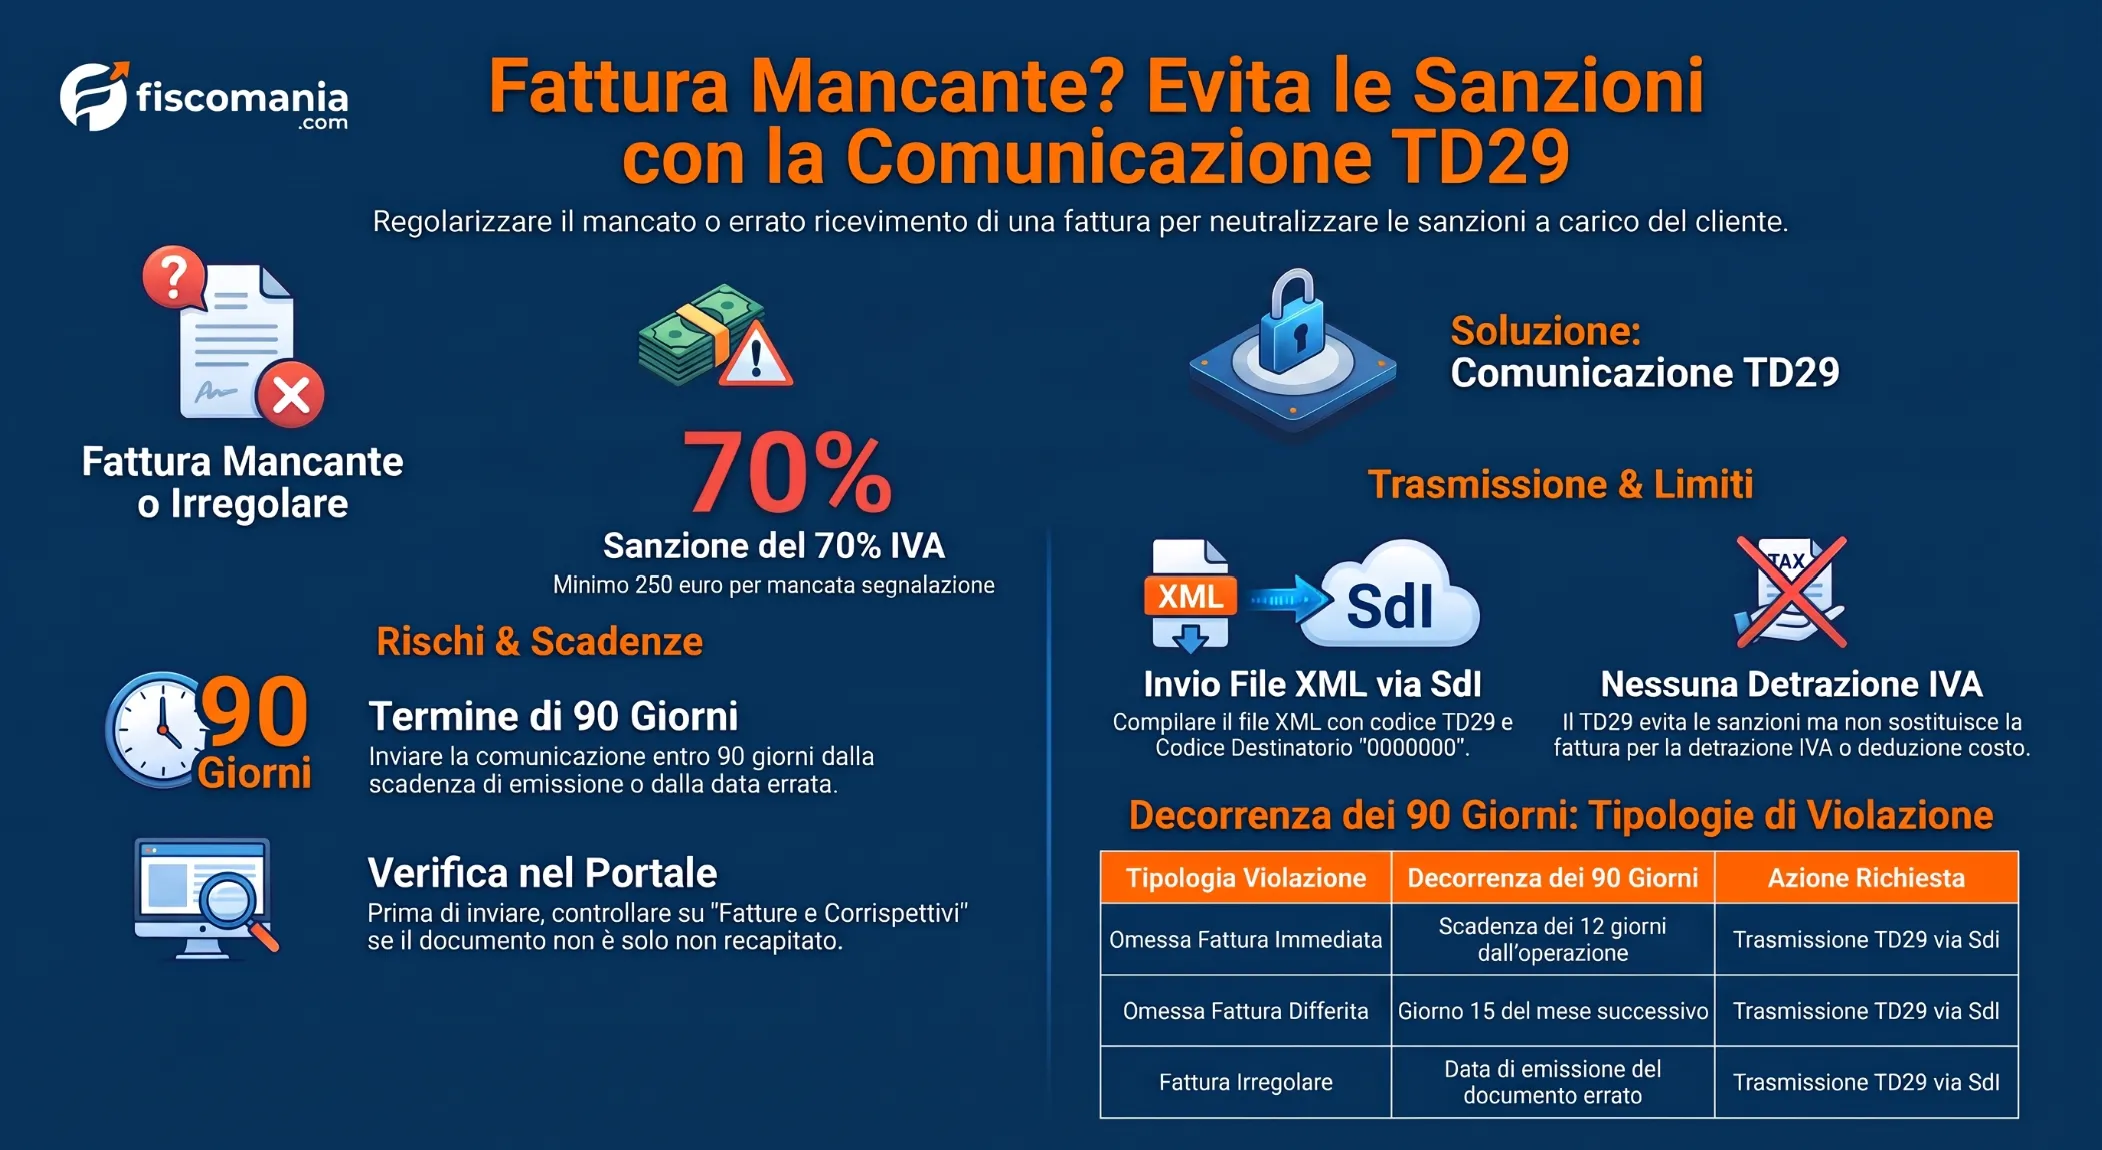
Se il fornitore non emette la fattura dovuta o ne emette una irregolare, il cliente che opera nell’esercizio di impresa o professione deve comunicare la violazione all’Agenzia delle Entrate entro 90 giorni per evitare la sanzione prevista. Per le operazioni ordinarie si utilizza il codice TD29.
L’art. 6, comma 8, del D.Lgs. n. 471/1997 prevede un adempimento a carico del cessionario o committente, distinto dagli obblighi di fatturazione del fornitore. Prima di procedere, occorre verificare che il documento sia effettivamente assente o irregolare: una fattura trasmessa al Sistema di Interscambio ma non recapitata al destinatario non equivale a una fattura omessa. Quando ricorrono i presupposti della comunicazione, il cliente deve rispettare il termine di 90 giorni, decorrente dalla scadenza prevista per l’emissione della fattura o dalla data di emissione del documento irregolare. Il documento TD29 non costituisce un’autofattura e non sostituisce il documento necessario per esercitare la detrazione dell’IVA.
Quando il mancato ricevimento della fattura costituisce una violazione?
Il mancato ricevimento di una fattura non significa necessariamente che il fornitore abbia omesso di emetterla. L’obbligo di comunicazione previsto dall’art. 6, comma 8, del D.Lgs. 471/1997 riguarda il cliente che, nell’esercizio di impresa, arte o professione, ha acquistato beni o servizi senza che sia stata emessa la fattura nei termini di legge oppure ha ricevuto un documento fiscalmente irregolare.
Prima di procedere con la comunicazione, è necessario verificare se la fattura sia stata effettivamente emessa. Il controllo può essere effettuato attraverso il portale Fatture e Corrispettivi dell’Agenzia delle Entrate, consultando i documenti elettronici relativi agli acquisti.
Una fattura correttamente trasmessa al Sistema di Interscambio (SdI), ma non recapitata al destinatario, non costituisce un’omessa emissione. In questo caso occorre recuperare il documento messo a disposizione dall’Agenzia, secondo le modalità illustrate nella guida alle ricevute e al mancato recapito della fattura elettronica.
La tabella distingue le principali situazioni e i relativi adempimenti.
| Situazione | Verifica necessaria | Adempimento del cliente | Riferimento |
|---|---|---|---|
| Fattura non emessa dal fornitore | Verificare che sia scaduto il termine previsto per l’emissione. | Comunicazione TD29 entro 90 giorni dalla scadenza del termine di emissione. | Art. 6, comma 8, D.Lgs. 471/1997 |
| Fattura emessa ma non recapitata | Verificare la presenza del documento nel portale Fatture e Corrispettivi. | Recuperare la fattura. Il solo mancato recapito non richiede il TD29. | Regole di trasmissione tramite SdI |
| Fattura fiscalmente irregolare | Verificare l’irregolarità, ad esempio un imponibile o un’imposta non correttamente indicati. | Comunicazione TD29 entro 90 giorni dall’emissione della fattura irregolare, se la violazione non è stata corretta. | Art. 6, comma 8, D.Lgs. 471/1997 |
| Acquisto soggetto a reverse charge o operazione intracomunitaria | Individuare la disciplina IVA applicabile e gli obblighi di integrazione o autofatturazione. | Applicare la specifica procedura di regolarizzazione, anche mediante TD20 nei casi previsti. | Art. 6, comma 9-bis, D.Lgs. 471/1997; art. 46, comma 5, D.L. 331/1993 |
In presenza di una fattura mancante o irregolare è opportuno contattare il fornitore, richiedere l’emissione o la correzione del documento e conservare i relativi riscontri. Il sollecito, tuttavia, non sostituisce la comunicazione all’Agenzia delle Entrate e non sospende il termine previsto per effettuarla.
Non ogni errore della fattura comporta, inoltre, un obbligo di segnalazione: l’art. 6, comma 8, esclude il controllo sulle valutazioni giuridiche dell’emittente relative a requisiti soggettivi di non imponibilità, esenzione o esclusione IVA non direttamente verificabili dal cliente.
Per gli acquisti transfrontalieri e le relative modalità di integrazione o autofatturazione si rinvia alla guida sulle operazioni estere e gli adempimenti IVA.
Entro quando comunicare l’omessa o irregolare fatturazione?
Il cliente deve comunicare all’Agenzia delle Entrate l’omessa o irregolare fatturazione entro 90 giorni, secondo quanto previsto dall’art. 6, comma 8, del D.Lgs. 471/1997. La decorrenza del termine cambia a seconda che il fornitore non abbia emesso alcuna fattura oppure abbia emesso un documento irregolare.
In caso di omessa fatturazione, i 90 giorni decorrono dalla scadenza del termine entro il quale il fornitore avrebbe dovuto emettere il documento. Se invece la fattura è stata emessa con irregolarità, il termine decorre dalla data della sua emissione, non da quella in cui il cliente ne viene a conoscenza.
Come individuare la data da cui decorrono i 90 giorni
Per calcolare correttamente la scadenza occorre individuare il momento di effettuazione dell’operazione ai sensi dell’art. 6 del D.P.R. 633/1972 e il relativo termine di fatturazione.
L’art. 21, comma 4, del D.P.R. 633/1972 prevede, come regola generale, l’emissione della fattura immediata entro 12 giorni dall’effettuazione dell’operazione. Per le operazioni che soddisfano i requisiti della fatturazione differita, invece, il documento può essere emesso entro il giorno 15 del mese successivo.
La tabella riepiloga le diverse decorrenze.
| Situazione | Decorrenza del termine | Scadenza della comunicazione | Riferimento normativo |
|---|---|---|---|
| Omessa fattura immediata | Scadenza del termine ordinario di 12 giorni dall’effettuazione dell’operazione. | Entro i successivi 90 giorni. | Art. 21, comma 4, D.P.R. 633/1972; art. 6, comma 8, D.Lgs. 471/1997 |
| Omessa fattura differita | Scadenza del termine di emissione, ordinariamente il giorno 15 del mese successivo, se ricorrono i requisiti della fatturazione differita. | Entro i successivi 90 giorni. | Art. 21, comma 4, lett. a), D.P.R. 633/1972; art. 6, comma 8, D.Lgs. 471/1997 |
| Fattura emessa con irregolarità | Data di emissione della fattura irregolare. | Entro i successivi 90 giorni. | Art. 6, comma 8, D.Lgs. 471/1997 |
Esempio pratico
Un’impresa acquista beni il 9 aprile 2026, data in cui si considera effettuata l’operazione ai fini IVA. Supponiamo che sia prevista una fattura immediata, senza possibilità di fatturazione differita.
- 9 aprile 2026: effettuazione dell’operazione.
- 21 aprile 2026: ultimo giorno per emettere la fattura entro i 12 giorni ordinari.
- 20 luglio 2026: scadenza dei successivi 90 giorni per comunicare l’omissione mediante TD29.
Il termine per la comunicazione non decorre quindi direttamente dalla data dell’acquisto, ma dalla scadenza dell’obbligo di fatturazione del fornitore.
Un eventuale sollecito al fornitore, così come la promessa di emettere successivamente il documento, non sospende né proroga il termine di 90 giorni. Se l’omissione viene regolarizzata prima della scadenza, occorre verificare la situazione effettiva prima di trasmettere la comunicazione.
Come compilare e trasmettere la comunicazione TD29?
Dal 1° aprile 2025, il cessionario o committente che deve segnalare un’omessa o irregolare fatturazione trasmette al Sistema di Interscambio (SdI) un file XML con codice TipoDocumento TD29. La comunicazione è destinata all’Agenzia delle Entrate e non costituisce un’autofattura emessa in sostituzione del fornitore.
La procedura è disciplinata dalla Guida alla compilazione delle fatture elettroniche e dell’esterometro, versione 1.10 del 1° aprile 2025, pubblicata dall’Agenzia delle Entrate.
Il documento TD29 non comporta il versamento dell’IVA da parte del cliente e non deve essere registrato come fattura di acquisto. La sua trasmissione serve ad adempiere all’obbligo di comunicazione previsto dall’art. 6, comma 8, del D.Lgs. 471/1997, senza attribuire al documento rilevanza ai fini della detrazione dell’imposta.
I dati da indicare nel documento TD29
La comunicazione deve identificare le parti coinvolte e l’operazione per la quale è stata omessa o irregolarmente emessa la fattura.
Le istruzioni dell’Agenzia delle Entrate prevedono la compilazione dei seguenti campi.
| Campo XML | Indicazioni per la compilazione |
|---|---|
| TipoDocumento | Indicare il codice TD29. |
| CedentePrestatore | Riportare i dati del fornitore che ha omesso la fattura o ha emesso il documento irregolare. |
| CessionarioCommittente | Indicare l’identificativo IVA del cliente che effettua la comunicazione. |
| CodiceDestinatario e PECDestinatario | Valorizzare CodiceDestinatario con sette zeri (0000000). Non compilare PECDestinatario. |
| Data e Numero | Indicare la data di effettuazione dell’operazione. Per il numero è possibile utilizzare una numerazione progressiva dedicata. |
| DatiBeniServizi | Descrivere natura, qualità e quantità dei beni o servizi acquistati. Riportare imponibile non fatturato e relativa imposta, oppure il pertinente codice Natura nei casi di non imponibilità o esenzione. |
| DatiFattureCollegate | Indicare gli estremi della fattura di riferimento esclusivamente quando il fornitore ha emesso un documento irregolare. |
È importante distinguere la data riportata nel documento da quella della trasmissione: nel campo Data deve essere indicato il momento di effettuazione dell’operazione ai fini IVA, non il giorno in cui il cliente invia la comunicazione.
Una volta predisposto, il file viene trasmesso attraverso il Sistema di Interscambio. È opportuno verificare l’esito dell’invio e conservare la relativa ricevuta, perché un file scartato non costituisce una comunicazione validamente acquisita.
Il TD29 non deve essere confuso con il TD20. Quest’ultimo resta utilizzabile per specifiche ipotesi di regolarizzazione e integrazione delle fatture, tra cui quelle disciplinate dall’art. 6, comma 9-bis, del D.Lgs. 471/1997 e dall’art. 46, comma 5, del D.L. 331/1993. Le diverse fattispecie sono approfondite nella guida alle autofatture elettroniche.
Quali sanzioni rischia il cliente che non comunica l’omissione?
Il cliente che non comunica all’Agenzia delle Entrate l’omessa o irregolare fatturazione entro il termine previsto è soggetto a una sanzione amministrativa pari al 70% dell’IVA relativa all’operazione, con un minimo di 250 euro, ai sensi dell’art. 6, comma 8, del D.Lgs. 471/1997.
La responsabilità del cessionario o committente è distinta da quella del fornitore, che rimane responsabile della mancata o irregolare emissione della fattura. Il cliente non è tenuto a versare l’IVA dovuta dal fornitore per regolarizzarne l’omissione.
Ad esempio, se l’imposta relativa all’operazione non fatturata è pari a 400 euro, la sanzione applicabile al cliente è di 280 euro. Se invece l’IVA è pari a 200 euro, opera il minimo di 250 euro.
La disciplina sanzionatoria del fornitore e le ulteriori violazioni relative agli adempimenti IVA sono approfondite nella guida alle violazioni IVA in materia di fatturazione e registrazione.
Il ravvedimento della comunicazione omessa o tardiva
Se il termine di 90 giorni è già trascorso, il cliente può ricorrere al ravvedimento operoso, disciplinato dall’art. 13 del D.Lgs. 472/1997, per regolarizzare la violazione beneficiando di una riduzione della sanzione.
La regolarizzazione richiede la trasmissione della comunicazione TD29 omessa e il versamento della sanzione ridotta. Se viene effettuata entro 90 giorni dalla scadenza originaria della comunicazione, la sanzione ordinaria è ridotta a un nono. Per regolarizzazioni successive si applicano le ulteriori riduzioni previste dall’art. 13, in funzione del momento in cui viene sanata la violazione.
Per i tributi amministrati dall’Agenzia delle Entrate, l’avvio di accessi, ispezioni o verifiche non preclude automaticamente il ravvedimento. Occorre tuttavia verificare l’eventuale notifica di atti di liquidazione o accertamento che ne impediscano l’utilizzo.
Le condizioni generali e le riduzioni applicabili sono illustrate nella guida al ravvedimento operoso.
Per le violazioni relative al 2026 trovano applicazione le disposizioni sanzionatorie richiamate. Dal 1° gennaio 2027 è prevista l’applicazione del D.Lgs. 173/2024, Testo unico delle sanzioni tributarie amministrative e penali, che riordina, tra le altre, la disciplina delle violazioni IVA e del ravvedimento operoso. Dalla stessa data è prevista l’applicazione del nuovo Testo unico IVA, di cui al D.Lgs. 10/2026. Per le operazioni successive occorre pertanto considerare anche i corrispondenti riferimenti normativi.
Il TD29 permette di detrarre l’IVA e dedurre il costo?
La trasmissione della comunicazione TD29 consente al cliente di adempiere all’obbligo previsto dall’art. 6, comma 8, del D.Lgs. 471/1997, ma non attribuisce automaticamente il diritto alla detrazione dell’IVA né alla deduzione del costo sostenuto. I due aspetti devono essere esaminati separatamente.
Detrazione dell’IVA
La Guida alla compilazione delle fatture elettroniche e dell’esterometro dell’Agenzia delle Entrate, versione 1.10 del 1° aprile 2025, chiarisce che il documento TD29 non ha rilevanza ai fini IVA e non consente di esercitare la detrazione dell’imposta relativa all’acquisto.
La comunicazione non sostituisce quindi la fattura che il fornitore avrebbe dovuto emettere. Se quest’ultimo provvede successivamente a regolarizzare l’operazione, il cliente dovrà verificare i presupposti e i termini per esercitare la detrazione sulla base del documento ricevuto.
Deducibilità del costo
Ai fini delle imposte sui redditi, la questione è distinta e richiede una valutazione autonoma. Per le imprese, la deducibilità deve essere esaminata considerando, tra gli altri, i requisiti di certezza, oggettiva determinabilità e inerenza previsti dall’art. 109 del TUIR. Per i professionisti rilevano invece le disposizioni sulla determinazione del reddito di lavoro autonomo, tra cui l’art. 54 del TUIR. In entrambi i casi, il TD29 non costituisce da solo prova sufficiente dell’esistenza, dell’ammontare e della riferibilità del costo all’attività esercitata.
L’assenza della fattura richiede pertanto una valutazione della documentazione disponibile, considerando l’effettività dell’operazione, la sua riferibilità all’attività esercitata e la possibilità di dimostrare l’ammontare del costo.
È opportuno conservare contratti, ordini, documenti di trasporto, attestazioni di pagamento e corrispondenza con il fornitore, insieme agli elementi che comprovano l’effettiva esecuzione della prestazione o la consegna dei beni.
La comunicazione TD29 non risolve, quindi, il problema della documentazione fiscale dell’acquisto: il cliente deve continuare a richiedere al fornitore la regolare emissione della fattura, anche dopo aver adempiuto all’obbligo di segnalazione.
Domande frequenti
Come correggere un TD29 con importi errati?
La comunicazione si rettifica trasmettendo tramite il Sistema di Interscambio un nuovo documento TD29. Secondo le istruzioni dell’Agenzia delle Entrate, gli importi devono essere indicati con segno positivo o negativo, in funzione dell’errore da correggere. È opportuno conservare le ricevute di trasmissione di entrambe le comunicazioni.
Fonti e riferimenti
- D.P.R. 26 ottobre 1972, n. 633, art. 6, relativo al momento di effettuazione delle operazioni ai fini IVA, e art. 21, comma 4, relativo ai termini di emissione della fattura immediata e differita.
- D.Lgs. 18 dicembre 1997, n. 471, art. 6, comma 8, relativo alla comunicazione dell’omessa o irregolare fatturazione da parte del cessionario o committente e alle relative sanzioni; comma 9-bis, relativo alle violazioni nell’applicazione del meccanismo dell’inversione contabile.
- D.L. 30 agosto 1993, n. 331, convertito dalla Legge 29 ottobre 1993, n. 427, art. 46, comma 5, relativo alla regolarizzazione delle fatture per gli acquisti intracomunitari.
- D.Lgs. 18 dicembre 1997, n. 472, art. 13, relativo alla disciplina del ravvedimento operoso e alle condizioni per beneficiare della riduzione delle sanzioni amministrative tributarie.
- D.P.R. 22 dicembre 1986, n. 917, artt. 54 e 109, relativi rispettivamente alla determinazione del reddito di lavoro autonomo e ai componenti del reddito d’impresa.
- D.Lgs. 5 novembre 2024, n. 173, artt. 14 e 31, e D.Lgs. 19 gennaio 2026, n. 10, relativi al riordino della disciplina sanzionatoria e delle disposizioni IVA, con applicazione prevista dal 1° gennaio 2027.
- Agenzia delle Entrate, Guida alla compilazione delle fatture elettroniche e dell’esterometro, versione 1.10 del 1° aprile 2025, pagg. 31-32, relative alla comunicazione TD29 per omessa o irregolare fatturazione, alla compilazione del tracciato elettronico e alla rettifica delle comunicazioni trasmesse.
