
Territorialità IVA dei servizi di data center e colocation: differenze tra rack e private cage, art. 7-ter, art. 7-quater e uso esclusivo.
Nei servizi di colocation, la territorialità IVA non dipende soltanto dalla sede del cliente. La struttura contrattuale e il grado di disponibilità dello spazio nel data center possono spostare l’operazione dalla regola generale alla disciplina dei servizi immobiliari.
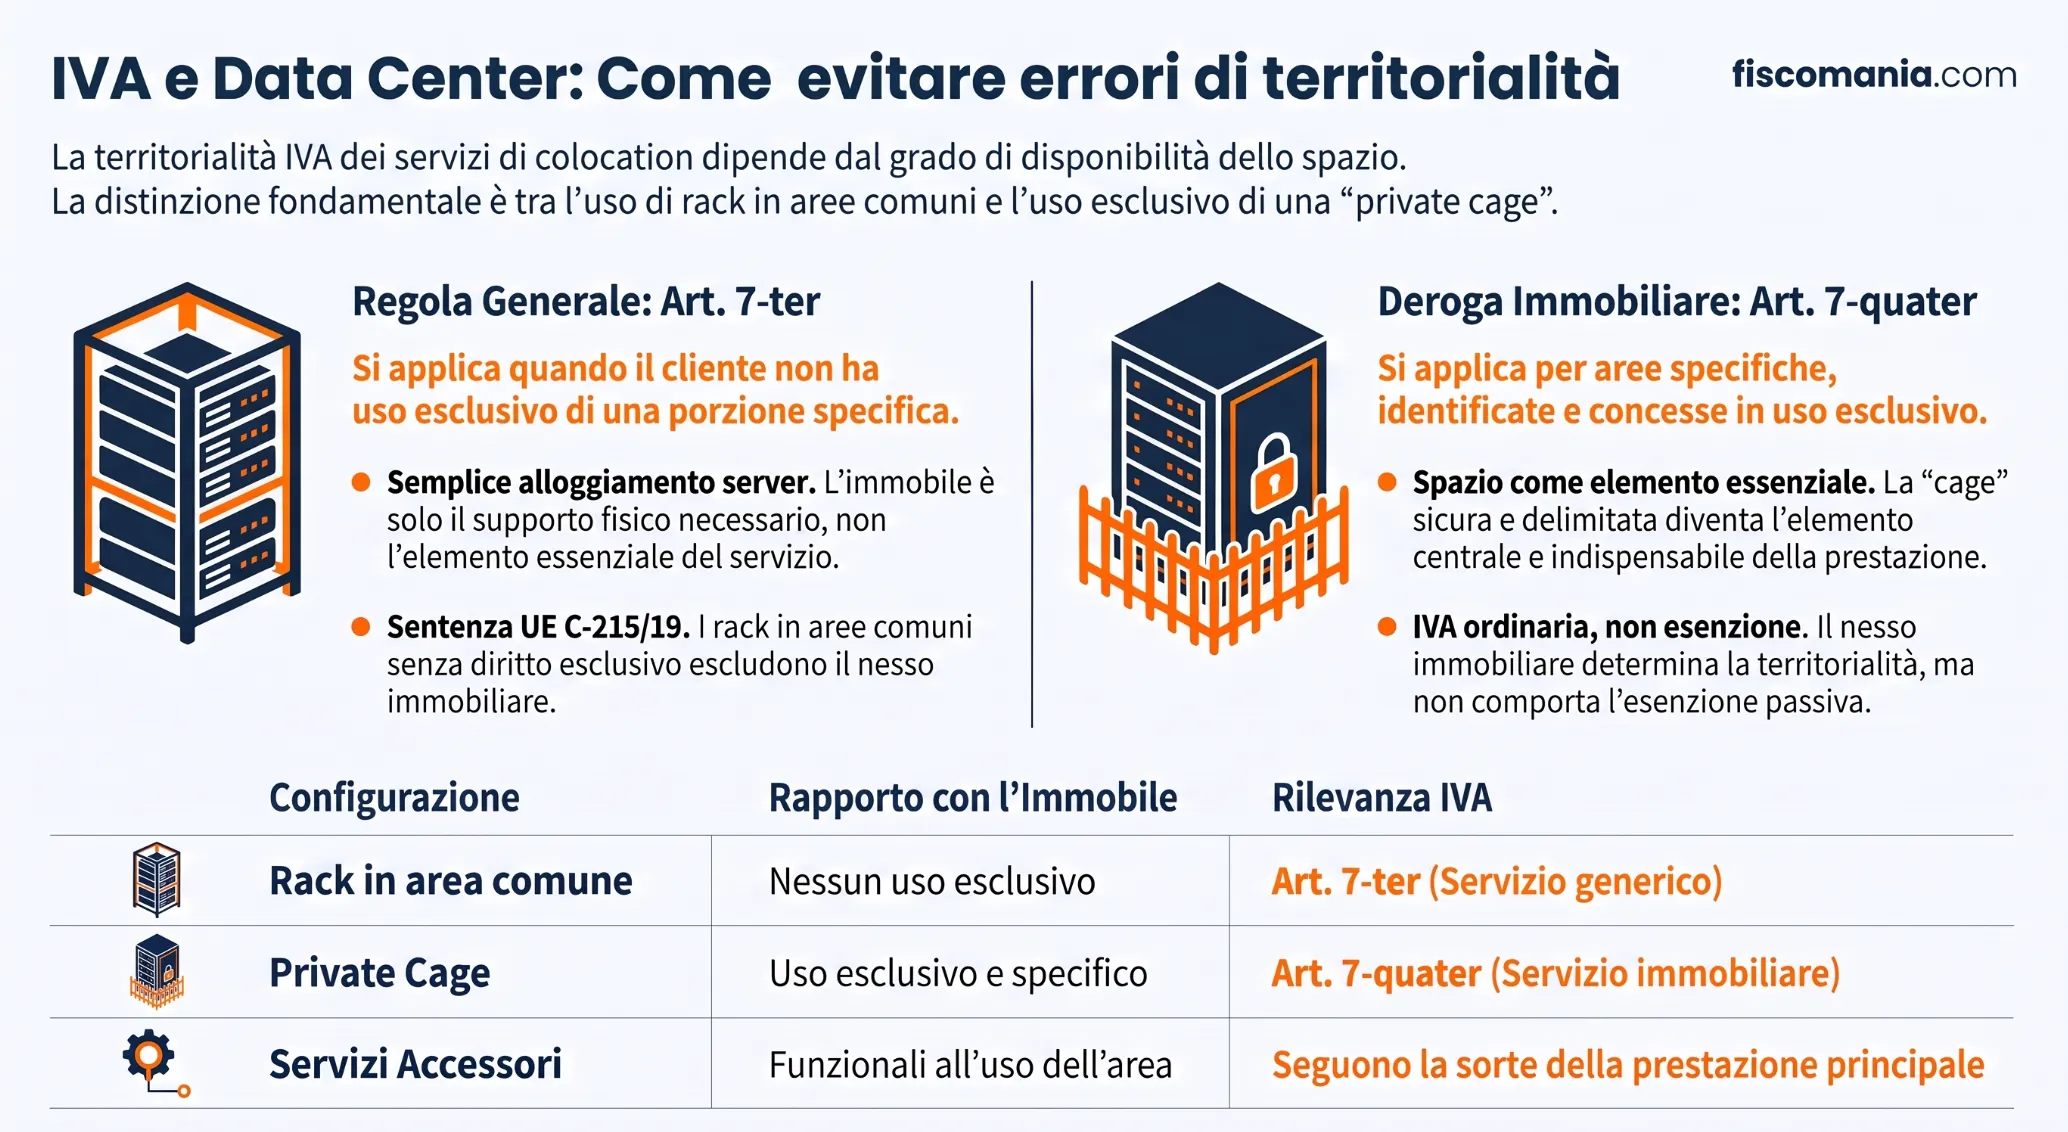
Nei servizi di data center e colocation, la territorialità IVA va determinata distinguendo tra servizi generici ex art. 7-ter del DPR 633/72 e servizi relativi a beni immobili ex art. 7-quater. Il passaggio alla seconda disciplina richiede un nesso sufficientemente diretto con l’immobile, ai sensi dell’art. 31-bis del Regolamento UE n. 282/2011. La risposta a interpello dell’Agenzia delle Entrate n. 175 del 17 settembre 2026 ha applicato questo criterio a una private cage concessa in uso esclusivo, distinguendo tale configurazione dalla semplice disponibilità di rack o armadi in aree comuni esaminata dalla Corte di Giustizia UE nella causa C-215/19. La qualificazione territoriale deve poi essere tenuta distinta dal regime di imponibilità o esenzione della prestazione.
Quando la colocation presenta un nesso diretto con l’immobile
Un servizio di colocation può essere qualificato come servizio relativo a un bene immobile soltanto quando presenta con il data center un collegamento che va oltre la semplice presenza fisica dei server nell’edificio. L’art. 31-bis, par. 1, del Regolamento UE n. 282/2011 richiede infatti un nesso sufficientemente diretto con l’immobile. Questo criterio ricorre, tra l’altro, quando il bene immobile costituisce un elemento costitutivo del servizio ed è essenziale e indispensabile per la sua prestazione.
Il criterio dell’immobile essenziale e indispensabile
Nell’analisi dei servizi di colocation occorre quindi stabilire quale funzione svolga concretamente lo spazio all’interno del rapporto contrattuale. Se il data center rappresenta soltanto il luogo nel quale vengono materialmente collocate le apparecchiature, il collegamento con l’immobile può non essere sufficiente. Diverso è il caso in cui una porzione determinata dell’edificio venga attribuita al cliente e costituisca l’elemento centrale della prestazione.
Il criterio non dipende, quindi, dalla natura tecnologica del servizio, ma dal ruolo che assume l’immobile nell’operazione complessiva. Proprio per questo, ai fini dell’art. 7-quater del DPR 633/72, devono essere valutati i diritti concretamente riconosciuti al committente e le caratteristiche dello spazio messo a sua disposizione.
Perché non basta che i server siano fisicamente in un data center
La presenza dei server all’interno di un immobile non determina automaticamente l’applicazione delle regole IVA previste per i servizi immobiliari. La Corte di Giustizia UE, nella sentenza 2 luglio 2020, causa C-215/19, ha infatti escluso tale qualificazione per servizi di alloggiamento nei quali il cliente disponeva di armadi per installare i propri server, insieme a energia elettrica e ulteriori servizi tecnici, ma non godeva di un diritto di uso esclusivo sulla parte dell’immobile nella quale gli armadi erano installati.
La qualificazione deve quindi partire dalla struttura concreta della colocation: occorre comprendere se l’immobile sia semplicemente il supporto fisico necessario all’erogazione del servizio oppure se una sua porzione specifica rappresenti essa stessa un elemento essenziale della prestazione. È su questa distinzione che assume particolare rilievo il confronto tra semplici rack e disponibilità di una private cage.
Rack e private cage: la disponibilità esclusiva dello spazio
Nei servizi di colocation, uno degli elementi più rilevanti per la territorialità IVA è il grado di disponibilità dello spazio fisico riconosciuto al cliente. La presenza delle apparecchiature all’interno di un data center non è sufficiente, da sola, per qualificare la prestazione come servizio relativo a un bene immobile. Occorre verificare se il committente utilizzi semplicemente rack o armadi collocati nella struttura oppure disponga, in via esclusiva, di una porzione specifica e identificabile dell’immobile.
Rack collocati nelle aree comuni del data center
La Corte di Giustizia UE, nella sentenza 2 luglio 2020, causa C-215/19, ha esaminato un servizio nel quale il prestatore metteva a disposizione dei clienti armadi destinati all’installazione dei server, insieme a energia elettrica e ulteriori servizi necessari al loro funzionamento.
La Corte ha escluso la qualificazione come servizio relativo a un bene immobile quando i clienti non dispongono di un diritto di uso esclusivo sulla parte dell’immobile nella quale sono installati gli armadi. In questa configurazione, quindi, la collocazione fisica delle apparecchiature nel data center non consente, di per sé, di applicare la deroga territoriale prevista per i servizi immobiliari.
Private cage e diritto di uso esclusivo
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
