
Indebita detrazione IVA: sanzione del 70% della detrazione, rapporto con l’infedele dichiarazione e riduzioni del ravvedimento operoso.
L’indebita detrazione IVA è sanzionata con il 70% dell’imposta detratta, ma se la violazione si riflette nella dichiarazione annuale si applica la sanzione per infedele dichiarazione, non entrambe. Il ravvedimento riduce la sanzione, con misure che dipendono dal momento della regolarizzazione.
La detrazione IVA è indebita quando il contribuente porta in detrazione un’imposta che non gli spetta, per esempio perché l’acquisto non è inerente all’attività. L’art. 6, comma 6, D.Lgs. 471/97 punisce la violazione con il 70% della detrazione operata. Se però l’errore si riflette nella dichiarazione annuale, la sanzione per indebita detrazione non si applica e resta quella per dichiarazione infedele (art. 5, comma 4). Il contribuente può regolarizzare con il ravvedimento (art. 13 D.Lgs. 472/97), con riduzioni che dipendono dal momento. Dal 1° gennaio 2027 le norme sanzionatorie passano al D.Lgs. 173/2024.
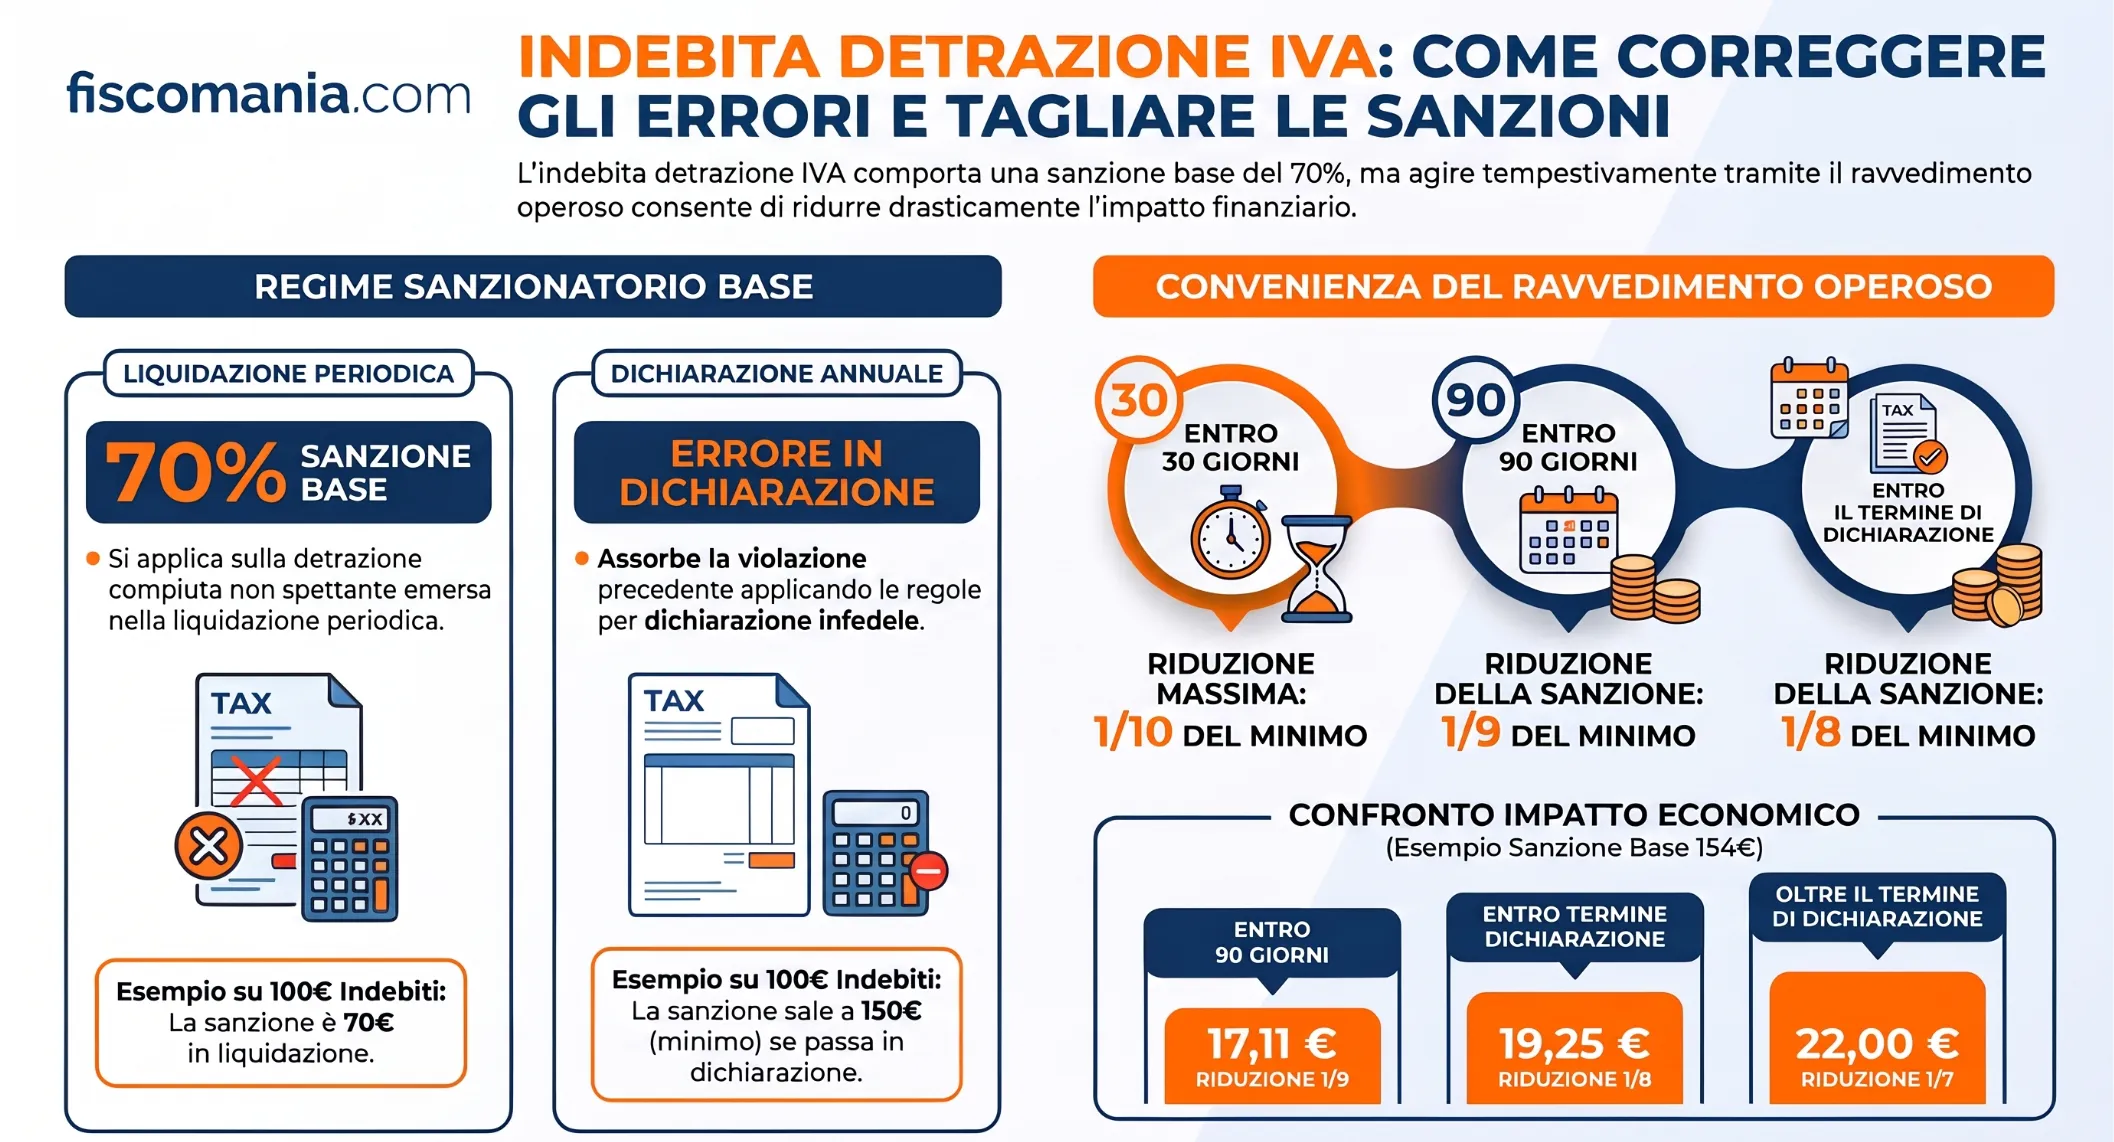
Quando la detrazione è indebita e quando scatta il 70%
La sanzione del 70% scatta quando il contribuente detrae un’imposta che non gli spetta. L’art. 6, comma 6, primo periodo, D.Lgs. 471/97 la commisura all’ammontare della detrazione compiuta: se si detraggono 1.000 euro non spettanti, la sanzione è di 700 euro.
I casi tipici sono tre:
- l’acquisto non è inerente all’attività, per esempio un bene destinato all’uso privato;
- la legge esclude o limita la detrazione per quella spesa;
- l’operazione non è documentata come richiede la norma.
Sul diritto di detrazione in generale, le condizioni e i requisiti formali, la guida di riferimento è quella su detrazione IVA e fatture.
Che cosa non rientra qui
Due ipotesi vicine hanno una pagina dedicata e seguono regole diverse.
- IVA addebitata in misura superiore. Se il fornitore applica un’aliquota più alta del dovuto, il cessionario può detrarre solo l’imposta effettivamente dovuta. Per lui è prevista una sanzione da 250 a 10.000 euro (art. 6, comma 6, secondo periodo). Il caso è trattato in IVA addebitata in misura superiore: detrazione e sanzione.
- Detrazione esercitata fuori termine. L’art. 19, comma 1, DPR 633/72, nel testo modificato dall’art. 12 D.Lgs. 148/2026 in vigore dal 12 agosto 2026, prevede l’esercizio del diritto al più tardi con la dichiarazione relativa al secondo anno successivo a quello in cui è sorto. Il quadro completo è nella pagina sui termini di detrazione IVA.
Dove finisce la detrazione indebita: liquidazione, dichiarazione, integrativa
La sanzione cambia a seconda del punto in cui l’errore emerge. Se la detrazione indebita si riflette nella dichiarazione annuale, non si applica la sanzione dell’art. 6, ma quella per dichiarazione infedele: l’art. 6, comma 6, quarto periodo, esclude infatti le sanzioni dei periodi precedenti quando la violazione ha prodotto una dichiarazione infedele.
La tabella indica la sanzione applicabile in base al punto in cui l’errore emerge.
| Dove emerge l’errore | Sanzione | Riferimento |
|---|---|---|
| Nella liquidazione periodica, senza effetti sulla dichiarazione annuale | 70% della detrazione compiuta | Art. 6, comma 6, primo periodo, D.Lgs. 471/97 |
| Nella dichiarazione annuale, con maggiore imposta dovuta o minor credito | 70% della maggiore imposta dovuta o della differenza di credito utilizzato, con un minimo di 150 euro. Non si applica la sanzione dell’art. 6 | Art. 5, comma 4, e art. 6, comma 6, quarto periodo, D.Lgs. 471/97 |
| In una dichiarazione integrativa ex art. 57 DPR 633/72 presentata prima di accessi, ispezioni o verifiche | Sanzione dell’art. 13, comma 1, D.Lgs. 471/97, aumentata al doppio | Art. 5, comma 4.1, D.Lgs. 471/97 |
La differenza si vede sulle somme contenute. Con una detrazione indebita di 100 euro la sanzione è di 70 euro se l’errore resta nella liquidazione periodica. Se confluisce nella dichiarazione annuale, si applica il minimo di 150 euro dell’infedele dichiarazione.
Se dall’errore deriva anche un versamento insufficiente, si pone il tema dell’omesso versamento, trattato in omessi versamenti: sanzioni.
Ravvedimento: fasce di riduzione ed esempio di calcolo
La sanzione per indebita detrazione si riduce con il ravvedimento (art. 13 D.Lgs. 472/97) in misura tanto minore quanto più tardi si regolarizza. Per i tributi dell’Agenzia delle entrate la regolarizzazione resta possibile fino alla notifica degli atti di liquidazione e di accertamento, comprese le comunicazioni ex art. 54-bis DPR 633/72 (comma 1-ter). Il pagamento della sanzione ridotta va eseguito insieme a quello del tributo dovuto e degli interessi al tasso legale, calcolati giorno per giorno (comma 2).
La tabella riepiloga le fasce di riduzione in base al momento della regolarizzazione.
| Momento della regolarizzazione | Sanzione ridotta a | Art. 13, comma 1 |
|---|---|---|
| Entro 30 giorni dal mancato pagamento del tributo | 1/10 del minimo | lett. a) |
| Entro 90 giorni dall’errore, o dal termine della dichiarazione in cui è stato commesso | 1/9 del minimo | lett. a-bis) |
| Entro il termine della dichiarazione relativa all’anno della violazione | 1/8 del minimo | lett. b) |
| Oltre quel termine | 1/7 del minimo | lett. b-bis) |
| Dopo la comunicazione dello schema di atto, senza constatazione e senza istanza di adesione | 1/6 del minimo | lett. b-ter) |
| Dopo la constatazione, prima dello schema di atto | 1/5 del minimo | lett. b-quater) |
| Dopo lo schema di atto relativo a una violazione constatata | 1/4 del minimo | lett. b-quinquies) |
Cumulo, dichiarazione tardiva e passaggio al Testo unico
Se la sanzione è calcolata con il cumulo giuridico dell’art. 12 D.Lgs. 472/97, la percentuale di riduzione si determina in relazione alla prima violazione e la sanzione unica può essere calcolata con le procedure dell’Agenzia (comma 2-bis). Con la risoluzione n. 38/E del 23 ottobre 2026 l’Agenzia ha istituito i codici tributo per versare la sanzione unica. Sul meccanismo, vedi la pagina sul cumulo giuridico. Il ravvedimento non riduce la sanzione se la dichiarazione è presentata con più di 90 giorni di ritardo (comma 2-ter). Dal 1° gennaio 2027 l’art. 13 è soppresso (art. 101 D.Lgs. 173/2024) e le sanzioni dell’art. 6, comma 6, D.Lgs. 471/97 sono riprodotte nell’art. 31 del Testo unico. Per il calcolo operativo c’è la guida sul ravvedimento operoso, e dopo la constatazione si apre il tema dell’acquiescenza.
Esempio
Ipotesi: una detrazione indebita di 220 euro, esposta in una liquidazione periodica e non confluita in dichiarazione. La sanzione è il 70% di 220, cioè 154 euro. La tabella confronta le tre fasce di ravvedimento.
| Quando si regolarizza | Riduzione | Sanzione da versare |
|---|---|---|
| Entro 90 giorni dall’errore | 1/9 | 17,11 euro |
| Oltre 90 giorni, entro il termine di dichiarazione | 1/8 | 19,25 euro |
| Dopo quel termine | 1/7 | 22,00 euro |
Si versano anche i 220 euro di imposta e gli interessi legali. La sanzione di una singola violazione si paga con il codice tributo 8904, «sanzione pecuniaria IVA».
Una detrazione IVA indebita da regolarizzare?
La sanzione e la fascia di ravvedimento dipendono da dove è emerso l’errore, da quante violazioni ci sono e dal momento in cui si regolarizza. Con più violazioni il cumulo cambia la base su cui si applica la riduzione: serve una valutazione sul caso concreto.
Richiedi una valutazione del tuo caso →Domande frequenti
Qual è la sanzione per indebita detrazione IVA e si somma a quella per dichiarazione infedele?
La sanzione è il 70% della detrazione compiuta (art. 6, comma 6, D.Lgs. 471/97). Non si somma a quella per dichiarazione infedele: se l’errore confluisce nella dichiarazione annuale si applica solo quest’ultima, pari al 70% della maggiore imposta o della differenza di credito, con minimo di 150 euro (art. 5, comma 4).
Si può fare il ravvedimento dopo aver presentato la dichiarazione?
Sì. Per i tributi dell’Agenzia delle entrate la regolarizzazione resta possibile finché non sono notificati atti di liquidazione o di accertamento, comprese le comunicazioni ex art. 54-bis DPR 633/72 (art. 13, comma 1-ter, D.Lgs. 472/97). Dopo il termine della dichiarazione la sanzione si riduce a 1/7 del minimo anziché a 1/8.
Il ravvedimento è escluso se la dichiarazione è presentata in ritardo?
Dipende dal ritardo: la riduzione della sanzione è esclusa se la dichiarazione è presentata con più di 90 giorni di ritardo (art. 13, comma 2-ter, D.Lgs. 472/97). Con un ritardo fino a 90 giorni questa esclusione non opera.
Come si versa la sanzione ridotta?
Sanzione ridotta, tributo dovuto e interessi legali, calcolati giorno per giorno, si pagano contestualmente (art. 13, comma 2, D.Lgs. 472/97). La sanzione di una singola violazione si versa con il codice tributo 8904; per la sanzione unica da cumulo l’Agenzia ha istituito codici dedicati con la risoluzione n. 38/E del 23 ottobre 2026.
Fonti e riferimenti
- D.Lgs. 18 dicembre 1997, n. 471: art. 5, commi 4 e 4.1 (dichiarazione infedele); art. 6, comma 6 (indebita detrazione e IVA addebitata in misura superiore); art. 13, comma 1 (rinvio per la sanzione raddoppiata).
- D.Lgs. 18 dicembre 1997, n. 472: art. 12 (cumulo giuridico); art. 13, commi 1, 1-ter, 2, 2-bis e 2-ter (ravvedimento), nel testo modificato dall’art. 3 del D.Lgs. 14 giugno 2024, n. 87.
- D.Lgs. 5 novembre 2024, n. 173 (Testo unico sanzioni tributarie): art. 31 e art. 101, in vigore dal 1° gennaio 2027.
- D.P.R. 26 ottobre 1972, n. 633: art. 19, comma 1, come modificato dall’art. 12 del D.Lgs. 7 agosto 2026, n. 148; art. 54-bis; art. 57.
- Agenzia delle entrate, risoluzione n. 38/E del 23 ottobre 2026: codici tributo per il versamento della sanzione unica da ravvedimento.
- Agenzia delle entrate, codice tributo 8904 «Sanzione pecuniaria IVA».
