
Nel regime impatriati la residenza fiscale deve essere mantenuta per almeno 4 anni. Come si calcola il periodo e effetti in caso di decadenza
Il regime impatriati richiede di mantenere la residenza fiscale in Italia per almeno quattro anni. Il requisito deve essere distinto dalla durata quinquennale dell’agevolazione e assume particolare rilievo in caso di successivo trasferimento all’estero.
Per i trasferimenti di residenza fiscale in Italia dal 1° gennaio 2024, l’art. 5 del D.Lgs. n. 209/2023 richiede al lavoratore impatriato di impegnarsi a risiedere fiscalmente in Italia per almeno quattro anni. Se la residenza fiscale non viene mantenuta per tale periodo, il comma 3 prevede la decadenza dal regime e il recupero dei benefici già fruiti, con applicazione dei relativi interessi. La disposizione non richiama espressamente le sanzioni, diversamente dal D.M. 26 maggio 2016 relativo alla precedente disciplina, che prevedeva il recupero con sanzioni e interessi.
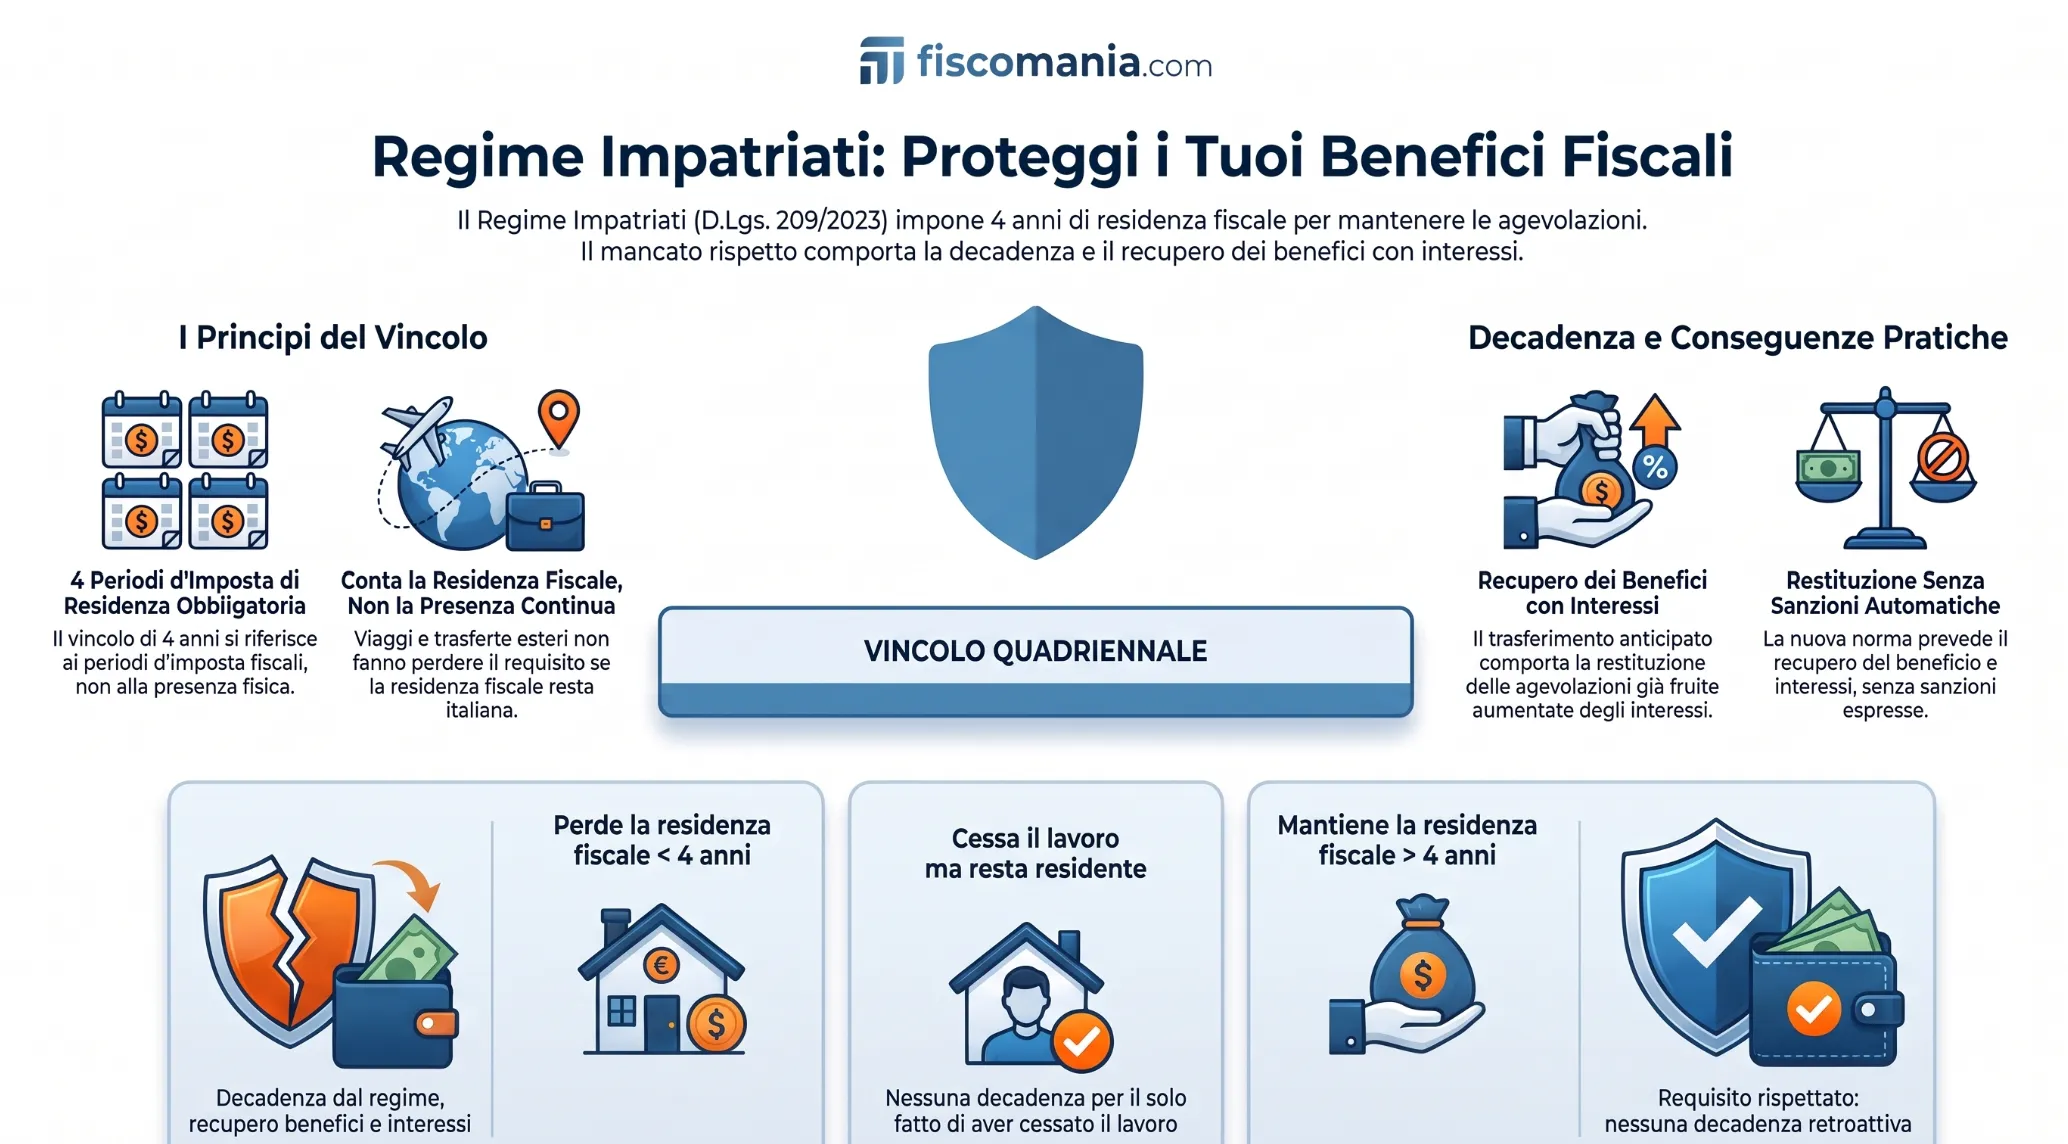
Il requisito dei quattro anni nel regime impatriati
L’art. 5, comma 1, lett. a), del D.Lgs. n. 209/2023 prevede, tra le condizioni per accedere al regime dei lavoratori impatriati, che il lavoratore si impegni a risiedere fiscalmente in Italia per almeno quattro anni. Il rinvio operato dalla disposizione è al comma 3 dello stesso articolo, secondo cui, se la residenza fiscale italiana non viene mantenuta per il periodo minimo richiesto, il lavoratore decade dai benefici. Il requisito riguarda quindi il mantenimento della residenza fiscale, non la permanenza fisica continuativa sul territorio italiano.
Il periodo minimo di quattro anni non deve essere confuso con la durata ordinaria dell’agevolazione. L’art. 5, comma 3, stabilisce infatti che il regime si applica nel periodo d’imposta in cui avviene il trasferimento della residenza fiscale in Italia e nei quattro periodi d’imposta successivi, per un totale ordinario di cinque periodi d’imposta. I quattro anni rappresentano, invece, il periodo minimo durante il quale la residenza fiscale deve essere mantenuta per evitare la specifica causa di decadenza prevista dalla norma.
Come si calcolano i quattro anni di residenza fiscale
Il requisito deve essere verificato a partire dal periodo d’imposta in cui il lavoratore trasferisce la propria residenza fiscale in Italia e accede al regime impatriati. L’art. 5, comma 3, del D.Lgs. n. 209/2023 collega infatti l’agevolazione al periodo d’imposta del trasferimento e ai quattro successivi, richiedendo contemporaneamente che la residenza fiscale italiana sia mantenuta per almeno quattro anni. Il riferimento non deve essere quindi interpretato come un autonomo termine di 48 mesi decorrenti dal giorno del trasferimento materiale, ma deve essere letto nel contesto dei periodi d’imposta nei quali viene verificata la residenza fiscale del contribuente.
Conta la residenza fiscale, non la presenza continuativa in Italia
Il requisito dei quattro anni riguarda la residenza fiscale e non impone al lavoratore di trascorrere ininterrottamente quattro anni sul territorio italiano. Viaggi, trasferte o periodi trascorsi all’estero non determinano, da soli, la perdita del requisito: ciò che rileva è che il contribuente continui a risultare fiscalmente residente in Italia nel periodo richiesto.
La verifica della residenza deve essere effettuata secondo le regole ordinarie applicabili alle persone fisiche. Questo articolo non approfondisce tali criteri, che devono essere valutati autonomamente in base alla situazione concreta e sono trattati nella guida dedicata alla residenza fiscale delle persone fisiche.
Il quadriennio non coincide con la durata complessiva dell’agevolazione
Un aspetto che può generare confusione è la differenza tra periodo minimo di residenza e durata del regime. L’agevolazione può trovare applicazione per cinque periodi d’imposta, mentre il vincolo previsto ai fini della specifica decadenza dell’art. 5, comma 3, è il mantenimento della residenza fiscale per almeno quattro anni.
Ne consegue che, prima di valutare un trasferimento della residenza all’estero, non è sufficiente verificare da quanto tempo il contribuente si trova materialmente in Italia. Occorre ricostruire da quale periodo d’imposta sia fiscalmente residente e verificare se il periodo minimo previsto dalla norma possa considerarsi effettivamente completato. È proprio questa verifica che determina se un successivo trasferimento possa integrare la causa di decadenza disciplinata dal comma 3.
Cosa succede se la residenza non viene mantenuta per quattro anni
Il mancato mantenimento della residenza fiscale in Italia per almeno quattro anni determina la decadenza dal regime impatriati. La conseguenza è prevista direttamente dall’art. 5, comma 3, del D.Lgs. n. 209/2023, che collega il beneficio fiscale all’impegno assunto dal lavoratore al momento dell’accesso al regime.
La decadenza comporta il recupero dei benefici già fruiti
La perdita dell’agevolazione non produce effetti soltanto per il futuro. Il comma 3 stabilisce che, quando il requisito quadriennale non viene rispettato, si procede al recupero dei benefici già fruiti. Devono quindi essere recuperati anche i vantaggi fiscali ottenuti nei periodi d’imposta nei quali il lavoratore aveva applicato il regime prima del venir meno della residenza fiscale italiana.
Questa fattispecie deve essere distinta dalle altre ipotesi nelle quali il contribuente non possiede uno dei requisiti richiesti per accedere all’agevolazione. In questi casi non opera necessariamente la particolare decadenza del comma 3, ma deve essere verificata l’eventuale indebita applicazione del regime impatriati e la relativa disciplina, approfondita nella guida sulla decadenza dal regime impatriati.
Recupero del beneficio, interessi e sanzioni
L’art. 5, comma 3, stabilisce espressamente che il recupero dei benefici fruiti avviene con applicazione dei relativi interessi.
Sul punto, la disciplina introdotta dal D.Lgs. n. 209/2023 presenta una differenza significativa rispetto al precedente regime degli impatriati. Il D.M. 26 maggio 2016 prevedeva espressamente, in caso di mancato rispetto del periodo minimo di residenza, il recupero dei benefici con applicazione di sanzioni e interessi. L’attuale art. 5, comma 3, richiama invece il recupero dell’agevolazione e degli interessi, senza prevedere espressamente l’applicazione di sanzioni.
Pertanto, nella specifica ipotesi di decadenza per mancato mantenimento della residenza fiscale in Italia per almeno quattro anni, non appare corretto considerare automatica l’applicazione delle sanzioni per infedele dichiarazione.
Diversa è la situazione in cui il regime sia stato applicato senza possedere originariamente uno degli altri requisiti previsti dall’art. 5. In questo caso non si tratta della specifica decadenza disciplinata dal comma 3 e devono essere valutate separatamente le conseguenze derivanti dall’indebita applicazione dell’agevolazione.
Perché la decadenza per il quadriennio è una fattispecie particolare
La mancata previsione espressa delle sanzioni può essere letta anche considerando la particolare natura di questa causa di decadenza. Il lavoratore può infatti avere legittimamente applicato il regime impatriati al momento del trasferimento in Italia, possedendo tutti i requisiti richiesti, e decidere solo successivamente di trasferire nuovamente la propria residenza fiscale all’estero.
In questa situazione non viene meno un requisito che mancava fin dall’origine, ma si verifica un evento successivo che impedisce di rispettare l’impegno a mantenere la residenza fiscale in Italia per almeno quattro anni. La disciplina del comma 3 appare quindi coerente con una logica restitutoria: il contribuente perde il beneficio già fruito e deve restituirlo con gli interessi, senza che la norma richiami espressamente una conseguenza sanzionatoria.
Questa impostazione evita inoltre che il vincolo quadriennale si trasformi, sul piano fiscale, in un elemento eccessivamente penalizzante rispetto a successive scelte personali o professionali del contribuente. Il regime richiede una permanenza fiscale minima per conservare definitivamente il beneficio, ma non impedisce un successivo trasferimento all’estero: ne disciplina le conseguenze attraverso la decadenza e il recupero dell’agevolazione.
I quattro anni nella pratica: situazioni da distinguere
Il requisito previsto dall’art. 5 del D.Lgs. n. 209/2023 deve essere verificato con riferimento alla residenza fiscale del lavoratore. Per questo motivo, eventi come la cessazione del rapporto di lavoro, un periodo trascorso all’estero o un successivo trasferimento devono essere valutati separatamente: non tutti determinano automaticamente il mancato rispetto del quadriennio.
Trasferimento all’estero prima dei quattro anni
Se il lavoratore perde la residenza fiscale italiana prima di averla mantenuta per almeno quattro anni, si verifica la specifica causa di decadenza prevista dall’art. 5, comma 3. L’Amministrazione finanziaria può quindi procedere al recupero dei benefici fiscali fruiti, con applicazione dei relativi interessi.
Prima di un nuovo trasferimento all’estero è quindi necessario verificare quali periodi d’imposta siano effettivamente rilevanti ai fini del quadriennio. La data del trasferimento materiale, da sola, non consente di stabilire se il requisito sia stato rispettato.
Per gli ulteriori effetti fiscali connessi al trasferimento è possibile approfondire la disciplina del trasferimento all’estero durante il regime impatriati.
Cessazione del rapporto di lavoro prima dei quattro anni
La cessazione del rapporto di lavoro non coincide con la perdita della residenza fiscale italiana. Un lavoratore può terminare il rapporto con il datore di lavoro per il quale aveva inizialmente richiesto l’agevolazione e continuare a essere fiscalmente residente in Italia.
Ai fini della specifica decadenza prevista dall’art. 5, comma 3, occorre quindi verificare se venga meno la residenza fiscale, non semplicemente se termini il rapporto di lavoro originario. L’eventuale possibilità di continuare a beneficiare del regime su redditi successivamente prodotti richiede invece una verifica degli altri requisiti previsti dall’art. 5 e resta distinta dal rispetto del quadriennio.
Trasferimento all’estero dopo il completamento del quadriennio
Quando il lavoratore ha mantenuto la residenza fiscale in Italia per almeno quattro anni, viene meno il presupposto della specifica decadenza prevista dall’art. 5, comma 3, per mancato rispetto del periodo minimo.
Questo non significa che sia sufficiente attendere una determinata data di calendario per poter considerare automaticamente rispettato il requisito. Occorre verificare, secondo le regole sulla residenza fiscale delle persone fisiche, quali periodi d’imposta possano essere effettivamente considerati di residenza in Italia.
Una volta completato il periodo minimo, un successivo trasferimento all’estero non determina, per questa specifica causa, il recupero retroattivo dell’agevolazione già fruita.
| Situazione | Requisito dei quattro anni | Conseguenza specifica |
|---|---|---|
| Perdita della residenza fiscale prima del completamento del quadriennio | Non rispettato | Decadenza, recupero dei benefici fruiti e interessi |
| Cessazione del rapporto di lavoro, con residenza fiscale mantenuta in Italia | Non viene meno per il solo fatto della cessazione | Occorre verificare separatamente gli altri requisiti del regime |
| Residenza fiscale mantenuta per almeno quattro anni | Rispettato | Non opera la specifica decadenza prevista dal comma 3 per mancato quadriennio |
Leggi anche: Regime impatriati e secondo rientro in Italia.
Consulenza fiscale regime impatriati
Stai valutando di lasciare l’Italia prima dei quattro anni?
Il trasferimento della residenza fiscale prima del completamento del quadriennio può determinare la decadenza dal regime impatriati e il recupero dei benefici fruiti. È possibile analizzare la posizione fiscale e le conseguenze del trasferimento prima di procedere.
Richiedi una consulenza →Domande frequenti
Per quanti anni bisogna mantenere la residenza fiscale in Italia con il regime impatriati?
Per i soggetti rientrati nel regime disciplinato dall’art. 5 del D.Lgs. n. 209/2023, la residenza fiscale in Italia deve essere mantenuta per almeno quattro anni. Il periodo minimo non coincide con la durata ordinaria dell’agevolazione, prevista per cinque periodi d’imposta.
Bisogna rimanere fisicamente in Italia per quattro anni?
No. Il requisito riguarda il mantenimento della residenza fiscale in Italia e non una presenza fisica continuativa sul territorio nazionale. Viaggi o periodi trascorsi all’estero non determinano automaticamente la decadenza, purché venga mantenuta la residenza fiscale italiana.
Cosa succede se mi trasferisco all’estero prima dei quattro anni?
Se il trasferimento comporta la perdita della residenza fiscale italiana prima del completamento del periodo minimo, l’art. 5, comma 3, prevede la decadenza dal regime impatriati, il recupero dei benefici fiscali già fruiti e l’applicazione dei relativi interessi.
Si applicano sanzioni se non rispetto il requisito dei quattro anni?
L’art. 5, comma 3, del D.Lgs. n. 209/2023 prevede il recupero dei benefici e degli interessi, senza richiamare espressamente le sanzioni. Diversamente, il precedente D.M. 26 maggio 2016 prevedeva espressamente sanzioni e interessi. Non appare quindi corretto considerare automatica l’applicazione delle sanzioni per questa specifica decadenza.
Se termina il rapporto di lavoro prima dei quattro anni perdo il regime impatriati?
La cessazione del rapporto di lavoro non determina, da sola, il mancato rispetto del requisito quadriennale, che riguarda la residenza fiscale. Occorre però verificare separatamente se continuano a sussistere gli altri requisiti richiesti dall’art. 5 per l’applicazione dell’agevolazione.
Dopo quattro anni posso trasferire la residenza fiscale all’estero senza restituire il beneficio?
Una volta mantenuta la residenza fiscale in Italia per almeno quattro anni, non opera più la specifica causa di decadenza prevista dall’art. 5, comma 3, per mancato rispetto del quadriennio. Restano da valutare separatamente gli effetti fiscali del successivo trasferimento all’estero.
Fonti e riferimenti
- D.Lgs. 27 dicembre 2023, n. 209, art. 5 Regime fiscale dei lavoratori impatriati.
- D.M. 26 maggio 2016, art. 3 Decadenza dall’agevolazione e recupero dei benefici.
