
Come sono tassati in Italia i finanziamenti esteri per progetti open source? Differenze tra donazioni, compensi, grant, partita IVA.
I finanziamenti esteri ricevuti per sviluppare software open source non sono automaticamente esenti da imposte. La qualificazione fiscale dipende dalla natura del contributo, dagli obblighi contrattuali del beneficiario e dall’eventuale collegamento con un’attività economica.
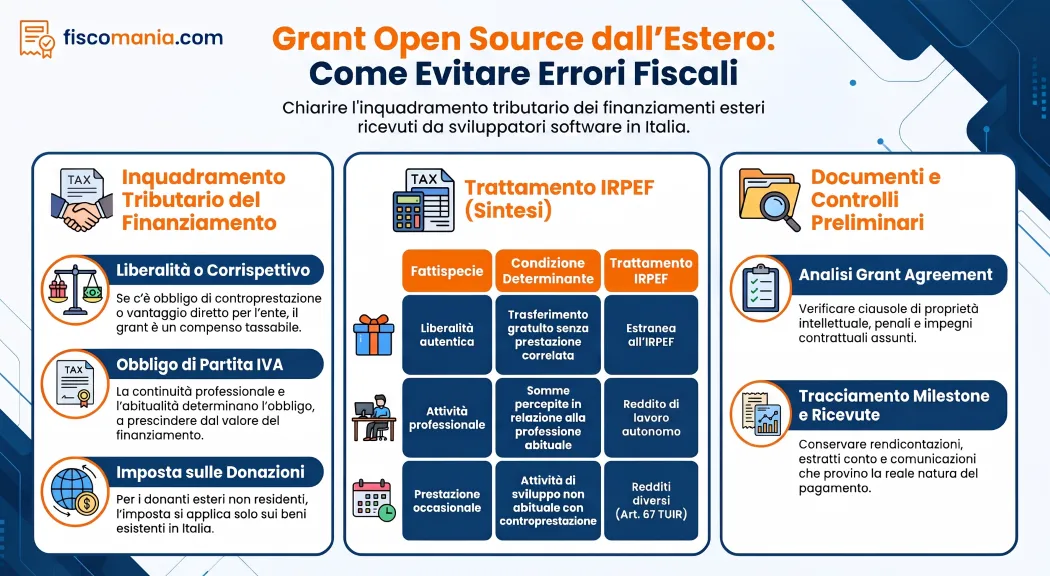
Fondazioni e organizzazioni internazionali possono finanziare sviluppatori indipendenti attraverso grant, sovvenzioni e programmi di sostegno a progetti tecnologici. Le somme possono essere erogate anche a persone fisiche senza partita IVA, talvolta subordinatamente alla verifica di obiettivi di sviluppo (milestone). Ai fini fiscali italiani, tuttavia, occorre distinguere le effettive liberalità dai compensi per prestazioni e dai contributi collegati all’esercizio di un’attività economica. La denominazione utilizzata nell’accordo non è sufficiente a determinare il trattamento tributario. Per il residente fiscale italiano, la verifica deve riguardare separatamente l’eventuale imponibilità ai fini IRPEF, gli obblighi IVA e, quando ne ricorrono i presupposti, l’imposta sulle donazioni.
Come funzionano i finanziamenti esteri per progetti open source?
I finanziamenti per progetti open source consentono a sviluppatori indipendenti, professionisti e organizzazioni di ricevere risorse economiche destinate alla realizzazione e al miglioramento di software liberamente accessibile, utilizzabile e modificabile secondo le condizioni delle rispettive licenze.
Queste risorse possono provenire da fondazioni private, organizzazioni non profit, imprese tecnologiche o programmi di sostegno all’innovazione finanziati da istituzioni pubbliche.
Le modalità di erogazione variano in funzione del programma. Alcuni finanziamenti prevedono l’assegnazione di contributi per sostenere lo sviluppo di progetti di interesse generale; altri subordinano i pagamenti al completamento di attività o al raggiungimento di obiettivi prestabiliti.
Anche la qualificazione giuridica dei finanziamenti può differire. Le somme possono essere definite come grant, sovvenzioni, liberalità o corrispettivi, ma la denominazione utilizzata non è sufficiente a determinarne il trattamento tributario italiano.
Queste forme di sostegno devono essere distinte dal crowdfunding e dalla relativa disciplina fiscale, nel quale le risorse vengono generalmente raccolte attraverso una pluralità di finanziatori.
Quando un grant è una liberalità e quando costituisce un corrispettivo?
Un finanziamento estero può avere natura di liberalità quando viene erogato per sostenere un progetto senza remunerare una specifica prestazione. Assume invece natura di corrispettivo quando il pagamento è collegato a un’obbligazione di fornire beni, servizi o altri vantaggi economicamente rilevanti nell’ambito di un rapporto a prestazioni corrispettive.
La distinzione richiede di esaminare il contenuto effettivo dell’accordo, indipendentemente dalla denominazione di donation, grant o contribution.
La circolare dell’Agenzia delle Entrate n. 34/E del 21 novembre 2013, relativa ai contributi erogati dalle amministrazioni pubbliche, individua nel rapporto sinallagmatico un criterio determinante per distinguere, ai fini IVA, i contributi dai corrispettivi.
Tra gli elementi contrattuali rilevanti rientrano:
- L’eventuale obbligo di realizzare prestazioni specifiche nell’interesse del finanziatore.
- L’attribuzione di diritti sui risultati del progetto o sulla proprietà intellettuale.
- Le clausole di risoluzione, le penali e le conseguenze dell’inadempimento.
- La presenza di un vantaggio economico direttamente collegato alla prestazione finanziata.
Questi criteri, elaborati principalmente per l’IVA, non consentono tuttavia di stabilire automaticamente il trattamento ai fini IRPEF.
Le milestone trasformano il finanziamento in un compenso?
La previsione di milestone non determina, da sola, la natura corrispettiva del finanziamento. Il raggiungimento di determinati obiettivi può costituire una semplice condizione per l’erogazione del contributo, senza configurare necessariamente uno scambio di prestazioni.
Occorre distinguere il controllo sull’impiego delle risorse dall’obbligo di realizzare un risultato economicamente remunerato.
Ad esempio, la pubblicazione di codice con licenza open source, accessibile indistintamente alla collettività, non dimostra automaticamente l’esistenza di una prestazione verso la fondazione finanziatrice. Diversamente, specifici obblighi di sviluppo o l’attribuzione di diritti esclusivi al finanziatore possono rappresentare indizi di un rapporto corrispettivo.
La qualificazione richiede quindi una valutazione complessiva degli accordi e degli interessi concretamente perseguiti dalle parti.
Nell’attività professionale mi è capitato più volte di esaminare documentazione relativa a grant tecnologici provenienti da fondazioni o organizzazioni estere. L’errore più comune consiste nel ritenere che l’utilizzo di termini come grant, donation o community funding sia sufficiente per escludere la natura reddituale delle somme percepite.
In realtà, durante l’analisi fiscale, il nome attribuito al contributo assume un’importanza limitata. Gli elementi che incidono maggiormente sulla qualificazione sono gli obblighi assunti dal beneficiario, le modalità di rendicontazione, l’eventuale attribuzione di diritti sul software sviluppato e il collegamento del finanziamento con un’attività professionale già esercitata.
Per questo motivo, prima di assumere una posizione fiscale, è sempre opportuno analizzare l’intero rapporto contrattuale e non soltanto la descrizione riportata nel bonifico ricevuto o nella comunicazione della fondazione finanziatrice.
Come sono tassati ai fini IRPEF i finanziamenti open source?
I finanziamenti esteri ricevuti da una persona fisica fiscalmente residente in Italia sono soggetti a IRPEF quando risultano riconducibili a una delle categorie reddituali previste dal TUIR. Un’autentica liberalità, estranea all’esercizio di attività economiche e priva di natura remunerativa, può invece non costituire reddito imponibile.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
