
Scopri quando è dovuta l'IVAFE sulle attività finanziarie estere, le aliquote applicabili, come calcolare l'imposta e i casi di esclusione.
L’IVAFE è un’imposta patrimoniale dovuta sui prodotti finanziari, conti correnti e libretti di risparmio detenuti all’estero dai soggetti fiscalmente residenti in Italia. La misura applicabile dipende dalla natura dell’attività, dal suo valore e, in alcuni casi, dallo Stato di detenzione.
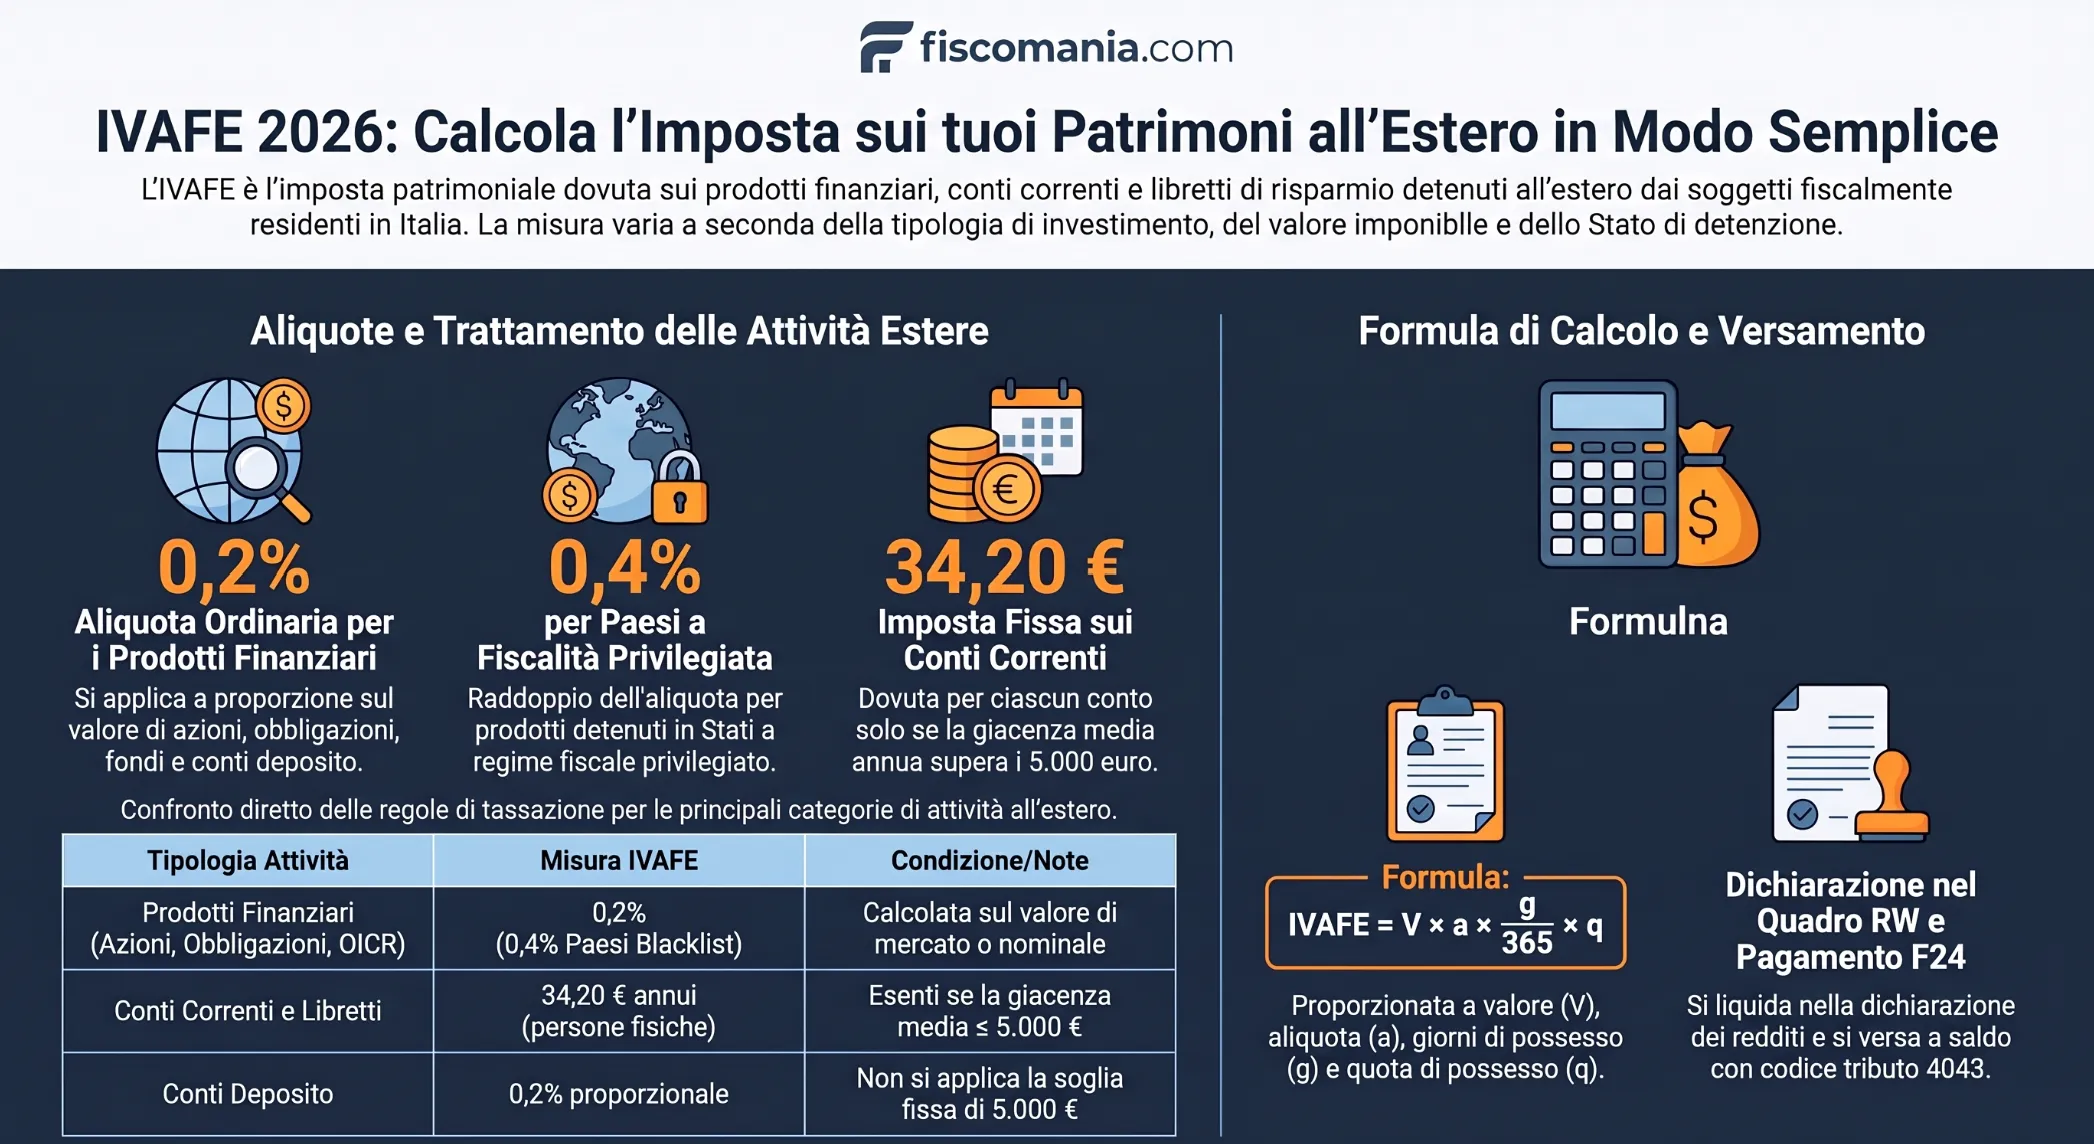
L’imposta sul valore delle attività finanziarie detenute all’estero (IVAFE), disciplinata per il periodo d’imposta 2026 dall’art. 19, commi 18 e seguenti, del D.L. n. 201/2011, si applica ai prodotti finanziari e ai rapporti bancari esteri individuati dalla normativa. Per i prodotti finanziari l’aliquota ordinaria è dello 0,2%, elevata allo 0,4% nelle ipotesi previste per gli investimenti in Stati o territori a fiscalità privilegiata. I conti correnti e i libretti di risparmio seguono invece una disciplina a importo fisso. La determinazione dell’imposta richiede di individuare la corretta categoria dell’attività, il relativo valore imponibile e il periodo di possesso, distinguendo gli obblighi patrimoniali da quelli di monitoraggio fiscale.
Chi deve pagare l’IVAFE
L’IVAFE è dovuta dai soggetti fiscalmente residenti in Italia che detengono all’estero prodotti finanziari, conti correnti o libretti di risparmio soggetti all’imposta. L’ambito soggettivo comprende le persone fisiche e, dal periodo d’imposta 2020, anche gli enti non commerciali e le società semplici.
L’estensione è stata introdotta dall’art. 1, comma 710, della Legge n. 160/2019, che ha modificato l’art. 19 del D.L. n. 201/2011. In particolare, rientrano tra i soggetti passivi:
- Persone fisiche fiscalmente residenti in Italia, anche quando possiedono attività finanziarie estere non produttive di redditi nel periodo d’imposta.
- Enti non commerciali residenti, comprese fondazioni e trust residenti in Italia, quando detengono attività soggette all’imposta.
- Società semplici ed enti equiparati, ai sensi dell’art. 5 del TUIR, fiscalmente residenti nel territorio dello Stato.
Restano invece escluse dall’ambito soggettivo dell’IVAFE le società commerciali e gli enti commerciali, anche quando possiedono investimenti finanziari esteri.
Per l’applicazione dell’imposta assume rilievo la titolarità del prodotto finanziario, a titolo di proprietà o di altro diritto reale, indipendentemente dalle modalità di acquisizione. L’IVAFE può quindi risultare dovuta anche per attività ricevute mediante successione o donazione.
La detenzione attraverso una società semplice residente comporta l’applicazione dell’imposta in capo alla società, senza che il solo possesso delle relative quote determini automaticamente un ulteriore obbligo IVAFE per i soci. Per le particolarità relative ai rapporti bancari intestati a questi soggetti si rinvia all’approfondimento sull’IVAFE dei conti esteri di enti non commerciali e società semplici.
La residenza fiscale e la titolarità dell’investimento rappresentano dunque i primi presupposti da esaminare. Occorre successivamente stabilire se l’attività detenuta rientri tra quelle effettivamente assoggettate all’imposta.
Su quali attività finanziarie estere si applica l’IVAFE
L’IVAFE si applica ai prodotti finanziari, ai conti correnti e ai libretti di risparmio detenuti all’estero dai soggetti fiscalmente residenti in Italia. Il suo ambito di applicazione è più ristretto rispetto a quello del monitoraggio fiscale: non tutte le attività finanziarie da indicare nel Quadro RW sono soggette all’imposta patrimoniale.
Ai fini IVAFE, per prodotti finanziari si intendono gli strumenti finanziari e ogni altra forma di investimento di natura finanziaria, secondo la definizione richiamata dall’art. 19 del D.L. n. 201/2011. Per individuare le attività imponibili è quindi necessario considerare la natura giuridica dello strumento, e non soltanto la sua ubicazione all’estero.
Prodotti finanziari soggetti all’imposta
Rientrano nell’ambito applicativo dell’IVAFE, in particolare, le azioni e gli altri titoli rappresentativi del capitale, le obbligazioni, i titoli di Stato, le quote di organismi di investimento collettivo del risparmio (OICR), gli strumenti derivati e gli altri prodotti finanziari, anche quando non sono negoziati su mercati regolamentati.
Sono inoltre soggetti all’imposta i conti correnti, i libretti di risparmio e i conti deposito esteri, con modalità di determinazione differenti a seconda della natura del rapporto.
L’IVAFE si applica anche ai prodotti finanziari detenuti direttamente all’estero, senza che sia necessario un rapporto di custodia o amministrazione con un intermediario finanziario. Pertanto, la mancanza di un deposito titoli bancario non determina, di per sé, l’esclusione dall’imposta.
La seguente tabella distingue le principali categorie di attività e il relativo trattamento.
| Attività detenuta all’estero | IVAFE | Misura | Condizione decisiva |
|---|---|---|---|
| Azioni e titoli rappresentativi del capitale | Sì | Proporzionale | Natura di prodotto finanziario, anche se non quotato |
| Obbligazioni e titoli di Stato | Sì | Proporzionale | Detenzione del titolo all’estero |
| Quote di fondi comuni e altri OICR | Sì | Proporzionale | Qualificazione come prodotto finanziario |
| Strumenti finanziari derivati | Sì | Proporzionale | Natura dello strumento finanziario |
| Conti deposito e certificati di deposito | Sì | Proporzionale | Tipologia del rapporto finanziario |
| Conti correnti e libretti di risparmio | Alle condizioni previste | Fissa | Giacenza media e caratteristiche del rapporto |
| Partecipazioni societarie non rappresentate da titoli | No | Non applicabile | Assenza di un prodotto finanziario imponibile |
| Finanziamenti dei soci | No | Non applicabile | Natura del credito verso la società |
| Banconote, monete estere e metalli preziosi detenuti direttamente | No | Non applicabile | Assenza di uno strumento finanziario imponibile |
Attività escluse: partecipazioni non rappresentate da titoli e altri investimenti
Una distinzione particolarmente importante riguarda le partecipazioni in società estere. Il possesso di azioni rappresentate da titoli è soggetto all’IVAFE, mentre la mera partecipazione al capitale di una società estera non rappresentata da titoli resta esclusa.
Analogamente, i finanziamenti effettuati dai soci a favore di società estere non costituiscono, in quanto tali, prodotti finanziari soggetti all’imposta.
Non sono inoltre assoggettati all’IVAFE la detenzione diretta di banconote o monete estere e il possesso materiale di metalli preziosi. Diverso è il caso di strumenti finanziari che rappresentano investimenti in valute o metalli, per i quali occorre valutare la natura del prodotto effettivamente detenuto.
L’esclusione dall’IVAFE non comporta automaticamente l’assenza di obblighi dichiarativi. Per individuare quali investimenti debbano essere comunicati all’Amministrazione finanziaria occorre considerare separatamente la disciplina delle attività finanziarie estere soggette a monitoraggio fiscale
Aliquote IVAFE 2026 e imposta fissa sui conti esteri
L’IVAFE si applica con un’aliquota ordinaria dello 0,2% annuo sul valore dei prodotti finanziari detenuti all’estero, elevata allo 0,4% per quelli detenuti in determinati Stati o territori a fiscalità privilegiata. Per i conti correnti e i libretti di risparmio è invece prevista un’imposta in misura fissa, differenziata in base alla tipologia di contribuente.
Aliquota ordinaria dello 0,2% e maggiorazione allo 0,4%
L’aliquota ordinaria dell’IVAFE è pari al 2 per mille annuo del valore dei prodotti finanziari. Si applica, tra gli altri, ad azioni, obbligazioni, quote di fondi di investimento e strumenti finanziari detenuti all’estero.
Dal periodo d’imposta 2024, l’art. 1, comma 91, della Legge n. 213/2023 ha introdotto un’aliquota maggiorata del 4 per mille annuo per i prodotti finanziari detenuti negli Stati o territori a regime fiscale privilegiato individuati dal D.M. 4 maggio 1999.
La maggiorazione riguarda esclusivamente i prodotti finanziari che rientrano nel presupposto dell’imposta. Non è sufficiente che un investimento sia riconducibile a uno Stato estero per applicare automaticamente l’aliquota più elevata: occorre individuare la tipologia dello strumento e verificare la rilevanza dello Stato di detenzione secondo la disposizione normativa.
L’aliquota del 4 per mille non si applica, per questa sola previsione, ai conti correnti e ai libretti di risparmio, soggetti alla specifica disciplina dell’imposta fissa, né alle cripto-attività, per le quali è prevista un’imposta distinta.
Imposta fissa sui conti correnti e libretti di risparmio
Per le persone fisiche residenti, l’IVAFE sui conti correnti e sui libretti di risparmio detenuti all’estero è stabilita in 34,20 euro annui per ciascun rapporto.
L’imposta non è dovuta quando il valore medio di giacenza annuo non supera 5.000 euro. In presenza di più rapporti presso lo stesso intermediario, la verifica della soglia richiede di considerare la giacenza media complessiva dei rapporti interessati, tenendo conto delle rispettive quote di possesso.
Per i conti aperti o chiusi durante l’anno, l’importo è proporzionato ai giorni di detenzione; in caso di cointestazione, rileva anche la percentuale di titolarità.
Per gli enti non commerciali e le società semplici è prevista una misura fissa più elevata, interessata dalle modifiche introdotte nel 2026 dal D.L. n. 38/2026.
Le principali misure sono riepilogate nella seguente tabella.
| Attività finanziaria | Misura IVAFE | Condizione | Riferimento normativo |
|---|---|---|---|
| Prodotti finanziari detenuti all’estero | 0,2% annuo | Aliquota ordinaria | Art. 19, D.L. 201/2011 |
| Prodotti finanziari detenuti in Stati o territori individuati dal D.M. 4 maggio 1999 | 0,4% annuo | Aliquota maggiorata dal periodo d’imposta 2024 | Art. 19, comma 20-bis, D.L. 201/2011 |
| Conti correnti e libretti esteri delle persone fisiche | 34,20 euro annui | Imposta non dovuta quando la giacenza media annua non supera 5.000 euro | Art. 19, D.L. 201/2011 |
| Conti correnti e libretti esteri di enti non commerciali e società semplici | 100 euro annui nella disciplina precedente; 118 euro a seguito della modifica del 2026 | La decorrenza della nuova misura deve essere coordinata con le disposizioni IVAFE e con il rinvio alla disciplina dell’imposta di bollo | Art. 19, D.L. 201/2011; art. 12, D.L. 38/2026 |
Per i prodotti finanziari detenuti da enti non commerciali e società semplici, l’IVAFE proporzionale non può superare il limite massimo di 14.000 euro, in conformità alla disciplina richiamata per l’imposta di bollo.
È importante distinguere i conti correnti dai conti deposito e dai certificati di deposito, per i quali l’imposta è generalmente determinata in misura proporzionale sul valore del prodotto finanziario. La differenza viene approfondita nella sezione dedicata ai casi particolari.
Per le regole relative alla giacenza media, ai rapporti cointestati e agli obblighi dichiarativi si rinvia alla guida sul conto corrente estero e Quadro RW.
Come si determina la base imponibile IVAFE
La base imponibile dell’IVAFE è costituita, in via ordinaria, dal valore di mercato dei prodotti finanziari detenuti all’estero, rilevato al 31 dicembre di ciascun anno o, quando l’investimento è stato ceduto o estinto durante l’anno, alla data di conclusione del periodo di detenzione. In assenza di un valore di mercato disponibile, si applicano criteri alternativi che dipendono dalle caratteristiche dello strumento finanziario.
Valore di mercato al 31 dicembre o alla fine del periodo di detenzione
Secondo i criteri individuati dal provvedimento dell’Agenzia delle Entrate del 5 giugno 2012, n. 72442, il valore dei prodotti finanziari deve essere determinato facendo riferimento al mercato del luogo in cui gli stessi sono detenuti.
A questo scopo possono essere utilizzati gli estratti conto, i rendiconti periodici e le altre comunicazioni dell’intermediario finanziario estero o dell’impresa di assicurazione.
Per gli strumenti quotati in mercati regolamentati occorre assumere il valore di quotazione al 31 dicembre. Se in tale data non sono state effettuate negoziazioni, si considera la quotazione disponibile nel giorno antecedente più prossimo.
Quando il prodotto finanziario viene ceduto o estinto prima della fine dell’anno, il riferimento temporale diventa l’ultimo giorno del periodo di detenzione, secondo quanto chiarito dalla circolare dell’Agenzia delle Entrate n. 28/E del 2 luglio 2012.
Il contribuente deve quindi distinguere il valore da assumere come base imponibile dal rendimento conseguito durante l’anno: l’IVAFE colpisce il valore del prodotto finanziario e non gli interessi, i dividendi o le plusvalenze che questo può generare.
Titoli non quotati: valore nominale, di rimborso e di acquisto
Per le azioni, le obbligazioni e gli altri strumenti finanziari non negoziati in mercati regolamentati, oppure esclusi dalla negoziazione, la base imponibile deve essere individuata secondo un preciso ordine di priorità.
Si assume:
- Il valore nominale del titolo, quando disponibile.
- Il valore di rimborso, se manca il valore nominale.
- Il valore di acquisto, soltanto quando non sono disponibili né il valore nominale né quello di rimborso.
Se lo strumento presenta contemporaneamente un valore nominale e un valore di rimborso, prevale il primo. Non è quindi possibile scegliere liberamente il criterio che determina l’imposta inferiore.
Queste regole di valorizzazione si applicano anche ai prodotti finanziari acquisiti mediante successione o donazione, senza che la modalità di acquisizione modifichi automaticamente il criterio previsto per la specifica categoria di attività.
Calcolo IVAFE per giorni di possesso e quota di titolarità
L’imposta proporzionale è commisurata ai giorni di detenzione nell’anno e alla quota di possesso del prodotto finanziario. Pertanto, un investimento acquistato o ceduto durante l’anno non determina necessariamente un’IVAFE riferita all’intero periodo annuale.
La formula di calcolo ordinaria è:
IVAFE = V * a * g/365 * q
Dove V rappresenta il valore imponibile del prodotto, a l’aliquota applicabile, g i giorni di detenzione e q la quota di titolarità espressa in forma decimale.
Esempio di calcolo
Si ipotizzi che un contribuente fiscalmente residente in Italia acquisti un prodotto finanziario estero soggetto all’aliquota ordinaria dello 0,2%, con le seguenti caratteristiche:
- Valore imponibile alla fine del periodo di detenzione: 80.000 euro.
- Periodo di possesso: 200 giorni.
- Quota di titolarità: 50%.
L’imposta si determina nel modo seguente:
80.000 * 0,002 * 200/365 * 0.,50 = 43,84 euro
L’IVAFE riferibile al contribuente è quindi pari a 43,84 euro, prima degli arrotondamenti e delle eventuali ulteriori regole applicabili in sede di liquidazione.
L’esempio mostra che il valore imponibile non deve essere necessariamente rapportato all’investimento iniziale o al rendimento effettivamente ottenuto, ma deve essere individuato utilizzando il criterio di valorizzazione previsto e successivamente proporzionato alla durata e alla percentuale di possesso.
La lettura dei rendiconti finanziari esteri
Un aspetto particolarmente delicato nella determinazione dell’IVAFE riguarda la documentazione rilasciata dagli intermediari finanziari esteri. I rendiconti possono riportare il valore complessivo del portafoglio, comprensivo di liquidità e strumenti finanziari soggetti a regole impositive differenti.
Per questo motivo, prima di procedere al calcolo dell’imposta è opportuno ricostruire la composizione degli investimenti e individuare il valore fiscalmente rilevante di ciascun prodotto. Utilizzare indistintamente il saldo complessivo del portafoglio può condurre a una determinazione non corretta dell’IVAFE, soprattutto in presenza di rapporti aperti o chiusi durante l’anno. Abbiamo approfondito l’argomento in questo contributo: Investimenti finanziari esteri: tassazione e obblighi dichiarativi.
Casi particolari di applicazione dell’IVAFE
Il trattamento IVAFE può variare in funzione della natura del rapporto finanziario, della titolarità dell’investimento e delle modalità con cui l’attività è detenuta. Alcune fattispecie richiedono quindi una valutazione specifica, anche quando presentano caratteristiche apparentemente simili a quelle dei prodotti finanziari ordinari.
Conti deposito e certificati di deposito
I conti deposito e i certificati di deposito detenuti all’estero sono generalmente soggetti all’IVAFE proporzionale dello 0,2%, anziché all’imposta fissa prevista per i conti correnti e i libretti di risparmio.
La distinzione assume particolare importanza per i rapporti bancari destinati alla remunerazione della liquidità. Il solo fatto che un rapporto sia aperto presso una banca estera non comporta infatti l’applicazione della misura fissa di 34,20 euro.
Per i conti deposito e i certificati di deposito occorre considerare la qualificazione del prodotto e il relativo valore imponibile. Non trova applicazione la soglia di giacenza media di 5.000 euro prevista per i conti correnti e i libretti di risparmio.
Prodotti finanziari detenuti tramite trust esteri
La presenza di un trust estero richiede di distinguere gli obblighi di monitoraggio fiscale dall’effettiva soggettività passiva ai fini IVAFE.
La circolare dell’Agenzia delle Entrate n. 34/E del 20 ottobre 2022 ha chiarito che i beneficiari di trust opachi non sono tenuti ad assolvere l’IVAFE sui prodotti finanziari detenuti dal trust, in assenza del presupposto della detenzione delle attività.
La risposta a interpello n. 84 del 25 marzo 2026 ha inoltre escluso l’obbligo di pagamento dell’imposta in capo a una persona fisica fiscalmente residente in Italia, beneficiaria di un trust trasparente non residente, nella fattispecie esaminata.
Questi chiarimenti evidenziano che la qualifica di beneficiario di un trust estero non determina automaticamente l’assoggettamento all’IVAFE. Occorre esaminare i diritti effettivamente attribuiti al beneficiario e la titolarità dei prodotti finanziari, senza equiparare gli obblighi informativi all’obbligo di pagamento dell’imposta patrimoniale. Per approfondire vedi anche: Trust e quadro RW: obblighi di monitoraggio fiscale.
Investimenti affidati a intermediari finanziari residenti
Le modalità di detenzione degli investimenti possono incidere sul coordinamento tra IVAFE e imposta di bollo italiana.
In particolare, è necessario distinguere i prodotti finanziari detenuti direttamente all’estero da quelli affidati in amministrazione o gestione a intermediari finanziari residenti, per i quali può trovare applicazione l’imposta di bollo sulle comunicazioni relative ai prodotti finanziari.
L’intervento di un intermediario italiano non modifica la natura economica dell’investimento, ma può incidere sul trattamento tributario del rapporto e sugli obblighi dichiarativi del contribuente.
Per questi ultimi aspetti occorre considerare separatamente la disciplina del monitoraggio fiscale delle attività estere, evitando di presumere che ogni investimento riferibile a un soggetto estero debba essere necessariamente assoggettato all’IVAFE.
Cassette di sicurezza estere
La distinzione fondamentale è che la cassetta di sicurezza è una modalità di custodia, non un prodotto finanziario. Dobbiamo spiegare che l’eventuale applicazione dell’IVAFE dipende dalla natura delle attività custodite:
- Azioni, obbligazioni e altri prodotti finanziari: possono rientrare nell’IVAFE anche se custoditi fisicamente in una cassetta estera.
- Contanti, metalli preziosi detenuti direttamente e altri beni patrimoniali: non diventano prodotti finanziari imponibili per il solo fatto di essere custoditi all’estero.
La circolare 28/E/2012 distingue le attività finanziarie custodite all’estero dalle attività materialmente detenute in Italia. È un riferimento da integrare nel corpus prima della stesura definitiva.
Fondi pensione esteri obbligatori e complementari
Le posizioni presso fondi pensione esteri richiedono di distinguere le forme di previdenza obbligatoria, i regimi complementari e i prodotti di investimento destinati al risparmio pensionistico. La denominazione attribuita allo strumento nell’ordinamento estero non è sufficiente, da sola, a determinarne il trattamento ai fini IVAFE.
La circolare dell’Agenzia delle Entrate n. 28/E del 2 luglio 2012 ha escluso dall’ambito applicativo dell’imposta le forme di previdenza complementare organizzate o gestite da società ed enti di diritto estero.
Per applicare tale principio è necessario verificare la natura previdenziale della posizione detenuta. Un investimento finanziario individuale non diventa automaticamente escluso dall’IVAFE per il solo fatto di essere destinato a finalità pensionistiche.
Un’ulteriore distinzione riguarda gli obblighi di monitoraggio fiscale, per i quali possono assumere rilievo l’obbligatorietà dell’adesione e le caratteristiche del regime previdenziale.
Queste differenze risultano particolarmente importanti nell’analisi di sistemi esteri che prevedono più pilastri previdenziali, come quelli svizzero, britannico e statunitense.
Per l’analisi delle singole fattispecie, degli obblighi di monitoraggio e della tassazione delle prestazioni si rinvia alla guida sui fondi pensione esteri e relativo trattamento fiscale.
Criptovalute e imposta sul valore delle cripto-attività
Le cripto-attività, come Bitcoin e le altre criptovalute, non sono assoggettate all’IVAFE per il solo fatto di essere detenute attraverso wallet privati o piattaforme estere.
Dal 2023, l’art. 1, comma 146, della Legge n. 197/2022 ha introdotto una specifica imposta sul valore delle cripto-attività, distinta dall’IVAFE, con un’aliquota ordinaria del 2 per mille annuo.
La distinzione assume rilevanza soprattutto per le modalità di applicazione del prelievo patrimoniale. Quando le cripto-attività sono detenute presso intermediari che non applicano l’imposta di bollo italiana, può trovare applicazione l’imposta sul loro valore, secondo le condizioni previste dalla disciplina specifica.
Non è invece corretto applicare automaticamente alle criptovalute la maggiorazione IVAFE del 4 per mille prevista per i prodotti finanziari detenuti in determinati Stati a fiscalità privilegiata.
La natura dello strumento resta comunque determinante: un prodotto finanziario che replica l’andamento delle criptovalute deve essere distinto dalla detenzione diretta della cripto-attività sottostante.
Per aliquote, criteri di valorizzazione, liquidazione e obblighi dichiarativi si rinvia alla guida sull’imposta sul valore delle cripto-attività.
Credito per le imposte patrimoniali pagate all’estero
L’IVAFE dovuta in Italia può essere ridotta mediante un credito per le imposte patrimoniali eventualmente versate nello Stato estero in cui sono detenuti i prodotti finanziari. Il credito è riconosciuto fino a concorrenza dell’imposta italiana riferibile alle medesime attività e non può determinare un importo a rimborso.
La disciplina, contenuta nell’art. 19 del D.L. n. 201/2011, consente di attenuare la doppia imposizione patrimoniale quando uno stesso investimento è assoggettato a prelievo sia nello Stato estero sia in Italia.
Ai fini del credito assume rilievo la natura dell’imposta estera: deve trattarsi di un tributo patrimoniale applicato sulle attività finanziarie e non di un’imposta sui redditi derivanti dall’investimento. Pertanto, le imposte estere su interessi, dividendi o plusvalenze non possono essere utilizzate per ridurre l’IVAFE.
Esempio di calcolo del credito d’imposta
Si ipotizzi che un contribuente fiscalmente residente in Italia detenga per l’intero anno prodotti finanziari esteri del valore imponibile di 150.000 euro, soggetti all’aliquota ordinaria dello 0,2%.
L’IVAFE italiana ammonta a:
150.000 * 0,2% = 300 euro
Se nello Stato estero è stata versata un’imposta patrimoniale ammissibile al credito pari a 220 euro, l’importo residuo dovuto in Italia è:
300 – 220 = 80 euro
Qualora, invece, l’imposta patrimoniale estera ammissibile fosse pari a 380 euro, il credito utilizzabile sarebbe limitato a 300 euro, azzerando l’IVAFE italiana senza generare un’eccedenza rimborsabile.
Il riconoscimento del credito richiede di individuare correttamente il tributo estero e le attività alle quali si riferisce, considerando anche le eventuali disposizioni delle Convenzioni internazionali contro le doppie imposizioni applicabili al caso concreto.
IVAFE e Quadro RW: dichiarazione e versamento dell’imposta
L’IVAFE viene liquidata nella dichiarazione dei redditi attraverso il Quadro RW del modello Redditi o il Quadro W del modello 730, quando utilizzabile. L’obbligo di pagamento dell’imposta è distinto da quello di monitoraggio fiscale: un’attività estera può essere soggetta a uno solo dei due adempimenti oppure a entrambi.
Rapporto tra IVAFE e obblighi di monitoraggio fiscale
Il monitoraggio fiscale, disciplinato dall’art. 4 del D.L. n. 167/1990, ha lo scopo di comunicare all’Amministrazione finanziaria gli investimenti e le attività estere detenute dai contribuenti residenti. L’IVAFE costituisce invece un’imposta patrimoniale dovuta quando ricorrono i presupposti previsti dall’art. 19 del D.L. n. 201/2011.
Ne consegue che un’attività finanziaria può dover essere dichiarata ai fini del monitoraggio senza determinare il pagamento dell’IVAFE, come nel caso delle partecipazioni societarie estere non rappresentate da titoli.
Viceversa, l’esonero dal monitoraggio non comporta automaticamente l’esclusione dall’imposta patrimoniale. Quando l’IVAFE è dovuta, il contribuente deve comunque provvedere alla sua liquidazione, anche se non sussiste l’obbligo informativo.
Per approfondire le condizioni di esonero si rinvia alla guida sui casi di esonero dal Quadro RW.
Liquidazione e versamento dell’IVAFE
L’imposta viene determinata sulla base del valore imponibile, dell’aliquota applicabile e, quando previsti, dei giorni di detenzione e della quota di possesso. In sede dichiarativa occorre inoltre considerare gli eventuali crediti riconosciuti per imposte patrimoniali versate all’estero.
Per il versamento, la liquidazione, l’accertamento, la riscossione e i rimborsi dell’IVAFE si applicano le disposizioni previste per l’IRPEF, secondo il rinvio contenuto nell’art. 19 del D.L. n. 201/2011. Il pagamento segue pertanto il sistema dei saldi e degli acconti previsto per le imposte sui redditi, mediante modello F24 e utilizzando gli specifici codici tributo.
Codice tributo per il pagamento con modello F24
I codici tributo da utilizzare per il versamento tramite modello F24, sono i seguenti:
- Codice tributo 4043 – Imposta sul valore delle attività finanziarie detenute all’estero dalle persone fisiche residenti nel territorio dello Stato – Art. 19, c. 18, D.L. n. 201/2011 conv., con modif., dalla L. n. 214/2011, e succ. modif. – SALDO;
- Acconto prima rata – Codice tributo “4047“, riportando l’anno di imposta corrente;
- Acconto seconda rata o in unica soluzione – Codice tributo “4048“, riportando l’anno di imposta corrente.
Per quanto riguarda le possibilità di accertamento da parte dell’Agenzia delle Entrate si rendono validi gli ordinari termini di accertamento relativi alla presentazione della dichiarazione dei redditi (31 dicembre del quinto anno successivo a quello di presentazione della dichiarazione).
Leggi anche:
- Termini di accertamento delle imposte sui redditi.
- Guida al versamento degli acconti delle persone fisiche.
- Acconti imposte: sanzioni per mancato o insufficiente versamento.
Investimenti esteri: dubbi sull’applicazione dell’IVAFE?
La natura del prodotto finanziario, le modalità di detenzione e le eventuali imposte patrimoniali estere possono incidere sugli obblighi fiscali in Italia. Una consulenza specialistica consente di analizzare la propria situazione e individuare il corretto trattamento fiscale.
Richiedi una consulenza in fiscalità internazionale →Domande frequenti sull’IVAFE
L’IVAFE è dovuta anche se gli investimenti esteri non producono redditi?
Sì. L’IVAFE è un’imposta patrimoniale che colpisce il valore dei prodotti finanziari detenuti all’estero, indipendentemente dalla produzione di interessi, dividendi o plusvalenze. L’obbligo dipende dalla natura dell’attività e dalla sussistenza dei presupposti previsti dall’art. 19 del D.L. n. 201/2011.
Se vendo un investimento estero durante l’anno devo comunque pagare l’IVAFE?
Sì, se l’investimento è soggetto all’imposta. La base imponibile viene determinata considerando il valore del prodotto finanziario alla fine del periodo di detenzione. L’IVAFE è quindi calcolata proporzionalmente ai giorni di possesso nell’anno e all’eventuale quota di titolarità del contribuente.
Le partecipazioni in società estere sono sempre soggette all’IVAFE?
No. L’imposta si applica alle azioni e agli altri titoli rappresentativi del capitale che costituiscono prodotti finanziari. Sono invece escluse le partecipazioni societarie non rappresentate da titoli. L’assenza dell’IVAFE non esclude necessariamente l’obbligo di indicare la partecipazione nel Quadro RW.
Se sono esonerato dal monitoraggio fiscale devo comunque pagare l’IVAFE?
L’esonero dal monitoraggio fiscale non comporta automaticamente l’esclusione dall’IVAFE. Occorre distinguere l’obbligo di comunicare gli investimenti esteri dal presupposto dell’imposta patrimoniale. Se quest’ultima è dovuta, deve essere liquidata secondo le disposizioni applicabili, anche in assenza dell’obbligo informativo.
Fonti e riferimenti
- Decreto-legge 6 dicembre 2011, n. 201, art. 19, commi 18–23 Disciplina dell’IVAFE: soggetti passivi, attività imponibili, aliquote, base imponibile, credito per imposte patrimoniali estere, liquidazione e versamento.
- Legge 27 dicembre 2019, n. 160, art. 1, commi 710–711 Estensione dell’IVAFE agli enti non commerciali e alle società semplici a decorrere dal periodo d’imposta 2020.
- Legge 30 dicembre 2023, n. 213, art. 1, comma 91 Introduzione dell’aliquota IVAFE del 4 per mille sui prodotti finanziari detenuti in determinati Stati o territori a fiscalità privilegiata.
- Decreto del Ministro delle Finanze 4 maggio 1999 Individuazione degli Stati e territori a regime fiscale privilegiato richiamati dall’art. 19, comma 20-bis, del D.L. n. 201/2011.
- Decreto-legge n. 38/2026, art. 12 Modifiche alla misura dell’imposta di bollo sui conti correnti e libretti di risparmio dei soggetti diversi dalle persone fisiche.
- D.P.R. 26 ottobre 1972, n. 642, Tariffa, Parte I, art. 13, commi 2-bis e 2-ter Imposta di bollo sui rapporti bancari e sui prodotti finanziari, rilevante per il coordinamento con l’IVAFE.
- Decreto-legge 28 giugno 1990, n. 167, art. 4 Obblighi di monitoraggio fiscale relativi agli investimenti e alle attività finanziarie detenute all’estero.
- Agenzia delle Entrate, circolare 2 luglio 2012, n. 28/E, paragrafo 2 Ambito soggettivo e oggettivo dell’IVAFE, valorizzazione delle attività finanziarie, modalità di calcolo e credito per imposte patrimoniali estere.
- Agenzia delle Entrate, circolare 21 dicembre 2012, n. 48/E Chiarimenti sulle modifiche alla disciplina dell’IVIE e dell’IVAFE e sul coordinamento con la circolare n. 28/E/2012.
- Agenzia delle Entrate, provvedimento 5 giugno 2012, prot. n. 2012/72442 Disposizioni attuative dell’IVAFE e criteri di determinazione del valore delle attività finanziarie.
- Agenzia delle Entrate, circolare 20 ottobre 2022, n. 34/E Disciplina fiscale dei trust e trattamento dei beneficiari ai fini del monitoraggio fiscale, dell’IVIE e dell’IVAFE.
- Agenzia delle Entrate, risposta a interpello 11 gennaio 2024, n. 5 Trattamento ai fini del monitoraggio fiscale e dell’IVAFE di forme pensionistiche estere.
- Agenzia delle Entrate, risposta a interpello 25 marzo 2026, n. 84 Applicazione dell’IVAFE al beneficiario fiscalmente residente in Italia di un trust trasparente estero, nella fattispecie esaminata.
- Legge 29 dicembre 2022, n. 197, art. 1, commi 144–146 Disciplina fiscale delle cripto-attività e introduzione dell’imposta sul relativo valore.
- Decreto legislativo 1° agosto 2025, n. 123, art. 168 Disciplina dell’IVAFE nel Testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti, applicabile dal 1° gennaio 2027.
