
Tassazione dei dividendi italiani a soci non residenti: ritenute, convenzioni, esenzioni UE e rimborso per società estere ed extra-UE.
I dividendi corrisposti da una società italiana a un socio non residente possono essere soggetti a una ritenuta fiscale in Italia. Il trattamento dipende dalla posizione del beneficiario, dalle Convenzioni applicabili e dagli eventuali regimi di esenzione o rimborso.
Prima di distribuire utili a una persona fisica o a una società residente all’estero, la società italiana deve individuare il trattamento fiscale applicabile al beneficiario. La ritenuta ordinaria prevista dall’art. 27 del DPR n. 600/1973 può essere ridotta attraverso una Convenzione contro le doppie imposizioni oppure, in presenza di specifici requisiti, dalle disposizioni interne e comunitarie. Anche quando il prelievo è già stato effettuato, il rimborso richiede l’individuazione di un preciso fondamento giuridico e la documentazione dei relativi presupposti. Per le società residenti in Paesi extra-UE assumono inoltre rilevanza i principi sulla libera circolazione dei capitali, recentemente esaminati nelle conclusioni dell’Avvocata generale nella causa C-533/25.
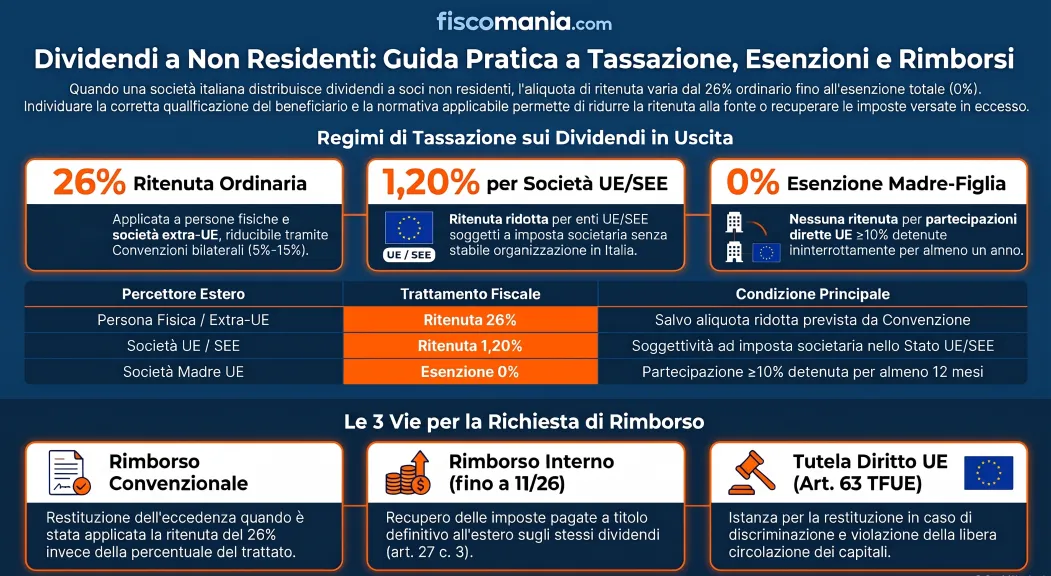
Come si determina la ritenuta sui dividendi pagati a non residenti
I dividendi distribuiti da una società italiana a un soggetto fiscalmente non residente sono, in linea generale, assoggettati a una ritenuta alla fonte a titolo d’imposta del 26%, ai sensi dell’art. 27, comma 3, del DPR n. 600/1973. Il prelievo può tuttavia essere ridotto o escluso quando ricorrono i requisiti previsti dalla normativa interna, dalle Convenzioni contro le doppie imposizioni o dalle disposizioni dell’Unione europea.
La società italiana che distribuisce gli utili agisce come sostituto d’imposta e deve individuare il regime applicabile prima del pagamento. A questo scopo, occorre verificare tre elementi:
- La natura del beneficiario: persona fisica, società o ente estero, distinguendo i soggetti assoggettati all’imposta sul reddito delle società.
- La residenza fiscale: Stato UE, SEE oppure Paese terzo, tenendo conto dell’eventuale Convenzione stipulata con l’Italia.
- Il collegamento con una stabile organizzazione italiana: quando il percettore è una società estera, occorre accertare se la partecipazione che genera il dividendo sia effettivamente riferibile a una sua stabile organizzazione nel territorio dello Stato.
La classificazione è determinante perché la stessa distribuzione può essere assoggettata a ritenuta ordinaria, prelievo ridotto oppure esenzione, secondo le caratteristiche del beneficiario e i requisiti concretamente soddisfatti.
La tabella riepiloga i principali trattamenti applicabili ai dividendi di fonte italiana corrisposti a soggetti non residenti.
| Percettore estero | Trattamento fiscale | Condizione decisiva | Riferimento |
|---|---|---|---|
| Persona fisica non residente | Ritenuta del 26%, salvo aliquota convenzionale inferiore | Residenza fiscale e requisiti della Convenzione applicabile | Art. 27, co. 3, DPR 600/1973 |
| Società residente in un Paese extra-UE | Ritenuta del 26%, salvo benefici convenzionali o altre disposizioni applicabili | Residenza fiscale, requisiti convenzionali ed eventuale stabile organizzazione | Art. 27, co. 3, DPR 600/1973 |
| Società o ente UE/SEE soggetto a imposta sulle società | Ritenuta ridotta dell’1,20% | Residenza in uno Stato ammesso al regime, assoggettamento all’imposta societaria e assenza di riferibilità della partecipazione a una stabile organizzazione italiana | Art. 27, co. 3-ter, DPR 600/1973 |
| Società madre residente nell’UE | Esenzione dalla ritenuta in presenza dei requisiti | Partecipazione diretta minima, periodo di possesso e condizioni soggettive della direttiva madre-figlia | Art. 27-bis, DPR 600/1973 |
| Società estera con stabile organizzazione in Italia | Se la partecipazione è riferibile alla stabile organizzazione, il dividendo concorre alla determinazione del reddito d’impresa italiano senza la ritenuta ordinaria prevista per i non residenti | Effettiva attribuzione della partecipazione alla stabile organizzazione italiana | Artt. 151 e 152 TUIR; art. 27 DPR 600/1973 |
La tabella riguarda i principali percettori societari e le persone fisiche non residenti. Restano ferme le discipline speciali previste per determinate categorie di beneficiari, tra cui fondi pensione e organismi di investimento collettivo del risparmio.
Un aspetto da considerare è che la residenza in un Paese UE non comporta automaticamente l’esenzione dalla ritenuta. Il regime dell’1,20% e quello della direttiva madre-figlia hanno presupposti differenti, che devono essere verificati separatamente.
Analogamente, la presenza di una stabile organizzazione italiana non è sufficiente a modificare il trattamento del dividendo, se la partecipazione rimane riferibile esclusivamente alla casa madre estera.
Dividendi a società extra-UE: ritenuta ordinaria e Convenzioni contro le doppie imposizioni
I dividendi distribuiti da una società italiana a una società residente in un Paese extra-UE sono ordinariamente soggetti alla ritenuta del 26% prevista dall’art. 27, comma 3, del DPR n. 600/1973. L’aliquota può essere ridotta quando trova applicazione una Convenzione contro le doppie imposizioni stipulata dall’Italia con lo Stato di residenza del beneficiario.
La presenza di una Convenzione non comporta, tuttavia, l’applicazione automatica del trattamento più favorevole: devono essere soddisfatti i requisiti soggettivi e oggettivi previsti dall’accordo internazionale.
Applicazione delle aliquote convenzionali
L’articolo 10 delle Convenzioni fiscali conformi al Modello OCSE disciplina generalmente la tassazione dei dividendi, riconoscendo allo Stato della fonte un potere impositivo limitato.
Le aliquote convenzionali sono frequentemente comprese tra il 5% e il 15%, ma la percentuale effettivamente applicabile deve essere individuata nella specifica Convenzione, tenendo conto anche di eventuali protocolli e modifiche successive.
Per le partecipazioni societarie, il trattamento può dipendere dalla percentuale di capitale detenuta dalla controllante estera, dalla natura del beneficiario e dalle ulteriori condizioni previste dall’accordo.
La società italiana può applicare direttamente la ritenuta convenzionale ridotta, assumendosi la responsabilità della corretta verifica dei presupposti. In alternativa, quando sia stata applicata la ritenuta ordinaria, il beneficiario estero può richiedere il rimborso dell’eccedenza, se ne ricorrono le condizioni.
Requisiti del beneficiario e documentazione
Prima di applicare un’aliquota convenzionale ridotta, occorre verificare che la società estera abbia effettivamente diritto ai benefici dell’accordo.
Particolare attenzione deve essere riservata a:
- Residenza fiscale: disponibilità di una certificazione rilasciata dall’autorità tributaria estera, riferita al periodo interessato.
- Beneficiario effettivo: verifica che la società percettrice abbia titolo a beneficiare del trattamento convenzionale e non operi come mero soggetto interposto.
- Partecipazione societaria: documentazione della quota detenuta e degli eventuali requisiti richiesti per l’aliquota ridotta.
- Condizioni antielusive: verifica dell’eventuale presenza di strutture o operazioni che possano impedire l’accesso ai benefici convenzionali.
Nelle strutture con più società intermedie, il controllo non dovrebbe limitarsi alla sede legale della holding che incassa il dividendo. È necessario ricostruire i rapporti partecipativi e verificare la posizione del beneficiario rispetto alle condizioni della Convenzione.
Una documentazione insufficiente può rendere non giustificata l’applicazione immediata dell’aliquota ridotta, anche quando il trattamento convenzionale sarebbe astrattamente disponibile.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
