
Socio amministratore SRL: quando scattano Gestione separata e Gestione commercianti, come valutare attività svolta, e base imponibile INPS.
Il socio amministratore di SRL può essere soggetto a Gestione separata e Gestione commercianti quando ricorrono autonomamente i presupposti delle due gestioni. La verifica riguarda attività effettivamente svolta, organizzazione della società, onere della prova e base imponibile contributiva.
Il socio amministratore di SRL non è automaticamente soggetto alla doppia contribuzione INPS. Il compenso per la carica di amministratore può determinare l’obbligo verso la Gestione separata, mentre l’iscrizione alla Gestione commercianti richiede la sussistenza autonoma dei relativi presupposti, tra cui la partecipazione personale e abituale all’attività lavorativa della società.
Quando coesistono attività soggetta alla Gestione separata e attività imprenditoriale, il criterio della prevalenza non consente di scegliere una sola gestione: occorre verificare separatamente se ricorrono i requisiti per entrambe. L’analisi deve quindi concentrarsi sulle attività effettivamente svolte dal socio, sulla struttura organizzativa della SRL e sul contributo personale apportato al ciclo aziendale. Il trattamento contributivo cambia in base al ruolo ricoperto nella SRL, alla presenza di un compenso per la carica e all’attività concretamente svolta dal socio. Le principali situazioni possono essere riepilogate nel modo seguente.
| Posizione nella SRL | Attività svolta | Possibile trattamento INPS |
|---|---|---|
| Amministratore non socio con compenso | Svolge le funzioni connesse alla carica | Gestione separata sul compenso percepito |
| Socio amministratore con compenso | Svolge esclusivamente le funzioni proprie dell’amministratore | Gestione separata sul compenso; la sola qualifica di socio non determina l’iscrizione alla Gestione commercianti |
| Socio amministratore senza compenso | Non partecipa personalmente al lavoro aziendale | La carica non remunerata e la partecipazione societaria non determinano, da sole, un obbligo contributivo |
| Socio lavoratore | Partecipa personalmente al lavoro aziendale con i requisiti previsti | Gestione artigiani o commercianti, secondo l’attività esercitata dalla società |
| Socio amministratore con compenso e attività lavorativa | Svolge sia le funzioni di amministratore sia un’attività personale rilevante nell’impresa | Possibile doppia iscrizione: Gestione separata sul compenso e Gestione artigiani o commercianti per l’attività lavorativa |
| Socio di mero capitale | Non presta attività lavorativa nella SRL | Nessuna iscrizione alla Gestione artigiani o commercianti derivante dalla sola partecipazione |
La tabella offre un primo orientamento, ma le qualifiche formali non sono sufficienti per determinare l’inquadramento previdenziale. In particolare, la carica di amministratore e il possesso di una partecipazione non comportano automaticamente l’iscrizione alla Gestione commercianti. Occorre distinguere le funzioni proprie dell’organo amministrativo dall’eventuale partecipazione personale e abituale del socio all’attività economica esercitata dalla società.
L’analisi deve essere svolta in due momenti distinti. Il primo riguarda il presupposto dell’iscrizione: occorre stabilire se il soggetto debba essere iscritto alla Gestione separata, alla Gestione artigiani o commercianti oppure a entrambe. Soltanto dopo avere individuato la gestione applicabile si passa alla determinazione della base imponibile sulla quale calcolare i contributi.
Questa distinzione è particolarmente importante dopo le sentenze della Cassazione del 2026 sugli utili non distribuiti delle SRL. Le pronunce intervengono sul reddito da includere nella base contributiva del socio lavoratore, ma non modificano i requisiti necessari per l’iscrizione alla Gestione artigiani o commercianti. Un socio può quindi restare soggetto all’obbligo previdenziale anche quando una parte del reddito prodotto dalla società non concorre, secondo il nuovo orientamento giurisprudenziale, al calcolo dei contributi.
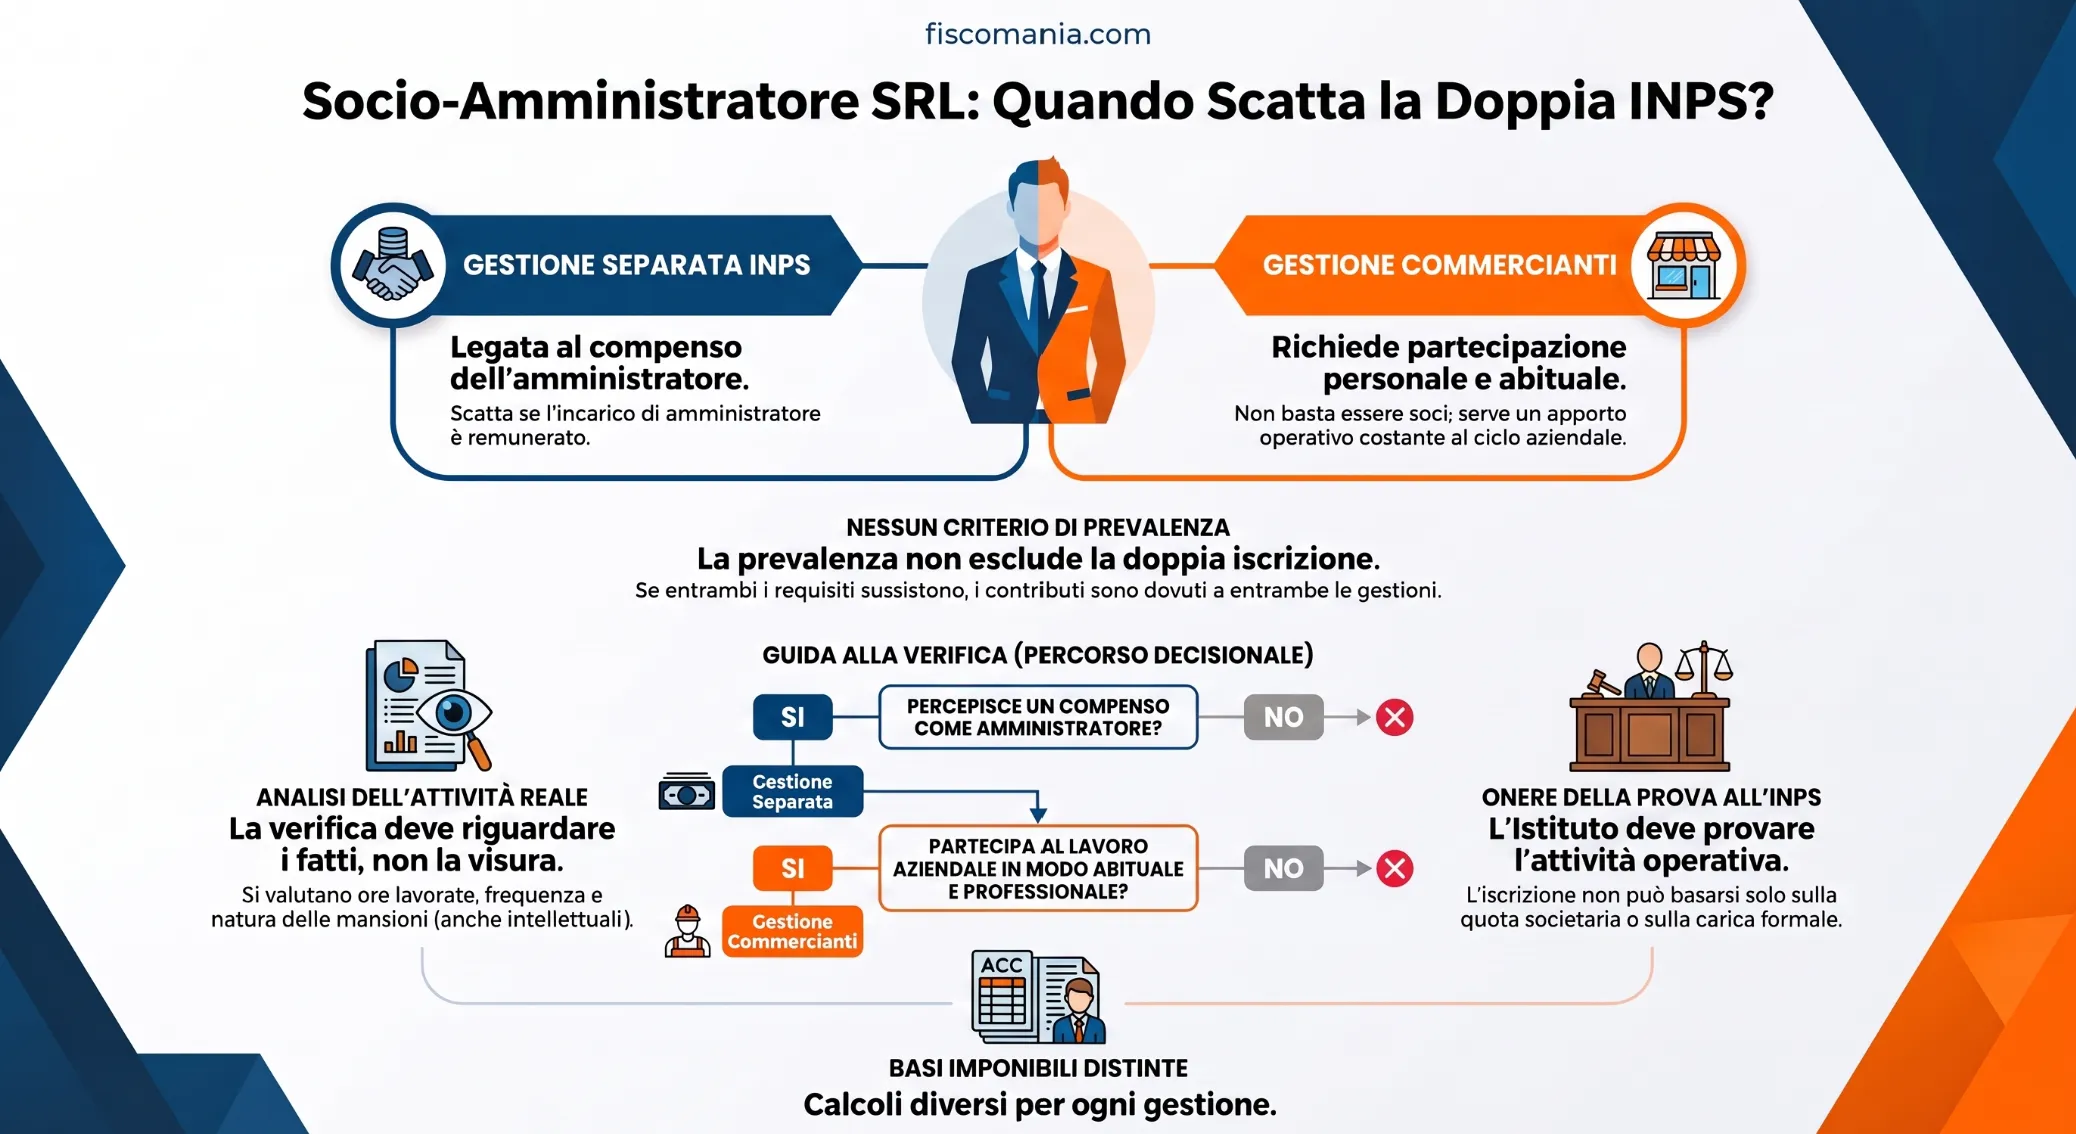
Perché il socio amministratore può essere iscritto a due gestioni INPS
Il socio che ricopre anche la carica di amministratore di una SRL può essere soggetto contemporaneamente alla Gestione separata e alla Gestione commercianti INPS, ma i due obblighi hanno presupposti differenti. Non è quindi la semplice compresenza delle qualifiche di socio e amministratore a determinare automaticamente la doppia iscrizione: occorre verificare separatamente quale attività viene remunerata come amministratore e quale attività il socio svolge concretamente all’interno dell’impresa.
La distinzione è fondamentale perché le due gestioni previdenziali assicurano attività diverse. Il primo passaggio dell’analisi consiste quindi nel tenere separata la funzione societaria di amministratore dalla partecipazione personale del socio al lavoro aziendale.
Il compenso amministratore e la Gestione separata
Quando l’amministratore di una SRL percepisce un compenso per l’incarico, su tale remunerazione trova applicazione la Gestione separata INPS, istituita dall’art. 2, comma 26, della Legge n. 335/1995. L’obbligo previdenziale è quindi collegato al rapporto di amministrazione remunerato e alla relativa base contributiva.
Questo primo titolo non dice però nulla, da solo, sull’eventuale iscrizione alla Gestione commercianti. Un amministratore può limitarsi alle funzioni proprie della carica, oppure può partecipare anche personalmente e con continuità all’attività economica esercitata dalla società. Nel secondo caso deve essere effettuata un’ulteriore verifica.
Per aliquote, criteri di versamento e disciplina generale è possibile approfondire la Gestione separata INPS e il trattamento del compenso dell’amministratore di società.
L’attività svolta nella SRL e la Gestione commercianti
La Gestione commercianti risponde a un presupposto diverso. Per le società a responsabilità limitata che esercitano attività commerciale, l’art. 1, comma 203, della Legge n. 662/1996 richiede di verificare, tra gli altri requisiti, la partecipazione personale del socio al lavoro aziendale.
Ciò significa che la qualifica formale di socio non è sufficiente. Occorre esaminare cosa faccia realmente quella persona nella società: se si limiti alle funzioni riconducibili al mandato amministrativo oppure se apporti anche un’attività personale ulteriore, inserita con continuità nell’organizzazione e nell’attività economica dell’impresa.
Questa verifica è particolarmente importante nelle SRL di dimensioni ridotte. In una società senza dipendenti o con una struttura molto limitata, ad esempio, bisogna individuare chi svolga concretamente le attività necessarie alla produzione e alla vendita dei beni o servizi. Al contrario, la presenza di personale e responsabili può costituire un elemento utile per ricostruire l’organizzazione aziendale, ma non determina automaticamente l’esclusione del socio dalla Gestione commercianti.
Gli importi, le aliquote e le scadenze della contribuzione sono trattati separatamente nella guida ai contributi INPS di artigiani e commercianti.
| Elemento | Gestione separata | Gestione commercianti | Domanda da verificare |
|---|---|---|---|
| Presupposto | Incarico di amministratore remunerato | Partecipazione personale all’attività lavorativa della SRL in presenza dei requisiti previsti | Quali attività svolge concretamente il socio? |
| Base dell’analisi | Compenso riconosciuto per la carica | Attività effettivamente esercitata nell’impresa | Gestione societaria e attività aziendale coincidono oppure sono distinguibili? |
| Coesistenza | I due titoli contributivi possono coesistere se ricorrono autonomamente i rispettivi presupposti | Esistono contemporaneamente entrambe le attività assicurabili? | |
Perché la doppia iscrizione non è automatica
La doppia contribuzione nasce quindi dalla coesistenza di due distinti presupposti previdenziali, non dalla semplice circostanza che la stessa persona sia contemporaneamente socio e amministratore della SRL.
Questo punto impedisce due conclusioni opposte ma entrambe scorrette. Da un lato, l’INPS non può fondare l’iscrizione alla Gestione commercianti esclusivamente sulla titolarità della quota societaria e sulla carica di amministratore. Dall’altro, l’esistenza della Gestione separata non esclude automaticamente un secondo obbligo quando il socio partecipa personalmente anche all’attività dell’impresa.
Il problema deve quindi essere affrontato in due passaggi distinti: prima si individua il titolo contributivo collegato all’attività di amministratore; successivamente si verifica se le attività ulteriormente svolte nella SRL presentino i requisiti richiesti per la Gestione commercianti. Soltanto dopo questa verifica è possibile stabilire se esista effettivamente una doppia iscrizione.
Il criterio della prevalenza non esclude la doppia contribuzione
La prevalenza di un’attività rispetto all’altra non consente al socio amministratore di scegliere una sola gestione previdenziale tra Gestione separata e Gestione commercianti. È uno dei punti più delicati della disciplina perché il termine “prevalenza” compare nella normativa, ma viene utilizzato su piani diversi che non devono essere confusi.
L’art. 1, comma 208, della Legge n. 662/1996 disciplina il caso di chi esercita contemporaneamente più attività autonome assoggettabili alle gestioni previdenziali degli artigiani, commercianti e coltivatori diretti, prevedendo l’iscrizione nella gestione relativa all’attività prevalente. Il successivo art. 12, comma 11, del D.L. n. 78/2010, convertito dalla Legge n. 122/2010, ha però chiarito con norma di interpretazione autentica che questo criterio non riguarda i rapporti per i quali è obbligatoria l’iscrizione alla Gestione separata.
Di conseguenza, quando la stessa persona percepisce un compenso soggetto alla Gestione separata e svolge anche un’attività che presenta autonomamente i requisiti per la Gestione commercianti, non è possibile confrontare le due attività e versare i contributi soltanto alla gestione ritenuta “prevalente“. Le due posizioni devono essere esaminate separatamente. Questo principio è stato recepito dalla giurisprudenza di legittimità, a partire dalle Sezioni Unite della Cassazione n. 17076 del 2011, ed è richiamato espressamente dalla circolare INPS n. 78 del 14 maggio 2013.
Perché Gestione separata e Gestione commercianti non si confrontano in base alla prevalenza
L’errore consiste nel formulare il problema in questi termini: “svolgo soprattutto l’attività di amministratore, quindi non devo iscrivermi alla Gestione commercianti“. Il confronto non funziona in questo modo.
L’art. 12, comma 11, del D.L. n. 78/2010 ha escluso dall’ambito del criterio previsto dall’art. 1, comma 208, della Legge n. 662/1996 i rapporti soggetti alla Gestione separata. La regola dell’unica iscrizione in base all’attività prevalente continua invece ad operare, nel proprio ambito, quando vengono contemporaneamente esercitate attività d’impresa riconducibili alle gestioni degli artigiani, commercianti o coltivatori diretti.
Per il socio amministratore di SRL occorre quindi verificare due titoli distinti. La percezione del compenso per la carica può determinare l’obbligo verso la Gestione separata; l’eventuale partecipazione personale all’attività commerciale della società deve invece essere valutata secondo i requisiti propri della Gestione commercianti. Se entrambi i presupposti risultano soddisfatti, la maggiore quantità di tempo dedicata a una delle due attività non elimina l’altra iscrizione.
La Cassazione, con ordinanza n. 1759 del 27 gennaio 2021, ha ribadito che l’art. 1, comma 208, della Legge n. 662/1996 non introduce alcuna alternatività fra Gestione commercianti e Gestione separata: le due iscrizioni si fondano su titoli differenti e possono quindi coesistere.
Abitualità e prevalenza della partecipazione al lavoro aziendale
Escludere la prevalenza come criterio per scegliere tra Gestione separata e Gestione commercianti non significa, tuttavia, che il modo in cui il socio partecipa all’attività della SRL diventi irrilevante.
Qui occorre distinguere due concetti. La circolare INPS n. 78/2013, riferendosi alla contemporanea presenza di un’attività soggetta alla Gestione separata e di un’attività imprenditoriale, precisa che ai fini della seconda iscrizione non deve essere effettuato il confronto di prevalenza tra le due attività, ma devono essere verificati abitualità, professionalità e gli ulteriori requisiti previsti dalla disciplina della gestione interessata.
La successiva giurisprudenza di Cassazione continua però a richiamare, per il socio di SRL, la partecipazione personale al lavoro aziendale con carattere di abitualità e prevalenza prevista dall’art. 1, comma 203, della Legge n. 662/1996. La sentenza n. 24439 del 10 agosto 2023 chiarisce che questa prevalenza deve essere valutata in senso relativo e soggettivo, considerando le attività lavorative svolte dal socio all’interno dell’attività aziendale e separandole da quelle esercitate nella veste di amministratore. Non si tratta, quindi, di confrontare l’attività nella SRL con eventuali lavori svolti altrove o con il compenso percepito come amministratore.
Le due indicazioni operano pertanto su piani differenti: la prevalenza non serve a scegliere tra Gestione separata e Gestione commercianti, mentre resta necessario accertare in concreto le caratteristiche e l’intensità della partecipazione personale del socio al lavoro aziendale. È da questa verifica fattuale, e non da un semplice confronto fra redditi o ore lavorate nelle due posizioni, che dipende l’eventuale secondo obbligo contributivo.
Quando l’attività del socio richiede l’iscrizione alla Gestione commercianti
L’iscrizione del socio di SRL alla Gestione commercianti INPS richiede una partecipazione personale all’attività lavorativa dell’impresa in presenza dei requisiti previsti dalla relativa disciplina. Non basta quindi possedere una quota societaria, essere amministratore o partecipare alle decisioni della società.
L’art. 1, comma 203, della Legge n. 662/1996 ha esteso l’obbligo assicurativo ai soci di SRL che presentano i requisiti richiesti per la Gestione commercianti. La circolare INPS n. 32 del 15 febbraio 1999 ha chiarito che restano esclusi i soci che conferiscono soltanto capitale e quelli la cui prestazione lavorativa non presenta i requisiti necessari; la contemporanea qualifica di amministratore, invece, non impedisce l’iscrizione quando il socio partecipa anche al lavoro aziendale.
Il punto centrale è quindi ricostruire cosa faccia concretamente il socio all’interno della SRL. L’inquadramento previdenziale non può essere risolto esclusivamente attraverso la visura camerale, la percentuale di partecipazione o la denominazione formale dell’incarico ricoperto.
Partecipazione personale al lavoro aziendale
La partecipazione rilevante ai fini previdenziali deve riguardare attività che contribuiscono concretamente alla realizzazione dello scopo imprenditoriale della società. Occorre quindi distinguere il semplice investimento nel capitale dalla presenza personale del socio nell’attività economica esercitata dalla SRL.
La circolare INPS n. 78 del 14 maggio 2013 richiede alle strutture territoriali una verifica puntuale della fattispecie concreta e la presenza di elementi idonei a dimostrare la personalità e l’abitualità della prestazione. Lo stesso documento chiarisce che l’abitualità non coincide necessariamente con un’attività svolta a tempo pieno: può ricorrere anche quando l’apporto viene prestato per poche ore o non tutti i giorni, se presenta continuità e rilevanza rispetto al processo aziendale.
Di conseguenza, il solo numero di ore lavorate non fornisce una risposta sufficiente. Devono essere valutati insieme la natura delle attività, la frequenza con cui vengono esercitate, il loro inserimento nell’organizzazione e il contributo apportato dal socio al funzionamento dell’impresa.
Questo assume particolare importanza nelle società di piccole dimensioni. Se una SRL non ha dipendenti né una struttura operativa significativa, occorre individuare chi svolga effettivamente le attività necessarie alla produzione e commercializzazione dei beni o servizi. L’assenza di personale non determina automaticamente l’iscrizione del socio, ma costituisce un elemento fattuale che rende ancora più importante ricostruire l’organizzazione concreta.
L’attività rilevante non deve essere necessariamente manuale
L’iscrizione alla Gestione commercianti non può essere esclusa soltanto perché il socio svolge un’attività intellettuale, organizzativa o direttiva, anziché mansioni manuali o esecutive.
La Cassazione, sentenza n. 24439 del 10 agosto 2023, ha precisato che la partecipazione personale all’attività aziendale può consistere non solo nell’esecuzione materiale del lavoro, ma anche in un‘attività organizzativa e direttiva di natura intellettuale, quando questa rappresenta un apporto personale all’impresa con ingerenza diretta e rilevante nel suo ciclo produttivo.
È un principio particolarmente importante per le SRL che operano online o nei servizi. L’assenza di un negozio, di un magazzino o di attività fisicamente esecutive non significa che il socio svolga necessariamente soltanto funzioni di amministratore. In un’impresa digitale la produzione del servizio, lo sviluppo dell’offerta, l’attività commerciale, la gestione operativa dei clienti o altre funzioni essenziali possono essere svolte direttamente dal socio attraverso attività prevalentemente intellettuali.
Anche in questi casi, però, non è possibile applicare una presunzione generale. Occorre prima verificare che l’attività esercitata dalla società rientri nel perimetro della Gestione commercianti e poi accertare in concreto il ruolo personale svolto dal socio.
Attività di amministratore e partecipazione al ciclo aziendale devono essere distinte
Non ogni attività direttiva o organizzativa dell’amministratore determina anche un obbligo verso la Gestione commercianti. L’amministrazione della società e la partecipazione personale all’attività d’impresa operano su piani differenti, anche se nella pratica possono essere esercitate dalla stessa persona e presentare aree di sovrapposizione.
La Cassazione n. 1759 del 27 gennaio 2021 ha confermato questa distinzione in un caso nel quale attività di supervisione, rapporti con clienti e fornitori e assunzione di personale erano state ricondotte, sulla base dell’accertamento concreto effettuato nel giudizio, alle normali incombenze proprie dell’amministratore e non erano risultate sufficienti a dimostrare un’ulteriore attività lavorativa rilevante. La stessa pronuncia riconosce tuttavia che, in astratto, anche attività organizzative e direttive possono assumere rilevanza previdenziale: ciò che conta è la funzione concretamente svolta rispetto all’attività d’impresa.
Il discrimine non può quindi essere ridotto alla formula “attività intellettuale uguale amministrazione” oppure, al contrario, “attività organizzativa uguale Gestione commercianti“. Occorre capire se il socio stia esercitando le funzioni proprie dell’organo amministrativo oppure stia apportando anche lavoro personale direttamente funzionale all’attività economica della società.
È proprio questa distinzione a rendere frequenti le situazioni dubbie nelle PMI nelle quali il socio amministratore concentra su di sé più ruoli.
Gli elementi da valutare nel caso concreto
La struttura organizzativa della SRL può fornire elementi importanti per ricostruire il ruolo effettivo del socio, ma nessun singolo dato consente, isolatamente, di affermare o escludere l’obbligo contributivo.
| Elemento da verificare | Cosa può indicare | Perché non è decisivo da solo |
|---|---|---|
| SRL senza dipendenti | Possibile concentrazione dell’operatività sul socio | Occorre comunque accertare quali attività svolga personalmente |
| Dipendenti e collaboratori | Possibile distribuzione delle attività operative | Il socio potrebbe continuare a partecipare personalmente al lavoro aziendale |
| Responsabili di funzione o di punto vendita | Possibile delega di parti rilevanti dell’operatività | Va verificato quali compiti rimangano concretamente in capo al socio |
| Attività svolta interamente online | Assenza di mansioni fisiche o di una struttura commerciale tradizionale | L’attività lavorativa rilevante può avere anche contenuto intellettuale, organizzativo o direttivo |
| Presenza quotidiana in azienda | Possibile continuità dell’apporto personale | La presenza deve essere collegata alle attività effettivamente esercitate |
| Attività concretamente svolte | Consentono di distinguere amministrazione e partecipazione lavorativa | Devono essere valutate insieme a frequenza, organizzazione e caratteristiche dell’impresa |
La presenza di una struttura aziendale articolata può quindi rendere più credibile una separazione tra amministrazione e attività operativa, mentre una SRL nella quale il socio concentra personalmente quasi tutte le funzioni richiede un’analisi particolarmente attenta. Non esistono però safe harbour basati sul numero di dipendenti, sulla dimensione della società o sulla natura digitale dell’attività.
La domanda da porsi resta la stessa: quali attività svolge realmente il socio, con quale continuità e quale rapporto hanno con l’attività economica esercitata dalla SRL?
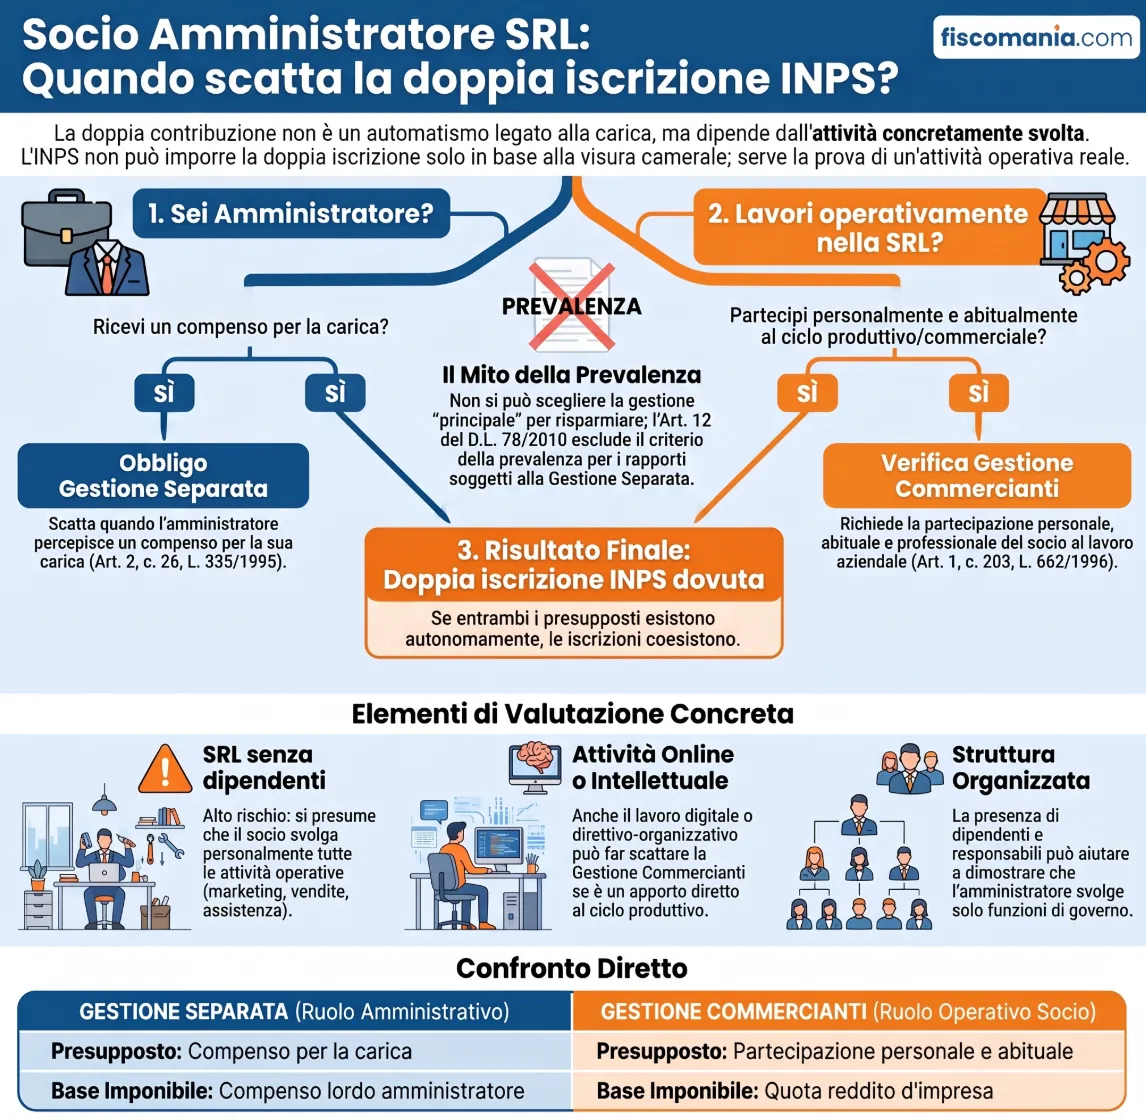
Come verificare la doppia contribuzione: l’albero decisionale
Per stabilire se il socio amministratore di una SRL sia soggetto alla doppia contribuzione occorre seguire due percorsi autonomi. Il primo riguarda il rapporto di amministrazione e la Gestione separata; il secondo riguarda l’attività concretamente svolta dal socio e l’eventuale Gestione commercianti. Solo alla fine i due risultati devono essere messi in relazione.
| Passaggio | Verifica | Se sì | Se no |
|---|---|---|---|
| 1. Amministratore | Percepisce un compenso per la carica? | → Gestione separata INPS | Non emerge questo titolo contributivo |
| 2. Socio | Partecipa personalmente al lavoro aziendale? | → Passa alla verifica successiva | Non emerge il presupposto della Gestione commercianti |
| 3. Attività svolta | La partecipazione presenta abitualità e professionalità e ricorrono gli ulteriori requisiti? | → Gestione commercianti INPS | Non emerge il secondo titolo contributivo |
| 4. Esito | Ricorrono autonomamente i presupposti di entrambe le gestioni? | → Possibile doppia iscrizione INPS | Resta la gestione per la quale ricorrono i relativi presupposti |
L’albero evidenzia perché la domanda “sono socio e amministratore, devo pagare due volte l’INPS?” non può essere risolta partendo dalle qualifiche formali. Bisogna prima accertare se esistano autonomamente i presupposti delle due gestioni e soltanto dopo valutare le conseguenze contributive.
Lo stesso schema spiega anche perché situazioni apparentemente simili possano condurre a risultati differenti: una SRL nella quale il socio svolge personalmente quasi tutta l’attività presenta elementi diversi rispetto a una società strutturata nella quale l’amministratore esercita prevalentemente funzioni proprie della carica.
Doppia contribuzione del socio SRL: esempi pratici
La struttura organizzativa della SRL non determina da sola l’inquadramento previdenziale, ma può incidere in modo significativo sulla ricostruzione dell’attività effettivamente svolta dal socio amministratore. Una microimpresa senza dipendenti presenta elementi molto diversi rispetto a una società articolata con personale, responsabili e funzioni delegate.
SRL online senza dipendenti
Nelle SRL che operano online senza dipendenti, il socio amministratore può concentrare su di sé quasi tutte le funzioni necessarie all’attività: sviluppo dell’offerta, marketing, acquisizione clienti, vendita, assistenza e produzione del servizio.
In questi casi l’assenza di attività manuali o di una sede commerciale aperta al pubblico non consente di escludere automaticamente la Gestione commercianti. Occorre invece stabilire quali attività siano riconducibili alla funzione amministrativa e quali rappresentino un apporto personale diretto all’attività economica esercitata dalla società.
La ridotta struttura organizzativa rende quindi particolarmente importante l’analisi delle attività concretamente svolte.
SRL con negozi, dipendenti e responsabili
La situazione può essere diversa in una SRL commerciale strutturata, con più punti vendita, dipendenti, responsabili di negozio e personale amministrativo.
La presenza di una struttura organizzativa autonoma può costituire un elemento rilevante per dimostrare che il socio amministratore esercita principalmente funzioni di governo, coordinamento e supervisione, mentre l’attività operativa viene svolta da altre persone.
Non si tratta però di una regola automatica. Anche in una società strutturata il socio può continuare a partecipare personalmente al lavoro aziendale. Devono quindi essere ricostruiti i compiti effettivamente rimasti in capo all’amministratore.
Il socio lavorava nella SRL ma ha cessato l’attività operativa
Un’altra situazione delicata riguarda il socio inizialmente iscritto correttamente alla Gestione commercianti perché partecipava personalmente all’attività, ma che successivamente cessa di svolgere funzioni operative.
Può accadere, ad esempio, quando la società cresce, assume personale e introduce responsabili ai quali vengono progressivamente delegate le attività prima esercitate dal socio. La permanenza della carica di amministratore non significa necessariamente che continuino anche i presupposti dell’iscrizione alla Gestione commercianti.
La questione diventa quindi temporale: occorre individuare se e quando sia realmente cessata la partecipazione lavorativa personale. La procedura di cancellazione e le possibili contestazioni dell’INPS costituiscono un tema distinto, che richiede un’analisi specifica.
Quando si valuta una riorganizzazione societaria
Il costo della doppia contribuzione può indurre l’imprenditore a valutare modifiche della struttura societaria, delle partecipazioni o dell’organizzazione dell’attività.
Queste operazioni non devono però essere considerate soluzioni automatiche al problema previdenziale. Il trasferimento di quote, l’ingresso di altri soci, la creazione di una holding o altre riorganizzazioni assumono rilievo solo se modificano realmente la posizione del soggetto e devono essere valutati insieme alle conseguenze fiscali e societarie dell’operazione.
Il punto di partenza resta quindi l’organizzazione effettiva: prima di modificare la struttura della SRL occorre capire quale sia il presupposto che determina l’obbligo contributivo e se quel presupposto possa realmente venire meno.
Chi deve provare l’attività lavorativa del socio amministratore
L’iscrizione alla Gestione commercianti non può essere fondata sulla sola circostanza che una persona sia socio e amministratore della SRL. Quando l’INPS pretende la contribuzione deve risultare provata l’effettiva partecipazione personale del soggetto al lavoro aziendale con le caratteristiche richieste dalla disciplina previdenziale.
La verifica riguarda quindi i fatti: quali attività siano state realmente svolte, con quale continuità e quale rapporto abbiano con l’attività economica esercitata dalla società.
L’accertamento deve riguardare l’attività concretamente svolta
La Cassazione ha più volte ricondotto l’obbligo contributivo a un accertamento concreto della partecipazione lavorativa del socio. La sentenza n. 24439 del 10 agosto 2023 ribadisce che l’onere di provare i fatti costitutivi dell’obbligo contributivo grava sull’INPS.
Non è quindi sufficiente ricavare automaticamente l’operatività dalla quota posseduta, dalla carica amministrativa o dalla presenza abituale del socio in azienda. L’Istituto deve dimostrare l’esistenza di un’attività personale rilevante ai fini della Gestione commercianti.
Questo non significa, però, che qualsiasi attività riconducibile all’amministrazione sia sempre irrilevante. Come visto, anche attività organizzative e direttive possono assumere rilevanza quando costituiscono un apporto personale diretto al ciclo produttivo dell’impresa. La qualificazione dipende quindi dal contenuto concreto delle funzioni esercitate.
Quali elementi possono assumere rilievo
La ricostruzione può riguardare l’intera organizzazione della società e non soltanto le dichiarazioni del socio.
Possono assumere rilievo, ad esempio, la presenza di dipendenti e responsabili, la distribuzione delle funzioni, l’organigramma, le deleghe interne e le attività che risultano concretamente svolte dal socio. Nessuno di questi elementi è decisivo isolatamente, ma il loro insieme può consentire di distinguere la funzione amministrativa dalla partecipazione personale al lavoro aziendale.
La Cassazione n. 1759 del 27 gennaio 2021 ha valorizzato proprio questa distinzione, ritenendo nel caso esaminato non sufficientemente dimostrata un’attività ulteriore rispetto alle funzioni proprie dell’amministratore.
La giurisprudenza contro gli automatismi
Anche la successiva giurisprudenza di merito ha continuato a contrastare iscrizioni fondate su presunzioni generiche anziché sulla prova dell’attività effettivamente esercitata.
In questa prospettiva si colloca anche la sentenza n. 3959/2025 della Corte d’Appello di Roma, relativa alla posizione di una socia amministratrice di una SRL commerciale strutturata. La pronuncia assume particolare interesse per il peso attribuito all’organizzazione aziendale e alla necessità di distinguere le funzioni proprie dell’amministratore dall’eventuale attività operativa.
Il caso e le relative implicazioni sono approfonditi separatamente nell’articolo dedicato all’accertamento INPS sul socio amministratore.
Il principio da trattenere è quindi più ampio: la doppia iscrizione deve derivare dai presupposti concretamente accertati e non dalla semplice sovrapposizione formale delle qualifiche di socio e amministratore.
Come si calcolano i contributi quando esistono due iscrizioni
Accertata la presenza di entrambi i titoli contributivi, occorre distinguere su quali basi vengono calcolati i contributi. Gestione separata e Gestione commercianti non applicano infatti lo stesso imponibile e la doppia iscrizione non significa che il medesimo reddito venga necessariamente assoggettato due volte secondo le stesse regole.
Gestione separata: il compenso amministratore
Per l’attività di amministratore, la contribuzione alla Gestione separata è collegata al compenso percepito per la carica. Il presupposto contributivo deriva quindi dal rapporto di amministrazione remunerato e la base imponibile segue le regole proprie di questa gestione.
Aliquote, ripartizione dell’onere contributivo e modalità di versamento sono approfondite nella guida sulla Gestione separata INPS.
Gestione commercianti: la base imponibile del socio lavoratore
Una volta accertata l’iscrizione del socio lavoratore alla Gestione artigiani o commercianti, occorre stabilire quali redditi concorrano alla determinazione dei contributi. Questo problema deve essere tenuto distinto dal presupposto dell’iscrizione: le sentenze della Cassazione del 2026 non escludono l’obbligo previdenziale del socio che partecipa personalmente al lavoro aziendale, ma intervengono sul diverso tema della base imponibile.
Secondo la posizione dell’INPS, espressa dalla circolare n. 102 del 12 giugno 2003 e confermata dalla circolare n. 84 del 10 giugno 2021, la base imponibile del socio lavoratore comprende la quota del reddito d’impresa dichiarato dalla SRL corrispondente alla sua partecipazione agli utili, indipendentemente dall’effettiva distribuzione. Il medesimo criterio è stato ribadito dalla circolare INPS n. 62 del 27 maggio 2026, relativa ai contributi dovuti sul reddito 2025.
La Cassazione, con una serie di pronunce pubblicate nel settembre 2026 a partire dalla sentenza n. 25377/2026, ha escluso questo automatismo. L’art. 3-bis del D.L. n. 384/1992 collega infatti la contribuzione alla totalità dei redditi d’impresa denunciati ai fini IRPEF dal soggetto obbligato. Il reddito prodotto e dichiarato dalla SRL ai fini IRES non può quindi essere attribuito automaticamente al socio per il solo fatto che questi possieda una partecipazione e presti attività lavorativa nella società.
Nelle SRL soggette al regime fiscale ordinario, gli utili accantonati a riserva e non distribuiti restano nella disponibilità della società. Secondo il nuovo orientamento della Cassazione, tali somme non possono essere incluse automaticamente nella base imponibile contributiva del socio lavoratore. Diversa è la situazione della SRL che ha optato per il regime di trasparenza fiscale previsto dagli artt. 115 o 116 TUIR, nel quale il reddito viene imputato ai soci indipendentemente dalla sua distribuzione.
| Situazione | Imputazione fiscale al socio | Rilevanza contributiva |
|---|---|---|
| SRL ordinaria con utili accantonati a riserva | Il reddito resta fiscalmente imputato alla società | Secondo la Cassazione del 2026 non può essere incluso automaticamente nella base contributiva del socio |
| SRL in trasparenza fiscale | Il reddito è imputato direttamente ai soci anche senza distribuzione | La base imponibile deve essere determinata considerando l’imputazione fiscale al socio |
| Utili effettivamente distribuiti | Il socio percepisce un reddito di capitale secondo il regime fiscale applicabile | Il trattamento contributivo non può essere desunto automaticamente dalle sentenze sugli utili accantonati |
| Socio di mero capitale | Può percepire dividendi senza svolgere attività lavorativa nella società | La sola partecipazione non determina l’iscrizione alla Gestione artigiani o commercianti |
La questione degli utili effettivamente distribuiti deve essere mantenuta distinta da quella decisa dalla Cassazione. Nel regime attuale, i dividendi percepiti dalla persona fisica al di fuori dell’attività d’impresa costituiscono generalmente redditi di capitale soggetti a ritenuta del 26%, mentre l’art. 3-bis del D.L. n. 384/1992 richiama i redditi d’impresa denunciati ai fini IRPEF. Non è quindi corretto affermare, in via generale, che la distribuzione renda automaticamente il dividendo imponibile ai fini della Gestione artigiani o commercianti.
L’esclusione degli utili accantonati non elimina, peraltro, l’iscrizione previdenziale quando ne ricorrono i presupposti. Il socio lavoratore può continuare a essere tenuto alla contribuzione prevista dalla gestione di appartenenza, anche se il reddito della SRL non distribuito non viene automaticamente assunto come sua base imponibile.
Per l’analisi delle pronunce, del contrasto con la posizione dell’INPS e delle conseguenze per le richieste contributive già ricevute, si rinvia all’approfondimento sugli utili non distribuiti della SRL e contributi INPS del socio lavoratore.
Modificare quote o struttura societaria non elimina automaticamente l’obbligo INPS
La modifica delle partecipazioni o della struttura societaria non determina automaticamente la cessazione dell’obbligo contributivo. Per la Gestione commercianti resta centrale verificare se il soggetto continui a partecipare personalmente all’attività lavorativa della società con i requisiti previsti.
La distinzione tra socio di mero capitale e socio che presta attività nell’impresa è quindi più importante della sola percentuale posseduta. Anche una riduzione della partecipazione non risolve il problema se il soggetto continua concretamente a svolgere le attività che costituiscono il presupposto dell’iscrizione.
Lo stesso principio emerge dalla disciplina INPS relativa ai soci di SRL: la posizione previdenziale deve essere valutata considerando insieme partecipazione societaria e attività realmente esercitata, senza far discendere l’obbligo dal solo possesso della quota.
Holding e riorganizzazioni richiedono una valutazione complessiva
In alcuni casi l’imprenditore può valutare una holding, l’ingresso di altri soci o una diversa distribuzione delle partecipazioni anche per modificare l’assetto previdenziale complessivo. Queste operazioni non costituiscono però una soluzione standard alla doppia contribuzione.
Occorre prima individuare quale sia il presupposto che genera l’iscrizione e verificare se la nuova organizzazione lo modifichi realmente. Una riorganizzazione societaria produce inoltre conseguenze fiscali e societarie autonome, che non possono essere valutate soltanto in funzione del possibile risparmio contributivo.
Per questo motivo, la holding può rappresentare un assetto da analizzare nell’ambito di una pianificazione più ampia, ma non deve essere presentata come uno strumento che elimina automaticamente la Gestione commercianti.
Il tema è approfondito separatamente nella guida dedicata a holding e Gestione commercianti INPS.
Cosa verificare prima di concludere che la doppia contribuzione è dovuta
Prima di stabilire se il socio amministratore di una SRL debba versare contributi sia alla Gestione separata sia alla Gestione commercianti, conviene ricostruire la posizione in modo ordinato.
Verificare in particolare:
- quale attività esercita concretamente la SRL;
- se il soggetto è socio, amministratore o entrambe le cose;
- se percepisce un compenso per la carica di amministratore;
- quali attività svolge personalmente oltre alle funzioni proprie della carica;
- con quale frequenza e continuità tali attività vengono esercitate;
- come è organizzata la società e quali funzioni sono affidate a dipendenti, collaboratori o responsabili;
- se la posizione previdenziale è cambiata rispetto al passato;
- se ricorrono autonomamente i presupposti della Gestione separata e della Gestione commercianti;
- quale base imponibile deve essere utilizzata per ciascuna gestione.
La doppia contribuzione non dovrebbe quindi essere valutata partendo dalla sola visura camerale o dalla percentuale di partecipazione. Il punto centrale resta la ricostruzione dell’attività effettivamente svolta e dell’organizzazione concreta della SRL.
Consulenza online doppia contribuzione INPS socio di SRL
Analizza la posizione INPS del socio amministratore
L’inquadramento previdenziale dipende dalle attività realmente svolte, dall’organizzazione della SRL e dai presupposti delle singole gestioni. Una verifica preventiva consente di individuare gli elementi rilevanti e valutare correttamente il rischio di doppia contribuzione.
Richiedi una consulenza →Domande frequenti
Il socio amministratore di una SRL deve sempre versare due volte i contributi INPS?
No. La doppia iscrizione si verifica soltanto quando ricorrono autonomamente i presupposti della Gestione separata e della Gestione artigiani o commercianti. La carica di amministratore e il possesso di una quota della SRL non sono sufficienti, da soli, a determinare due obblighi contributivi.
Un amministratore di SRL senza compenso deve iscriversi alla Gestione separata?
No. In assenza di un compenso per la carica non emerge una base sulla quale applicare la Gestione separata. L’amministratore può però essere soggetto alla Gestione artigiani o commercianti se è anche socio e partecipa personalmente al lavoro aziendale con i requisiti previsti.
Una SRL senza dipendenti comporta automaticamente l’iscrizione del socio alla Gestione commercianti?
No. L’assenza di dipendenti non determina automaticamente l’iscrizione, ma rappresenta un elemento utile per individuare chi svolga concretamente le attività necessarie al funzionamento della società. Devono essere considerate le mansioni del socio, la loro continuità e l’organizzazione effettiva della SRL.
Un’attività intellettuale o svolta online può comportare l’iscrizione alla Gestione commercianti?
Sì. La partecipazione al lavoro aziendale non deve essere necessariamente manuale. Anche attività commerciali, organizzative, tecniche o intellettuali possono assumere rilievo quando costituiscono un apporto personale e abituale all’attività della SRL, distinto dalle sole funzioni proprie dell’amministratore.
Il socio amministratore può scegliere la gestione INPS relativa all’attività prevalente?
No. La prevalenza non consente di scegliere tra Gestione separata e Gestione artigiani o commercianti, perché le due iscrizioni si fondano su presupposti differenti. Se il soggetto percepisce un compenso da amministratore e partecipa anche al lavoro aziendale, entrambe le gestioni possono risultare applicabili.
Gli utili non distribuiti della SRL sono soggetti ai contributi INPS?
Secondo le circolari INPS n. 102/2003, n. 84/2021 e n. 62/2026, il reddito della SRL rileva in proporzione alla quota del socio lavoratore anche senza distribuzione. La Cassazione, con le sentenze pubblicate nel settembre 2026 a partire dalla n. 25377/2026, ha invece escluso l’automatica inclusione degli utili accantonati.
Gli utili distribuiti dalla SRL sono automaticamente soggetti alla Gestione commercianti?
No, la distribuzione non consente da sola di concludere che il dividendo rientri nella base contributiva. Per la persona fisica che detiene la partecipazione fuori dall’attività d’impresa, gli utili distribuiti sono generalmente redditi di capitale, mentre l’art. 3-bis del D.L. n. 384/1992 richiama i redditi d’impresa denunciati ai fini IRPEF.
Il socio di mero capitale deve iscriversi alla Gestione commercianti?
No. Il possesso di una partecipazione in una SRL non determina da solo l’iscrizione alla Gestione commercianti. L’obbligo richiede una partecipazione personale al lavoro aziendale con le caratteristiche previste dall’art. 1, comma 203, della Legge n. 662/1996.
