
L’iscrizione del socio amministratore alla Gestione commercianti richiede la prova dell’attività svolta. Il caso Corte d’Appello di Roma.
La doppia iscrizione INPS per il socio amministratore è legittima solo se l’Istituto fornisce la prova rigorosa di un’attività operativa abituale e prevalente, distinta dalla funzione gestoria. Con la Sentenza n. 3959/2025, la Corte d’Appello di Roma ha stabilito che le mansioni di supervisione e coordinamento non giustificano l’iscrizione d’ufficio alla Gestione Commercianti, ponendo l’onere probatorio interamente a carico dell’INPS.
La qualifica di socio e amministratore di una SRL non determina automaticamente l’iscrizione alla Gestione commercianti. Ai sensi dell’art. 1, comma 203, della Legge n. 662/1996, l’obbligo previdenziale richiede la partecipazione personale al lavoro aziendale con carattere di abitualità e prevalenza.
La Corte d’Appello di Roma, con la sentenza n. 3959 pronunciata il 26 novembre 2025, ha escluso la contribuzione richiesta dall’INPS nei confronti dell’amministratrice di una SRL commerciale dotata di una struttura organizzativa articolata. Nel caso esaminato, le attività di supervisione, direzione generale, scelta delle sedi, gestione dei rapporti con fornitori e consulenti e coordinamento dei responsabili sono state ricondotte alle funzioni proprie dell’amministratore.
La decisione non stabilisce che ogni attività direttiva sia irrilevante ai fini previdenziali. Il punto determinante è che l’INPS non aveva dimostrato lo svolgimento abituale e prevalente di compiti ulteriori rispetto alla gestione societaria. Anche un’attività intellettuale o organizzativa può concorrere alla realizzazione dello scopo sociale, ma deve essere distinta dalle funzioni esercitate nella veste di amministratore.
La sentenza assume quindi rilievo sul piano probatorio: la quota posseduta, la carica ricoperta e la presenza del socio in azienda non sono sufficienti, isolatamente, a dimostrare il presupposto della Gestione commercianti. Occorre ricostruire le attività concretamente svolte e l’organizzazione effettiva della società.
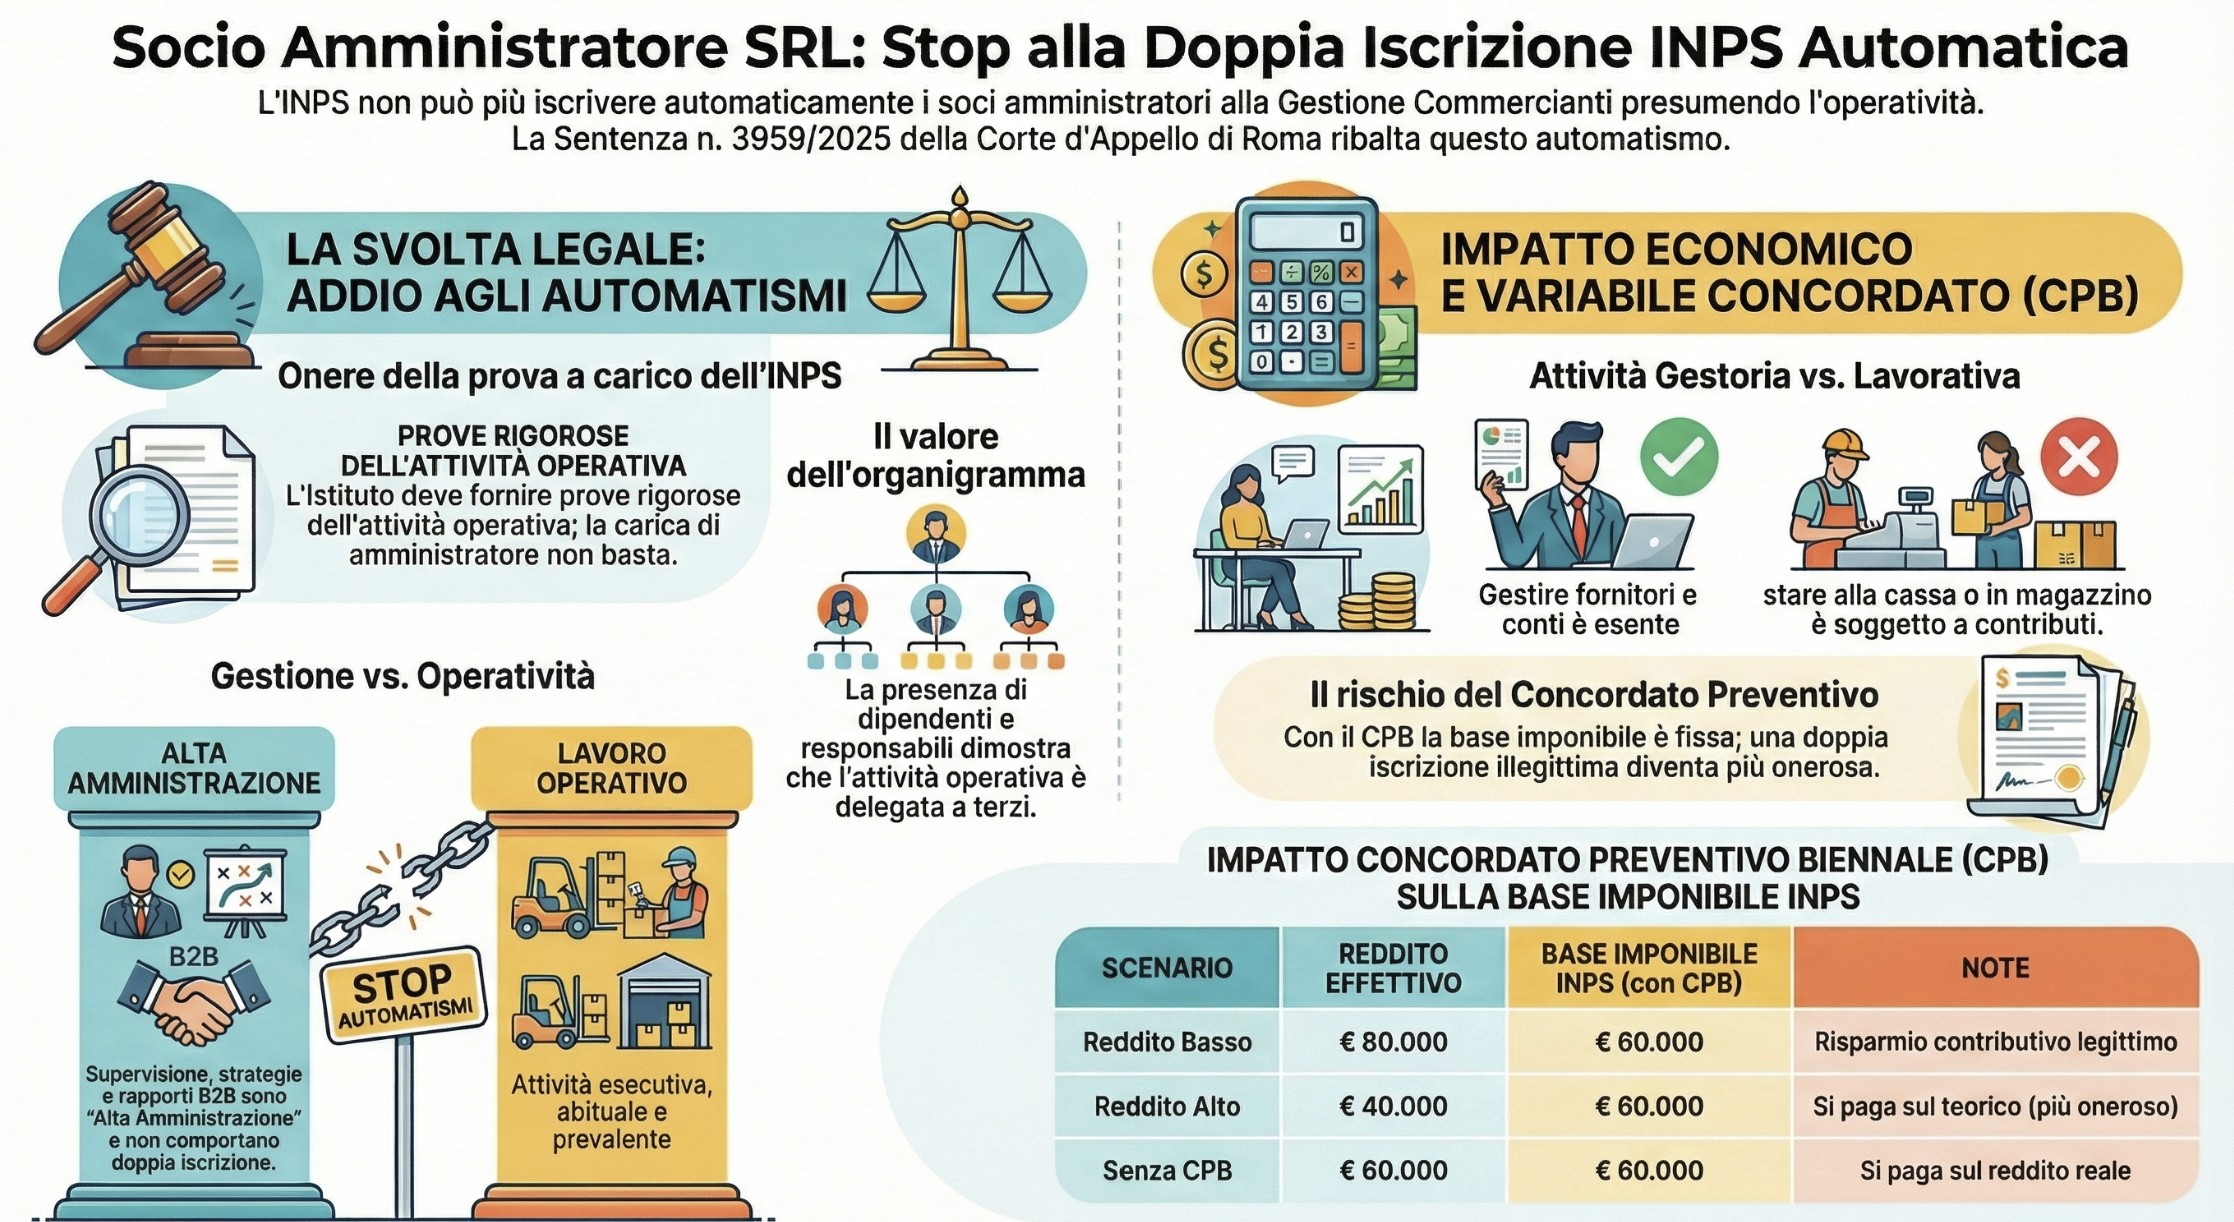
Quando l’attività dell’amministratore è distinta dal lavoro aziendale
L’iscrizione del socio di SRL alla Gestione commercianti richiede la partecipazione personale al lavoro aziendale con carattere di abitualità e prevalenza, secondo l’art. 1, comma 203, della Legge n. 662/1996. Quando il socio ricopre anche la carica di amministratore, è necessario distinguere le funzioni esercitate come organo della società dall’eventuale attività personale prestata per la concreta realizzazione dell’oggetto sociale.
L’attività dell’amministratore comprende, in relazione ai poteri attribuiti, la gestione generale dell’impresa, l’assunzione delle decisioni strategiche, la rappresentanza verso l’esterno e le iniziative necessarie al funzionamento della società. L’attività lavorativa rilevante per la Gestione commercianti riguarda invece un apporto personale ulteriore, inserito con abitualità nel processo attraverso il quale la società produce o commercializza beni e servizi.
La distinzione non dipende esclusivamente dalla natura manuale o intellettuale delle mansioni. Anche un’attività organizzativa, commerciale o direttiva può rappresentare una partecipazione al lavoro aziendale quando costituisce un apporto personale diretto alla realizzazione dello scopo sociale. Occorre quindi esaminare il contenuto concreto delle funzioni svolte, senza ricondurre automaticamente ogni attività di coordinamento alla Gestione commercianti.
Il caso deciso dalla Corte d’Appello di Roma
La controversia riguardava la socia al 99% e amministratrice unica di una SRL attiva nel commercio di abbigliamento, alla quale l’INPS aveva richiesto contributi e sanzioni per il periodo compreso tra il 2015 e il 2021.
L’amministratrice si occupava della supervisione dell’impresa, della gestione strategica e contabile, delle riunioni con i responsabili di reparto, della scelta delle sedi dei punti vendita e dei rapporti con fornitori, clienti e consulenti. Aveva inoltre partecipato occasionalmente alla selezione e alla gestione del personale impiegato presso la sede amministrativa.
La Corte ha ricondotto le attività di direzione generale, supervisione e rappresentanza alle funzioni tipiche dell’amministratore. Quanto alla selezione di alcuni dipendenti, ha rilevato che poteva costituire un indizio di partecipazione al ciclo produttivo, ma non risultava provato che fosse stata esercitata con carattere di abitualità e prevalenza.
Perché la struttura organizzativa della SRL è stata decisiva
La società disponeva di numerosi punti vendita e di una struttura articolata, composta da responsabili di reparto, addetti alle risorse umane e un responsabile commerciale incaricato di coordinare le vendite e i rapporti con la clientela.
Questa organizzazione ha consentito di distinguere le funzioni dell’amministratrice dalle attività commerciali e operative esercitate dagli altri soggetti. La presenza di dipendenti e responsabili non esclude automaticamente la partecipazione lavorativa del socio, ma costituisce un elemento rilevante per ricostruire chi svolga concretamente le diverse funzioni aziendali.
| Elemento esaminato | Valutazione della Corte | Rilevanza nel caso concreto |
|---|---|---|
| Supervisione dell’impresa | Funzione riconducibile all’amministrazione | Non sufficiente a dimostrare il lavoro aziendale abituale |
| Scelte strategiche e apertura dei punti vendita | Attività propria della direzione societaria | Non dimostra, da sola, la partecipazione operativa |
| Rapporti con fornitori, clienti e consulenti | Attività di gestione e rappresentanza | Valutata nel contesto dell’intera organizzazione societaria |
| Assunzione di dipendenti amministrativi | Possibile indizio di partecipazione al ciclo aziendale | Non provata con carattere di abitualità e prevalenza |
| Presenza di responsabili e personale operativo | Elemento utile a ricostruire la distribuzione delle funzioni | Ha sostenuto la distinzione tra amministrazione e lavoro aziendale |
La sentenza non introduce quindi una regola secondo cui le società dotate di dipendenti escludono sempre la Gestione commercianti. Stabilisce, più precisamente, che la struttura organizzativa, le deleghe e le mansioni del personale devono essere considerate insieme alle attività effettivamente esercitate dal socio amministratore.
Chi deve provare l’attività lavorativa del socio amministratore?
Quando l’INPS richiede l’iscrizione del socio amministratore alla Gestione commercianti, l’onere di dimostrare i fatti costitutivi dell’obbligo contributivo grava sull’Istituto. Devono quindi emergere elementi idonei a provare che il socio, oltre a esercitare le funzioni collegate alla carica, partecipi personalmente al lavoro aziendale con carattere di abitualità e prevalenza.
La prova non può essere ricavata automaticamente dalla percentuale di partecipazione, dalla carica di amministratore o dalla presenza del soggetto presso la sede sociale. Questi elementi possono concorrere alla ricostruzione della posizione, ma devono essere collegati alle attività concretamente esercitate.
Ciò non significa che l’INPS possa utilizzare soltanto prove di mansioni manuali o esecutive. Anche attività commerciali, organizzative o intellettuali possono assumere rilievo quando rappresentano un apporto personale diretto e abituale al ciclo aziendale, distinto dalle funzioni proprie dell’amministratore.
Quali elementi possono essere utilizzati nell’accertamento
La valutazione può riguardare, tra gli altri:
- le dichiarazioni rese dal socio durante l’accesso ispettivo;
- le mansioni concretamente esercitate;
- la frequenza e la continuità dell’attività;
- la presenza di dipendenti, collaboratori e responsabili;
- la distribuzione delle funzioni all’interno della società;
- l’organigramma, le deleghe e i mansionari;
- i rapporti diretti con clienti e fornitori;
- le caratteristiche e le dimensioni dell’impresa.
Nessun elemento è necessariamente decisivo se considerato isolatamente. La presenza di numerosi dipendenti può rendere meno immediata la presunzione di un’attività personale del socio, mentre una microimpresa priva di personale può offrire indizi differenti. Anche in quest’ultimo caso, però, occorre ricostruire chi svolga effettivamente le attività necessarie al funzionamento della società.
Le dichiarazioni rese durante l’ispezione
Le dichiarazioni del socio possono assumere un peso rilevante nell’accertamento, ma devono essere interpretate considerando il significato concreto delle attività descritte. Affermare di supervisionare il personale, partecipare alle scelte strategiche o coordinare i responsabili non equivale necessariamente ad ammettere una partecipazione personale al lavoro aziendale.
Nel caso deciso dalla Corte d’Appello di Roma, le dichiarazioni dell’amministratrice descrivevano anche attività di supervisione operativa, rapporti con fornitori e clienti e selezione di alcuni dipendenti. La Corte le ha valutate insieme alla struttura della società, alla presenza dei responsabili di reparto e alla mancanza di prova circa l’abitualità e la prevalenza degli eventuali compiti ulteriori.
Neppure lo svolgimento occasionale di una mansione operativa è sufficiente, da solo, a dimostrare il presupposto contributivo. L’art. 1, comma 203, della Legge n. 662/1996 richiede che la partecipazione personale al lavoro aziendale presenti i caratteri dell’abitualità e della prevalenza.
La sentenza non elimina tutte le presunzioni
La sentenza n. 3959/2025 non esclude in assoluto il ricorso a elementi presuntivi. La stessa Corte richiama la giurisprudenza secondo cui la struttura dell’impresa può incidere sulla valutazione: in una società complessa e dotata di personale organizzato la partecipazione lavorativa del socio deve essere dimostrata attraverso elementi specifici; in una società di dimensioni ridotte e senza dipendenti possono invece emergere indizi differenti.
Il principio applicabile è quindi più circoscritto: l’iscrizione alla Gestione commercianti deve fondarsi su una ricostruzione concreta delle attività del socio e non sulla sola sovrapposizione formale delle qualifiche di socio e amministratore.
Per l’inquadramento generale dei presupposti delle due gestioni si rinvia alla guida sul socio amministratore di SRL e contributi INPS.
Cosa esaminare quando l’INPS iscrive d’ufficio il socio
L’iscrizione d’ufficio alla Gestione commercianti deve essere esaminata partendo dalle attività attribuite al socio e dagli elementi utilizzati dall’INPS per dimostrarle. Non è sufficiente considerare la visura camerale o la percentuale di partecipazione: occorre ricostruire l’organizzazione concreta della SRL nel periodo interessato dall’accertamento.
Il primo passaggio consiste nell’individuare l’oggetto della pretesa. La comunicazione di iscrizione, il verbale ispettivo, le richieste contributive e l’eventuale avviso di addebito possono riferirsi a periodi differenti e fondarsi su elementi probatori non coincidenti. La posizione deve quindi essere ricostruita per ciascuna annualità contestata.
Distinguere le attività di amministrazione dal lavoro aziendale
La ricostruzione dovrebbe separare:
- le decisioni strategiche e societarie;
- i poteri di rappresentanza verso l’esterno;
- i rapporti con banche, consulenti e organi sociali;
- il coordinamento generale dell’organizzazione;
- le attività commerciali, produttive o esecutive svolte personalmente;
- la frequenza con cui il socio interviene nel ciclo aziendale.
La denominazione attribuita alle mansioni non è decisiva. Un’attività presentata come “supervisione” può, in concreto, coincidere con la gestione quotidiana delle vendite o dei clienti; allo stesso modo, il coordinamento di responsabili dotati di autonomia può rientrare nelle funzioni proprie dell’amministratore. Rilevano il contenuto effettivo, la continuità e il rapporto con l’oggetto sociale.
Ricostruire l’organizzazione della SRL
Organigramma, deleghe, contratti di lavoro, mansionari e distribuzione delle responsabilità possono contribuire a dimostrare chi svolga concretamente le diverse attività aziendali. Questi documenti devono però corrispondere all’organizzazione effettiva della società nel periodo esaminato.
La semplice predisposizione formale di deleghe o mansionari non esclude l’attività personale del socio quando i fatti mostrano che continua a occuparsi direttamente della produzione, della vendita o dell’erogazione dei servizi. Allo stesso modo, la presenza di dipendenti non prova automaticamente che l’amministratore sia estraneo al lavoro aziendale.
Considerare i cambiamenti intervenuti nel tempo
La posizione previdenziale può cambiare nel corso degli anni. Un socio inizialmente coinvolto nell’attività operativa può cessare di svolgerla quando la società assume personale, introduce responsabili o riorganizza le funzioni interne. Può verificarsi anche la situazione opposta, quando il socio torna a occuparsi personalmente di attività prima delegate.
Per questo motivo, l’accertamento non dovrebbe essere affrontato attraverso una descrizione indistinta del ruolo ricoperto nel tempo. Occorre ricostruire, per ciascun periodo contestato, quali attività fossero esercitate dal socio, quali fossero affidate ad altri soggetti e quando siano intervenuti eventuali cambiamenti organizzativi.
La sentenza n. 3959/2025 mostra l’importanza di questa analisi complessiva: l’esito favorevole alla contribuente è dipeso dalla struttura articolata della società, dalle funzioni attribuite ai responsabili e dalla mancata prova di un’attività ulteriore esercitata dall’amministratrice con abitualità e prevalenza.
Consulenza online
Hai ricevuto un accertamento INPS come socio amministratore?
L’iscrizione alla Gestione commercianti dipende dalle attività concretamente svolte, dall’organizzazione della SRL e dagli elementi utilizzati dall’INPS. Una consulenza di inquadramento consente di ricostruire i profili rilevanti e individuare gli eventuali approfondimenti tecnici o legali necessari.
Richiedi una consulenza →Domande frequenti
Il socio amministratore deve sempre iscriversi alla Gestione commercianti?
No. La qualifica di socio e amministratore non determina automaticamente l’iscrizione. L’art. 1, comma 203, della Legge n. 662/1996 richiede che il soggetto partecipi personalmente al lavoro aziendale con carattere di abitualità e prevalenza.
Chi deve provare che il socio amministratore lavora nella SRL?
L’onere di provare i fatti costitutivi dell’obbligo contributivo grava sull’INPS. L’Istituto deve indicare elementi idonei a dimostrare che il socio, oltre alle funzioni proprie della carica, svolga personalmente un’attività aziendale abituale e prevalente.
La presenza di dipendenti esclude la doppia iscrizione INPS?
No. La presenza di dipendenti, responsabili e collaboratori non esclude automaticamente l’attività lavorativa del socio. Rappresenta però un elemento rilevante per ricostruire la distribuzione delle funzioni e stabilire chi svolga concretamente le attività produttive, commerciali o operative della SRL.
Il socio unico di una SRL senza dipendenti deve iscriversi alla Gestione commercianti?
Non automaticamente. In una società priva di personale possono emergere indizi più forti della partecipazione personale del socio, ma occorre comunque accertare quali attività svolga, con quale continuità e se siano distinte dalle funzioni esercitate come amministratore.
Solo le attività manuali comportano l’iscrizione alla Gestione commercianti?
No. Anche un’attività commerciale, organizzativa, direttiva o intellettuale può rilevare quando costituisce un apporto personale e abituale alla realizzazione dell’oggetto sociale. Deve però essere distinta dalla gestione generale, dalla rappresentanza e dalle altre funzioni proprie dell’amministratore.
Le dichiarazioni rese durante un’ispezione INPS sono sufficienti per l’iscrizione?
Le dichiarazioni del socio possono assumere rilievo, ma devono essere valutate insieme alle mansioni effettive, alla struttura aziendale e agli altri elementi raccolti. Dichiarare di supervisionare il personale o coordinare i responsabili non equivale necessariamente ad ammettere un’attività lavorativa abituale e prevalente.
Quali documenti possono aiutare a ricostruire il ruolo del socio amministratore?
Possono assumere rilievo organigrammi, deleghe, mansionari, contratti di lavoro e documenti che descrivono la distribuzione delle responsabilità. Devono però corrispondere all’organizzazione effettiva della SRL nel periodo contestato e non limitarsi a una ripartizione formale delle funzioni.
Cosa bisogna esaminare dopo un’iscrizione d’ufficio alla Gestione commercianti?
Occorre individuare il periodo contestato, le attività attribuite al socio, le prove richiamate dall’INPS e la tipologia di atto ricevuto. Devono essere considerati anche l’organizzazione della società, gli eventuali cambiamenti intervenuti nel tempo e i termini collegati alla specifica richiesta contributiva.
Fonti e riferimenti
- Art. 29, comma 1, lettera c), della Legge 3 giugno 1975, n. 160, come modificato dall’art. 1, comma 203, della Legge 23 dicembre 1996, n. 662. Requisito della partecipazione personale al lavoro aziendale con carattere di abitualità e prevalenza.
- Corte d’Appello di Roma, Sezione III Lavoro, sentenza n. 3959 pronunciata il 26 novembre 2025. Onere probatorio dell’INPS e distinzione tra attività dell’amministratore e partecipazione personale al lavoro aziendale.
- Corte di Cassazione, sentenza 26 luglio 2016, n. 15446. Rilevanza della struttura dell’impresa, della presenza di dipendenti e della distribuzione delle mansioni nella prova dell’attività lavorativa del socio amministratore.
- Corte di Cassazione, ordinanza 3 settembre 2020, n. 18331. Interpretazione dei requisiti di abitualità e prevalenza della partecipazione del socio al lavoro aziendale.
- Corte di Cassazione, sentenza 10 agosto 2023, n. 24439. Distinzione tra attività di amministrazione e attività personale rivolta alla concreta realizzazione dello scopo sociale.
