
Cassazione esclude l’automatica applicazione contributi INPS su utili di SRL accantonati e non distribuiti. Regole, limiti e posizione INPS.
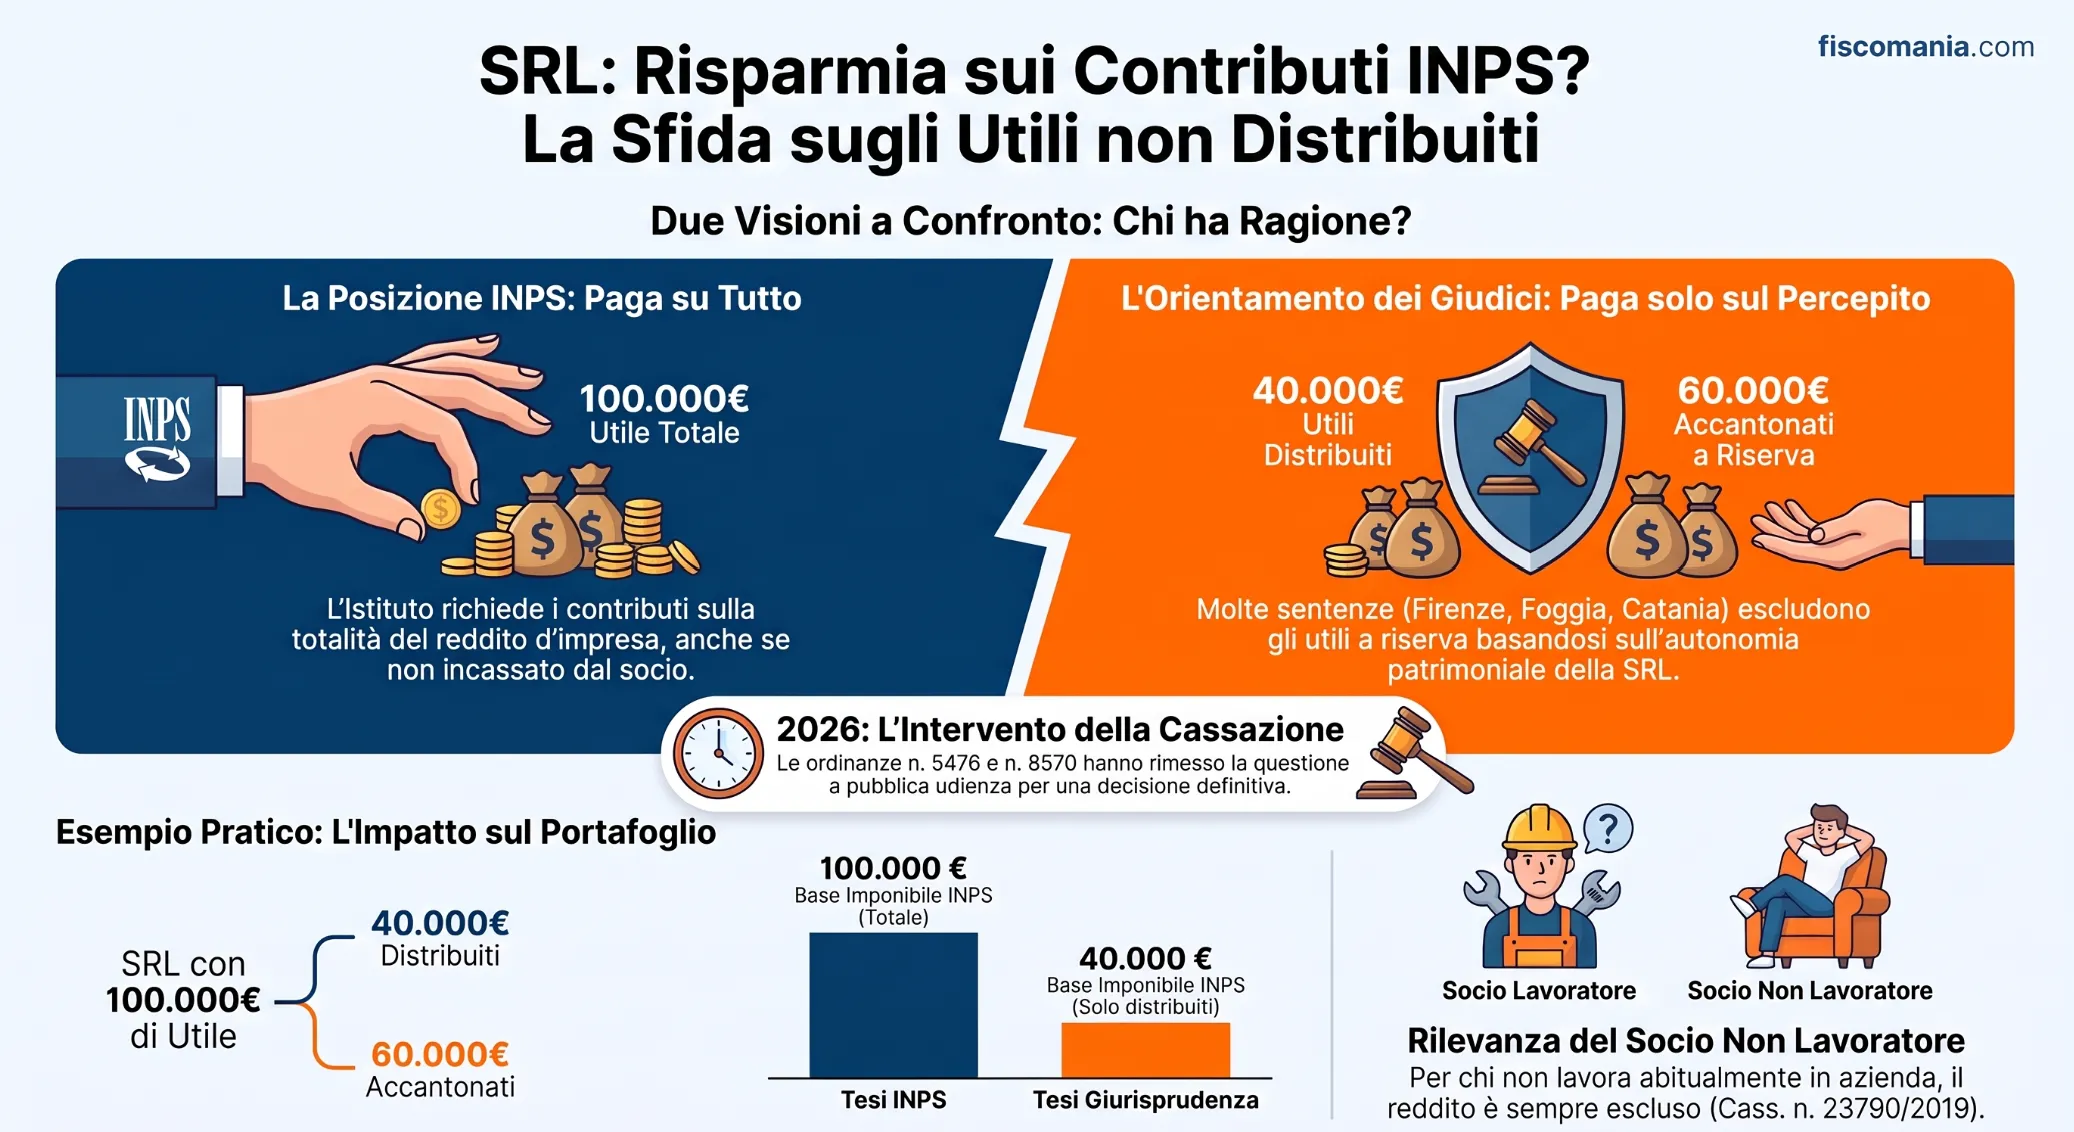
Il socio lavoratore di SRL iscritto alla Gestione Commercianti versa contributi anche sugli utili non distribuiti, secondo la posizione dell’INPS. Una serie di sentenze di merito esclude questo obbligo. La Cassazione ha rinviato la questione a pubblica udienza con le ordinanze n. 5476/2026 e n. 8570/2026.
La Cassazione, con una serie di sentenze pubblicate nel settembre 2026 a partire dalla n. 25377/2026, ha escluso l’automatica inclusione nella base imponibile contributiva del socio lavoratore degli utili prodotti dalla SRL, accantonati a riserva e non distribuiti.
Secondo la Corte, l’art. 3-bis del D.L. n. 384/1992 collega la contribuzione dovuta dagli iscritti alle Gestioni artigiani e commercianti alla totalità dei redditi d’impresa denunciati ai fini IRPEF dal soggetto obbligato. Il reddito prodotto e dichiarato dalla SRL ai fini IRES non può quindi essere attribuito automaticamente al socio soltanto perché questi possiede una partecipazione e presta attività lavorativa nella società.
Le pronunce si pongono in contrasto con la posizione espressa dall’INPS nelle circolari n. 102/2003, n. 84/2021 e n. 62/2026. Secondo l’Istituto, la base imponibile del socio lavoratore comprende la quota del reddito d’impresa della SRL corrispondente alla sua partecipazione agli utili, indipendentemente dalla destinazione deliberata dall’assemblea e, quindi, anche quando l’utile sia accantonato a riserva.
Il nuovo orientamento riguarda la determinazione della base imponibile e non i requisiti per l’iscrizione alla Gestione artigiani o commercianti. Il socio che partecipa personalmente al lavoro aziendale può quindi restare soggetto all’obbligo previdenziale, anche se gli utili non distribuiti non vengono automaticamente inclusi nel calcolo dei contributi.
Deve essere mantenuta distinta anche la situazione degli utili effettivamente distribuiti. Le sentenze riguardano direttamente il reddito rimasto nella disponibilità della SRL e non consentono di concludere, in senso positivo o negativo, che i dividendi percepiti dal socio siano automaticamente soggetti alla contribuzione della Gestione artigiani o commercianti.
Il nodo interpretativo: l’art. 3-bis del D.L. 384/1992
L’articolo 3-bis, comma 1, del D.L. 19 settembre 1992, n. 384, convertito con modificazioni dalla L. 14 novembre 1992, n. 438, stabilisce che il contributo annuo dovuto dai soggetti iscritti alla Gestione Ivs artigiani e commercianti è rapportato alla totalità dei redditi d’impresa denunciati ai fini IRPEF per l’anno di riferimento. La norma ha sostituito il precedente criterio fisso previsto dalla L. 2 agosto 1990, n. 233, art. 1, comma 1, che ancorava il contributo al 12% del reddito da attività d’impresa dichiarato ai fini IRPEF per l’anno precedente.
Il punto centrale della controversia riguarda l’individuazione dei “redditi d’impresa denunciati ai fini IRPEF” richiamati dall’art. 3-bis. In particolare, si è discusso per anni se nella base contributiva del socio lavoratore dovesse confluire anche la quota del reddito prodotto dalla SRL e accantonato a riserva, quindi non distribuito né fiscalmente imputato al socio. Su questa questione si sono contrapposte la posizione dell’INPS e una diversa interpretazione sviluppata dalla giurisprudenza di merito, sulla quale è intervenuta nel 2026 la Corte di Cassazione.
La posizione dell’INPS
La posizione dell’INPS è da tempo orientata nel senso di includere nella base imponibile contributiva del socio lavoratore anche la quota del reddito prodotto dalla SRL corrispondente alla sua partecipazione agli utili, indipendentemente dalla loro effettiva distribuzione.
La circolare INPS n. 102 del 12 giugno 2003 ha infatti affermato che, per i soci lavoratori di SRL iscritti alle Gestioni Artigiani o Commercianti, la base imponibile è costituita dalla parte del reddito d’impresa dichiarato dalla società ai fini fiscali e attribuibile al socio in ragione della quota di partecipazione agli utili, prescindendo dalla destinazione deliberata dall’assemblea e quindi anche quando gli utili siano accantonati a riserva.
Questa impostazione è stata confermata dalla circolare INPS n. 84 del 10 giugno 2021 e continua a essere richiamata anche nelle istruzioni più recenti dell’Istituto. La circolare INPS n. 62 del 27 maggio 2026, relativa alla determinazione dei contributi sul reddito 2025, ribadisce infatti che per i soci di SRL iscritti alle Gestioni speciali la base imponibile comprende la parte del reddito d’impresa della società corrispondente alla quota di partecipazione agli utili (vedi anche contributi INPS commercianti nel quadro RR).
Sul piano operativo, il criterio tradizionalmente utilizzato dall’INPS prende quindi a riferimento il reddito fiscale della SRL e lo rapporta alla percentuale di partecipazione del socio, nel rispetto del minimale e del massimale contributivo.
La tesi dell’Istituto parte dall’assunto che la contribuzione non possa dipendere dalla decisione dell’assemblea di distribuire o accantonare gli utili: diversamente, la società potrebbe incidere sulla base contributiva semplicemente scegliendo di destinare l’utile a riserva.
È proprio questo automatismo tra reddito prodotto dalla SRL e base contributiva del socio lavoratore che è stato messo in discussione dalla Cassazione nelle pronunce del 2026.
La giurisprudenza di merito che ha anticipato l’orientamento della Cassazione
Un filone giurisprudenziale di merito, sviluppatosi a partire dal 2019, esclude gli utili non distribuiti dalla base imponibile contributiva del socio lavoratore quando la SRL non ha optato per il regime di trasparenza fiscale ex art. 116 TUIR. Il principio cardine è la separazione tra il patrimonio della società e quello del socio: finché l’assemblea non delibera la distribuzione, l’utile resta nella disponibilità della SRL in virtù della sua autonomia patrimoniale perfetta, e non costituisce un reddito effettivamente conseguito dalla persona fisica.
A sostegno di questa lettura viene richiamato l’art. 47 del TUIR, secondo cui gli utili derivanti dalla partecipazione in società di capitali concorrono a formare il reddito del socio solo nel periodo d’imposta in cui sono percepiti, cioè all’atto della distribuzione. Su questa base, il reddito accantonato a riserva non rientra nella nozione di reddito d’impresa denunciato ai fini IRPEF dal socio richiamata dall’art. 3-bis del D.L. 384/1992, perché quel reddito, fiscalmente, non è mai stato imputato alla persona fisica.
La sentenza più recente della serie è quella del Tribunale di Catania n. 3447 del 23 luglio 2026, che ha esplicitamente ricondotto la propria decisione a un orientamento già consolidato in altre sedi di merito.
Questo orientamento della giurisprudenza di merito ha trovato nel 2026 un importante riscontro nelle decisioni della Corte di Cassazione, che ha escluso l’automatica imputazione al socio lavoratore del reddito prodotto dalla SRL e non distribuito.
| Autorità giudiziaria | Provvedimento | Esito |
|---|---|---|
| Tribunale di Bologna | Sent. n. 210/2019 | Utili non distribuiti esclusi dalla base imponibile |
| Corte d’Appello di Bologna | Sent. n. 487/2020 | Conferma esclusione |
| Corte d’Appello di Genova | Sent. n. 73/2021 | Conferma esclusione |
| Tribunale di Arezzo | Sent. n. 3/2022 | Utili non distribuiti esclusi dalla base imponibile |
| Tribunale di Spoleto | Sent. n. 157/2022 | Conferma esclusione |
| Corte d’Appello di Firenze | Sent. 20 dicembre 2023, n. 555 | Conferma Trib. Arezzo n. 3/2022 |
| Tribunale di Foggia, sez. Lav. | Sent. 17 settembre 2024 | Utili non distribuiti esclusi dalla base imponibile |
| Tribunale di Venezia | Sent. n. 289/2025 | Conferma esclusione |
| Tribunale di Catania | Sent. n. 3447 del 23 luglio 2026 | Conferma esclusione |
Dalle ordinanze interlocutorie alle sentenze della Cassazione del 2026
Prima delle pronunce di settembre 2026, la Corte di Cassazione aveva già manifestato la rilevanza della questione attraverso alcune ordinanze interlocutorie.
Con l’ordinanza n. 5476 dell’11 marzo 2026, la Sezione Lavoro aveva rimesso alla pubblica udienza il ricorso dell’INPS contro una decisione della Corte d’Appello di Genova favorevole al contribuente, che aveva escluso gli utili non distribuiti dalla base imponibile contributiva.
Con l’ordinanza n. 8570 del 6 aprile 2026 era stato invece rinviato alla pubblica udienza un giudizio proveniente dalla Corte d’Appello di Palermo, conclusosi in senso favorevole all’INPS.
La presenza di decisioni di merito di segno opposto aveva quindi reso necessario un intervento della Cassazione volto a chiarire l’interpretazione dell’art. 3-bis del D.L. n. 384/1992.
Il passaggio dalle ordinanze interlocutorie alle decisioni pubblicate il 16 settembre 2026 rappresenta quindi l’evoluzione naturale di questo contenzioso: la Suprema Corte è arrivata ad affrontare direttamente il problema della rilevanza contributiva del reddito prodotto dalla SRL ma non distribuito al socio lavoratore.
Cassazione n. 25377/2026: gli utili non distribuiti restano fuori dalla base contributiva
Con la sentenza n. 25377/2026, pubblicata il 16 settembre 2026, la Corte di Cassazione è intervenuta direttamente sulla determinazione della base imponibile contributiva del socio lavoratore di SRL iscritto alla Gestione Artigiani o Commercianti.
La controversia riguardava una socia unica che prestava attività lavorativa all’interno della propria SRL. Non era quindi in discussione l’obbligo di iscrizione alla gestione previdenziale, ma un profilo diverso: se il reddito prodotto dalla società dovesse concorrere alla base contributiva del socio anche quando gli utili non erano stati distribuiti, ma integralmente accantonati a riserva.
L’INPS sosteneva la propria impostazione tradizionale, secondo cui il socio lavoratore deve assoggettare a contribuzione la quota del reddito d’impresa dichiarato dalla SRL corrispondente alla propria partecipazione agli utili, indipendentemente dall’effettiva distribuzione.
La Cassazione ha invece seguito un’impostazione diversa.
Il punto di partenza è l’art. 3-bis del D.L. n. 384/1992, secondo cui i contributi dovuti dagli iscritti alle Gestioni Artigiani e Commercianti sono calcolati sulla totalità dei redditi d’impresa denunciati ai fini IRPEF.
Secondo la Corte, non è quindi sufficiente che un reddito sia stato prodotto e dichiarato dalla società. Affinché possa concorrere alla base imponibile contributiva del socio è necessario che quel reddito sia fiscalmente imputato al socio stesso.
Nelle SRL soggette al regime ordinario, il reddito prodotto dalla società appartiene infatti alla società ed è assoggettato a IRES. Il socio non acquisisce automaticamente quel reddito in proporzione alla propria quota di partecipazione.
L’imputazione al socio può invece verificarsi, secondo il ragionamento seguito dalla Cassazione, in particolare quando:
- gli utili vengono effettivamente distribuiti al socio;
- la società ha optato per il regime di trasparenza fiscale, nel quale il reddito viene imputato direttamente ai soci indipendentemente dalla sua distribuzione.
Ne deriva che il solo fatto che una SRL abbia prodotto un reddito non consente di attribuirne automaticamente una quota al socio lavoratore ai fini previdenziali.
Nel caso esaminato, gli utili relativi alle annualità oggetto di giudizio erano stati integralmente accantonati e non risultavano distribuiti alla socia. La Cassazione ha quindi escluso che tali somme potessero essere considerate, per il solo fatto di essere state prodotte dalla società, redditi imputabili alla socia ai fini della determinazione dei contributi.
L’onere della prova spetta all’INPS
Un ulteriore passaggio rilevante della pronuncia riguarda l’onere probatorio.
Secondo la Cassazione, spetta all’ente previdenziale dimostrare che il reddito prodotto dalla SRL sia stato effettivamente imputato al socio e che sia quindi sorto il relativo presupposto contributivo.
Non è sufficiente, pertanto, richiamare il reddito dichiarato dalla società e applicare ad esso la percentuale di partecipazione del socio.
L’INPS deve dimostrare l’esistenza degli elementi che consentono di ricondurre quel reddito al socio, quali, secondo il caso concreto, la distribuzione degli utili oppure l’applicazione del regime di trasparenza fiscale.
La Cassazione si pone in contrasto con la posizione dell’INPS
La decisione assume particolare rilievo perché contrasta con l’interpretazione amministrativa seguita dall’INPS.
Secondo l’Istituto, infatti, per i soci lavoratori di SRL la base imponibile previdenziale comprende tradizionalmente anche la quota del reddito d’impresa prodotto dalla società corrispondente alla partecipazione agli utili, anche quando tali utili non siano stati distribuiti.
La Cassazione distingue invece nettamente tra:
- il reddito prodotto dalla SRL;
- il reddito fiscalmente imputabile al socio.
Si tratta di una distinzione determinante, perché il primo non diventa automaticamente reddito del secondo.
La sentenza n. 25377/2026 non rappresenta peraltro un caso isolato: nella stessa data la Corte ha pubblicato più decisioni sul medesimo tema, consolidando un orientamento favorevole all’esclusione degli utili non distribuiti dalla base contributiva del socio lavoratore.
Reddito della SRL, utili accantonati e dividendi distribuiti
Per comprendere la portata delle sentenze del 2026 occorre distinguere il reddito prodotto dalla SRL dal reddito fiscalmente riferibile al socio. La società di capitali determina autonomamente il proprio reddito d’impresa ed è soggetta all’IRES. Il socio, anche quando presta attività lavorativa nella società, non diventa automaticamente titolare di una quota di tale reddito.
Nelle SRL soggette al regime ordinario, l’utile accantonato a riserva resta nella disponibilità della società. È su questa fattispecie che interviene la Cassazione: il reddito prodotto e dichiarato dalla SRL non può essere incluso automaticamente nella base imponibile contributiva del socio lavoratore quando non gli è stato distribuito né fiscalmente imputato.
Diversa è l’ipotesi della trasparenza fiscale prevista dagli artt. 115 e 116 TUIR. In questo regime, il reddito prodotto dalla società viene imputato direttamente ai soci in proporzione alla quota di partecipazione, indipendentemente dalla sua effettiva distribuzione. La base contributiva deve quindi essere esaminata tenendo conto di tale imputazione fiscale.
Un problema distinto riguarda i dividendi effettivamente distribuiti. Per la persona fisica che detiene la partecipazione al di fuori dell’attività d’impresa, gli utili percepiti costituiscono generalmente redditi di capitale ai sensi dell’art. 44 TUIR e sono soggetti alla ritenuta del 26% a titolo d’imposta. L’art. 3-bis del D.L. n. 384/1992 richiama invece la totalità dei redditi d’impresa denunciati ai fini IRPEF.
Le sentenze del settembre 2026 riguardano direttamente gli utili accantonati e non consentono di affermare che i dividendi distribuiti debbano essere automaticamente inclusi nella base imponibile della Gestione artigiani o commercianti. Su questo profilo sarà necessario considerare l’evoluzione della posizione dell’INPS e gli eventuali ulteriori chiarimenti giurisprudenziali.
| Situazione | Trattamento fiscale | Effetto contributivo |
|---|---|---|
| SRL ordinaria con utili accantonati a riserva | Il reddito resta imputato alla società e assoggettato a IRES | Secondo la Cassazione del 2026 non può essere attribuito automaticamente al socio lavoratore |
| SRL in trasparenza fiscale | Il reddito è imputato direttamente ai soci anche senza distribuzione | L’imputazione fiscale al socio deve essere considerata nella determinazione della base contributiva |
| SRL ordinaria con utili distribuiti | Il socio persona fisica percepisce generalmente un reddito di capitale soggetto alla ritenuta del 26% | Le sentenze sugli utili accantonati non risolvono automaticamente il relativo trattamento contributivo |
| Socio di mero capitale | Può percepire dividendi senza partecipare al lavoro aziendale | La sola partecipazione societaria non determina l’iscrizione alla Gestione artigiani o commercianti |
La distinzione tra reddito della società e reddito del socio non incide sui requisiti dell’iscrizione previdenziale. Per stabilire quando il socio debba essere iscritto alla Gestione separata, alla Gestione artigiani o commercianti oppure a entrambe, si rinvia alla guida sul socio amministratore di SRL e contributi INPS.
Esempio pratico: utili interamente accantonati a riserva
Si consideri una SRL soggetta al regime fiscale ordinario con le seguenti caratteristiche:
- reddito fiscale dichiarato dalla società: 100.000 euro;
- socio lavoratore iscritto alla Gestione commercianti: partecipazione al 100%;
- nessuna distribuzione di dividendi;
- utile civilistico destinato interamente a riserva;
- nessuna opzione per il regime di trasparenza fiscale.
Il reddito fiscale di 100.000 euro e l’utile civilistico accantonato non devono essere considerati valori necessariamente coincidenti. Il primo è determinato secondo le regole fiscali applicabili alla società; il secondo deriva dal risultato di bilancio e dalla successiva deliberazione assembleare sulla sua destinazione.
Secondo il criterio indicato dall’INPS nelle circolari n. 102/2003, n. 84/2021 e n. 62/2026, la base imponibile del socio lavoratore viene determinata considerando la quota del reddito d’impresa dichiarato dalla SRL corrispondente alla sua partecipazione agli utili. Poiché il socio possiede il 100% della società, l’Istituto assume come riferimento il reddito fiscale di 100.000 euro, nei limiti contributivi applicabili.
Il principio affermato dalla Cassazione nel settembre 2026 conduce a una conclusione differente. Il reddito di 100.000 euro è stato prodotto e dichiarato dalla SRL ai fini IRES, ma non è stato distribuito né fiscalmente imputato al socio. Il possesso dell’intero capitale e lo svolgimento di un’attività lavorativa nella società non consentono, da soli, di trasformare quel reddito societario in reddito d’impresa del socio ai fini contributivi.
| Impostazione | Reddito della SRL considerato | Conseguenza |
|---|---|---|
| Posizione INPS | 100.000 euro, corrispondenti alla partecipazione del 100% | Il reddito fiscale della SRL viene assunto come base contributiva, nei limiti applicabili, anche se l’utile non è stato distribuito |
| Cassazione 2026 | Il reddito della SRL non è automaticamente imputabile al socio | Gli utili accantonati non possono entrare automaticamente nella base contributiva del socio lavoratore |
L’esclusione del reddito della SRL non determina, tuttavia, la cancellazione del socio dalla Gestione commercianti. Se permangono i requisiti dell’iscrizione, resta dovuta la contribuzione prevista dalla gestione, compreso il minimale applicabile. Le sentenze incidono sulla quota eccedente determinata utilizzando il reddito societario, non sul presupposto previdenziale derivante dall’attività lavorativa svolta dal socio.
Cosa cambia per il socio lavoratore dopo le sentenze del 2026?
Le sentenze pubblicate dalla Cassazione nel settembre 2026 forniscono ai soci lavoratori di SRL un precedente di legittimità contro l’automatica inclusione nella base contributiva degli utili accantonati e non distribuiti. Non producono, però, la cancellazione automatica delle richieste già emesse dall’INPS e non modificano direttamente le circolari dell’Istituto.
La posizione deve essere ricostruita considerando l’annualità interessata, il regime fiscale della società, la destinazione dell’utile e lo stato della richiesta contributiva. È inoltre necessario mantenere separati il presupposto dell’iscrizione alla Gestione artigiani o commercianti e la determinazione del reddito sul quale calcolare i contributi.
| Situazione | Effetto delle sentenze | Elementi da esaminare |
|---|---|---|
| Contributi non ancora richiesti | La Cassazione offre un argomento contro l’inclusione automatica degli utili accantonati | Regime fiscale della SRL, destinazione dell’utile e istruzioni INPS applicabili |
| Comunicazione o richiesta di pagamento già ricevuta | La pretesa non viene annullata automaticamente | Annualità, imponibile utilizzato dall’INPS, utili distribuiti o accantonati e termini applicabili all’atto |
| Contributi già versati | Le sentenze non determinano un rimborso automatico | Annualità, natura del versamento, termini e procedura eventualmente utilizzabile |
| Contenzioso già pendente | Le pronunce possono rafforzare la contestazione dell’imponibile determinato sul reddito della SRL | Motivi già formulati, situazione fiscale della società e fatti provati nel giudizio |
Richiesta INPS calcolata sugli utili accantonati
Quando l’INPS determina i contributi utilizzando la quota del reddito fiscale della SRL, il primo passaggio consiste nell’individuare come l’utile sia stato destinato. Le delibere assembleari, il bilancio e le dichiarazioni fiscali consentono di distinguere le somme rimaste nella società da quelle distribuite o imputate al socio.
Se gli utili sono stati interamente accantonati e la SRL non ha applicato il regime di trasparenza fiscale, le sentenze del 2026 forniscono un argomento diretto contro l’attribuzione automatica del reddito societario al socio lavoratore. La contestazione deve comunque essere riferita allo specifico atto ricevuto e alla relativa annualità.
Contributi già versati sugli utili non distribuiti
Le pronunce della Cassazione non generano automaticamente un credito contributivo né il rimborso delle somme già pagate. L’eventuale recupero richiede un’analisi della natura del versamento, delle annualità interessate, degli atti eventualmente notificati e dei termini applicabili.
Non è quindi sufficiente ricalcolare autonomamente la posizione eliminando la quota del reddito della SRL. Prima di assumere iniziative occorre ricostruire il procedimento attraverso il quale la contribuzione è stata dichiarata, liquidata o richiesta.
L’iscrizione previdenziale può comunque restare dovuta
L’esclusione degli utili non distribuiti dalla base imponibile non comporta necessariamente la cancellazione del socio dalla Gestione artigiani o commercianti. Se il socio partecipa personalmente al lavoro aziendale con i requisiti previsti dall’art. 1, comma 203, della Legge n. 662/1996, l’iscrizione può permanere e con essa la contribuzione dovuta secondo le regole della gestione.
La questione decisa dalla Cassazione riguarda quindi il quantum della contribuzione, non l’esistenza dell’obbligo previdenziale derivante dall’attività lavorativa svolta nella SRL.
Consulenza online
Utili non distribuiti e contributi INPS: analizza la tua posizione
Le nuove pronunce della Cassazione assumono particolare rilievo per i soci lavoratori di SRL ai quali l’INPS abbia richiesto contributi calcolati anche sugli utili accantonati e non distribuiti.
La situazione deve essere valutata considerando l’annualità interessata, il regime fiscale della società, la posizione previdenziale del socio e gli eventuali atti già notificati dall’INPS.
Se vuoi approfondire il tuo caso specifico, puoi richiedere una consulenza per inquadrare la posizione e individuare gli aspetti fiscali e previdenziali rilevanti.
Richiedi una consulenza →Domande frequenti
Gli utili non distribuiti di una SRL sono soggetti ai contributi INPS?
Secondo le circolari INPS n. 102/2003, n. 84/2021 e n. 62/2026, la quota del reddito della SRL riferibile al socio lavoratore rileva anche senza distribuzione. La Cassazione, con le sentenze del settembre 2026 a partire dalla n. 25377/2026, ha invece escluso l’automatica inclusione degli utili accantonati.
Cosa ha stabilito la Cassazione sugli utili accantonati dalla SRL?
La Cassazione ha affermato che il reddito prodotto e dichiarato dalla SRL ai fini IRES non può essere automaticamente considerato reddito d’impresa del socio. Per rientrare nella base contributiva prevista dall’art. 3-bis del D.L. n. 384/1992, il reddito deve essere fiscalmente riferibile al soggetto obbligato.
L’INPS ha modificato la propria posizione dopo le sentenze del 2026?
Alla data delle sentenze del settembre 2026, le indicazioni dell’INPS continuano a fare riferimento alla quota del reddito d’impresa della SRL corrispondente alla partecipazione del socio lavoratore, anche senza distribuzione. Le decisioni della Cassazione determinano quindi un contrasto con la posizione espressa nelle circolari dell’Istituto.
Le sentenze sugli utili non distribuiti eliminano l’iscrizione alla Gestione commercianti?
No. Le pronunce riguardano la determinazione della base imponibile e non i requisiti dell’iscrizione previdenziale. Se il socio partecipa personalmente al lavoro aziendale con le caratteristiche previste dall’art. 1, comma 203, della Legge n. 662/1996, l’iscrizione alla Gestione commercianti può restare dovuta.
Cosa accade se la SRL applica il regime di trasparenza fiscale?
Nelle SRL che applicano gli artt. 115 o 116 TUIR, il reddito viene imputato direttamente ai soci in proporzione alla partecipazione, anche se non è distribuito. Questa situazione è diversa dall’accantonamento dell’utile in una SRL soggetta al regime ordinario e richiede una distinta determinazione della base contributiva.
I dividendi distribuiti al socio lavoratore sono automaticamente soggetti a contributi INPS?
No. Le sentenze del 2026 riguardano direttamente gli utili accantonati e non risolvono automaticamente il trattamento dei dividendi distribuiti. Per la persona fisica che detiene la partecipazione fuori dall’impresa, tali somme sono generalmente redditi di capitale, mentre l’art. 3-bis del D.L. n. 384/1992 richiama i redditi d’impresa.
Cosa può fare il socio che ha già ricevuto una richiesta di pagamento dall’INPS?
La richiesta non viene annullata automaticamente dalle sentenze della Cassazione. Occorre esaminare l’annualità, il regime fiscale della SRL, la destinazione dell’utile, la base imponibile utilizzata dall’INPS e i termini collegati all’atto ricevuto, così da individuare l’eventuale iniziativa utilizzabile.
Il socio lavoratore deve comunque versare i contributi minimi?
Se permangono i requisiti dell’iscrizione alla Gestione artigiani o commercianti, l’esclusione degli utili non distribuiti non elimina la contribuzione dovuta secondo le regole della gestione. Le sentenze incidono sull’inclusione del reddito prodotto dalla SRL nella base contributiva, non sul presupposto dell’iscrizione.
