
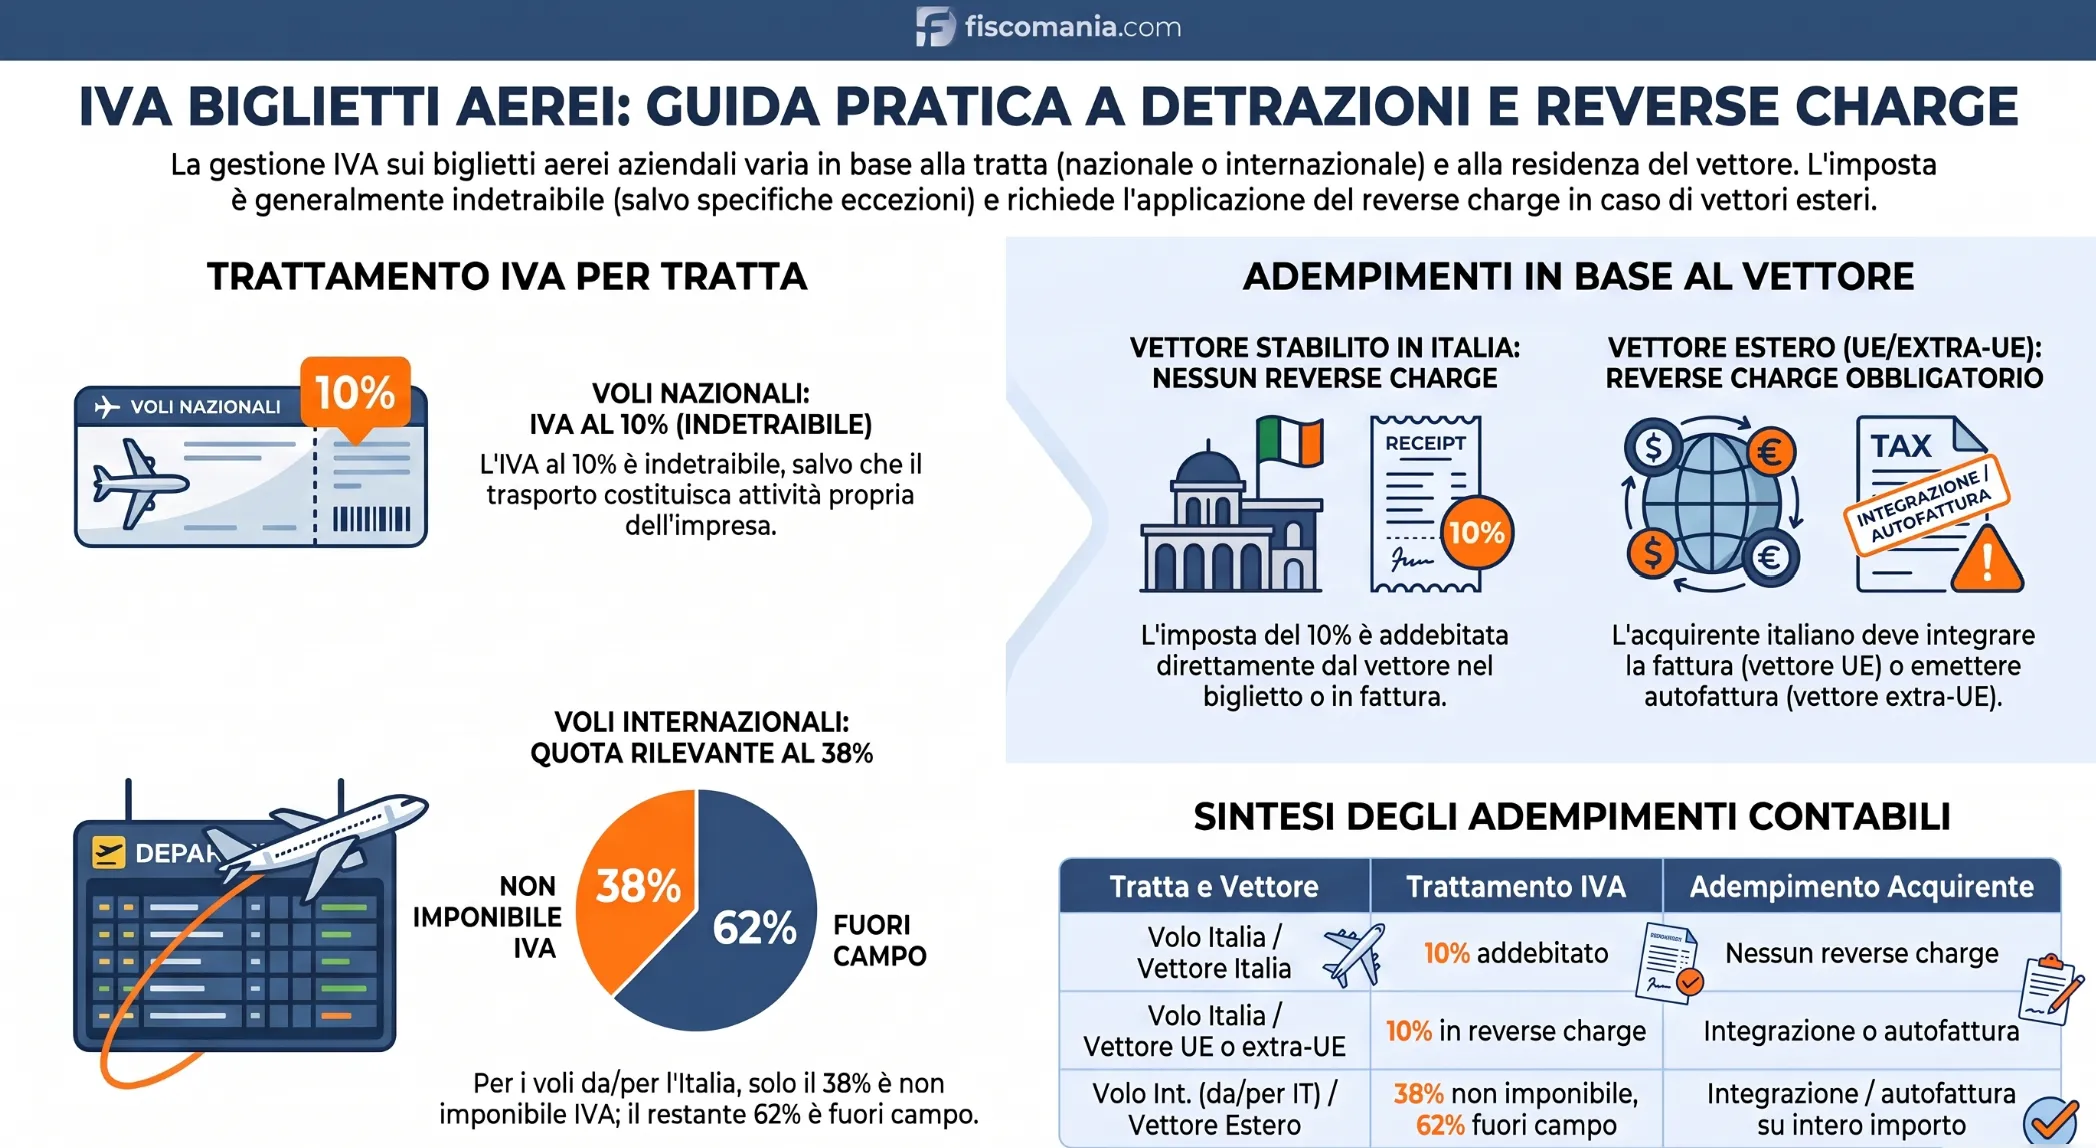
IVA sul biglietto aereo acquistato da un’impresa: volo nazionale al 10%, di regola indetraibile; voli da o per l’Italia, 38% non imponibile.
L’IVA sul biglietto aereo è indetraibile, salvo che il trasporto di persone sia attività propria dell’impresa (art. 19-bis.1 DPR 633/72). Nei voli da o per l’Italia solo il 38% del corrispettivo rileva in Italia, come non imponibile.
Il biglietto per un volo interamente in Italia sconta l’IVA al 10% (Tabella A, parte III, n. 127-novies, DPR 633/72). Se il volo collega l’Italia con l’estero, il servizio è rilevante in Italia in proporzione alla distanza percorsa nel territorio dello Stato (art. 7-quater, c. 1, lett. b)) e la prassi dell’Agenzia delle Entrate quantifica la parte italiana in modo forfettario. Tale quota è non imponibile se il trasporto avviene in dipendenza di un unico contratto (art. 9, c. 1, n. 1)); il resto è fuori campo. Chi assolve l’imposta, quando dovuta, dipende dal vettore: se non è stabilito in Italia, provvede il committente soggetto passivo con il reverse charge (art. 17, c. 2); se lo è, provvede il vettore.
Voli internazionali: la quota del 38% e la non imponibilità
Per un volo con partenza o arrivo in Italia, la parte rilevante ai fini IVA non si misura sui chilometri percorsi nello spazio aereo italiano, ma con una percentuale forfettaria: il 38% dell’intero tragitto del singolo volo internazionale.
La percentuale deriva dalla risoluzione n. 89 del 23 aprile 1997, emanata su istanza di una compagnia aerea che segnalava la difficoltà di determinare con esattezza il percorso nello spazio aereo nazionale. L’Amministrazione finanziaria l’ha fissata sentito il Ministero dei Trasporti e della Navigazione, per i trasporti di persone sia comunitari sia extracomunitari. La Circolare 37/E del 29 luglio 2011 (par. 3.1.3) ha confermato l’indicazione, valida sia nei rapporti tra soggetti passivi sia nei rapporti con i privati.
La quota del 38% è non imponibile ai sensi dell’art. 9, c. 1, n. 1), DPR 633/72, che riguarda i trasporti di persone eseguiti in parte nel territorio dello Stato e in parte all’estero in dipendenza di un unico contratto. Il restante 62% non si considera effettuato in Italia (art. 7-quater, c. 1, lett. b)) e resta fuori campo IVA. Un volo con partenza e arrivo all’estero, che non attraversa lo spazio aereo italiano, non produce alcuna quota rilevante in Italia.
Esempio: volo internazionale da 400 euro
Si ipotizzi un biglietto unico per un volo internazionale in partenza dall’Italia, con corrispettivo di 400 euro, e si applichi il 38% al corrispettivo. La quota non imponibile (art. 9) è di 152 euro (400 × 38%); la quota fuori campo è di 248 euro (400 − 152).
Vettore stabilito in Italia o all’estero: chi assolve l’imposta
Se il vettore è stabilito in Italia, l’imposta dovuta sul biglietto è addebitata dal vettore; se non lo è e il biglietto è acquistato da un soggetto passivo stabilito in Italia, gli adempimenti ricadono sul committente (art. 17, c. 2, DPR 633/72). La tabella riepiloga i casi per l’acquirente soggetto passivo stabilito in Italia, distinguendo tratta e stabilimento del vettore.
| Tratta | Vettore | Trattamento IVA | Adempimento dell’acquirente soggetto passivo |
|---|---|---|---|
| Interamente in Italia | Stabilito in Italia | 10% addebitato dal vettore (Tabella A, parte III, n. 127-novies) | Nessun reverse charge |
| Interamente in Italia | Non stabilito, UE | 10% in reverse charge (art. 17, c. 2) | Integrazione della fattura ricevuta (artt. 46-47 DL 331/93) |
| Interamente in Italia | Non stabilito, extra-UE | 10% in reverse charge (art. 17, c. 2) | Autofattura con dicitura «autofatturazione» (art. 21, c. 5 e 6-ter) |
| Da o per l’Italia, contratto unico | Stabilito in Italia | 38% non imponibile (art. 9, c. 1, n. 1), resto fuori campo (art. 7-quater) | Nessun reverse charge |
| Da o per l’Italia, contratto unico | Non stabilito, UE o extra-UE | 38% non imponibile (art. 9, c. 1, n. 1), resto fuori campo (art. 7-quater) | Integrazione (vettore UE) o autofattura (vettore extra-UE) sull’intero corrispettivo, per prudenza |
| Solo estero, senza attraversare lo spazio aereo italiano | Qualsiasi | Fuori campo (art. 7-quater, c. 1, lett. b)) | Nessuna imposta italiana da assolvere |
L’imposta del 10% sul volo interamente nazionale non è detraibile, salvo che il trasporto di persone formi oggetto dell’attività propria dell’impresa (art. 19-bis.1, c. 1, lett. e)).
Vettore non stabilito: il reverse charge vale anche se è identificato in Italia
Per la parte rilevante in Italia dei servizi di trasporto resi da un vettore non residente a un soggetto passivo stabilito in Italia, gli obblighi sono adempiuti dal committente (art. 17, c. 2). Se il vettore è stabilito in un altro Stato UE, il committente integra la fattura ricevuta secondo gli artt. 46 e 47 DL 331/93; se è stabilito fuori dall’Unione, emette una fattura in unico esemplare con l’annotazione «autofatturazione» (art. 21, c. 5 e 6-ter). Modalità, termini e codici sono nella pagina dedicata a integrazione o autofattura per le fatture estere.
Il reverse charge è obbligatorio anche se il vettore è identificato in Italia, direttamente o tramite rappresentante fiscale: il non residente non è tenuto a emettere fattura con la partita IVA italiana (Circolare 37/E del 29 luglio 2011, par. 4.2; Risoluzione 89/E del 25 agosto 2010) e i soggetti identificati non sono obbligati alla fattura elettronica (Circolare 14/E del 17 giugno 2019, par. 1.2). Per la procedura si veda l’identificazione diretta ai fini IVA.
Sulla quota non imponibile del 38%, la Circolare 37/E (par. 4.3) ritiene che, per i servizi esenti, il committente non sia tenuto ad autofattura e annotazione quando non sarebbe tenuto a fatturare servizi della stessa tipologia; non contiene un’indicazione espressa per il trasporto di persone non imponibile. Per prudenza si documenta comunque l’intero corrispettivo, con integrazione o autofattura secondo lo Stato del vettore, ripartendolo tra quota non imponibile (38%, art. 9, c. 1, n. 1)) e quota fuori campo (62%, art. 7-quater, c. 1, lett. b)). La soluzione è coerente con l’art. 17, c. 2, che pone gli adempimenti in capo al committente, e non comporta imposta da versare.
Vettore con stabile organizzazione in Italia
Se il vettore è un soggetto non residente con stabile organizzazione in Italia, il reverse charge si applica solo quando la stabile organizzazione ai fini IVA non partecipa all’operazione; se partecipa, l’imposta è dovuta dal vettore (Circolare 37/E, par. 4.5). La stabile organizzazione non partecipa quando il vettore non utilizza le sue risorse tecniche o umane per eseguire la prestazione.
Fattura del vettore e biglietto elettronico
Per il vettore stabilito in Italia, o che opera in Italia con una stabile organizzazione che partecipa all’operazione, la fattura sul trasporto di persone non è obbligatoria, ma deve essere emessa se il cliente la richiede non oltre il momento di effettuazione dell’operazione (art. 22, c. 1, n. 3), DPR 633/72). Le norme richiamate non distinguono tra compagnie di linea e low cost: contano lo stabilimento del vettore e la richiesta del cliente.
In questi casi il vettore può certificare il corrispettivo con il biglietto di trasporto che riporta le indicazioni del DM 30 giugno 1992, anche in formato elettronico, in sostituzione di ricevuta e scontrino (Risoluzione 349/E del 28 novembre 2007; Risposta n. 98 del 23 aprile 2024, relativa alla stabile organizzazione italiana di un vettore UE), e annota i corrispettivi nel registro dell’art. 24 DPR 633/72.
Se il vettore non è stabilito in Italia, anche se identificato, non emette fattura con la partita IVA italiana: si applicano integrazione o autofattura, descritte nella sezione precedente (Circolare 37/E del 29 luglio 2011, par. 4.2).
Acquisto tramite agenzia di viaggio
e il biglietto è acquistato tramite un’agenzia che agisce in nome e per conto del cliente, la commissione di intermediazione è una prestazione distinta dal trasporto. Nei rapporti con soggetti passivi non operano deroghe specifiche: vale la regola generale dell’art. 7-ter, per cui la commissione è rilevante in Italia se il committente è stabilito in Italia (Circolare 37/E del 29 luglio 2011, parr. 2.1 e 3.2). La deroga dell’art. 7-sexies, lett. a), che guarda al luogo dell’operazione intermediata, vale invece solo nei rapporti con chi non è soggetto passivo (par. 3.2.1).
Se il biglietto è compreso in un pacchetto turistico venduto dall’agenzia, la prestazione dell’agenzia segue l’art. 74-ter e si considera effettuata nello Stato in cui ha sede l’agenzia (par. 3.1.1). Il regime è esaminato nella pagina sul regime speciale IVA delle agenzie di viaggio.
Come si registra l’acquisto del biglietto
Con il vettore stabilito in Italia non c’è reverse charge: il costo del biglietto comprende l’IVA, che resta indetraibile. Con il vettore non stabilito il committente integra la fattura o emette autofattura e annota l’operazione; se la detrazione è esclusa, versa l’imposta. La tabella riepiloga le registrazioni per l’acquirente soggetto passivo stabilito in Italia; termini e codici dell’autofattura sono nella pagina su integrazione o autofattura.
| Vettore | Documento | Annotazione | Effetto sull’imposta |
|---|---|---|---|
| Stabilito in Italia | Biglietto o fattura del vettore | Nessuna annotazione da reverse charge | IVA del 10% compresa nel costo e indetraibile (art. 19-bis.1) |
| Non stabilito, UE | Fattura del vettore, integrata dal committente | Registro delle fatture emesse e registro degli acquisti, entro il giorno 15 del mese successivo a quello di ricezione, con riferimento al mese precedente (art. 47, c. 1, DL 331/93) | Imposta a debito, da versare se la detrazione è esclusa |
| Non stabilito, extra-UE | Autofattura in unico esemplare | Registro delle fatture emesse e poi registro degli acquisti (Circolare 37/E, par. 4.3) | Come per il vettore UE |
| Non stabilito, volo da o per l’Italia | Integrazione o autofattura sull’intero corrispettivo, per prudenza | Come per il vettore UE o extra-UE | Nessuna imposta a debito: quota non imponibile (38%) e quota fuori campo (62%) |
Per il trasporto di persone la detrazione è esclusa, salvo che formi oggetto dell’attività propria dell’impresa (art. 19-bis.1, c. 1, lett. e)): l’imposta annotata a debito non trova allora un credito che la compensi e resta da versare. Se il trasporto è attività propria dell’impresa, la detrazione non è esclusa e debito e credito si compensano.
Esempio: volo nazionale con vettore UE
Si ipotizzi una società italiana, soggetto passivo stabilito in Italia, che acquista un volo interamente in Italia da un vettore UE non stabilito, con fattura di 200 euro senza IVA; il trasporto non è attività propria dell’impresa e si applica l’aliquota del 10% (Tabella A, parte III, n. 127-novies). La società integra la fattura con imposta di 20 euro (200 × 10%) e la annota nei due registri. La detrazione è esclusa: i 20 euro restano da versare e il costo del biglietto è di 220 euro (200 + 20).
Biglietto del dipendente in trasferta: rimborso e documentazione
Il rimborso analitico delle spese di viaggio e trasporto per una trasferta fuori dal territorio comunale non concorre al reddito del dipendente se è effettuato sulla base di idonea documentazione (art. 51, c. 5, TUIR). Per l’IVA, invece, conta chi risulta committente del servizio: se è l’impresa, valgono le regole delle sezioni precedenti, compresa l’indetraibilità dell’art. 19-bis.1.
Come si documenta la spesa
Se il dipendente anticipa il costo e ottiene il rimborso a piè di lista, la spesa deve risultare documentata (art. 51, c. 5, TUIR). Se il biglietto è pagato direttamente dal datore di lavoro con carta aziendale, in un interpello l’Agenzia delle Entrate ha ritenuto idonei a provare lo spostamento e l’uso del servizio l’estratto conto della carta intestata al datore di lavoro, con data di acquisto, nome del passeggero e codice del dipendente, e la nota spese che il dipendente valida al rientro. Non occorre allegare la stampa dei biglietti elettronici (Risposta n. 22 del 4 ottobre 2018).
Pagamento tracciabile
Dal 2025 il rimborso di alcune spese di trasferta richiede pagamenti tracciabili: l’obbligo riguarda vitto, alloggio e il trasporto con taxi e NCC (art. 51, c. 5, TUIR, come modificato dalla legge 30 dicembre 2024, n. 207) e non è richiesto per le trasferte fuori dal territorio dello Stato (Risposta n. 188 dell’11 luglio 2025). Il biglietto aereo non è tra le spese elencate.
Biglietto in trasferta: rimborso al dipendente e deducibilità per l’impresa
Il rimborso analitico delle spese di viaggio e trasporto per una trasferta fuori dal territorio comunale non concorre al reddito del dipendente se è effettuato sulla base di idonea documentazione (art. 51, c. 5, TUIR). Per l’impresa il costo è deducibile se inerente all’attività (art. 109, c. 5, TUIR). Per l’IVA, invece, conta chi risulta committente del servizio: se è l’impresa, valgono le regole delle sezioni precedenti, compresa l’indetraibilità dell’art. 19-bis.1.
Come si documenta la spesa
Se il dipendente anticipa il costo e ottiene il rimborso a piè di lista, la spesa deve risultare documentata (art. 51, c. 5, TUIR). Se il biglietto è pagato direttamente dal datore di lavoro con carta aziendale, in un interpello l’Agenzia delle Entrate ha ritenuto idonei a provare lo spostamento e l’uso del servizio l’estratto conto della carta intestata al datore di lavoro, con data di acquisto, nome del passeggero e codice del dipendente, e la nota spese che il dipendente valida al rientro. Non occorre allegare la stampa dei biglietti elettronici (Risposta n. 22 del 4 ottobre 2018).
Pagamento tracciabile
Dal 2025 il rimborso di alcune spese di trasferta richiede pagamenti tracciabili: l’obbligo riguarda vitto, alloggio e il trasporto con taxi e NCC (art. 51, c. 5, TUIR, come modificato dalla legge 30 dicembre 2024, n. 207, art. 1, c. 81) e non è richiesto per le spese sostenute all’estero (Risposta n. 188 dell’11 luglio 2025). I biglietti di trasporto di linea, aerei compresi, restano fuori dall’obbligo a prescindere dal mezzo di pagamento (Circolare 15/E del 22 dicembre 2025).
Deducibilità del costo per l’impresa
Il costo del biglietto è deducibile dal reddito d’impresa se si riferisce all’attività da cui derivano i ricavi (art. 109, c. 5, TUIR): per un volo di lavoro occorre quindi poter provare il collegamento del volo con la trasferta. L’IVA indetraibile dell’art. 19-bis.1 entra nel costo: secondo l’Agenzia delle Entrate, l’IVA oggettivamente indetraibile è una componente del costo (art. 110 TUIR; Risposta n. 212 del 13 febbraio 2023). Nell’esempio del volo nazionale con vettore UE, il costo da considerare è di 220 euro (200 + 20), purché il volo sia inerente all’attività.
Per la deduzione il pagamento tracciabile (art. 95, c. 3-bis, TUIR) riguarda vitto, alloggio e taxi o NCC, per le spese sostenute in Italia; i biglietti aerei ne sono esclusi (Circolare 15/E del 22 dicembre 2025).
Riferimenti normativi dal 1° gennaio 2027
Le disposizioni del DPR 633/72 e del DL 331/93 citate in questa pagina sono quelle vigenti fino al 31 dicembre 2026. Dal 1° gennaio 2027 si applica il Testo unico IVA (D.Lgs. 19 gennaio 2026, n. 10, Gazzetta Ufficiale n. 24 del 30 gennaio 2026), come dispone l’art. 171; le abrogazioni dell’art. 170 operano dalla stessa data.
Da quella data i riferimenti vanno verificati sul nuovo testo: l’art. 170 dispone che i rinvii a disposizioni abrogate si intendono fatti alle corrispondenti disposizioni del Testo unico.
Non sai come trattare l’acquisto di un biglietto aereo?
Il trattamento IVA dipende dalla tratta, dal vettore e dal documento ricevuto. Una valutazione del caso concreto evita errori di registrazione e di detrazione.
Richiedi una valutazione del tuo caso →Domande frequenti
Il vettore deve emettere fattura per un biglietto aereo?
No, di regola. Per il vettore stabilito in Italia la fattura sul trasporto di persone non è obbligatoria, ma va emessa se il cliente la richiede non oltre il momento di effettuazione dell’operazione (art. 22, c. 1, n. 3, DPR 633/72). Se il vettore non è stabilito in Italia, l’imposta è assolta dal committente soggetto passivo con integrazione o autofattura (art. 17, c. 2).
Un volo con partenza e arrivo all’estero va comunicato allo SdI?
Solo se l’importo supera 5.000 euro per singola operazione. Un volo con partenza e arrivo all’estero, che non attraversa lo spazio aereo italiano, non è rilevante ai fini IVA in Italia (art. 7-quater, c. 1, lett. b)) e per gli acquisti non rilevanti la comunicazione dei dati è esclusa fino a quella soglia (art. 1, c. 3-bis, D.Lgs. 127/2015). Modalità e termini sono nella pagina sulla comunicazione delle operazioni transfrontaliere.
L’IVA sul volo nazionale è sempre indetraibile?
Non sempre. L’imposta relativa a prestazioni di trasporto di persone non è ammessa in detrazione, salvo che le prestazioni formino oggetto dell’attività propria dell’impresa (art. 19-bis.1, c. 1, lett. e), DPR 633/72). Il 10% sul volo interamente nazionale rientra in questa regola; sul volo internazionale la quota rilevante in Italia è non imponibile e non sconta imposta.
Il biglietto aereo pagato dall’azienda per un viaggio privato del dipendente è soggetto a reverse charge?
No, di regola. I servizi destinati esclusivamente a un uso privato, compreso quello dei dipendenti, sono considerati acquistati da chi non è soggetto passivo (Circolare 37/E del 29 luglio 2011, par. 2.1.3). Il reverse charge dell’art. 17, c. 2, DPR 633/72 non opera e il vettore non residente deve identificarsi in Italia o nominare un rappresentante fiscale (par. 4.3).
Il biglietto aereo va indicato negli elenchi Intrastat?
No. Gli elenchi riepilogativi Intrastat dei servizi, quando previsti, riguardano le sole prestazioni generiche dell’art. 7-ter DPR 633/72; il trasporto di passeggeri è regolato dall’art. 7-quater (art. 50, c. 6, DL 331/93). Restano gli adempimenti IVA descritti sopra, quando il vettore non è stabilito in Italia.
Fonti e riferimenti
- Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633: art. 7-ter; art. 7-quater, c. 1, lett. b); art. 9, c. 1, n. 1); art. 17, c. 2; art. 19-bis.1, c. 1, lett. e); art. 21, c. 5 e 6-ter; art. 22, c. 1, n. 3); art. 24; Tabella A, parte III, n. 127-novies, nel testo vigente fino al 31 dicembre 2026.
- Decreto-legge 30 agosto 1993, n. 331: artt. 46 e 47 (fatturazione e registrazione degli acquisti da soggetti passivi stabiliti in altro Stato membro, richiamati dall’art. 17, c. 2, DPR 633/72); art. 50, c. 6 (elenchi riepilogativi dei servizi), nel testo vigente fino al 31 dicembre 2026.
- Decreto legislativo 5 agosto 2015, n. 127, art. 1, c. 3-bis (comunicazione dei dati delle operazioni transfrontaliere), nel testo sostituito dall’art. 12 del decreto-legge 21 giugno 2022, n. 73.
- Agenzia delle Entrate, risoluzione n. 89 del 23 aprile 1997 (percentuale forfettaria del 38% per il trasporto aereo internazionale).
- Agenzia delle Entrate, Circolare 29 luglio 2011, n. 37/E, parr. 3.1.3, 4.2, 4.3 e 4.5.
- Agenzia delle Entrate, risoluzione n. 89/E del 25 agosto 2010 (reverse charge con prestatore non residente identificato in Italia).
- Agenzia delle Entrate, Circolare 17 giugno 2019, n. 14/E, par. 1.2 (soggetti identificati e fatturazione elettronica).
- Agenzia delle Entrate, risoluzione n. 349/E del 28 novembre 2007 e decreto ministeriale 30 giugno 1992 (biglietto di trasporto, anche elettronico, come certificazione dei corrispettivi).
- Agenzia delle Entrate, risposta a interpello n. 98 del 23 aprile 2024 (biglietti di trasporto aereo e certificazione dei corrispettivi).
- Decreto legislativo 19 gennaio 2026, n. 10 (Testo unico IVA), artt. 170 e 171, con efficacia dal 1° gennaio 2027.
