
Come si tassa l'auto aziendale nel 2027? Fringe benefit ACI, maggiorazioni, regole transitorie, deducibilità e IVA dipendenti e amministratori
Quando un’impresa assegna un’auto a un dipendente o a un amministratore, la tassazione dipende dall’utilizzo del mezzo e dalla qualifica del beneficiario. Nel 2026 cambiano le modalità di calcolo del fringe benefit, mentre deducibilità dei costi e detrazione IVA seguono regole autonome.
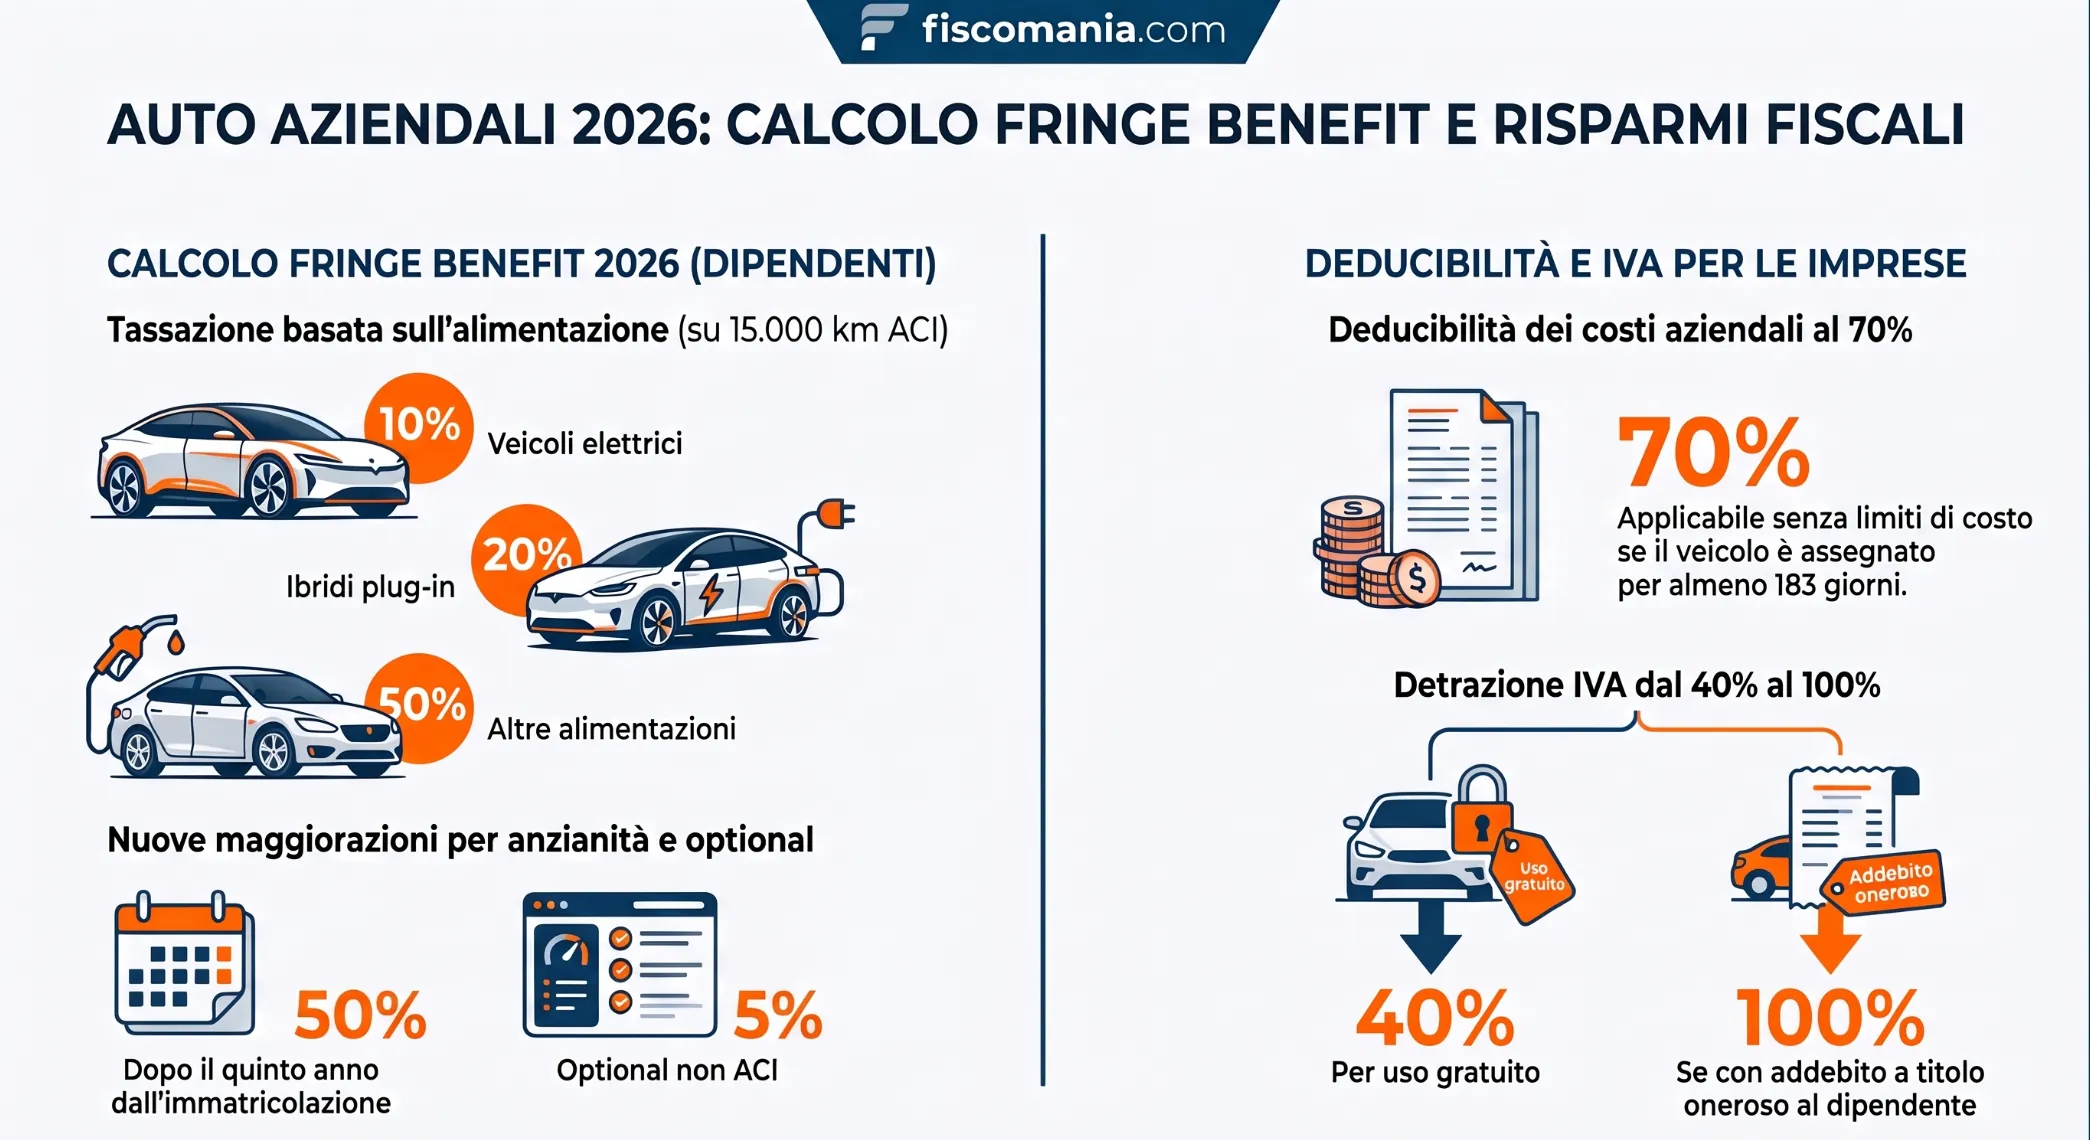
L’auto aziendale concessa esclusivamente per lavoro non genera normalmente un compenso in natura; quando è disponibile anche per l’utilizzo personale, invece, può costituire un fringe benefit. Nel 2026, per l’uso promiscuo, l’art. 51, comma 4, lett. a), del TUIR assume i costi ACI riferiti a 15.000 chilometri annui e applica percentuali del 50%, 20% o 10%, secondo l’alimentazione, fatte salve le disposizioni transitorie. Il D.Lgs. 148/2026 introduce inoltre maggiorazioni per anzianità del veicolo e determinati optional. La società deve valutare separatamente la deducibilità ai sensi dell’art. 164 TUIR e la detrazione IVA. Per gli amministratori, il trattamento dipende anche dalla qualificazione fiscale del compenso.
Quali effetti fiscali produce l’assegnazione di un’auto aziendale?
La concessione di un veicolo aziendale a un dipendente o amministratore non determina necessariamente un compenso in natura. Il trattamento fiscale dipende dalla destinazione effettiva del mezzo, distinguendo l’utilizzo esclusivamente lavorativo da quello personale o promiscuo. Questa qualificazione incide sulla tassazione del beneficiario, mentre la deducibilità dei costi e la detrazione IVA seguono disposizioni autonome.
Uso esclusivamente aziendale, personale e promiscuo
Nell’utilizzo esclusivamente aziendale, il veicolo è destinato allo svolgimento dell’attività lavorativa, senza possibilità di impiego per esigenze private. In assenza di un vantaggio personale, non si configura un fringe benefit imponibile. Rientrano in questa fattispecie anche le auto condivise tra più lavoratori (auto in pool), purché destinate effettivamente all’attività aziendale.
Quando il mezzo è concesso esclusivamente per esigenze personali, il vantaggio attribuito al beneficiario assume natura retributiva e deve essere valutato secondo il valore normale, ai sensi degli artt. 9 e 51, comma 3, del TUIR.
Nell’uso promiscuo, invece, il veicolo è disponibile sia per l’attività lavorativa sia per finalità private. Il compenso in natura è determinato secondo il criterio convenzionale dell’art. 51, comma 4, lett. a), del TUIR, tenendo conto del regime temporale applicabile.
Le differenze possono essere riepilogate nella seguente tabella.
| Tipologia di utilizzo | Trattamento del beneficiario | Criterio fiscale |
|---|---|---|
| Esclusivamente aziendale | Nessun fringe benefit, in assenza di utilizzo privato | Non si applica il criterio convenzionale ACI |
| Esclusivamente personale | Compenso in natura imponibile | Valore normale (artt. 9 e 51, comma 3, TUIR) |
| Promiscuo | Fringe benefit determinato convenzionalmente, salvo le esenzioni applicabili | Art. 51, comma 4, lett. a), TUIR e regimi transitori |
La destinazione del veicolo dovrebbe risultare da un accordo o da una lettera di assegnazione che specifichi durata, modalità di utilizzo ed eventuali oneri a carico del beneficiario. La documentazione deve essere coerente con l’impiego effettivo del mezzo.
Per gli amministratori occorre inoltre verificare la qualificazione fiscale del compenso, poiché le regole previste per i lavoratori dipendenti non si estendono automaticamente a tutte le fattispecie.
Come si calcola il fringe benefit per le auto in uso promiscuo?
Per le autovetture concesse ai dipendenti in uso promiscuo, l’art. 51, comma 4, lett. a), del TUIR prevede un criterio convenzionale basato sui costi chilometrici ACI. Il valore imponibile non dipende dai chilometri effettivamente percorsi né dal costo sostenuto dall’impresa, ma dalle caratteristiche del veicolo, dalla durata dell’assegnazione e dal regime fiscale applicabile.
Tabelle ACI e percentuali applicabili nel 2026
Il calcolo assume una percorrenza convenzionale di 15.000 chilometri annui, moltiplicata per il costo chilometrico del modello riportato nelle tabelle ACI. Al risultato si applica la percentuale prevista dalla normativa.
Dal 2026, per i veicoli soggetti alla disciplina ordinaria, le percentuali sono le seguenti:
| Alimentazione del veicolo | Percentuale del costo ACI |
|---|---|
| Esclusivamente elettrico a batteria | 10% |
| Ibrido plug-in | 20% |
| Benzina, diesel, GPL, metano e altre alimentazioni, comprese le ibride non plug-in | 50% |
Le tabelle ACI 2026, pubblicate nella Gazzetta Ufficiale del 23 dicembre 2025, consentono di individuare il valore corrispondente al modello utilizzato. La percorrenza convenzionale prescinde dall’effettivo impiego del mezzo per finalità lavorative o personali.
Le percentuali indicate non si applicano indistintamente a tutte le assegnazioni: per i veicoli che rientrano nella disciplina transitoria possono continuare a operare i coefficienti basati sulle emissioni di CO₂. Occorre inoltre considerare le maggiorazioni introdotte dal D.Lgs. 148/2026, esaminate nei paragrafi successivi.
Ragguaglio temporale e trattenute al dipendente
Il valore annuale deve essere proporzionato ai giorni di disponibilità del veicolo, indipendentemente dall’effettivo utilizzo. Le somme corrisposte dal lavoratore per la concessione dell’auto, anche mediante trattenuta in busta paga, riducono il compenso in natura fino al suo azzeramento. Gli importi rilevano al lordo dell’IVA.
Esempio di calcolo. Si ipotizzi un’autovettura a benzina immatricolata nel 2026, senza optional soggetti a maggiorazione, con un costo chilometrico ACI illustrativo di 0,48 euro e assegnata per 180 giorni:
- Valore convenzionale annuo: 0,48 × 15.000 × 50% = 3.600 euro.
- Valore per 180 giorni: 3.600 × 180/365 = 1.775,34 euro.
- Trattenute a carico del dipendente: 600 euro.
- Fringe benefit residuo: 1.175,34 euro.
Le somme eventualmente corrisposte oltre il valore convenzionale non consentono ulteriori abbattimenti della retribuzione imponibile, come chiarito dalla risposta a interpello n. 14/2026, approfondita nell’articolo sulla tassazione degli addebiti eccedenti il fringe benefit.
Coordinamento con le soglie di esenzione
Per il 2026, l’art. 1, commi 390-391, della Legge 207/2024 prevede un limite complessivo di non imponibilità pari a 1.000 euro, elevato a 2.000 euro per i dipendenti con figli fiscalmente a carico, alle condizioni previste.
Il valore dell’auto concorre con gli altri benefici soggetti alla medesima disciplina. Se viene superata la soglia applicabile, diventa imponibile l’intero ammontare e non soltanto l’eccedenza. Nell’esempio precedente, in assenza di altri benefici, il valore di 1.175,34 euro supera il limite ordinario, mentre può rientrare nella soglia maggiorata.
Per il funzionamento complessivo delle esenzioni si rinvia alla guida ai fringe benefit 2026. Per i veicoli elettrici, è disponibile anche l’approfondimento sul trattamento della ricarica con card aziendale.
Decreto Omnibus 2026: cosa cambia per veicoli anziani e optional?
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
