
Hai ricevuto una risposta all'interpello fiscale? Quali effetti produce, cosa fare e quando serve una seconda valutazione professionale.
Ricevere una risposta dall’Agenzia delle Entrate non significa necessariamente aver risolto ogni questione fiscale. Occorre comprenderne gli effetti, verificare i fatti rappresentati nell’istanza e valutare le possibili decisioni, soprattutto quando la risposta è negativa o non affronta tutti gli aspetti del caso.
La risposta a un interpello fiscale può rappresentare un passaggio importante per un contribuente che deve applicare una disposizione tributaria, accedere a un regime agevolativo o definire il trattamento fiscale di un’operazione internazionale. Tuttavia, il suo valore dipende dalla tipologia di istanza presentata, dalla questione effettivamente sottoposta all’Amministrazione e dalle circostanze descritte. L’art. 11 della Legge n. 212/2000 disciplina gli effetti della risposta, ma non elimina la necessità di verificarne la concreta applicabilità. Prima di adeguarsi all’interpretazione ricevuta, o di valutare una soluzione differente, è quindi essenziale comprendere quali questioni siano state realmente risolte e quali rischi rimangano aperti.
Prima di valutare la risposta, cosa è stato realmente chiesto?
Per comprendere gli effetti di una risposta all’interpello fiscale, il primo passaggio consiste nel riesaminare l’istanza originaria. Non è sufficiente leggere le conclusioni dell’Agenzia delle Entrate: occorre verificare quale questione sia stata sottoposta all’Amministrazione e sulla base di quali circostanze sia stata formulata la risposta.
L’art. 11, comma 5, della Legge n. 212/2000 stabilisce che la risposta vincola l’Amministrazione finanziaria limitatamente al contribuente richiedente e alla questione oggetto dell’istanza. La portata della tutela deve quindi essere valutata considerando anche la corrispondenza tra la situazione rappresentata e quella effettiva.
Nella mia esperienza professionale, molte richieste di consulenza arrivano da contribuenti che hanno presentato autonomamente un interpello all’Agenzia delle Entrate e che, dopo aver ricevuto la risposta, non riescono a comprendere quali possibilità abbiano ancora a disposizione.
In queste situazioni parto sempre dall’esame dell’istanza originaria e della documentazione allegata, per poi analizzare la risposta dell’Amministrazione e ricostruire complessivamente la posizione fiscale del contribuente.
Uno degli errori che riscontro più frequentemente nelle istanze predisposte senza assistenza professionale riguarda la formulazione del quesito e, soprattutto, la debolezza delle argomentazioni poste a sostegno della soluzione interpretativa proposta. Una richiesta poco chiara o insufficientemente motivata può rendere più difficile ottenere una risposta favorevole. Per questo motivo, non sempre è sufficiente esaminare le conclusioni dell’Agenzia: occorre comprendere anche come sia stata impostata originariamente la questione.
Una criticità può emergere quando il contribuente attribuisce alla risposta un significato più ampio rispetto alla questione esaminata. Ad esempio, un interpello relativo al trattamento fiscale di un reddito prodotto all’estero potrebbe essere stato formulato assumendo che l’attività lavorativa si svolga interamente fuori dall’Italia. Se successivamente emerge che parte dell’attività viene esercitata dal territorio italiano, occorre verificare se la soluzione ricevuta sia ancora applicabile alla situazione concreta.
La distinzione decisiva è tra ciò che l’Agenzia ha effettivamente valutato e ciò che il contribuente ritiene di aver ottenuto. Una risposta favorevole non costituisce necessariamente una validazione di tutti i presupposti della situazione personale o dell’operazione rappresentata.
Per un approfondimento sui requisiti dell’istanza e sugli effetti della risposta, si rinvia alla guida dedicata all’interpello ordinario all’Agenzia delle Entrate.
Risposta favorevole all’interpello: quali garanzie offre davvero?
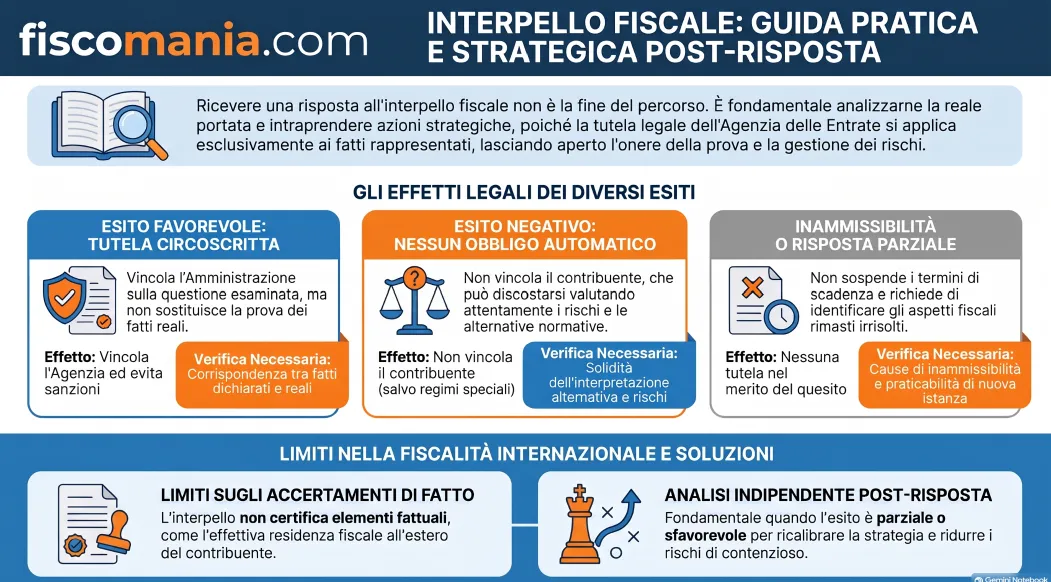
Una risposta favorevole all’interpello fiscale offre al contribuente una tutela nei confronti dell’Amministrazione finanziaria, ma soltanto entro i limiti della questione esaminata. Non costituisce una garanzia generale sulla correttezza dell’intera posizione fiscale del richiedente.
Gli effetti vincolanti nei confronti dell’Agenzia delle Entrate
L’art. 11, comma 5, della Legge n. 212/2000 stabilisce che la risposta, scritta e motivata, vincola ogni organo dell’Amministrazione finanziaria con esclusivo riferimento alla questione oggetto dell’istanza e limitatamente al contribuente che l’ha presentata.
Questo significa che, quando il contribuente applica la soluzione riconosciuta dall’Agenzia alla fattispecie effettivamente rappresentata, l’Amministrazione non può successivamente adottare una posizione contraria sulla medesima questione senza incorrere nelle conseguenze previste dalla legge.
In particolare, gli atti impositivi o sanzionatori difformi dalla risposta, espressa o tacita, sono annullabili. La tutela opera quindi rispetto all’interpretazione fornita dall’Amministrazione, nei limiti stabiliti dalla disposizione.
È importante distinguere tale effetto dall’eventuale utilizzo della stessa risposta da parte di altri contribuenti. Un interpello pubblicato può costituire un riferimento interpretativo utile, ma non attribuisce automaticamente a soggetti diversi la medesima tutela individuale.
Una risposta favorevole non esclude successive verifiche fiscali
L’efficacia vincolante dell’interpello non impedisce all’Agenzia delle Entrate di verificare la sussistenza dei presupposti fattuali sui quali si basa la soluzione prospettata.
Una risposta può essere giuridicamente favorevole, ma la sua concreta applicazione dipendere da circostanze che devono trovare riscontro nella documentazione e nei comportamenti del contribuente.
Si pensi, ad esempio, a un interpello relativo al trattamento fiscale di un’operazione internazionale, nel quale l’Agenzia riconosca l’applicabilità di una determinata disposizione sulla base di specifici presupposti descritti nell’istanza. La risposta non impedisce di verificare, in un successivo controllo, che tali presupposti fossero effettivamente presenti.
Il punto decisivo è che una risposta favorevole tutela l’applicazione della soluzione interpretativa alla fattispecie esaminata, ma non sostituisce la prova dei fatti su cui questa si fonda.
Per questo motivo, anche quando l’esito dell’interpello è positivo, è necessario conservare la documentazione idonea a dimostrare la corrispondenza tra quanto dichiarato all’Amministrazione e la situazione concretamente realizzata.
Risposta negativa all’interpello: il contribuente deve adeguarsi?
Una risposta negativa all’interpello fiscale non obbliga, in linea generale, il contribuente ad adeguarsi all’interpretazione dell’Agenzia delle Entrate. È possibile adottare una posizione differente, ma occorre valutarne il fondamento giuridico e le possibili conseguenze in caso di controllo. Fanno eccezione le discipline speciali che richiedono espressamente una risposta favorevole per accedere a determinati regimi.
È possibile discostarsi dalla risposta dell’Agenzia delle Entrate?
L’art. 11, comma 5, della Legge n. 212/2000 attribuisce efficacia vincolante alla risposta nei confronti dell’Amministrazione finanziaria, non del contribuente. Pertanto, una risposta sfavorevole non impedisce necessariamente di applicare un’interpretazione diversa della disposizione tributaria.
Questa possibilità non deve però essere confusa con l’assenza di rischi. Qualora il contribuente adotti una soluzione contraria a quella indicata dall’Agenzia, l’Amministrazione potrebbe contestare il trattamento fiscale applicato, con eventuali conseguenze in termini di maggiori imposte, interessi e sanzioni, ove ne ricorrano i presupposti.
Prima di discostarsi dalla risposta è quindi necessario verificare se esistano argomentazioni normative e interpretative sufficientemente solide e se la situazione effettiva corrisponda a quella esaminata nell’interpello.
Si può impugnare una risposta negativa?
L’art. 11, comma 7, della Legge n. 212/2000 stabilisce che la risposta all’interpello non è autonomamente impugnabile.
Il contribuente non può quindi utilizzare il ricorso tributario per ottenere direttamente l’annullamento della risposta negativa. Questo non esclude, tuttavia, la possibilità di contestare un successivo atto impositivo impugnabile, nei termini e secondo le modalità previste dalla disciplina processuale.
È importante distinguere la scelta di applicare una diversa interpretazione dalla decisione di affrontare un eventuale contenzioso tributario.
Attenzione alle discipline speciali degli interpelli
La possibilità di discostarsi da una risposta negativa deve essere valutata considerando anche le disposizioni che regolano il singolo regime fiscale. Non è sempre sufficiente applicare il principio generale della non vincolatività della risposta nei confronti del contribuente.
Un esempio è rappresentato dall’art. 24-bis del TUIR, relativo al regime dei nuovi residenti. Il comma 3 richiama espressamente l’ottenimento di una risposta favorevole all’interpello. Tuttavia, la circolare dell’Agenzia delle Entrate n. 17/E del 23 maggio 2017 aveva riconosciuto la facoltatività dell’istanza e la possibilità di esercitare l’opzione anche senza una risposta positiva, assumendosi i relativi rischi.
La questione richiede pertanto di coordinare il testo normativo vigente, la prassi amministrativa e la disciplina applicabile al periodo d’imposta interessato. Una risposta sfavorevole non dovrebbe essere considerata automaticamente ostativa senza aver prima ricostruito tale quadro.
Anche per l’interpello disapplicativo occorre considerare la specifica disposizione interessata e le condizioni che consentono di superare le limitazioni fiscali previste dalla legge.
Le principali situazioni da distinguere sono le seguenti.
| Esito dell’interpello | Conseguenza fiscale | Verifica necessaria |
|---|---|---|
| Risposta favorevole | Vincola l’Amministrazione nei limiti dell’art. 11, comma 5, L. 212/2000. | Verificare la corrispondenza tra fattispecie rappresentata e situazione effettiva. |
| Risposta negativa | Non impone generalmente al contribuente di conformarsi, salvo specifiche disposizioni. | Valutare il fondamento della diversa interpretazione e i rischi fiscali. |
| Risposta parzialmente risolutiva | Non chiarisce necessariamente tutte le questioni sottoposte. | Individuare gli aspetti non affrontati dall’Amministrazione. |
| Istanza dichiarata inammissibile | Non determina una soluzione nel merito della questione. | Esaminare le ragioni dell’inammissibilità e le alternative disponibili. |
| Risposta negativa relativa a un regime con disciplina speciale, come l’art. 24-bis TUIR | Le conseguenze dipendono dal coordinamento tra disposizione applicabile e prassi amministrativa. | Verificare il periodo d’imposta, le condizioni dell’opzione e gli orientamenti pertinenti. |
Risposta parziale o interpello inammissibile: cosa cambia?
Non sempre l’Agenzia delle Entrate fornisce una soluzione completa alla questione sottoposta dal contribuente. Una risposta può affrontare soltanto alcuni aspetti della fattispecie oppure l’istanza può essere dichiarata inammissibile. Si tratta di situazioni differenti, che richiedono di individuare quali questioni fiscali siano rimaste effettivamente irrisolte.
Quando la risposta non chiarisce tutti gli aspetti del caso
Una risposta può essere formalmente favorevole o negativa, ma non esaminare tutte le problematiche che il contribuente riteneva di aver sottoposto all’Amministrazione.
In questi casi è necessario distinguere le questioni espressamente risolte da quelle che non sono state affrontate. L’efficacia vincolante prevista dall’art. 11, comma 5, della Legge n. 212/2000 riguarda infatti la questione oggetto dell’istanza e non può essere estesa automaticamente ad aspetti diversi.
Il contribuente deve quindi verificare se le questioni rimaste aperte possano essere risolte attraverso la normativa e la prassi esistenti oppure richiedano ulteriori approfondimenti.
Interpello dichiarato inammissibile: quali conseguenze?
L’inammissibilità dell’interpello non equivale a una risposta negativa nel merito. Significa che l’Amministrazione non ha esaminato la questione attraverso il procedimento richiesto, perché non risultano soddisfatte le condizioni previste dalla disciplina applicabile.
L’art. 5 del D.Lgs. n. 156/2015 individua diverse cause di inammissibilità, tra cui la presentazione non preventiva dell’istanza, l’assenza delle condizioni di obiettiva incertezza e la riproposizione di una questione già esaminata senza nuovi elementi di fatto o di diritto.
Prima di presentare una nuova istanza occorre quindi comprendere la ragione dell’inammissibilità. La regolarizzazione delle carenze documentali o formali è prevista dall’art. 3, comma 3, del D.Lgs. n. 156/2015 nei casi e secondo le modalità stabilite dalla disposizione, durante il procedimento. Quando l’istanza è già stata dichiarata inammissibile, occorre invece valutare se sussistano le condizioni per presentarne una nuova, tenendo conto del carattere preventivo dell’interpello e delle cause di inammissibilità. La semplice riproposizione del medesimo quesito non garantisce una diversa conclusione.
In ogni caso, l’inammissibilità non attribuisce al contribuente la tutela derivante da una risposta favorevole. Inoltre, ai sensi dell’art. 11, comma 6, della Legge n. 212/2000, la presentazione dell’interpello non sospende le scadenze degli adempimenti tributari.
Gli interpelli nella fiscalità internazionale: i limiti da conoscere
Nelle questioni di fiscalità internazionale, una risposta favorevole all’interpello non equivale necessariamente alla conferma della posizione fiscale complessiva del contribuente. L’Agenzia delle Entrate può chiarire come applicare una disposizione tributaria ai fatti rappresentati nell’istanza, ma non può sostituire attraverso questo procedimento le verifiche che richiedono un accertamento delle circostanze concrete.
Residenza fiscale estera: cosa non può certificare l’interpello
La circolare dell’Agenzia delle Entrate n. 9/E del 1° aprile 2016 chiarisce che l’interpello ordinario e quello qualificatorio non possono avere per oggetto accertamenti di fatto, come la verifica dell’effettiva residenza fiscale di una persona.
Il principio è ribadito dalla circolare n. 4/E del 7 maggio 2021, secondo cui l’Amministrazione, nel rispondere all’istanza, assume la residenza fiscale dichiarata dal contribuente senza procedere a verificarla.
Pertanto, anche quando l’Agenzia fornisce chiarimenti sull’applicazione delle norme interne o delle Convenzioni contro le doppie imposizioni, la risposta non certifica che il contribuente sia effettivamente residente all’estero.
La questione assume particolare importanza quando la qualificazione fiscale dipende da circostanze personali, familiari e lavorative che possono essere verificate soltanto attraverso elementi concreti.
Per approfondire questa distinzione, si rinvia all’analisi dedicata all’incompatibilità tra accertamento della residenza fiscale e interpello.
Regimi agevolativi e redditi esteri: quando la risposta non elimina il rischio fiscale
Il medesimo problema può emergere nell’applicazione di regimi fiscali agevolativi o nella qualificazione di redditi con elementi transfrontalieri.
Si consideri un contribuente che intende applicare il regime impatriati e presenta un interpello per chiarire un dubbio interpretativo relativo a uno specifico requisito normativo. Nell’istanza rappresenta di essere stato fiscalmente residente all’estero nei periodi precedenti al trasferimento in Italia. L’eventuale risposta sul requisito oggetto del quesito non costituisce, tuttavia, un accertamento della precedente residenza fiscale.
Una risposta che chiarisca l’interpretazione di uno specifico requisito normativo non dimostra, di per sé, che la precedente residenza estera sia effettivamente sussistita. Se tale circostanza viene successivamente contestata, il contribuente deve poterla sostenere attraverso elementi documentali coerenti.
In queste situazioni, il problema non riguarda necessariamente la correttezza dell’interpretazione fornita dall’Agenzia, ma la possibilità di applicarla alla situazione reale del contribuente.
Per questo motivo, la valutazione successiva all’interpello deve individuare quali presupposti siano stati effettivamente esaminati, quali siano stati semplicemente dichiarati nell’istanza e quali richiedano ancora un adeguato supporto probatorio.
Un ulteriore elemento da considerare riguarda l’evoluzione degli orientamenti interpretativi dell’Agenzia delle Entrate. È un aspetto che ho riscontrato soprattutto nelle questioni relative al precedente regime dei lavoratori impatriati, dove nel tempo sono intervenuti chiarimenti e cambiamenti nelle posizioni dell’Amministrazione.
Quando si esamina una risposta, diventa quindi importante collocarla nel periodo d’imposta interessato e verificare come si sia evoluta l’interpretazione della disciplina. Non è sufficiente individuare una risposta favorevole o negativa: occorre comprendere se il ragionamento seguito dall’Agenzia sia ancora pertinente alla fattispecie.
Nelle situazioni che coinvolgono l’applicazione delle Convenzioni contro le doppie imposizioni, la valutazione deve inoltre comprendere il testo convenzionale e, quando pertinente, il relativo Commentario OCSE, tenendo conto del valore interpretativo di quest’ultimo e delle particolarità della Convenzione applicabile.
Quando è utile una seconda valutazione professionale dopo un interpello?
Una seconda valutazione professionale può essere utile quando la risposta dell’Agenzia delle Entrate non chiarisce completamente la posizione fiscale del contribuente oppure quando le conseguenze dell’interpretazione ricevuta richiedono ulteriori approfondimenti. L’obiettivo non è necessariamente individuare una soluzione contraria a quella dell’Amministrazione, ma comprendere se la risposta sia correttamente applicabile al caso concreto e quali decisioni sia opportuno assumere.
Nella mia esperienza, le situazioni in cui un contribuente mi contatta dopo aver ricevuto una risposta all’interpello sono spesso più complesse della questione interpretativa affrontata dall’Agenzia. Il vero problema diventa capire come utilizzare quella risposta nelle decisioni successive.
Quando conviene richiedere un’analisi indipendente?
Non tutte le risposte agli interpelli richiedono un ulteriore approfondimento. Se la questione è stata correttamente rappresentata, la soluzione è chiara e le circostanze concrete corrispondono a quelle esaminate, potrebbe non essere necessario intervenire ulteriormente.
Una valutazione specialistica assume invece maggiore rilevanza quando:
- La risposta è sfavorevole: occorre comprendere se l’interpretazione dell’Agenzia sia giuridicamente sostenibile e se esistano alternative adeguatamente motivate.
- La questione è stata risolta soltanto in parte: alcuni aspetti della fattispecie potrebbero non essere stati esaminati, pur essendo determinanti per il trattamento fiscale complessivo.
- Le conseguenze economiche sono significative: l’applicazione della risposta può incidere su regimi agevolativi, redditi esteri, operazioni societarie o scelte patrimoniali difficilmente reversibili.
- La situazione concreta presenta elementi ulteriori: le circostanze effettive possono differire da quelle rappresentate nell’istanza, rendendo necessaria una nuova valutazione dell’applicabilità della soluzione ricevuta.
Quale risultato può offrire una seconda valutazione?
Quando un contribuente riceve una risposta negativa all’interpello, il primo obiettivo non deve essere necessariamente quello di trovare argomentazioni per contestare l’interpretazione dell’Agenzia delle Entrate.
La risposta esprime la posizione interpretativa dell’Amministrazione rispetto alla questione esaminata. Non costituisce una pronuncia giurisdizionale e, nei limiti previsti dalla legge, non vincola il contribuente. Questo non significa però che discostarsene sia sempre opportuno: occorre verificare la solidità delle possibili alternative e le conseguenze di una successiva contestazione.
Nella mia attività professionale, l’analisi è orientata anche a individuare scenari differenti rispetto a quello originariamente prospettato. Nel caso di un contribuente che intende trasferirsi in Italia, ad esempio, può essere opportuno valutare se effettuare comunque il rientro, modificarne le condizioni oppure rinunciare all’applicazione di un regime agevolativo.
La scelta dipende anche dalla propensione al rischio del contribuente. Una soluzione fiscalmente sostenibile, ma esposta a possibili contestazioni e a un futuro contenzioso, potrebbe non essere appropriata per chi intende privilegiare la certezza e la stabilità della propria posizione.
Nei casi più complessi ritengo inoltre fondamentale un approccio multidisciplinare, con il coinvolgimento di altri professionisti, in particolare avvocati tributaristi, quando la questione richiede valutazioni legali specialistiche o presenta possibili sviluppi contenziosi.
La risposta all’interpello risolve davvero la tua posizione fiscale internazionale?
Prima di applicare la risposta ricevuta, può essere necessario confrontare il quesito originario con la situazione effettiva, verificare quali circostanze siano state esaminate dall’Agenzia delle Entrate e valutare le conseguenze delle possibili alternative. Una consulenza specialistica può aiutarti a individuare le questioni ancora aperte e i relativi rischi fiscali.
Valuta la consulenza fiscale internazionale →Domande frequenti
Posso presentare un nuovo interpello dopo una risposta negativa?
Ripresentare lo stesso quesito non consente semplicemente di ottenere una nuova valutazione. L’art. 5, comma 1, lett. d), del D.Lgs. 156/2015 considera inammissibile l’istanza su una questione già oggetto di parere, salvo che siano indicati elementi di fatto o di diritto non rappresentati in precedenza. Occorre verificare anche gli altri requisiti di ammissibilità.
Una risposta favorevole all’interpello vale anche per gli anni successivi?
Gli effetti possono estendersi ai comportamenti successivi riconducibili alla fattispecie già esaminata, ai sensi dell’art. 11, comma 5, della L. 212/2000. Se cambiano circostanze rilevanti, occorre verificare che la situazione corrisponda ancora a quella rappresentata. Un’eventuale rettifica interpretativa dell’Agenzia produce effetti soltanto sui comportamenti futuri dell’istante.
Posso applicare una risposta all’interpello ottenuta da un altro contribuente?
La risposta resa a un altro contribuente può offrire un riferimento interpretativo, ma non attribuisce automaticamente la stessa tutela individuale. L’art. 11, comma 5, della L. 212/2000 stabilisce che l’efficacia vincolante opera limitatamente al richiedente e alla questione esaminata. È quindi necessario verificare la corrispondenza tra le fattispecie e le disposizioni applicabili.
Fonti e riferimenti
- Legge 27 luglio 2000, n. 212, art. 11, commi 1, 5, 6 e 7. Statuto dei diritti del contribuente: disciplina dell’interpello, efficacia vincolante della risposta, annullabilità degli atti difformi, effetti sulle scadenze tributarie e inoppugnabilità.
- D.Lgs. 30 dicembre 2023, n. 219, art. 1. Revisione dello Statuto dei diritti del contribuente e riforma della disciplina degli interpelli.
- D.Lgs. 24 settembre 2015, n. 156, artt. 2-5. Requisiti delle istanze, regolarizzazione, procedimento e cause di inammissibilità.
- D.P.R. 22 dicembre 1986, n. 917, art. 24-bis, comma 3. Regime opzionale di imposizione sostitutiva sui redditi esteri delle persone fisiche che trasferiscono la residenza fiscale in Italia.
- D.Lgs. 18 dicembre 2025, n. 192, art. 12. Coordinamento dei riferimenti normativi agli interpelli probatori, compreso quello previsto dall’art. 24-bis del TUIR.
- Agenzia delle Entrate, circolare n. 9/E del 1° aprile 2016. Chiarimenti sulla disciplina degli interpelli, con particolare riferimento ai limiti degli accertamenti di fatto e alla natura della risposta.
- Agenzia delle Entrate, circolare n. 4/E del 7 maggio 2021. Indicazioni sulla gestione delle istanze di interpello e sui limiti della verifica dei presupposti fattuali nell’ambito del procedimento.
- Agenzia delle Entrate, circolare n. 17/E del 23 maggio 2017, paragrafo 3.1. Chiarimenti sulla natura facoltativa dell’interpello relativo al regime dei nuovi residenti e sugli effetti della risposta.
- OCSE, Model Tax Convention on Income and on Capital 2025, edizione integrale pubblicata nel 2026. Modello di Convenzione e Commentario per l’interpretazione delle disposizioni convenzionali, nei limiti della loro pertinenza alla specifica Convenzione bilaterale.
