
Riscatto del fondo pensione italiano da non residente: causali, ritenuta del 23% o 15%-9%, imposizione in Italia e Convenzioni.
Il riscatto del fondo pensione italiano da parte di chi lascia l’Italia sconta una ritenuta a titolo d’imposta del 23% o dal 15% al 9%, secondo la causale. Prima della pensione, per l’Agenzia delle Entrate, resta tassabile in Italia se riferito a lavoro qui svolto.
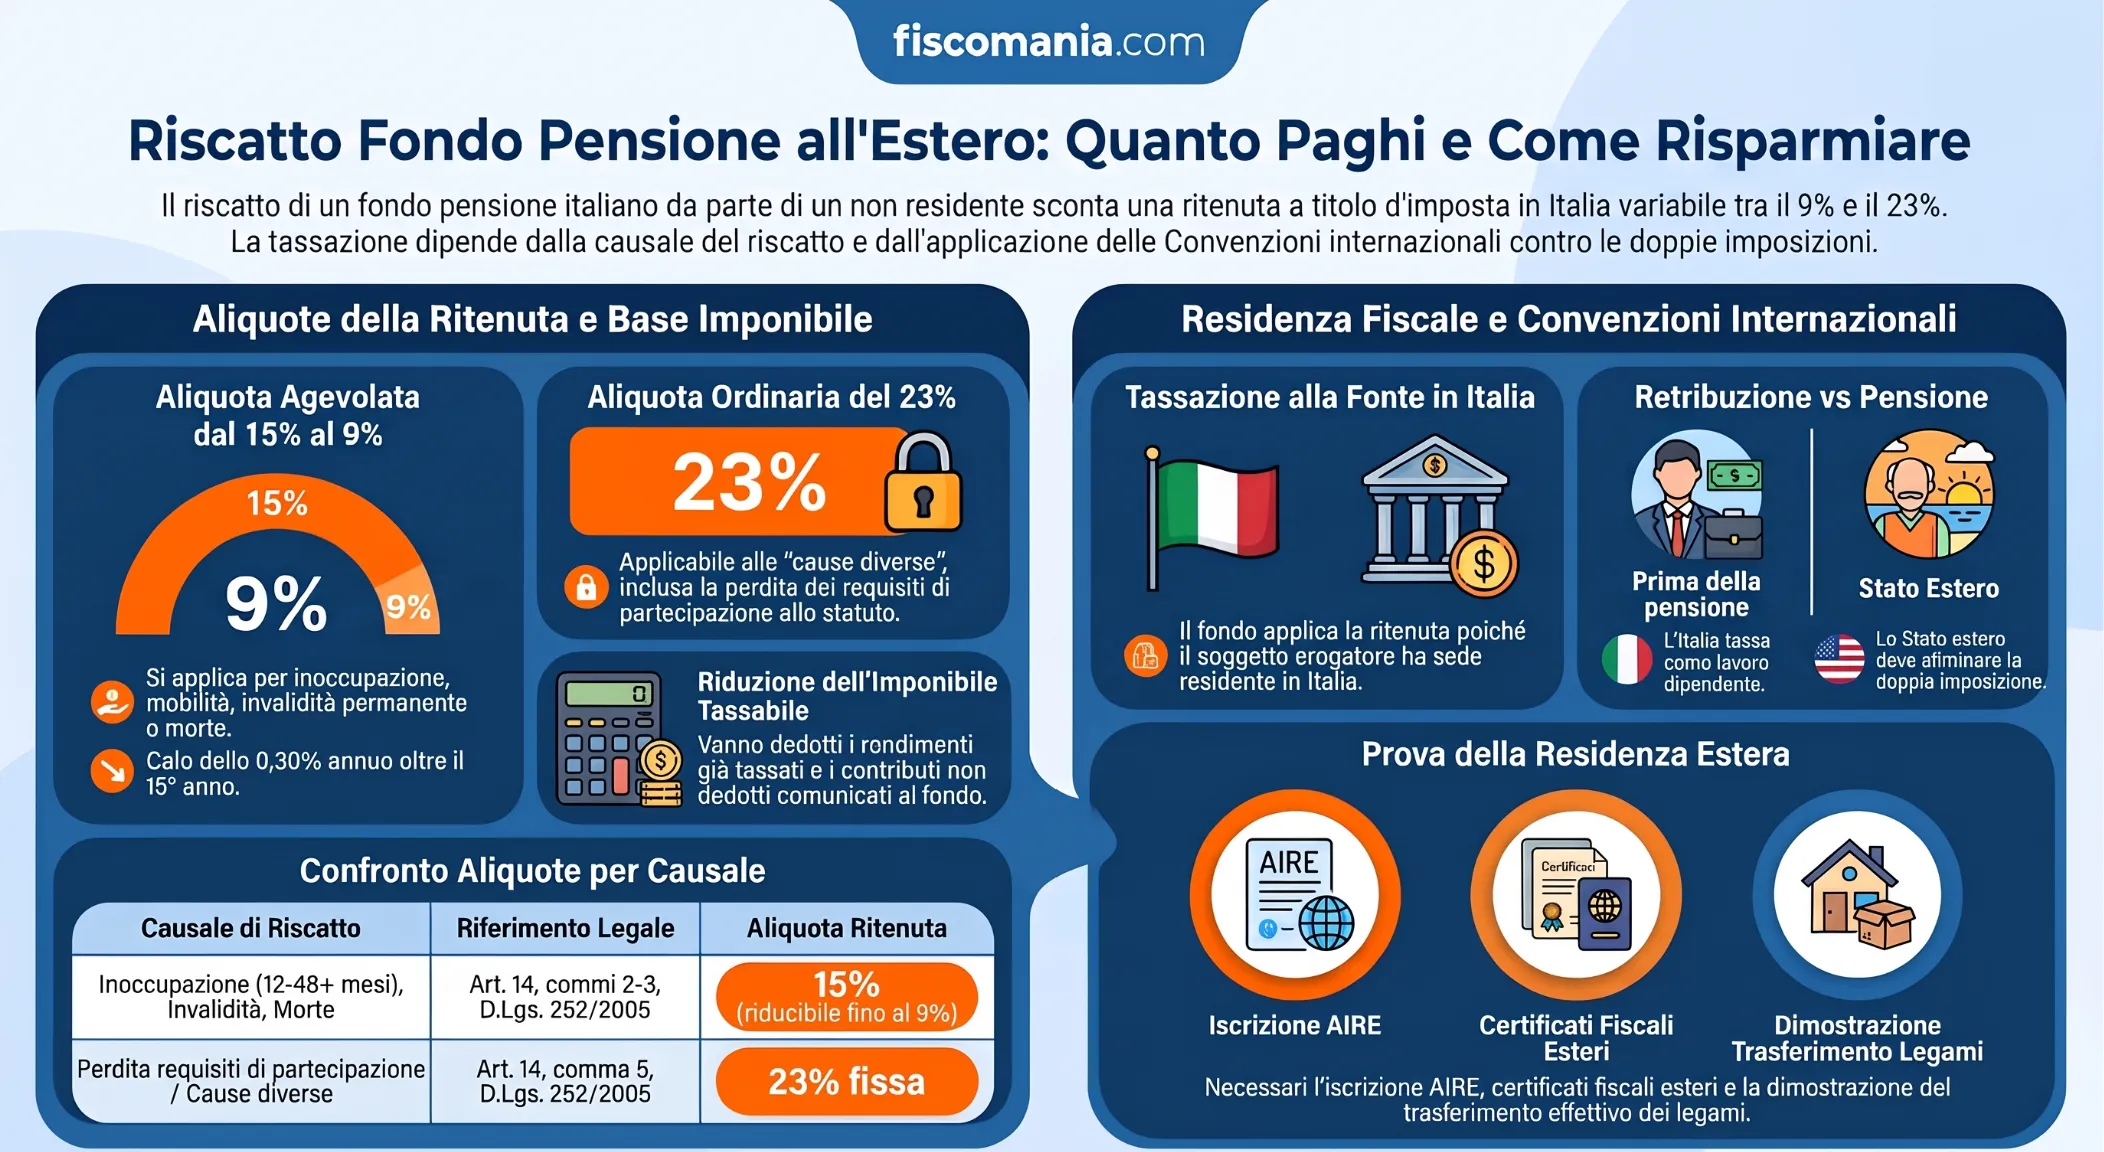
Il fondo pensione italiano applica la ritenuta a titolo d’imposta sul riscatto anche quando l’aderente risiede all’estero, perché il reddito è corrisposto da un soggetto residente in Italia. L’aliquota dipende dalla causale: 23% per la cessazione dei requisiti di partecipazione, dal 15% al 9% per inoccupazione, mobilità o invalidità. Il trasferimento all’estero non è, di per sé, una causale di riscatto. Se i requisiti pensionistici non sono maturati, l’Agenzia delle Entrate (risposta 296/2025, Convenzione con Singapore) qualifica il riscatto come reddito di lavoro subordinato: l’Italia può tassare le somme riferite ai periodi lavorati qui.
Quando il trasferimento all’estero consente il riscatto
Il trasferimento all’estero non è una causale di riscatto prevista dall’art. 14 del D.Lgs. 252/2005. Il riscatto spetta nelle ipotesi dei commi 2 e 3 oppure, per le «cause diverse» del comma 5, quando lo statuto del fondo lo consente per la perdita dei requisiti di partecipazione.
Le causali dell’art. 14
Il riscatto parziale (50% della posizione) spetta in caso di cessazione dell’attività con inoccupazione da 12 a 48 mesi o di mobilità e cassa integrazione. Il riscatto totale spetta in caso di inoccupazione oltre 48 mesi, invalidità permanente con capacità lavorativa ridotta a meno di un terzo o morte dell’aderente. Le «cause diverse» del comma 5 si individuano negli statuti e nei regolamenti dei fondi, anche senza un periodo minimo di inoccupazione.
La perdita dei requisiti di partecipazione
Per la COVIP la perdita dei requisiti si valuta anche in sostanza: conta se le condizioni di partecipazione, soprattutto i flussi contributivi, proseguono senza soluzione di continuità (Orientamenti del 17 settembre 2009). Per l’aderente su base individuale il semplice trasferimento all’estero non basta (quesito COVIP del febbraio 2021). Chi, dopo la perdita dei requisiti, riprende a versare su base individuale allo stesso fondo aperto non può più riscattare per questa causa (quesito del febbraio 2013). Nel caso esaminato dall’Agenzia delle Entrate con la risposta 296/2025, l’aderente aveva cessato il rapporto con l’azienda aderente al fondo chiuso e lo statuto ammetteva il riscatto totale anticipato.
Cosa si perde con il riscatto totale
Il riscatto totale comporta l’uscita dal sistema: una nuova adesione, anche allo stesso fondo, è trattata come nuova iscrizione (quesito COVIP del febbraio 2012). Il trasferimento della posizione ad altra forma pensionistica disciplinata dal D.Lgs. 252/2005 è invece esente da oneri fiscali (art. 14 del D.Lgs. 252/2005; dal 2027 art. 259, comma 3, del nuovo TUIR). Per RITA e anticipazioni vedi la guida sulla disciplina fiscale della previdenza complementare.
Ritenuta e base imponibile del riscatto
Il fondo pensione applica sul riscatto una ritenuta a titolo d’imposta: 23% per le cause diverse del comma 5 dell’art. 14, dal 15% al 9% per le causali dei commi 2 e 3. L’imposta si calcola sull’ammontare al netto dei redditi già tassati e dei contributi non dedotti comunicati al fondo.
Aliquote per causale
Per le causali dei commi 2 e 3 la ritenuta è del 15%, ridotta di 0,30 punti percentuali per ogni anno di partecipazione oltre il quindicesimo, fino a un massimo di 6 punti. Per le cause diverse del comma 5, tra cui la perdita dei requisiti di partecipazione, è del 23%, a prescindere dagli anni di iscrizione. Le somme maturate fino al 31 dicembre 2006 seguono le regole previgenti, che dipendono dall’epoca di maturazione e dalla causa. La tabella riepiloga le aliquote per ciascuna causale.
| Causale | Riferimento | Ritenuta | Nota |
|---|---|---|---|
| Cessazione dell’attività con inoccupazione da 12 a 48 mesi; mobilità o cassa integrazione (riscatto parziale, 50%) | Art. 14, comma 2, D.Lgs. 252/2005 | 15%, fino al 9% | Riduzione di 0,30 punti per ogni anno oltre il 15° di partecipazione, fino a 6 punti |
| Inoccupazione oltre 48 mesi; invalidità permanente (riscatto totale) | Art. 14, comma 2, D.Lgs. 252/2005 | 15%, fino al 9% | Stessa riduzione per anni di partecipazione |
| Morte dell’aderente (riscatto da eredi o beneficiari) | Art. 14, comma 3, D.Lgs. 252/2005 | 15%, fino al 9% | Stessa riduzione per anni di partecipazione |
| Cause diverse, tra cui la perdita dei requisiti di partecipazione | Art. 14, comma 5, D.Lgs. 252/2005 | 23% | Nessuna riduzione per anni di iscrizione |
Su quale importo si applica la ritenuta
L’imponibile è l’ammontare complessivo del riscatto al netto della parte corrispondente ai redditi già assoggettati a imposta, cioè i rendimenti tassati ogni anno con l’imposta sostitutiva del fondo (art. 11, comma 6, D.Lgs. 252/2005; dal 2027 art. 258, comma 4, del nuovo TUIR). Non concorrono all’imponibile neppure i contributi non dedotti, se l’aderente li ha comunicati al fondo entro il 31 dicembre dell’anno successivo al versamento (art. 8, comma 4). Chi versa dall’estero e non può dedurre in Italia deve quindi comunicare l’importo non dedotto; in mancanza, quella quota rischia di essere tassata al riscatto.
Esempio
Ipotesi: la posizione è di 70.000 euro, tutta maturata dopo il 2007, e comprende 12.000 euro di rendimenti già tassati e 6.000 euro di contributi non dedotti comunicati al fondo. L’imponibile è di 52.000 euro (70.000 meno 12.000 meno 6.000). Con la ritenuta del 23% l’imposta è di 11.960 euro e l’importo netto di 58.040 euro. A parità di imponibile, con un’aliquota del 15% l’imposta sarebbe di 7.800 euro.
L’Italia può tassare il riscatto se sono non residente?
Sì, se il fondo è residente in Italia: la prestazione di previdenza complementare, assimilata al lavoro dipendente, si considera prodotta in Italia quando è corrisposta da un soggetto residente, e il fondo opera una ritenuta a titolo d’imposta (TUIR, artt. 3, 23, comma 2, lettera b, e 50, comma 1, lettera h-bis; DPR 600/1973, art. 24, comma 1-quater). Prima deve essere stabilito se si è davvero non residenti.
Residenza effettiva e AIRE
Dal 2024 è residente chi, per la maggior parte del periodo d’imposta, ha in Italia la residenza civilistica, il domicilio o la presenza fisica; l’iscrizione all’anagrafe della popolazione residente è una presunzione relativa (art. 2, comma 2, TUIR). Il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari. Per l’Agenzia delle Entrate può quindi restare in Italia anche chi si iscrive all’AIRE e lavora all’estero, ma conserva una casa italiana con le utenze attive in cui rientra regolarmente (Circolare 20/E del 4 novembre 2024, par. 2.1.1). Adempimenti e prove sono trattati nella guida al trasferimento della residenza all’estero.
Gli Stati a fiscalità privilegiata
Se ci si trasferisce in uno degli Stati a fiscalità privilegiata del DM 4 maggio 1999, i cittadini italiani cancellati dall’anagrafe si presumono residenti in Italia, salvo prova contraria (art. 2, comma 2-bis, TUIR, non modificato dalla riforma). Singapore è nell’elenco, la Svizzera ne è uscita dal 1° gennaio 2024. Per l’Agenzia serve la piena dimostrazione della perdita di ogni significativo collegamento con l’Italia e di una localizzazione reale e duratura all’estero (circolare 140/1999, richiamata dalla 20/E/2024).
Come si prova la residenza estera
La residenza non si accerta in sede di interpello: la risposta 296/2025 è resa assumendo la residenza estera dichiarata dall’istante. Nella controversia decisa dalla CTR Abruzzo (sentenza 303/2022, riscatto del 2016) la residenza svizzera fu ritenuta provata da iscrizione all’AIRE, certificato fiscale cantonale, abitazione e famiglia in Svizzera e tassazione delle somme in quello Stato.
Convenzione: il riscatto è retribuzione o pensione?
La Convenzione contro le doppie imposizioni ripartisce la tassazione in modo diverso a seconda che il riscatto sia qualificato come retribuzione o come pensione. Per l’Agenzia delle Entrate decide la maturazione del diritto alla prestazione pensionistica; una decisione di merito ha seguito una lettura diversa.
La posizione dell’Agenzia delle Entrate
Il Commentario OCSE all’art. 18 considera «altre remunerazioni analoghe» alla pensione il pagamento che commuta la pensione o compensa una sua riduzione, non il rimborso dei contributi (in particolare par. 6). Secondo la risposta 296/2025, il riscatto totale in capitale prima di aver maturato il requisito anagrafico per la pensione non sostituisce un trattamento già maturato. Rientra quindi nell’art. 14 della Convenzione con Singapore (lavoro subordinato) e non nell’art. 17 (pensioni). Se l’attività è stata svolta in Italia, l’Italia può tassare le somme; la doppia imposizione deve essere eliminata dallo Stato di residenza (art. 22).
La giurisprudenza di merito
La stessa CTR Abruzzo (sentenza 303/2022) ha riconosciuto a un residente in Svizzera il rimborso delle ritenute operate su un riscatto del fondo Previndai. Richiamando le Sezioni Unite (sentenza 4684/2015), ha escluso la natura di retribuzione differita e applicato l’art. 18 della Convenzione con la Svizzera: tassazione solo nello Stato di residenza. La decisione riguarda un’altra Convenzione e un altro anno, e dal testo della sentenza non risulta se il requisito pensionistico fosse maturato. Non è quindi direttamente confrontabile con la 296/2025, ma mostra che la qualificazione resta contendibile.
Come si decide nel caso concreto
La tabella ordina gli esiti. La numerazione degli articoli cambia da una Convenzione all’altra (Singapore: artt. 14 e 17; Svizzera: artt. 15 e 18): deve essere sempre verificato il testo della Convenzione applicabile.
| Condizione | Articolo | Potestà impositiva | Effetto |
|---|---|---|---|
| Requisito pensionistico non maturato; contributi per attività svolta in Italia | Lavoro subordinato: art. 15 Modello OCSE; art. 14 Convenzione con Singapore | Concorrente: Italia e Stato di residenza | L’Italia tassa con la ritenuta; la doppia imposizione è eliminata dallo Stato di residenza (risposta 296/2025) |
| Prestazione che sostituisce una pensione maturata; oppure, secondo la CTR Abruzzo, riscatto di natura previdenziale | Pensioni: art. 18 Modello OCSE; art. 17 Singapore; art. 18 Svizzera | Esclusiva dello Stato di residenza | Nel caso deciso dalla CTR Abruzzo, rimborso della ritenuta italiana |
| Attività svolta in parte in Italia e in parte nello Stato di residenza | Lavoro subordinato: art. 15 Modello OCSE; art. 14 Singapore | Concorrente per i periodi lavorati in Italia; dello Stato di residenza per gli altri | Si verifica il luogo di lavoro in ciascun periodo d’imposta di contribuzione |
Doppia imposizione e documenti da conservare
L’Italia non elimina la doppia imposizione sul riscatto tassato alla fonte: spetta allo Stato di residenza, secondo la Convenzione. L’esito pratico dipende dal diritto interno di quello Stato, che può prevedere un credito d’imposta oppure un’esenzione. La verifica va fatta con un consulente dello Stato di residenza.
L’esempio di Singapore
A Singapore, secondo l’IRAS, dal 1° gennaio 2004 il reddito di fonte estera ricevuto nel Paese da una persona fisica residente è esente, se l’autorità fiscale (Comptroller) ritiene l’esenzione vantaggiosa e il reddito non è percepito tramite una partnership locale (e-Tax Guide, quinta edizione, 30 gennaio 2026). Se l’esenzione si applica, non c’è un’imposta singaporiana contro cui scomputare quella italiana, e la ritenuta italiana può restare l’unico prelievo. Se invece l’esenzione non è ritenuta vantaggiosa, si possono chiedere i crediti per le imposte estere. La guida non esamina il riscatto di un fondo pensione: la qualificazione del caso concreto spetta a un consulente locale.
Se anche l’altro Stato considera il contribuente residente
Il conflitto si risolve con le tie-breaker rules della Convenzione (art. 4 del Modello OCSE): abitazione permanente, centro degli interessi vitali, soggiorno abituale e nazionalità, in questo ordine (Circolare 20/E del 4 novembre 2024, par. 3).
Documenti da conservare
Vanno conservati la certificazione del fondo, che attesta importo lordo, ritenuta e base imponibile, utile sia per eventuali controlli italiani sia per far valere l’imposta italiana all’estero; i documenti sulla residenza (iscrizione AIRE, certificato di residenza fiscale estero, contratto di lavoro, abitazione); la comunicazione dei contributi non dedotti inviata al fondo. Chi rientra in Italia con un fondo estero trova le regole nella guida al fondo pensione estero.
I riferimenti normativi dal 2027
Dal 1° gennaio 2027 si applica il nuovo testo unico delle imposte sui redditi (D.Lgs. 117/2026) e gli articoli da 1 a 191 del DPR 917/1986 sono abrogati; fino al 31 dicembre 2026 resta il testo vigente. Le regole su ritenuta e imponibile del riscatto non cambiano: cambiano i numeri degli articoli. La tabella associa ai riferimenti usati in questa guida quelli del nuovo testo.
| Tema | Fino al 31 dicembre 2026 | Dal 1° gennaio 2027 | Nota |
|---|---|---|---|
| Residenza e presunzione per i cancellati dall’anagrafe | TUIR, art. 2, commi 2 e 2-bis | D.Lgs. 117/2026, art. 2, commi 2 e 3 | Il comma 2 resta invariato; il comma 3 riprende l’ex comma 2-bis |
| Non residenti: reddito prodotto in Italia | TUIR, art. 3, comma 1, e art. 23, comma 2, lettera b | Art. 3, comma 1, e art. 25, comma 3, lettera b | I non residenti sono tassati sui soli redditi prodotti in Italia |
| Prestazioni pensionistiche complementari come reddito assimilato | TUIR, art. 50, comma 1, lettera h-bis | Art. 52, comma 1, lettera m | Sono corrisposte da un soggetto residente: reddito prodotto in Italia |
| Ritenuta operata dal fondo | DPR 600/1973, art. 24, comma 1-quater | D.Lgs. 33/2025, art. 34, comma 4 | Rinvia alle aliquote degli artt. 258 e 259, commi 1 e 2, del nuovo TUIR |
| Aliquote e imponibile del riscatto | D.Lgs. 252/2005, art. 11, comma 6, e art. 14, commi 4 e 5 | TUIR, art. 258, comma 4, e art. 259, commi 1 e 2 | Stesse aliquote (15% fino al 9% e 23%) e stesso imponibile |
| Trasferimento della posizione ad altra forma pensionistica | D.Lgs. 252/2005, art. 14 | TUIR, art. 259, comma 3 | Esente da oneri fiscali |
Per gli altri istituti della fiscalità internazionale vedi la tavola di corrispondenza degli articoli dal 2027.
Hai una posizione in un fondo pensione italiano e ti trasferisci all’estero?
Causale del riscatto, residenza e Convenzione applicabile determinano la ritenuta e lo Stato che tassa le somme: conviene verificarlo sul tuo caso prima di presentare la domanda al fondo.
Richiedi una valutazione del tuo caso →Domande frequenti
Il trasferimento all’estero dà diritto al riscatto del fondo pensione?
Non di per sé. Il riscatto spetta solo nelle ipotesi dell’art. 14 del D.Lgs. 252/2005 o, per le cause diverse, se lo statuto prevede la perdita dei requisiti di partecipazione. Per l’aderente su base individuale il semplice trasferimento all’estero non basta (COVIP, quesito del febbraio 2021).
Fino a quando si può chiedere il riscatto e cosa succede se non lo si chiede?
Per la COVIP la normativa non prevede limiti di tempo: la facoltà di riscatto per perdita dei requisiti permane finché dura quella situazione (quesito del marzo 2011). In mancanza di scelta la posizione resta nel fondo. La facoltà viene meno con il trasferimento della posizione ad altro fondo e, nei fondi aperti, con i versamenti individuali che trasformano l’adesione da collettiva a individuale (quesito del febbraio 2013).
Fonti e riferimenti
- D.Lgs. 5 dicembre 2005, n. 252: art. 8, comma 4; art. 11, comma 6; art. 14, commi 2, 3, 4 e 5.
- DPR 22 dicembre 1986, n. 917 (TUIR), nel testo vigente fino al 31 dicembre 2026: art. 2, commi 2 e 2-bis; art. 3, comma 1; art. 23, comma 2, lettera b); art. 50, comma 1, lettera h-bis).
- DPR 29 settembre 1973, n. 600: art. 24, comma 1-quater.
- D.Lgs. 19 giugno 2026, n. 117 (testo unico delle imposte sui redditi), GU n. 152 del 3 luglio 2026, S.O. n. 26: artt. 2, 3, 25, 52, 258, 259, 376 e 377.
- D.Lgs. 24 marzo 2025, n. 33 (testo unico versamenti e riscossione): art. 34, comma 4.
- Decreto del Ministro delle Finanze 4 maggio 1999 (Stati e territori a regime fiscale privilegiato), come aggiornato dal decreto del Ministro dell’Economia e delle Finanze 20 luglio 2023 (art. 12, legge 13 giugno 2023, n. 83).
- Agenzia delle Entrate, risposta a interpello n. 296 del 26 novembre 2025.
- Agenzia delle Entrate, Circolare n. 20/E del 4 novembre 2024, parr. 2.1.1, 2.1.4, 2.2 e 3, e Circolare 24 giugno 1999, n. 140, richiamata nella stessa.
- Agenzia delle Entrate, risoluzioni n. 399/E del 22 ottobre 2008 e n. 421/E del 5 novembre 2008.
- COVIP, Orientamenti interpretativi sul riscatto ex art. 14, comma 5, D.Lgs. 252/2005 (17 settembre 2009) e risposte a quesito del marzo 2011, febbraio 2012, febbraio 2013 e febbraio 2021.
- Commissione tributaria regionale dell’Abruzzo, sentenza n. 303 depositata il 12 maggio 2022; Corte di cassazione, Sezioni Unite, sentenza n. 4684 del 9 marzo 2015, richiamata nella stessa.
- Convenzione tra Italia e Singapore (legge 26 luglio 1978, n. 575), artt. 14, 17 e 22; Convenzione tra Italia e Svizzera (legge n. 943 del 1978), artt. 15 e 18; Modello OCSE di Convenzione, artt. 4, 15 e 18, e Commentario all’art. 18, in particolare par. 6.
