
Confronto tecnico tra Modello ONU e Modello OCSE di convenzione fiscale, con le novità 2025: nuovo Art. 12AA, subject-to-tax rule, Art. 5A.
Il Modello ONU di Convenzione fiscale 2025 introduce l’Articolo 12AA sui servizi e la subject-to-tax rule dell’Articolo 1. Cambiano le soglie di stabile organizzazione e il trattamento delle royalty rispetto al Modello OCSE.
Il Modello ONU di Convenzione fiscale e il Modello OCSE sono i due principali standard internazionali su cui gli Stati basano i trattati bilaterali contro le doppie imposizioni, e si distinguono per l’equilibrio diverso tra potestà impositiva dello Stato della fonte e dello Stato di residenza.
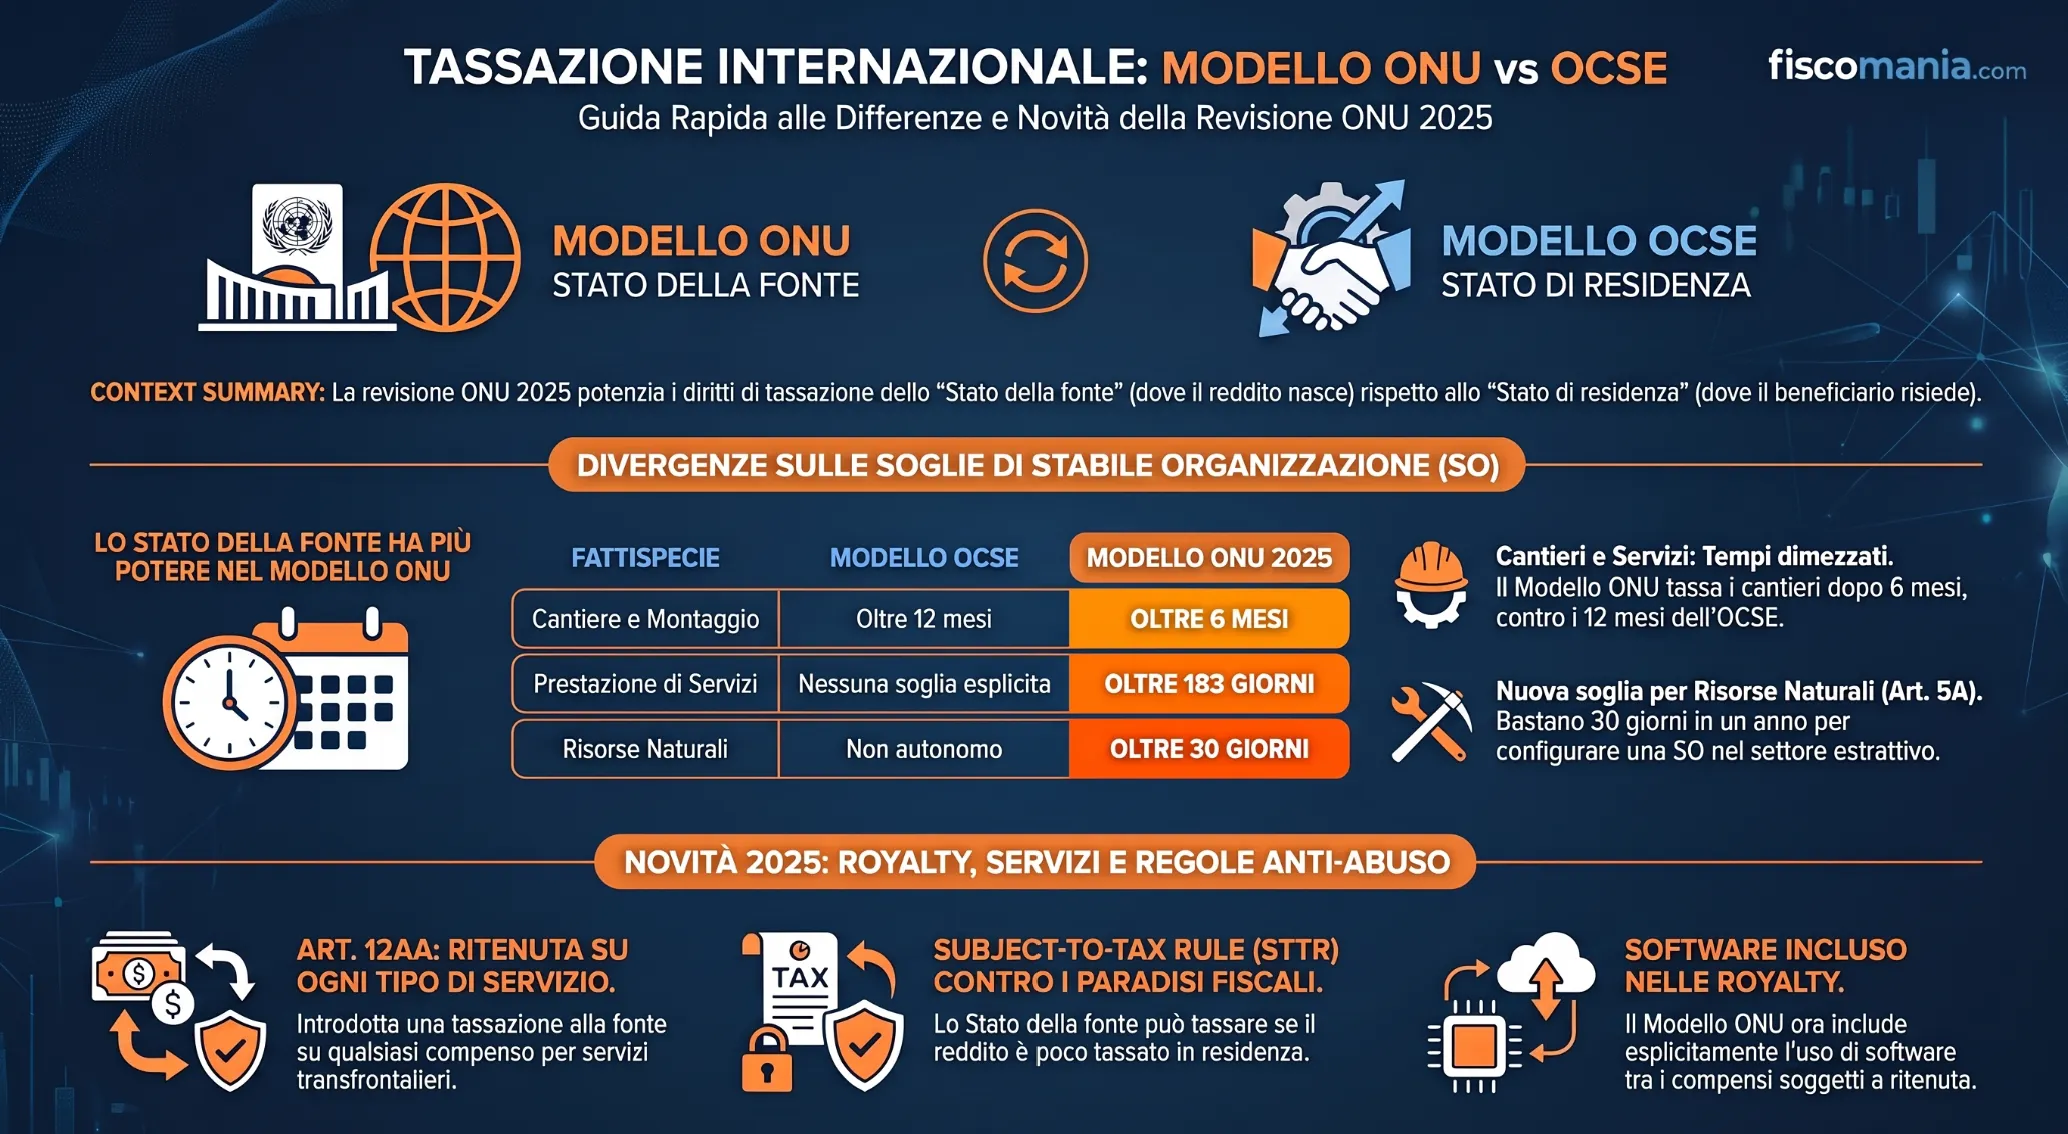
Il Modello ONU, storicamente orientato a tutelare i Paesi in via di sviluppo, attribuisce maggiori diritti di tassazione allo Stato della fonte rispetto al Modello OCSE, che privilegia lo Stato di residenza del beneficiario del reddito. La revisione 2025 del Modello ONU, approvata dal Committee of Experts on International Cooperation in Tax Matters nella sessione di marzo 2025, amplia queste divergenze: introduce il nuovo Articolo 12AA sulle fees for services, la subject-to-tax rule dell’Articolo 1, e il nuovo Articolo 5A sulle risorse naturali. Per un professionista italiano abituato a ragionare sull’impianto OCSE, riconoscere quando una convenzione bilaterale segue invece l’impostazione ONU incide direttamente sulla lettura delle soglie di stabile organizzazione e sul trattamento di royalty e compensi per servizi transfrontalieri.
Perché esistono due modelli di convenzione fiscale
Gli accordi bilaterali contro le doppie imposizioni non vengono quasi mai scritti da zero: gli Stati si appoggiano a un modello di riferimento, e a livello internazionale ne convivono due, il Modello OCSE e il Modello ONU. La distinzione nasce da un’esigenza specifica. Nel 1967 l’ECOSOC delle Nazioni Unite, con la risoluzione 1273 (XLIII), riconobbe la necessità di favorire trattati fiscali tra Paesi sviluppati e Paesi in via di sviluppo secondo logiche diverse da quelle del modello OCSE dell’epoca. Da questa esigenza nacque, nel 1968, l’Ad Hoc Group of Experts on Tax Treaties between Developed and Developing Countries, composto da funzionari ed esperti di entrambe le categorie di Paesi, nominati a titolo personale. Il lavoro del Gruppo portò nel 1980 alla pubblicazione della prima United Nations Model Double Taxation Convention between Developed and Developing Countries.
Nel 2005 il Gruppo Ad Hoc è stato trasformato in un Comitato strutturato, il Committee of Experts on International Cooperation in Tax Matters, tuttora in carica e composto da 25 membri nominati dagli Stati ma operanti a titolo personale, che riferisce direttamente all’ECOSOC.
Il discrimine tra i due modelli non è stilistico ma sostanziale: riguarda quale Stato ha il diritto di tassare un reddito transfrontaliero. Il Modello OCSE tende a privilegiare la potestà impositiva dello Stato di residenza del beneficiario del reddito, limitando quella dello Stato della fonte. Il Modello ONU, al contrario, conserva un maggiore spazio di tassazione per lo Stato della fonte, sul presupposto che i Paesi in via di sviluppo, più spesso importatori di capitali e tecnologie che esportatori, abbiano interesse a mantenere una potestà impositiva concorrente sui redditi che nascono nel proprio territorio ma sono percepiti da soggetti non residenti. Non è un modello prescrittivo: mette a disposizione dei negoziatori un’opzione alternativa, non un obbligo.
Deve essere chiarito un punto che nella pratica professionale genera spesso equivoci: nessuno dei due modelli è di per sé vincolante. Le loro disposizioni non sono direttamente applicabili; diventano diritto solo quando recepite in un trattato bilaterale effettivamente negoziato e ratificato tra due Stati. Il Commentario che accompagna ciascun articolo, tuttavia, ha un peso interpretativo rilevante nella prassi: viene richiamato dall’Amministrazione finanziaria e dalla giurisprudenza per chiarire il significato delle clausole, anche quando il trattato concreto si discosta in parte dal testo del modello. Per un quadro più ampio sul funzionamento delle convenzioni bilaterali stipulate dall’Italia, si può fare riferimento alla guida sulle convenzioni contro le doppie imposizioni, che raccoglie l’elenco aggiornato degli accordi in vigore.
Le novità della revisione 2025 del Modello ONU
La versione 2025 del Modello ONU, adottata a settembre 2025, rappresenta un aggiornamento sostanziale rispetto all’edizione 2021. Il Comitato ha approvato le modifiche più rilevanti nella trentesima sessione del marzo 2025, dando seguito al lavoro della Subcommittee on the Digitalized and Globalized Economy. La novità di maggior peso è la sostituzione dei precedenti Articolo 12A (Fees for Technical Services) e Articolo 14 (Independent Personal Services), entrambi eliminati, con un unico nuovo Articolo 12AA (Fees for Services). L’obiettivo dichiarato è eliminare le incertezze sul perimetro applicativo dei due articoli previgenti, spesso fonte di contenzioso qualificatorio tra reddito da servizi tecnici e reddito da lavoro autonomo.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
