
Quando si lascia la Svizzera per l’Italia, cosa si può incassare di LPP e 3a, con quali imposte e perché conta il periodo di pagamento.
Chi lascia la Svizzera può incassare la parte sovraobbligatoria del secondo pilastro e il 3a, mentre la quota obbligatoria resta vincolata se sarà assicurato in Italia. L’imposta dipende dal periodo d’imposta in cui cade il pagamento.
Alla partenza definitiva dalla Svizzera la legge sul libero passaggio consente il pagamento in contanti della prestazione d’uscita (art. 5 LFLP), ma non della quota di vecchiaia obbligatoria finché si è affiliati a un’assicurazione obbligatoria in uno Stato UE (art. 25f LFLP). Il terzo pilastro (3a) di previdenza privata può essere prelevato alla partenza (art. 3 OPP 3). Il capitale pagato dopo la cancellazione dal comune subisce l’imposta alla fonte svizzera; in Italia è tassato solo se il pagamento cade in un periodo d’imposta di residenza: 5% sul LPP (art. 76, c. 1-ter, L. 413/1991), tassazione separata sul 3a. La scelta riguarda quindi il calendario del rientro, non solo l’importo.
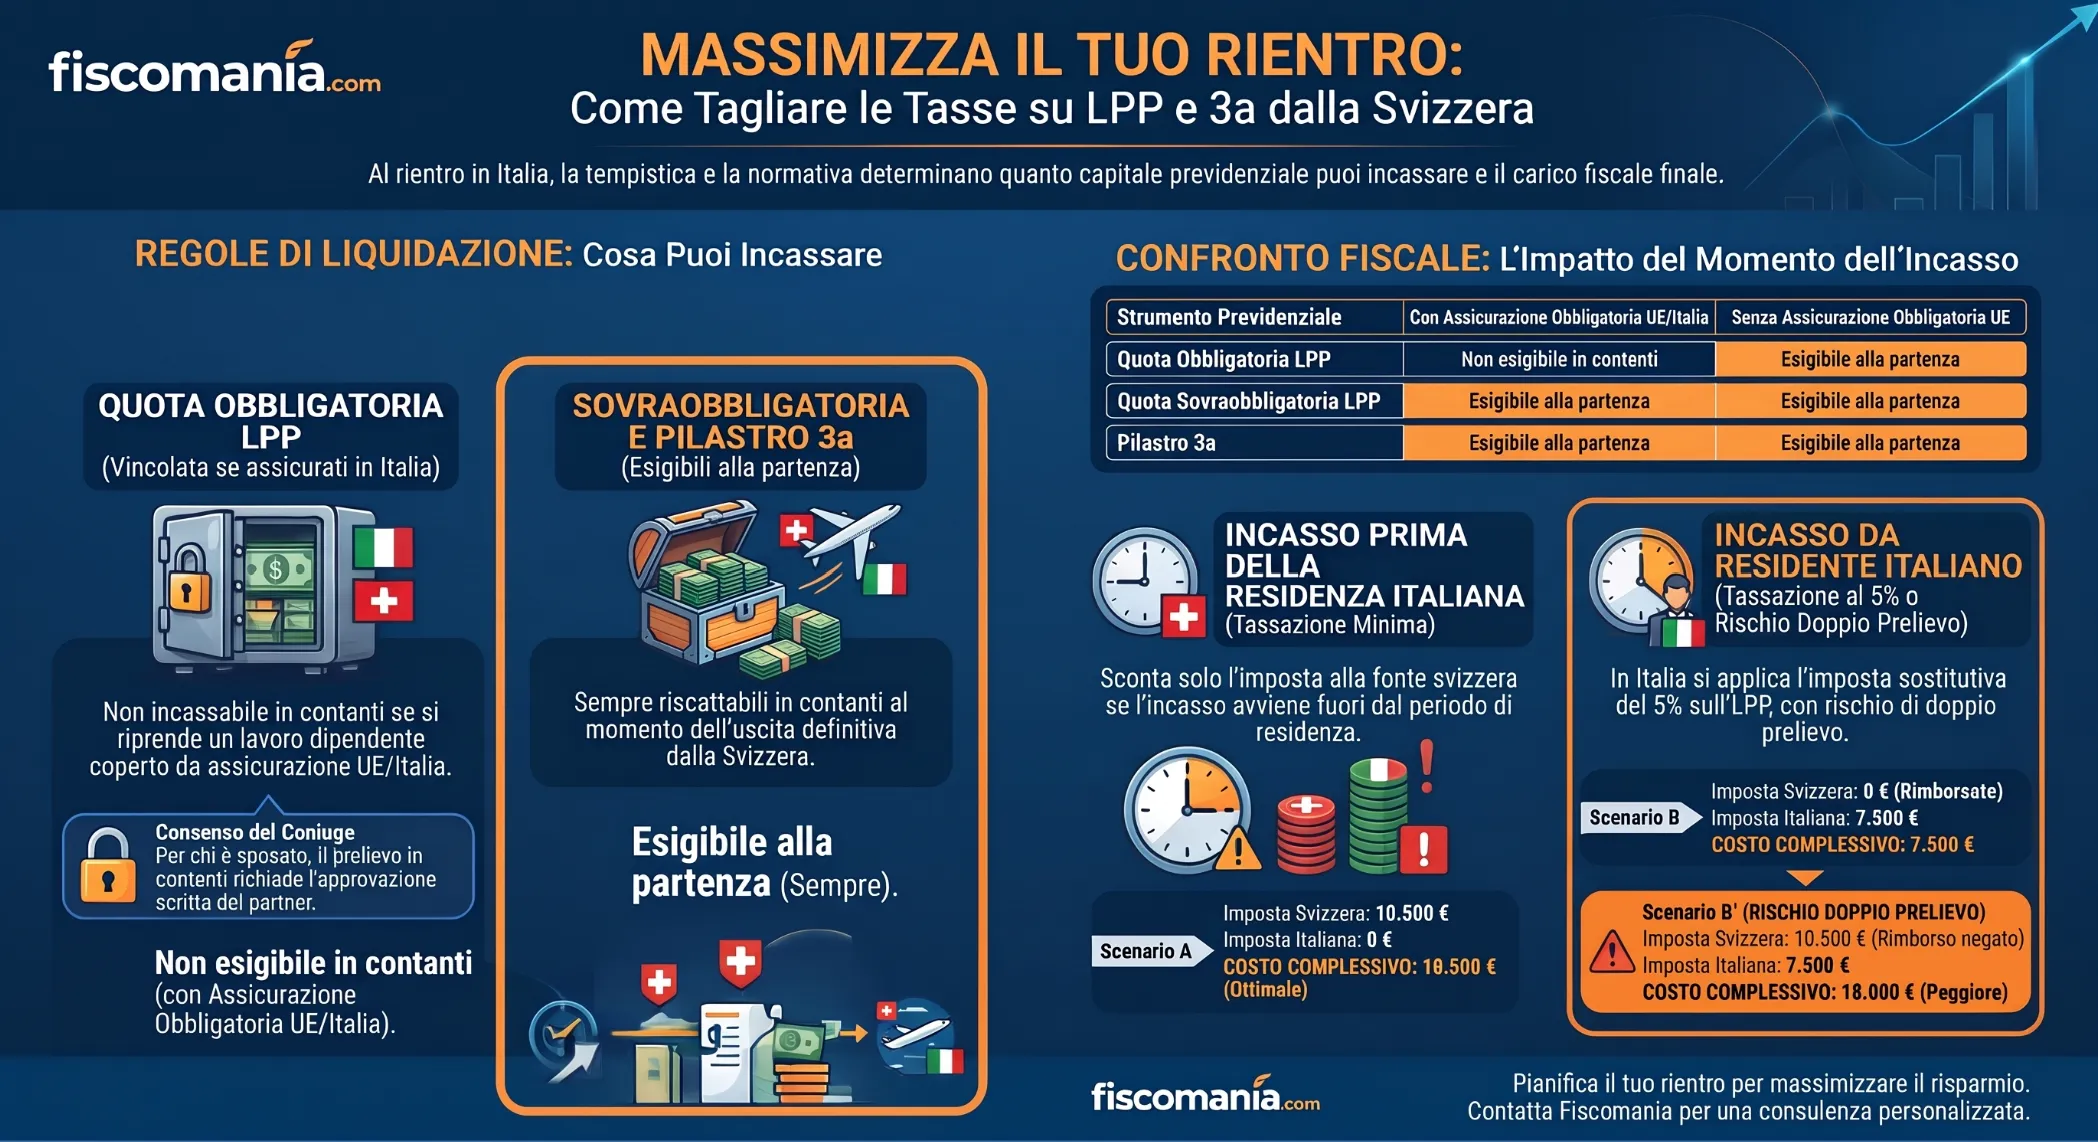
Cosa si può incassare alla partenza
La partenza definitiva apre il pagamento in contanti, ma la legge Svizzera distingue tre componenti: la quota sovraobbligatoria e il terzo pilastro (3a) sono esigibili, mentre la quota obbligatoria dipende dalla posizione assicurativa all’estero.
Secondo pilastro. L’art. 5, c. 1, lett. a), LFLP riconosce il pagamento in contanti della prestazione d’uscita a chi lascia definitivamente la Svizzera. L’art. 25f, c. 1, LFLP ne esclude l’avere di vecchiaia ai sensi dell’art. 15 LPP, cioè la quota obbligatoria (art. 18 LFLP), finché l’assicurato è affiliato obbligatoriamente a un’assicurazione contro i rischi di vecchiaia, morte e invalidità di uno Stato UE. Chi riprende un lavoro dipendente in Italia rientra normalmente in questa ipotesi.
La parte eccedente il minimo obbligatorio resta invece esigibile. Chi non è affiliato a un’assicurazione obbligatoria di uno Stato UE può chiedere in contanti anche la quota obbligatoria, perché la restrizione dura quanto l’affiliazione.
Se l’assicurato è coniugato o vincolato da un’unione domestica registrata, il pagamento in contanti richiede il consenso scritto del coniuge o del partner (art. 5, c. 2, LFLP). Se il consenso è negato senza motivo fondato, decide il giudice civile (art. 5, c. 3). Gli altri casi di pagamento in contanti, l’avvio di un’attività indipendente senza previdenza obbligatoria e l’importo inferiore al contributo annuo, non dipendono dalla partenza.
Pilastro 3a. L’art. 3, c. 2, lett. d), OPP 3 ammette il pagamento anticipato quando l’istituto di previdenza è tenuto al pagamento in contanti ai sensi dell’art. 5 LFLP, tra i cui casi rientra la partenza definitiva. L’art. 25f si riferisce all’avere di vecchiaia LPP e non menziona il 3a. Per chi è coniugato serve anche qui il consenso scritto del coniuge (art. 3, c. 6, OPP 3). In assenza di un motivo di pagamento anticipato, la prestazione di vecchiaia può essere versata al più presto cinque anni prima dell’età ordinaria AVS (art. 3, c. 1).
La tabella riepiloga cosa si può incassare alla partenza per ciascuno strumento.
| Strumento | Con assicurazione obbligatoria in uno Stato UE | Senza assicurazione obbligatoria | Riferimento |
|---|---|---|---|
| Quota obbligatoria LPP | Non esigibile in contanti | Esigibile alla partenza definitiva | Artt. 5 e 25f LFLP |
| Quota sovraobbligatoria LPP | Esigibile alla partenza definitiva | Esigibile alla partenza definitiva | Art. 5 LFLP; art. 25f limitato all’avere ex art. 15 LPP |
| Pilastro 3a | Pagamento anticipato nei casi dell’art. 5 LFLP, tra cui la partenza definitiva | Pagamento anticipato nei casi dell’art. 5 LFLP, tra cui la partenza definitiva | Art. 3, c. 2, lett. d), OPP 3 |
L’imposta svizzera sul capitale pagato dopo la partenza
Il capitale pagato a chi non è più domiciliato in Svizzera subisce sempre l’imposta alla fonte, riscossa dal Cantone in cui ha sede l’istituto che paga. Il momento che conta è la data di cancellazione dal comune di residenza.
Quando scatta l’imposta alla fonte
Per l’Amministrazione federale delle contribuzioni l’imposta alla fonte sulle prestazioni in capitale si applica a chi, al momento del pagamento, non ha più domicilio né dimora in Svizzera, a prescindere da una diversa regola convenzionale. Si applica anche se il capitale è accreditato su un conto svizzero. Vale sia per il secondo pilastro sia per il 3a.
Chi la riscuote e con quale aliquota
La riscuote il Cantone in cui ha sede, o ha uno stabilimento d’impresa, l’istituto che paga: la fondazione di libero passaggio o il fornitore del 3a, non il Cantone di residenza. Il Ticino lo prevede espressamente per le persone domiciliate all’estero che ricevono prestazioni da istituzioni private con sede nel Cantone (art. 116 della Legge tributaria). L’imposta si calcola sull’importo lordo. La quota federale per una persona sola è dello 0% fino a 25.000 franchi e sale per scaglioni fino al 2,60% sulla parte tra 150.000 e 750.000 franchi (edizione 2024 della tabella dell’Amministrazione federale; per un pagamento futuro vale la tabella dell’anno in cui il capitale è pagato). La quota cantonale varia da Cantone a Cantone.
Il rimborso previsto per i residenti in Italia
Il prelievo non è definitivo quando la Convenzione attribuisce la tassazione allo Stato di residenza. Per i residenti in Italia la tabella dell’Amministrazione federale prevede il rimborso sul capitale, sia del secondo pilastro sia del 3a, se l’Italia lo tassa effettivamente. L’istanza deve essere presentata entro tre anni dal pagamento. La procedura, la prova dell’imposizione italiana e le criticità emerse in pratica sono trattate nell’articolo sul rimborso dell’imposta alla fonte svizzera.
Quando l’Italia tassa il capitale: il periodo d’imposta
L’Italia tassa il capitale se chi lo incassa è residente nel periodo d’imposta in cui lo riceve, a prescindere da quando i contributi sono stati versati. Lo stesso importo può quindi avere un esito diverso a seconda dell’anno di pagamento.
La residenza si valuta sull’intero periodo d’imposta
Per l’art. 2, c. 2, del TUIR sono residenti le persone che, per la maggior parte del periodo d’imposta (183 giorni, 184 negli anni bisestili) e considerando anche le frazioni di giorno, hanno in Italia la residenza civilistica o il domicilio, oppure vi sono fisicamente presenti. L’iscrizione all’anagrafe della popolazione residente per la maggior parte del periodo fa presumere la residenza, salvo prova contraria (Circolare Agenzia delle Entrate 20/E/2024). Il residente è tassato sui redditi posseduti nel periodo d’imposta (art. 3, c. 1, TUIR); il non residente solo su quelli prodotti in Italia (art. 23 TUIR). Per i criteri generali si rinvia alla guida sulla residenza fiscale delle persone fisiche.
Come si tassa il capitale in un periodo di residenza
Il LPP sconta l’imposta sostitutiva del 5% (art. 76, c. 1-ter, L. 413/1991) sulle somme ovunque corrisposte, in qualunque forma e anche senza intermediario italiano. Per la Risposta n. 125/E/2024 l’aliquota si applica all’intero importo, senza distinguere quota obbligatoria, sovraobbligatoria e contributi volontari, e la base è il lordo effettivamente incassato, per cassa. Il terzo pilastro (3a), versato in un’unica soluzione, è in tassazione separata ai sensi dell’art. 17, c. 1, lett. a), TUIR e non rientra nella disciplina del D.Lgs. n. 252/2005 (Risposta n. 471/E/2020). Adempimenti e dichiarazione sono nella guida sulla tassazione in Italia del secondo pilastro svizzero.
Cosa significa per il calendario del rientro
Un pagamento ricevuto in un periodo in cui la persona non è residente non entra nel reddito italiano; lo stesso pagamento ricevuto nel periodo successivo, se di residenza, sì. Conta quindi il periodo in cui cade l’incasso, non il giorno del trasloco. L’esempio che segue quantifica il confronto.
Un caso tipo: dieci anni in Ticino
Con gli importi dell’esempio, un pagamento fuori da un periodo di residenza italiana costa solo l’imposta svizzera; dentro, si aggiunge il 5% e, senza rimborso, i due prelievi si sommano. L’esempio è un’ipotesi illustrativa, non una pratica reale.
Una persona lavora da dieci anni come dipendente in Ticino e rientra in Italia, dove riprende un lavoro dipendente. Il secondo pilastro è presso un istituto con sede in Ticino. La quota sovraobbligatoria è di 150.000 euro equivalenti e viene chiesta in contanti alla partenza. La quota obbligatoria resta nel libero passaggio, perché la persona sarà assicurata in Italia (art. 25f LFLP). L’imposta alla fonte è ipotizzata al 7% del lordo: è un’aliquota illustrativa, non la tariffa ticinese. Il 3a è escluso dall’esempio, perché in tassazione separata non vale un’aliquota fissa come il 5%. Nel percorso A si assume che, nel periodo d’imposta del pagamento, la persona non abbia in Italia residenza, domicilio né presenza fisica per la maggior parte del periodo.
I tre percorsi
La tabella confronta il costo complessivo della sovraobbligatoria a seconda del periodo in cui cade il pagamento.
| Percorso | Imposta svizzera (ipotesi 7%) | Imposta italiana | Costo complessivo |
|---|---|---|---|
| A. Pagamento in un periodo senza residenza italiana | 10.500 euro, in linea di principio definitivi | Nessuna sul capitale | 10.500 euro |
| B. Pagamento in un periodo di residenza, rimborso svizzero ottenuto | 10.500 euro trattenuti e poi rimborsati | 5% su 150.000 euro: 7.500 euro | 7.500 euro |
| B’. Pagamento in un periodo di residenza, rimborso negato | 10.500 euro | 5% su 150.000 euro: 7.500 euro | 18.000 euro |
Nel percorso A il pagamento non deve slittare nel periodo successivo: se cadesse in un periodo di residenza italiana, si ricadrebbe nel percorso B.
Il rischio del rimborso negato
Nel percorso B’ le due imposte si cumulano: 18.000 euro, contro 7.500 se il rimborso viene riconosciuto. Secondo l’OCST (18 settembre 2026), dal 2024 il Cantone Ticino nega il rimborso quando il capitale LPP è tassato in Italia al 5%, e altri Cantoni si stanno allineando; il ricorso è pendente davanti alla Camera di diritto tributario ticinese. La prassi segnalata riguarda i frontalieri: per chi ha vissuto in Svizzera il rischio va verificato caso per caso con il Cantone della sede dell’istituto. Per la procedura e le possibilità di tutela si rinvia all’articolo sul rimborso dell’imposta alla fonte svizzera.
Le scelte da fare prima di partire
Prima di partire devono essere valutati tre elementi: l’istituto che custodirà o pagherà la prestazione, la data di cancellazione dal comune e il periodo d’imposta in cui cadrà il pagamento. Ne discende la scelta tra incassare subito e attendere.
- Scegliere l’istituto. Chi non entra in un nuovo istituto di previdenza deve comunicare al proprio istituto in quale forma ammissibile mantenere la previdenza. Senza comunicazione la prestazione d’uscita passa all’Istituto collettore, non prima di sei mesi e al più tardi due anni dopo l’insorgere del caso (art. 4, c. 2, LFLP). L’istituto scelto determina il Cantone che riscuote l’imposta alla fonte.
- Fissare la data di cancellazione. È la data che l’Amministrazione federale delle contribuzioni considera per stabilire se il pagamento è fatto a una persona che non ha più domicilio in Svizzera.
- Collocare il pagamento in un periodo d’imposta. Occorre sapere quando la persona diventerà residente in Italia (art. 2 TUIR) e in quale periodo l’istituto pagherà. La prestazione d’uscita è esigibile con l’uscita dall’istituto; se questo non paga entro trenta giorni da quando ha ricevuto tutte le indicazioni necessarie, sono dovuti interessi di mora (art. 2, cc. 3 e 4, LFLP).
- Decidere se incassare o attendere. La quota obbligatoria resta vincolata finché la persona è assicurata in Italia e, quando diventerà esigibile, sarà di regola pagata a una persona residente. Per la sovraobbligatoria e per il 3a, incassare alla partenza permette di collocare il pagamento in un periodo senza residenza italiana (percorso A); attendere significa incassare da residente, con i costi dei percorsi B o B’. L’istituto indica se la richiesta può essere presentata anche dopo il trasferimento. Il 3a si può prelevare in via ordinaria al più presto cinque anni prima dell’età AVS (art. 3, c. 1, OPP 3).
- Verificare gli obblighi dichiarativi. Se il 3a resta in Svizzera dopo il rientro, la posizione deve essere valutata ai fini del quadro RW: la circolare 38/E/2013, richiamata nella Risposta n. 471/E/2020, esclude dal monitoraggio la previdenza obbligatoria e comprende le posizioni individuali di previdenza complementare estera.
Quando conviene incassare il capitale previdenziale svizzero?
Il costo dipende dal periodo d’imposta del pagamento, dall’istituto scelto e dalla posizione assicurativa in Italia. Una valutazione sul tuo caso individua il calendario del rientro più adatto.
Richiedi una valutazione sul rientro dalla Svizzera →Domande frequenti
Posso incassare tutto il secondo pilastro se mi trasferisco in Italia?
Solo la quota sovraobbligatoria, finché sei affiliato a un’assicurazione obbligatoria contro vecchiaia, morte e invalidità in uno Stato UE. La quota obbligatoria resta nel libero passaggio in Svizzera (art. 25f LFLP). Se non sei assicurato in uno Stato UE, la restrizione non opera e la prestazione è esigibile (art. 5 LFLP).
Il 3a si può prelevare lasciando la Svizzera?
Sì, quando l’istituto è tenuto al pagamento in contanti ai sensi dell’art. 5 LFLP, tra cui la partenza definitiva (art. 3, c. 2, lett. d, OPP 3). Se sei coniugato serve il consenso scritto del coniuge. In alternativa il 3a si preleva al più presto cinque anni prima dell’età AVS.
Chi riscuote l’imposta alla fonte svizzera sul capitale?
Il Cantone in cui ha sede l’istituto che paga, non quello di residenza. L’imposta si applica se al momento del pagamento non si è più domiciliati in Svizzera, e conta la data di cancellazione dal comune. Per i residenti in Italia è previsto il rimborso se il capitale è effettivamente tassato in Italia.
Quando il capitale è tassato in Italia?
Quando il pagamento cade in un periodo d’imposta in cui sei residente per la maggior parte dei giorni (art. 2 TUIR). Il LPP sconta il 5% sul lordo (art. 76, c. 1-ter, L. 413/1991), il 3a la tassazione separata (art. 17, c. 1, lett. a, TUIR). Fuori da quei periodi il capitale non entra nel reddito italiano.
Quanto tempo ho per indicare dove trasferire la prestazione d’uscita?
Devi comunicare all’istituto la forma in cui mantieni la previdenza. Senza comunicazione la prestazione passa all’Istituto collettore non prima di sei mesi e al più tardi due anni dopo l’insorgere del caso di libero passaggio (art. 4, c. 2, LFLP).
Fonti e riferimenti
- Legge federale sul libero passaggio nella previdenza professionale per la vecchiaia, i superstiti e l’invalidità (LFLP, RS 831.42), artt. 2, 4, 5, 18 e 25f.
- Ordinanza sulla legittimazione alle deduzioni fiscali per i contributi a forme di previdenza riconosciute (OPP 3, RS 831.461.3), art. 3.
- Amministrazione federale delle contribuzioni, promemoria sull’imposizione alla fonte delle prestazioni di previdenza di diritto privato a persone senza domicilio o dimora in Svizzera (Merkblatt über die Quellenbesteuerung von privatrechtlichen Vorsorgeleistungen, edizione 2024), con la panoramica delle convenzioni contro le doppie imposizioni.
- Cantone Ticino, Legge tributaria, art. 116.
- Convenzione tra la Repubblica italiana e la Confederazione svizzera per evitare le doppie imposizioni, firmata a Roma il 9 marzo 1976 e ratificata con legge 23 dicembre 1978, n. 943.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 2, 3, 17 (c. 1, lett. a) e 23.
- Agenzia delle Entrate, circolare 4 novembre 2024, n. 20/E, sulla residenza fiscale delle persone fisiche.
- Legge 30 dicembre 1991, n. 413, art. 76, c. 1-ter, introdotto dall’art. 1, c. 77, della legge 29 dicembre 2022, n. 197.
- Agenzia delle Entrate, risposta n. 125 del 3 giugno 2024, sulla tassazione delle prestazioni AVS e LPP.
- Agenzia delle Entrate, risposta n. 471 del 14 ottobre 2020, sul terzo pilastro 3a, e circolare 23 dicembre 2013, n. 38/E, da essa richiamata sul monitoraggio fiscale.
- Organizzazione cristiano-sociale ticinese (OCST), comunicazione del 18 settembre 2026, sul rifiuto del rimborso dell’imposta alla fonte.
