
Estrazione beni dal deposito IVA: quando si versa l'imposta, quando si applica il reverse charge, come utilizzare TD22 e TD23 e garanzie.
L’estrazione dei beni dal deposito IVA comporta modalità differenti di assolvimento dell’imposta a seconda dell’operazione che ne ha determinato l’introduzione. Acquisti intracomunitari, immissioni in libera pratica e cessioni nazionali seguono regole specifiche per versamento, reverse charge e fatturazione.
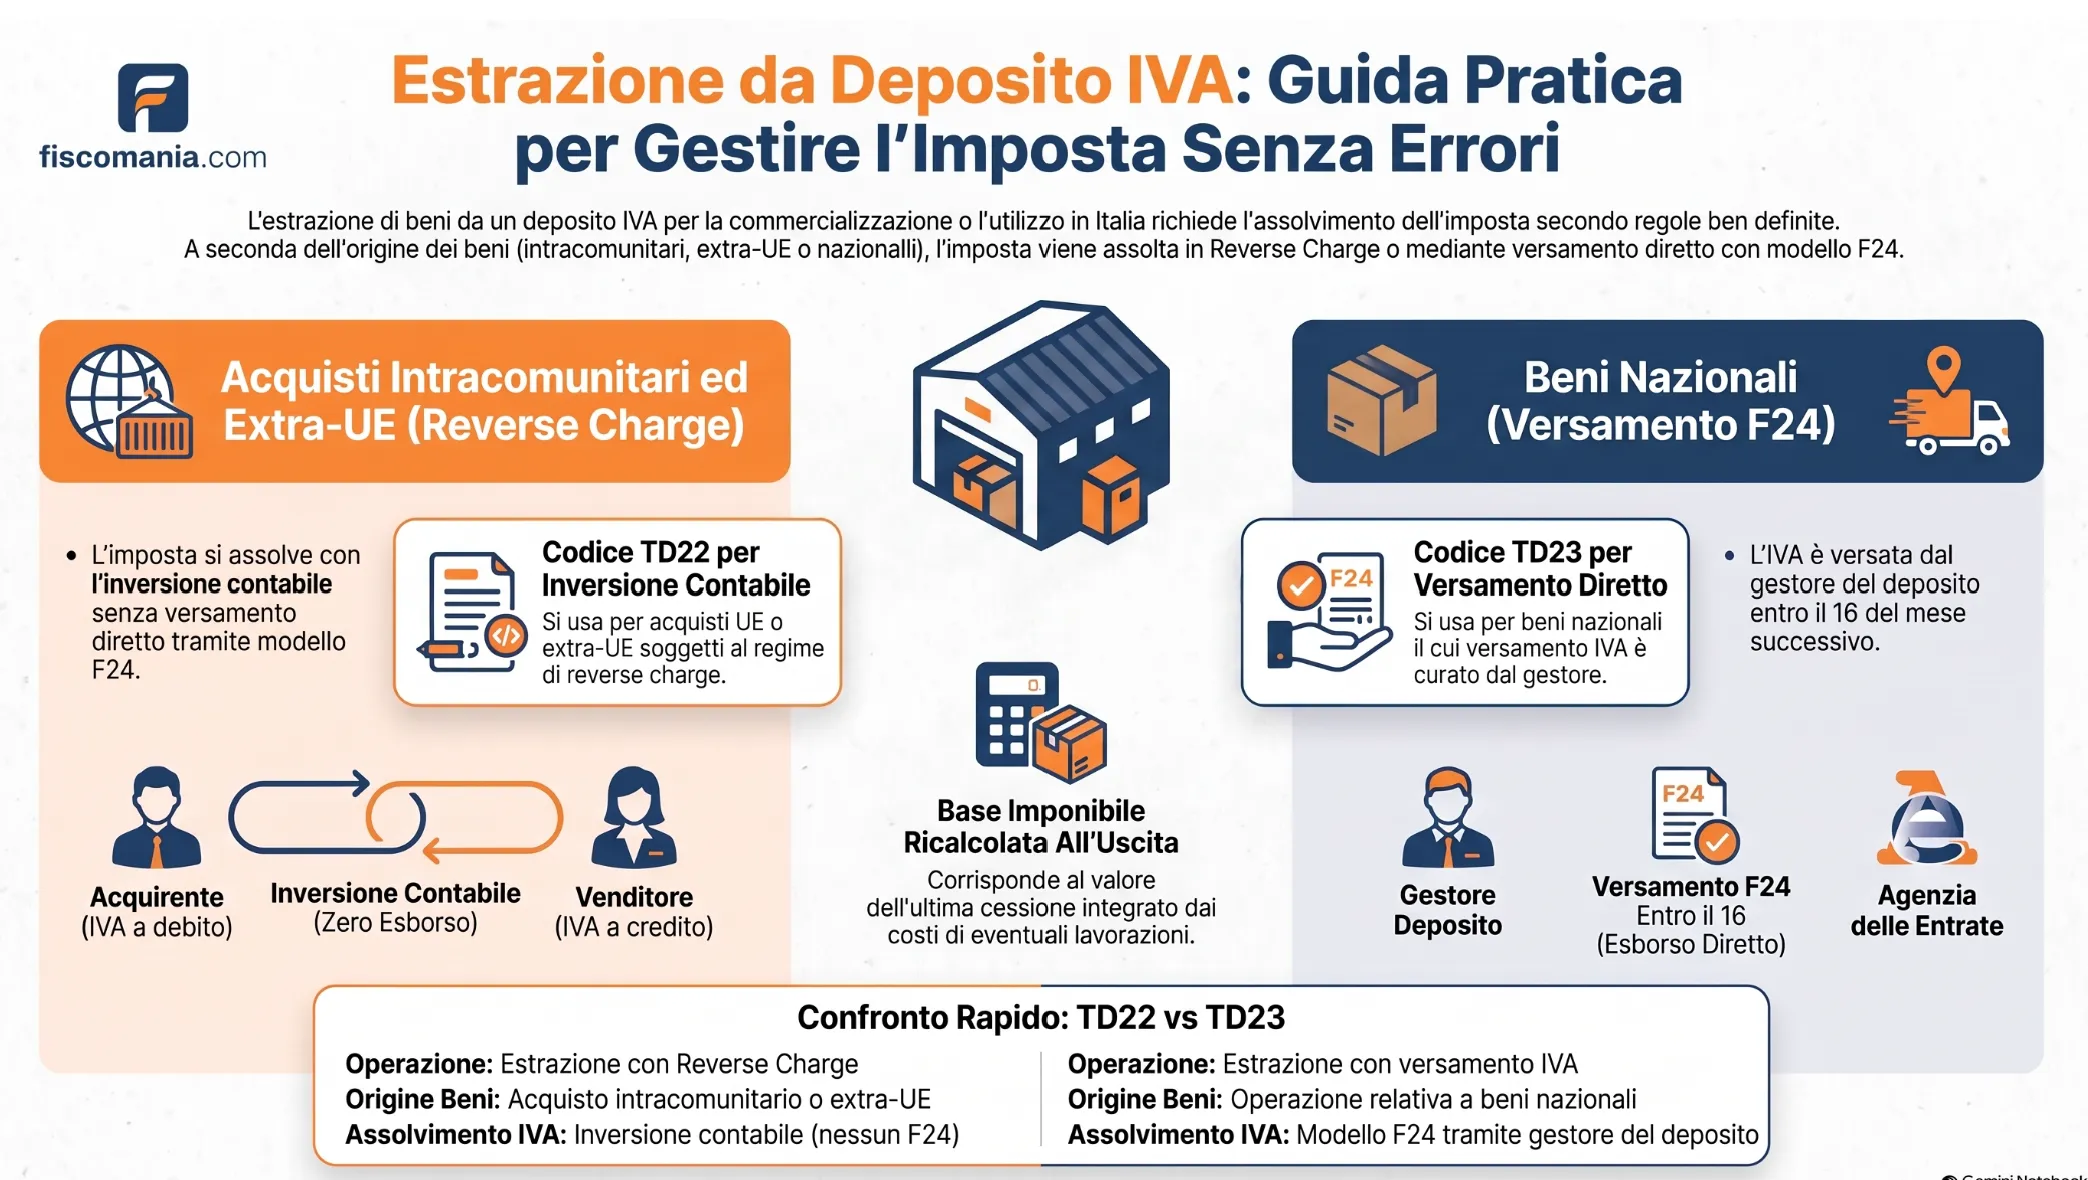
L’estrazione dei beni dal deposito IVA per la loro utilizzazione o commercializzazione in Italia comporta l’assolvimento dell’imposta secondo l’art. 50-bis, comma 6, del D.L. n. 331/1993. Per i beni introdotti mediante acquisto intracomunitario si applica il reverse charge; per quelli extra-UE immessi in libera pratica l’inversione contabile è subordinata ai requisiti o alle garanzie previsti; per i beni nazionali l’IVA è versata tramite il gestore del deposito. Le estrazioni sono documentate attraverso i tipi documento TD22 e TD23, secondo le modalità applicabili all’operazione. Le operazioni destinate all’estero richiedono invece una valutazione distinta, potendo beneficiare della non applicazione dell’IVA alle condizioni previste dalla normativa.
Quando l’estrazione dei beni dal deposito IVA comporta l’applicazione dell’imposta
L’estrazione dei beni da un deposito IVA per la loro utilizzazione o commercializzazione nel territorio italiano comporta l’assolvimento dell’imposta secondo le modalità previste dall’art. 50-bis, comma 6, del D.L. n. 331/1993. L’operazione può essere effettuata esclusivamente da soggetti passivi IVA, anche non residenti purché identificati ai fini dell’imposta in Italia.
Il regime consente di differire l’assolvimento dell’IVA rispetto all’introduzione dei beni nel deposito. Il momento dell’estrazione diventa quindi determinante per individuare gli obblighi fiscali dell’operatore, senza comportare necessariamente un versamento materiale dell’imposta: in determinate fattispecie, infatti, si applica il meccanismo del reverse charge.
Il trattamento cambia quando i beni vengono estratti per essere destinati all’estero. L’art. 50-bis, comma 4, lettere f) e g), consente di effettuare senza pagamento dell’IVA le cessioni con spedizione verso un altro Stato membro dell’Unione europea, salvo le operazioni soggette a imposta in Italia, e quelle con trasporto o spedizione fuori dal territorio unionale.
Anche il trasferimento dei beni tra due depositi IVA può avvenire senza applicazione dell’imposta, ai sensi della lettera i) del medesimo comma.
Per approfondire le operazioni ammesse, le condizioni di introduzione e le caratteristiche dell’istituto, consulta la guida al funzionamento dei depositi IVA.
Come si assolve l’IVA sui beni estratti dal deposito
Le modalità di assolvimento dell’IVA all’atto dell’estrazione dipendono dall’operazione che ha determinato l’introduzione dei beni nel deposito. Ai sensi dell’art. 50-bis, comma 6, del D.L. n. 331/1993, occorre distinguere tra acquisti intracomunitari, immissioni in libera pratica di beni extra-UE e operazioni relative a beni nazionali.
La risoluzione dell’Agenzia delle Entrate n. 55/E del 3 maggio 2017 chiarisce che le eventuali cessioni intervenute durante la permanenza dei beni nel deposito non modificano il criterio per individuare la modalità di assolvimento dell’imposta.
Beni introdotti mediante acquisto intracomunitario
Quando i beni sono stati introdotti nel deposito IVA a seguito di un acquisto intracomunitario, il soggetto che procede all’estrazione assolve l’imposta mediante il meccanismo dell’inversione contabile (reverse charge).
L’IVA viene quindi contabilizzata dal soggetto che estrae i beni, senza necessità di un versamento diretto mediante modello F24. Per questa fattispecie non è richiesta la prestazione di una garanzia patrimoniale ai fini dell’estrazione.
Beni extra-UE immessi in libera pratica
Per i beni provenienti da Paesi extra-UE, precedentemente immessi in libera pratica e introdotti nel deposito IVA, l’imposta può essere assolta mediante reverse charge, nel rispetto delle condizioni stabilite dal DM 23 febbraio 2017.
Il soggetto che estrae i beni deve possedere i requisiti di affidabilità previsti dalla disciplina oppure rientrare nelle ipotesi di esonero. In mancanza di tali condizioni, l’applicazione dell’inversione contabile richiede la prestazione di un’apposita garanzia patrimoniale.
I requisiti, gli esoneri e le modalità di prestazione della garanzia sono approfonditi nella sezione successiva.
Beni nazionali introdotti nel deposito IVA
Quando l’introduzione nel deposito deriva da un’operazione relativa a beni nazionali, l’IVA dovuta all’estrazione deve essere versata dal gestore del deposito, in nome e per conto del soggetto che estrae i beni.
Il versamento avviene mediante modello F24, entro il giorno 16 del mese successivo a quello dell’estrazione, senza possibilità di compensazione con crediti d’imposta, né orizzontale né verticale.
Si tratta di una modalità differente rispetto al reverse charge, poiché richiede l’effettivo pagamento dell’imposta.
Tabella riepilogativa delle modalità di assolvimento
La seguente tabella permette di individuare il trattamento applicabile in funzione dell’operazione originaria, indipendentemente dalle eventuali cessioni successive effettuate durante la custodia.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
