
Controllo formale sul credito per imposte estere: quando serve la dichiarazione sostitutiva, cosa si attesta, quali documenti conservare.
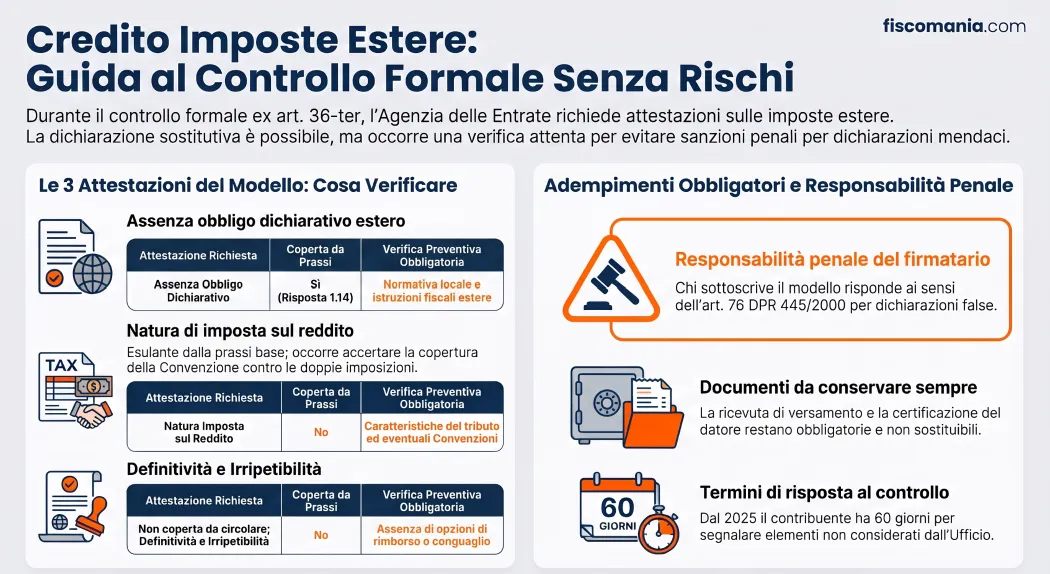
Se nello Stato estero la dichiarazione non era dovuta, il contribuente può attestarlo con atto di notorietà, ma resta da conservare la ricevuta di versamento. Chi firma risponde penalmente di dichiarazioni mendaci, anche su natura e definitività dell’imposta.
Nel controllo formale ex art. 36-ter DPR 600/1973 l’Ufficio può invitare il contribuente a esibire i documenti che sostengono il credito per imposte estere indicato in dichiarazione. La Circolare 9/E/2015 (par. 2.4) elenca tra questi la dichiarazione presentata nello Stato estero, ma solo «qualora sia ivi previsto tale adempimento». Per chi non era tenuto a presentarla, la Circolare 3/E/2016 (risposta 1.14) ritiene possibile attestarlo con una dichiarazione sostitutiva di atto di notorietà ex art. 47 DPR 445/2000. Il modello proposto dall’Ufficio può però chiedere di più, come la natura di imposta sul reddito e la definitività dell’imposta: sono attestazioni da verificare prima di firmare.
Quando l’Ufficio chiede la dichiarazione estera nel controllo formale
Il controllo formale è una verifica documentale sulla dichiarazione già presentata: l’Ufficio può determinare i crediti d’imposta spettanti (art. 36-ter DPR 600/1973, comma 2, lett. d) e, per farlo, chiedere i documenti che li sostengono, compresi quelli che provano il pagamento dell’imposta estera.
Nella mia esperienza professionale questo tipo di controllo è molto comune per i contribuenti che hanno presentato dichiarazioni dei redditi contenenti redditi di fonte estera con applicazione del credito per imposte assolte all’estero. Ogni anno, infatti, riceviamo molte richieste di assistenza verso questo tipo di controlli.
I documenti che l’Ufficio può richiedere
L’art. 36-ter, comma 3, consente di invitare il contribuente a fornire chiarimenti sui dati dichiarati e a esibire ricevute di versamento e altri documenti. Per il credito estero la Circolare 9/E/2015 (par. 2.4) indica cosa conservare:
- un prospetto, Stato per Stato, di redditi esteri, imposte definitive e credito calcolato;
- la copia della dichiarazione presentata nello Stato estero, qualora sia previsto quell’adempimento;
- la ricevuta di versamento delle imposte estere;
- l’eventuale certificazione del soggetto che ha corrisposto i redditi;
- l’eventuale richiesta di rimborso, se non inserita nella dichiarazione dei redditi.
Se in quello Stato la dichiarazione non è un obbligo, non può essere prodotta: il problema diventa documentarne l’assenza.
Termini ed esito del controllo
Un controllo di questo tipo deve essere eseguito entro il 31 dicembre del secondo anno successivo a quello di presentazione (art. 36-ter, comma 1). Gli uffici non chiedono documenti su informazioni già presenti nell’anagrafe tributaria o trasmesse da terzi, salvo difformità rispetto a quanto dichiarato o verifica di requisiti soggettivi non risultanti dall’anagrafe; le richieste non conformi sono inefficaci (comma 3-bis). Per le comunicazioni di esito elaborate dal 1° gennaio 2025, il contribuente ha 60 giorni per segnalare dati ed elementi non considerati o valutati erroneamente (comma 4, come modificato dal D.Lgs. 108/2024).
Se il credito resta contestato, il confronto passa all’accertamento, trattato nell’articolo sui controlli sui redditi di lavoro estero.
Cosa dice la prassi: Circolari 9/E/2015 e 3/E/2016
La Circolare 3/E/2016 (risposta 1.14) ha un perimetro più stretto del modello che gli uffici possono proporre: riguarda l’assenza di obbligo dichiarativo nello Stato estero e non affronta la definitività dell’imposta.
Il chiarimento risponde a un quesito dei CAF sul visto di conformità. Si chiedeva se, senza copia della dichiarazione estera, il contribuente potesse autocertificare che l’imposta è definitiva e che non ha presentato alcuna dichiarazione. L’Agenzia ritiene che si possa attestare, con dichiarazione sostitutiva di atto di notorietà (art. 47 DPR 445/2000), di non essere tenuti alla presentazione; resta ferma la conservazione della ricevuta di versamento. La documentazione da conservare è trattata nella guida al credito per imposte estere.
Si tratta di prassi amministrativa, non di una norma: la circolare non prevede un modello né attestazioni ulteriori, e il principio è richiamato anche nelle istruzioni dell’Agenzia sui crediti d’imposta per i redditi esteri.
Fino al 31 dicembre 2026 il credito è disciplinato dall’art. 165 DPR 917/1986; dal 1° gennaio 2027 dall’art. 185 del nuovo TUIR (D.Lgs. 117/2026), come risulta dalla tavola di corrispondenza del nuovo TUIR.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
