
Come funziona la tassazione del copy trading? Differenze tra rendimenti finanziari e compensi del trader copiato, partita IVA obblighi fiscali
Nel copy trading i risultati degli investimenti e i compensi percepiti da chi viene copiato non hanno necessariamente la stessa natura fiscale. La tassazione dipende dagli strumenti finanziari, dagli accordi con la piattaforma e dalle modalità concrete dell’attività.
Il copy trading permette di replicare sul proprio conto le operazioni effettuate da un altro investitore. Per il contribuente fiscalmente residente in Italia, tuttavia, l’utilizzo di queste piattaforme può generare flussi economici differenti: rendimenti e perdite del portafoglio personale, da un lato, ed eventuali corrispettivi riconosciuti al trader seguito da altri utenti, dall’altro. Per i primi assumono rilievo gli strumenti negoziati e il regime fiscale applicabile; per i secondi occorre ricostruire il rapporto contrattuale e verificare la natura dell’attività svolta. In assenza di chiarimenti specifici dell’Agenzia delle Entrate sulla remunerazione dei trader copiati, la qualificazione dei compensi richiede un’interpretazione motivata delle disposizioni tributarie generali.
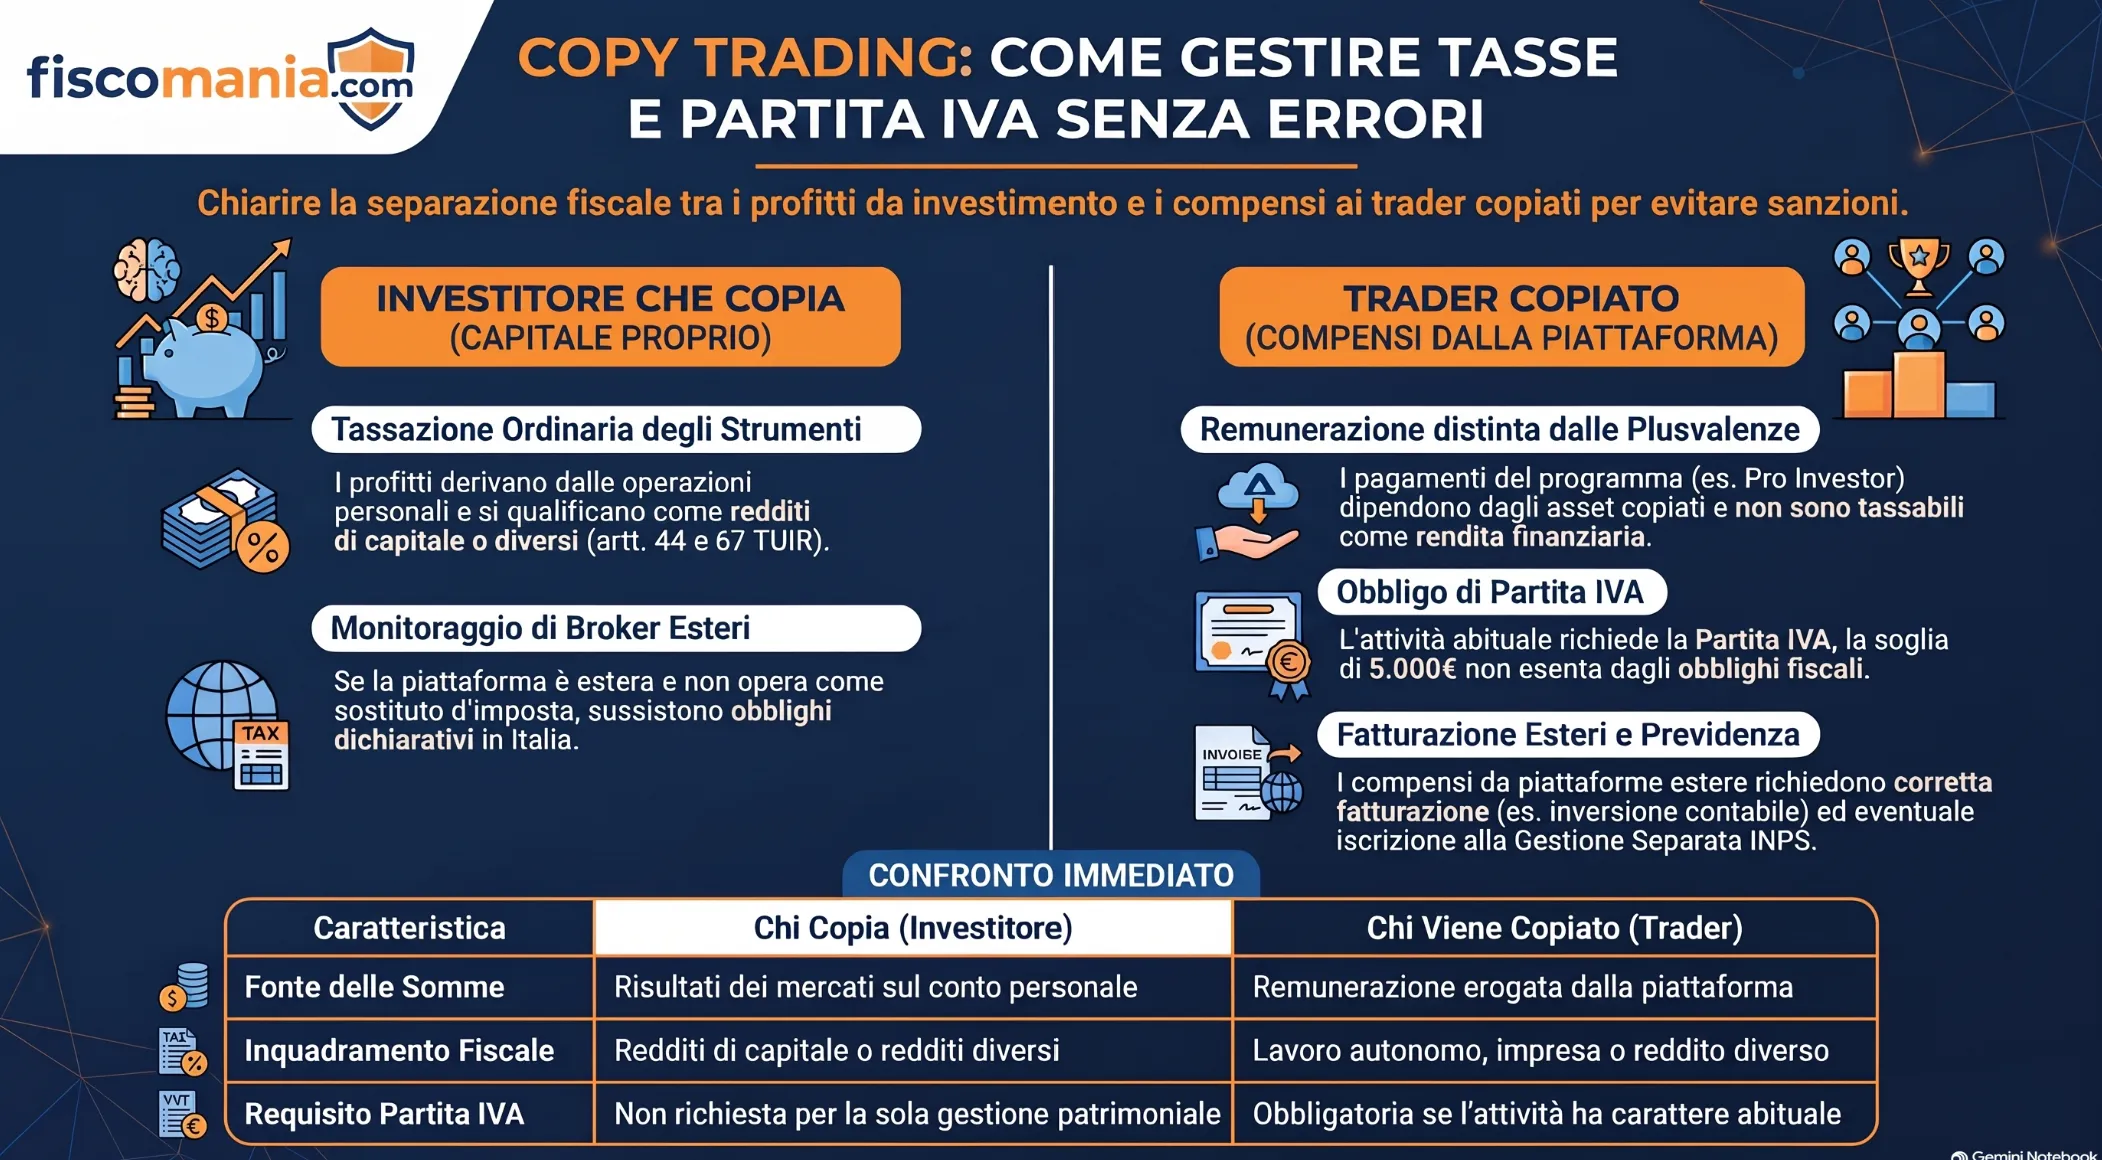
Come funziona il copy trading e quali somme possono essere percepite
Il copy trading è un sistema che permette a un investitore di replicare automaticamente, sul proprio conto, le operazioni effettuate da un altro trader. Sotto il profilo fiscale occorre distinguere i risultati degli investimenti personali dagli eventuali compensi riconosciuti a chi mette a disposizione la propria strategia attraverso una piattaforma.
Nel modello CopyTrader di eToro, ad esempio, l’investitore seleziona il soggetto da seguire e destina una parte del proprio capitale alla replica delle sue posizioni. Le operazioni vengono eseguite sul conto del copiatore, che ne sopporta gli effetti economici, positivi o negativi. Il risultato deriva quindi dagli strumenti finanziari negoziati, indipendentemente dal fatto che le decisioni siano state replicate automaticamente.
La posizione del trader copiato può essere differente. Oltre agli eventuali profitti realizzati investendo il proprio capitale, il soggetto può ricevere una remunerazione dalla piattaforma. Il programma Pro Investor di eToro, ad esempio, prevede pagamenti periodici subordinati al rispetto di determinati requisiti, commisurati anche agli Assets Under Copy (AUC), ossia al valore delle attività che altri investitori destinano alla copia del portafoglio.
Si tratta di flussi economicamente distinti, che richiedono verifiche fiscali differenti.
| Situazione | Soggetto che percepisce | Natura del flusso economico | Verifica fiscale necessaria |
|---|---|---|---|
| Replica delle operazioni di altri investitori | Investitore che copia | Risultati positivi o negativi delle operazioni effettuate sul proprio conto | Identificazione degli strumenti finanziari e del relativo regime tributario |
| Operazioni effettuate con capitale proprio | Trader copiato | Risultati derivanti dai propri investimenti | Qualificazione dei redditi in funzione degli strumenti negoziati |
| Partecipazione a un programma remunerato di copy trading | Trader ammesso al programma | Pagamenti riconosciuti dalla piattaforma secondo condizioni contrattuali | Qualificazione del compenso, natura dell’attività svolta ed eventuali obblighi fiscali |
La distinzione determinante è l’origine del provento: un conto è conseguire un risultato finanziario dalle operazioni sul proprio portafoglio; un altro è ricevere somme dalla piattaforma in relazione alla partecipazione a un programma remunerato. La circostanza che entrambi gli importi siano accreditati sul medesimo conto di trading non ne determina automaticamente un’identica qualificazione tributaria.
Questo aspetto è molto importante anche perché spesso si assiste ad errori da parte di molti trader.
Come si tassano i rendimenti di chi copia altri trader
Per l’investitore che utilizza il copy trading per replicare operazioni sul proprio conto, la tassazione dipende dalla natura degli strumenti finanziari negoziati e non dal meccanismo di copia automatica. I risultati economici devono essere qualificati secondo le ordinarie disposizioni sui redditi finanziari, senza che il servizio di replica determini, di per sé, una categoria reddituale autonoma.
Ai fini delle imposte sui redditi, occorre distinguere i redditi di capitale, disciplinati dall’art. 44 del TUIR, dai redditi diversi di natura finanziaria, individuati dall’art. 67, comma 1, dello stesso decreto. In particolare, le plusvalenze derivanti dalla compravendita di strumenti finanziari e i risultati delle operazioni su derivati possono rientrare tra i redditi diversi, mentre interessi e dividendi seguono le disposizioni proprie dei redditi di capitale. Il trattamento può variare ulteriormente per strumenti soggetti a discipline specifiche.
La circostanza che le operazioni siano eseguite automaticamente non modifica neppure gli obblighi dichiarativi. Quando il rapporto è intrattenuto con un intermediario estero che non applica il regime fiscale italiano, il contribuente residente deve verificare gli adempimenti relativi alla tassazione dei proventi e al monitoraggio delle attività finanziarie detenute all’estero, secondo le disposizioni applicabili.
Per approfondire queste questioni è possibile consultare le guide sulla tassazione degli investimenti finanziari e sulla dichiarazione dei redditi derivanti dal trading online con broker esteri.
Qual è il trattamento fiscale dei compensi percepiti dal trader copiato
I compensi riconosciuti a un trader per la partecipazione a un programma di copy trading richiedono una qualificazione fiscale autonoma rispetto ai risultati dei suoi investimenti. Quando le somme vengono corrisposte dalla piattaforma in relazione all’attività svolta dal partecipante, non possono essere automaticamente considerate redditi finanziari soggetti all’imposta sostitutiva prevista per le plusvalenze.
La differenza tra redditi finanziari e remunerazione di un’attività
Il primo elemento da verificare è la causa economica e giuridica del pagamento. Per il periodo d’imposta 2026, i redditi derivanti dall’impiego del proprio capitale e dalle operazioni su strumenti finanziari sono disciplinati, secondo le rispettive fattispecie, dagli artt. 44 e 67 del D.P.R. n. 917/1986. A decorrere dal periodo d’imposta 2027 trova applicazione il nuovo Testo unico delle imposte sui redditi, approvato con il D.Lgs. n. 117/2026, che riordina le disposizioni e ne modifica in parte la numerazione. La qualificazione reddituale deve pertanto essere effettuata con riferimento alla normativa applicabile al periodo d’imposta considerato.
Diverso è il caso di una remunerazione riconosciuta per la partecipazione a un programma che prevede determinati comportamenti, obblighi contrattuali e condizioni di permanenza.
Nel programma Pro Investor di eToro, ad esempio, i pagamenti dipendono anche dagli asset destinati alla copia del portafoglio e dal rispetto dei requisiti previsti dalla piattaforma. Non rappresentano, quindi, una semplice distribuzione degli utili realizzati investendo capitale proprio.
Sotto il profilo tributario, le possibili qualificazioni devono essere ricercate nelle disposizioni generali:
- Reddito di lavoro autonomo, ai sensi dell’art. 53 del TUIR, qualora il compenso derivi dall’esercizio abituale di un’attività autonoma, anche non esclusiva.
- Reddito d’impresa, ai sensi dell’art. 55 del TUIR, quando l’attività presenti le caratteristiche richieste dalla disciplina delle imprese commerciali.
- Reddito diverso, nelle fattispecie riconducibili all’art. 67, comma 1, lettere i) o l), del TUIR, qualora ricorrano i relativi presupposti, anche con riferimento alle attività non abituali e alle obbligazioni di fare, non fare o permettere.
Queste rappresentano possibili categorie di inquadramento, non alternative liberamente selezionabili dal contribuente. La qualificazione deve discendere dalle caratteristiche effettive dell’attività.
Quali elementi contrattuali incidono sulla qualificazione dei compensi
L’analisi deve partire dagli accordi sottoscritti con la piattaforma, verificando chi corrisponde le somme, quali obbligazioni assume il partecipante e quali condizioni determinano il diritto alla remunerazione.
Nel caso del programma Pro Investor, assumono rilievo elementi quali il mantenimento di determinati requisiti operativi, la presenza di investitori che replicano il portafoglio, gli obblighi di pubblicazione di contenuti e il rispetto delle regole di partecipazione. Tali circostanze possono contribuire a individuare un’attività economicamente rilevante distinta dalla semplice gestione del patrimonio personale.
Occorre inoltre verificare se il soggetto svolga prestazioni autonome a favore della piattaforma, se l’attività abbia carattere abituale e se siano presenti elementi riconducibili all’esercizio di un’impresa. Un confronto può essere effettuato con la disciplina fiscale del prop trading, pur trattandosi di modelli contrattuali differenti.
Alla data odierna non risultano individuati chiarimenti specifici dell’Agenzia delle Entrate sulla qualificazione tributaria dei compensi percepiti dai trader copiati. L’inquadramento deve pertanto essere ricostruito attraverso le disposizioni generali, senza attribuire all’Amministrazione finanziaria orientamenti interpretativi non espressi.
In questo contesto, l’eventuale riconducibilità dei compensi al lavoro autonomo, all’attività d’impresa o ai redditi diversi richiede una valutazione motivata del singolo rapporto contrattuale. La stessa qualificazione assume rilevanza anche per stabilire se sorgano obblighi di apertura della partita IVA.
Quando il copy trading richiede l’apertura della partita IVA
L’attività di copy trading può comportare l’obbligo di apertura della partita IVA quando il soggetto che percepisce compensi esercita abitualmente un’attività economica riconducibile al lavoro autonomo o all’impresa. Non è l’importo della remunerazione a determinare l’obbligo, ma la natura e le modalità di svolgimento dell’attività.
La semplice gestione dei propri investimenti attraverso una piattaforma di copia automatica non costituisce, di per sé, esercizio di un’attività professionale. Diversa è la posizione del trader che riceve corrispettivi per partecipare a un programma remunerato.
Abitualità, organizzazione e continuità dell’attività
L’art. 5 del D.P.R. n. 633/1972 individua nell’esercizio abituale, anche non esclusivo, di un’attività di lavoro autonomo uno dei presupposti soggettivi per l’applicazione dell’IVA. Un criterio analogo caratterizza i redditi professionali disciplinati dall’art. 53 del TUIR.
Nel caso del trader copiato assumono rilievo la stabilità della partecipazione al programma, gli obblighi contrattuali assunti, l’effettiva attività svolta e le modalità con cui viene conseguita la remunerazione.
La corresponsione periodica dei pagamenti può rappresentare un elemento da considerare, ma non dimostra, da sola, l’abitualità dell’attività. Occorre distinguere una prestazione svolta stabilmente da un rapporto che produce semplicemente pagamenti ricorrenti.
L’eventuale organizzazione imprenditoriale richiede una valutazione ulteriore, distinta dall’esercizio individuale di un’attività professionale. Ad esempio, la pubblicazione costante di contenuti sui social, l’utilizzo di programmi di marketing o di advertising online rappresentano elementi concreti di organizzazione e di formazione di attività di impresa abituale.
Quando può essere ipotizzata una prestazione occasionale
Una qualificazione come lavoro autonomo occasionale può essere presa in considerazione quando l’attività remunerata presenta effettivamente carattere episodico e non viene esercitata abitualmente. In presenza dei relativi presupposti, il reddito può rientrare nell’art. 67, comma 1, lettera l), del TUIR.
Non è tuttavia sufficiente che il contribuente percepisca compensi modesti o svolga l’attività parallelamente a un lavoro dipendente. Si tratta, nella prativa, di situazioni per lo più residuali in quanto, solitamente, i contratti parlano di attività continuativa ed abituale nel tempo.
Nella nostra esperienza professionale, i programmi strutturati di remunerazione dei Popular Investor difficilmente presentano caratteristiche compatibili con una prestazione realmente occasionale, poiché prevedono requisiti continuativi, permanenza nel programma e remunerazioni periodiche.
La tabella riepiloga le principali circostanze da esaminare.
| Circostanza | Elemento da valutare | Possibile implicazione fiscale | Riferimento normativo |
|---|---|---|---|
| Investimenti effettuati esclusivamente con capitale proprio | Assenza di prestazioni remunerate verso terzi | La sola attività di investimento personale non determina l’obbligo di partita IVA | Art. 5, D.P.R. 633/1972; artt. 44 e 67 TUIR |
| Partecipazione stabile a un programma remunerato | Abitualità, obblighi contrattuali e attività effettivamente svolta | Possibile esercizio di lavoro autonomo abituale, con obbligo di partita IVA | Art. 5, D.P.R. 633/1972; art. 53 TUIR |
| Prestazione isolata e non abituale | Effettiva occasionalità e natura della prestazione | Possibile qualificazione tra i redditi diversi, senza apertura di partita IVA per quella prestazione | Art. 67, comma 1, lett. l), TUIR |
| Attività esercitata con caratteristiche imprenditoriali | Natura commerciale dell’attività e modalità organizzative | Necessità di verificare l’inquadramento come attività d’impresa e i relativi obblighi fiscali | Art. 55 TUIR; art. 4, D.P.R. 633/1972 |
Non esiste una soglia generale di compensi di 5.000 euro al di sotto della quale un’attività abituale possa essere esercitata senza partita IVA. Tale importo assume rilievo in uno specifico ambito contributivo delle prestazioni autonome occasionali, ma non costituisce un criterio per escludere l’abitualità ai fini fiscali.
Di conseguenza, anche un trader che percepisce remunerazioni contenute può essere tenuto ad aprire una posizione IVA, qualora il rapporto con la piattaforma configuri concretamente l’esercizio abituale di un’attività autonoma. Questo aspetto deve essere tenuto in considerazione prima di avviare questo tipo di attività. Nella pratica professionale, vediamo spesso situazioni dove la persone decide di valutare la propria posizione fiscale solo quando ha già iniziato ad incassare importi rilevanti. In questo caso, la regolarizzazione dell’attività diventa complessa e comporta responsabilità in caso di accertamenti fiscali.
Se percepisci compensi da eToro, ZuluTrade, NAGA o altre piattaforme di copy trading e non hai ancora verificato il corretto inquadramento fiscale, è opportuno effettuare una valutazione preventiva. Intervenire dopo anni di compensi non dichiarati può rendere molto più complessa la regolarizzazione.
Compensi da piattaforme estere: IVA e obblighi contributivi
Quando il trader copiato percepisce compensi da una piattaforma estera, occorre verificare separatamente il trattamento IVA e gli eventuali obblighi previdenziali. La residenza all’estero del soggetto che effettua il pagamento non determina automaticamente l’esclusione dall’IVA italiana né l’assenza di contribuzione.
La verifica deve partire dall’identificazione della controparte contrattuale e dalla natura delle prestazioni eventualmente rese. Non è sufficiente che il compenso provenga da un intermediario finanziario estero per considerarlo automaticamente il corrispettivo di una prestazione di servizi.
Territorialità IVA e fatturazione verso piattaforme estere
Qualora il rapporto configuri una prestazione di servizi resa nell’esercizio abituale di un’attività economica, occorre applicare le disposizioni sulla territorialità IVA.
Per le operazioni effettuate nel 2026, secondo la regola generale dell’art. 7-ter del D.P.R. n. 633/1972, le prestazioni di servizi rese a un committente soggetto passivo stabilito all’estero si considerano territorialmente rilevanti nel Paese del committente, salvo l’applicazione di disposizioni speciali.
Se ricorrono questi presupposti, il professionista italiano emette generalmente fattura senza applicazione dell’IVA nazionale. Ai sensi dell’art. 21, comma 6-bis, del D.P.R. n. 633/1972, occorre distinguere le prestazioni nei confronti di soggetti passivi stabiliti in altri Stati membri dell’Unione europea, con annotazione «inversione contabile», da quelle effettuate fuori dall’Unione europea, con annotazione «operazione non soggetta», quando ricorrono le condizioni previste dalla disposizione. Dal 1° gennaio 2027 occorre fare riferimento alle corrispondenti disposizioni del Testo unico IVA, approvato con il D.Lgs. n. 10/2026.
Queste regole presuppongono, tuttavia, che esista una prestazione fiscalmente qualificabile come tale e che siano verificati lo status e lo stabilimento del committente. Nel copy trading tali elementi non possono essere desunti esclusivamente dalle modalità di accredito dei compensi.
Quando sorgono gli obblighi previdenziali
Anche la posizione contributiva dipende dalla qualificazione dell’attività.
Se i compensi derivano dall’esercizio abituale di lavoro autonomo professionale, in assenza di una Cassa previdenziale competente può sorgere l’obbligo di iscrizione alla Gestione separata INPS, ai sensi dell’art. 2, comma 26, della Legge n. 335/1995. Qualora l’attività sia qualificabile come impresa, occorre invece verificare l’eventuale applicazione delle gestioni previdenziali previste per gli esercenti attività commerciali.
Per le prestazioni di lavoro autonomo effettivamente occasionali, l’art. 44, comma 2, del D.L. n. 269/2003 prevede l’obbligo contributivo alla Gestione separata al superamento della franchigia annua di 5.000 euro, considerando i compensi complessivamente rilevanti. L’applicazione concreta della disciplina richiede particolare attenzione quando il committente è estero.
La corretta qualificazione dei pagamenti ricevuti dalla piattaforma costituisce pertanto il presupposto anche per individuare gli adempimenti IVA e previdenziali, che non possono essere determinati sulla sola base della periodicità o dell’ammontare delle somme percepite.
Copy trading e servizi finanziari: i profili regolamentari
Il copy trading presenta anche aspetti regolamentari che devono essere tenuti distinti dalla qualificazione fiscale dei compensi. La possibilità di prestare servizi di investimento è disciplinata da specifiche disposizioni, ma il fatto che un trader venga copiato da altri investitori non comporta automaticamente che egli eserciti un’attività finanziaria riservata.
Nel Supervisory Briefing del 30 marzo 2023, l’ESMA ha chiarito che i servizi di copy trading devono essere valutati in relazione alle concrete modalità operative. La replica automatica delle operazioni può configurare un servizio di gestione di portafogli, mentre altri modelli possono presentare caratteristiche riconducibili alla consulenza in materia di investimenti o all’esecuzione e trasmissione di ordini. L’inquadramento riguarda anzitutto i servizi prestati dagli intermediari e dalle piattaforme coinvolte.
L’ESMA distingue inoltre diverse tipologie di rapporti tra piattaforma e trader copiato, tra cui contratti commerciali, rapporti di lavoro, collaborazioni riconducibili all’esternalizzazione di attività e rapporti di agenzia. La natura di tali accordi assume rilievo anche per individuare le responsabilità dei soggetti coinvolti.
Nell’ordinamento nazionale, l’art. 1, comma 5, del D.Lgs. n. 58/1998 (TUF) individua i servizi e le attività di investimento, il cui esercizio professionale nei confronti del pubblico è soggetto alle disposizioni autorizzative dell’art. 18.
Occorre pertanto distinguere il soggetto che si limita a rendere disponibili le proprie operazioni attraverso un intermediario dal soggetto che presta direttamente servizi finanziari a terzi. La verifica assume particolare importanza quando il trader commercializza autonomamente segnali operativi o formule di gestione degli investimenti.
La qualificazione regolamentare non determina, da sola, la categoria reddituale dei compensi percepiti. Le indicazioni ESMA possono contribuire alla ricostruzione del rapporto economico, ma non costituiscono chiarimenti dell’Amministrazione finanziaria sul relativo trattamento tributario.
Come individuare il corretto trattamento fiscale nel proprio caso
Per individuare il trattamento fiscale del copy trading occorre partire dalla documentazione della piattaforma e distinguere i risultati degli investimenti personali dai compensi riconosciuti per l’attività svolta. La presenza di entrambi i flussi sul medesimo conto non consente di considerarli automaticamente appartenenti alla stessa categoria reddituale.
Esempio pratico: investimenti personali e compensi del trader copiato
Si consideri un contribuente fiscalmente residente in Italia che, nel corso del 2026, partecipa a un programma di copy trading e percepisce:
- 2.400 euro di risultati positivi derivanti dalle operazioni effettuate sul proprio portafoglio finanziario;
- 3.600 euro di compensi riconosciuti dalla piattaforma per la partecipazione a un programma remunerato, distribuiti attraverso accrediti mensili.
L’esempio è ipotetico e gli importi non rappresentano basi imponibili già determinate.
I primi 2.400 euro richiedono di verificare la natura degli strumenti negoziati, le operazioni fiscalmente realizzate e le eventuali componenti negative rilevanti. Il trattamento dipende dalle disposizioni applicabili ai singoli redditi finanziari.
I 3.600 euro, invece, devono essere esaminati separatamente. Se costituiscono il corrispettivo di un’attività svolta nell’ambito del programma, occorre verificare se ricorrano i presupposti del lavoro autonomo abituale, di un’attività d’impresa o di una diversa categoria reddituale.
Il fatto che la remunerazione sia inferiore a 5.000 euro non consente, da solo, di qualificarla come occasionale. Analogamente, la periodicità mensile degli accrediti rappresenta un elemento da considerare, ma non è sufficiente a determinare automaticamente la natura professionale dell’attività.
Nella pratica accade spesso che il trader apra un account eToro per investire personalmente. Dopo alcuni mesi entra nel programma Popular Investor e inizia a ricevere compensi mensili di poche centinaia di euro. In questa fase molti contribuenti ritengono erroneamente che tali somme siano semplici redditi finanziari tassati al 26%, senza valutare la possibile natura professionale dell’attività.
La documentazione necessaria per la qualificazione fiscale
Prima di individuare il regime tributario applicabile è opportuno esaminare:
- Contratto con la piattaforma: soggetto obbligato al pagamento, prestazioni richieste e condizioni per maturare i compensi.
- Estratti delle operazioni finanziarie: strumenti negoziati, risultati realizzati e documentazione fiscale disponibile.
- Rendicontazione delle remunerazioni: importi riconosciuti, causali, periodicità e modalità di accredito.
- Modalità effettive dell’attività: continuità della partecipazione, obblighi operativi, eventuali prestazioni ulteriori e rapporti con altri committenti.
Questi elementi consentono di valutare separatamente le conseguenze ai fini delle imposte sui redditi, dell’IVA e della previdenza.
La qualificazione non può essere ricavata esclusivamente dalla denominazione utilizzata dalla piattaforma. In assenza di chiarimenti amministrativi specifici sui compensi dei trader copiati, assume particolare importanza la coerenza tra documentazione contrattuale, attività effettivamente svolta e trattamento fiscale adottato.
Percepisci compensi da una piattaforma di copy trading?
La qualificazione fiscale delle somme ricevute come trader copiato dipende dal rapporto contrattuale, dall’attività effettivamente svolta e dalle sue modalità di esercizio. Una valutazione individuale può aiutarti a individuare il corretto inquadramento dei redditi e gli eventuali obblighi fiscali e previdenziali in Italia.
Consulenza in fiscalità internazionale →Domande frequenti
Chi utilizza il copy trading per investire deve aprire partita IVA?
No, la semplice replica delle operazioni finanziarie sul proprio conto non comporta, di per sé, l’obbligo di apertura della partita IVA. I risultati degli investimenti personali seguono le regole applicabili agli strumenti negoziati. La valutazione cambia quando il soggetto svolge anche attività remunerate per conto di piattaforme o terzi.
I compensi ricevuti come Popular Investor sono tassati al 26%?
Non automaticamente. Se il pagamento remunera un’attività svolta a favore della piattaforma, non può essere assimilato senza ulteriori verifiche a una plusvalenza finanziaria. Occorre individuare la categoria reddituale applicabile esaminando il contratto, le prestazioni richieste e le modalità di esercizio dell’attività.
Con compensi inferiori a 5.000 euro è possibile evitare la partita IVA?
Non necessariamente. La soglia di 5.000 euro non costituisce un limite generale per l’apertura della partita IVA. L’obbligo dipende dall’abitualità dell’attività e dagli altri presupposti previsti dalla normativa. Tale importo assume invece rilievo nella disciplina contributiva del lavoro autonomo occasionale.
I compensi ricevuti da una piattaforma estera richiedono l’emissione di fattura?
Dipende dalla qualificazione del rapporto. Se le somme costituiscono il corrispettivo di prestazioni rese nell’esercizio abituale di un’attività soggetta a IVA, occorre verificare gli obblighi di fatturazione e le regole di territorialità. La sola provenienza estera del pagamento non determina automaticamente il trattamento IVA.
Il trader copiato deve versare contributi alla Gestione separata INPS?
La contribuzione dipende dalla natura dell’attività. Il lavoro autonomo professionale abituale, in assenza di una Cassa competente, può comportare l’iscrizione alla Gestione separata. Per le prestazioni effettivamente occasionali valgono regole specifiche, mentre un’attività qualificabile come impresa richiede ulteriori verifiche previdenziali.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): artt. 44 (redditi di capitale), 53 (lavoro autonomo), 55 (redditi d’impresa) e 67, comma 1, in particolare lettere i) e l) (redditi diversi). Disposizioni applicabili al periodo d’imposta 2026.
- D.P.R. 26 ottobre 1972, n. 633: artt. 4 e 5 (esercizio di imprese, arti e professioni), 7-ter (territorialità delle prestazioni di servizi) e 21, comma 6-bis (fatturazione delle operazioni non territorialmente rilevanti).
- Legge 8 agosto 1995, n. 335, art. 2, comma 26, e D.L. 30 settembre 2003, n. 269, art. 44, comma 2: disciplina della Gestione separata e contribuzione dei lavoratori autonomi occasionali.
- INPS, circolare n. 103 del 6 luglio 2004: chiarimenti sulla franchigia contributiva annua di 5.000 euro per il lavoro autonomo occasionale.
- D.Lgs. 24 febbraio 1998, n. 58 (TUF): art. 1, comma 5, e art. 18, sulla definizione e sull’esercizio riservato dei servizi e delle attività di investimento.
- ESMA, Supervisory Briefing on Copy Trading, ESMA35-42-1428, 30 marzo 2023: indicazioni sulla qualificazione regolamentare dei servizi di copy trading e sugli obblighi degli intermediari ai sensi della disciplina MiFID II.
- eToro, programma Pro Investor (Popular Investor): documentazione ufficiale relativa ai requisiti di partecipazione, alle modalità di remunerazione e alle condizioni dei pagamenti riconosciuti ai trader copiati.
- D.Lgs. 19 giugno 2026, n. 117: Testo unico delle disposizioni legislative in materia di imposte sui redditi, con particolare riferimento alle disposizioni di qualificazione dei redditi e all’art. 377 sulla decorrenza dal 1° gennaio 2027.
- D.Lgs. 19 gennaio 2026, n. 10: Testo unico delle disposizioni legislative in materia di imposta sul valore aggiunto, con particolare riferimento alle disposizioni sui soggetti passivi, sulla territorialità dei servizi e agli artt. 170 e 171, relativi alle abrogazioni e alla decorrenza.
