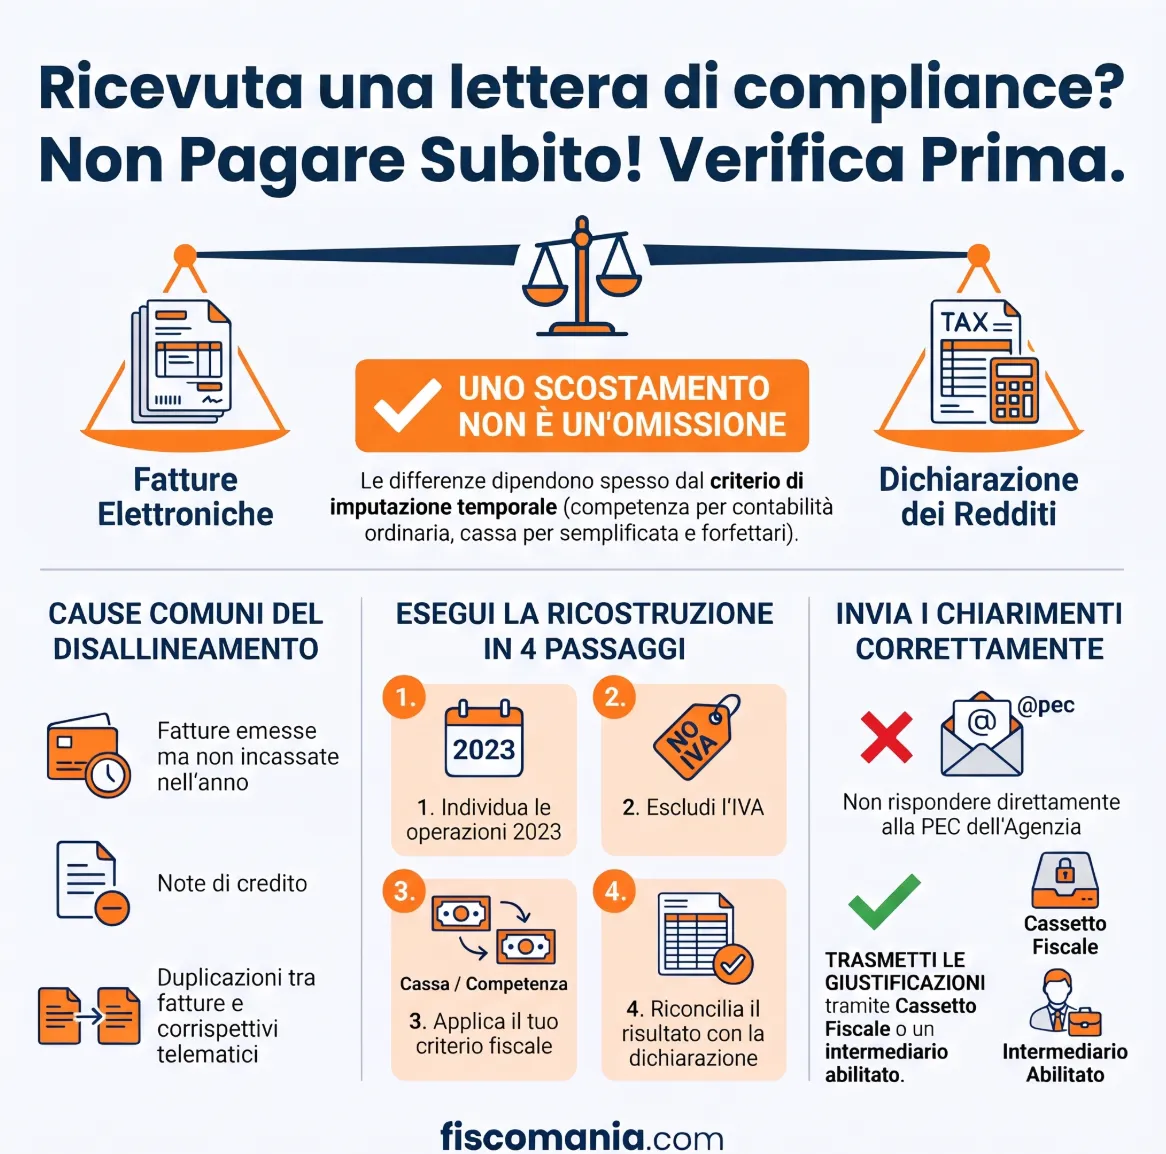
Il Fisco confronta fatture elettroniche e redditi 2023. Chi riceve le lettere di compliance, quali anomalie verificare e come rispondere.
L’Agenzia delle Entrate incrocia i dati delle fatture elettroniche e dei corrispettivi con i ricavi dichiarati dalle imprese. Le differenze riscontrate possono generare lettere di compliance, ma non costituiscono automaticamente un’irregolarità fiscale.
Con il provvedimento n. 271072 del 5 ottobre 2026, l’Agenzia delle Entrate ha disciplinato l’invio di comunicazioni ai contribuenti per i quali emergono anomalie tra le operazioni documentate nel 2023 e i ricavi che hanno concorso alla determinazione del reddito d’impresa dichiarato nel modello Redditi 2024.
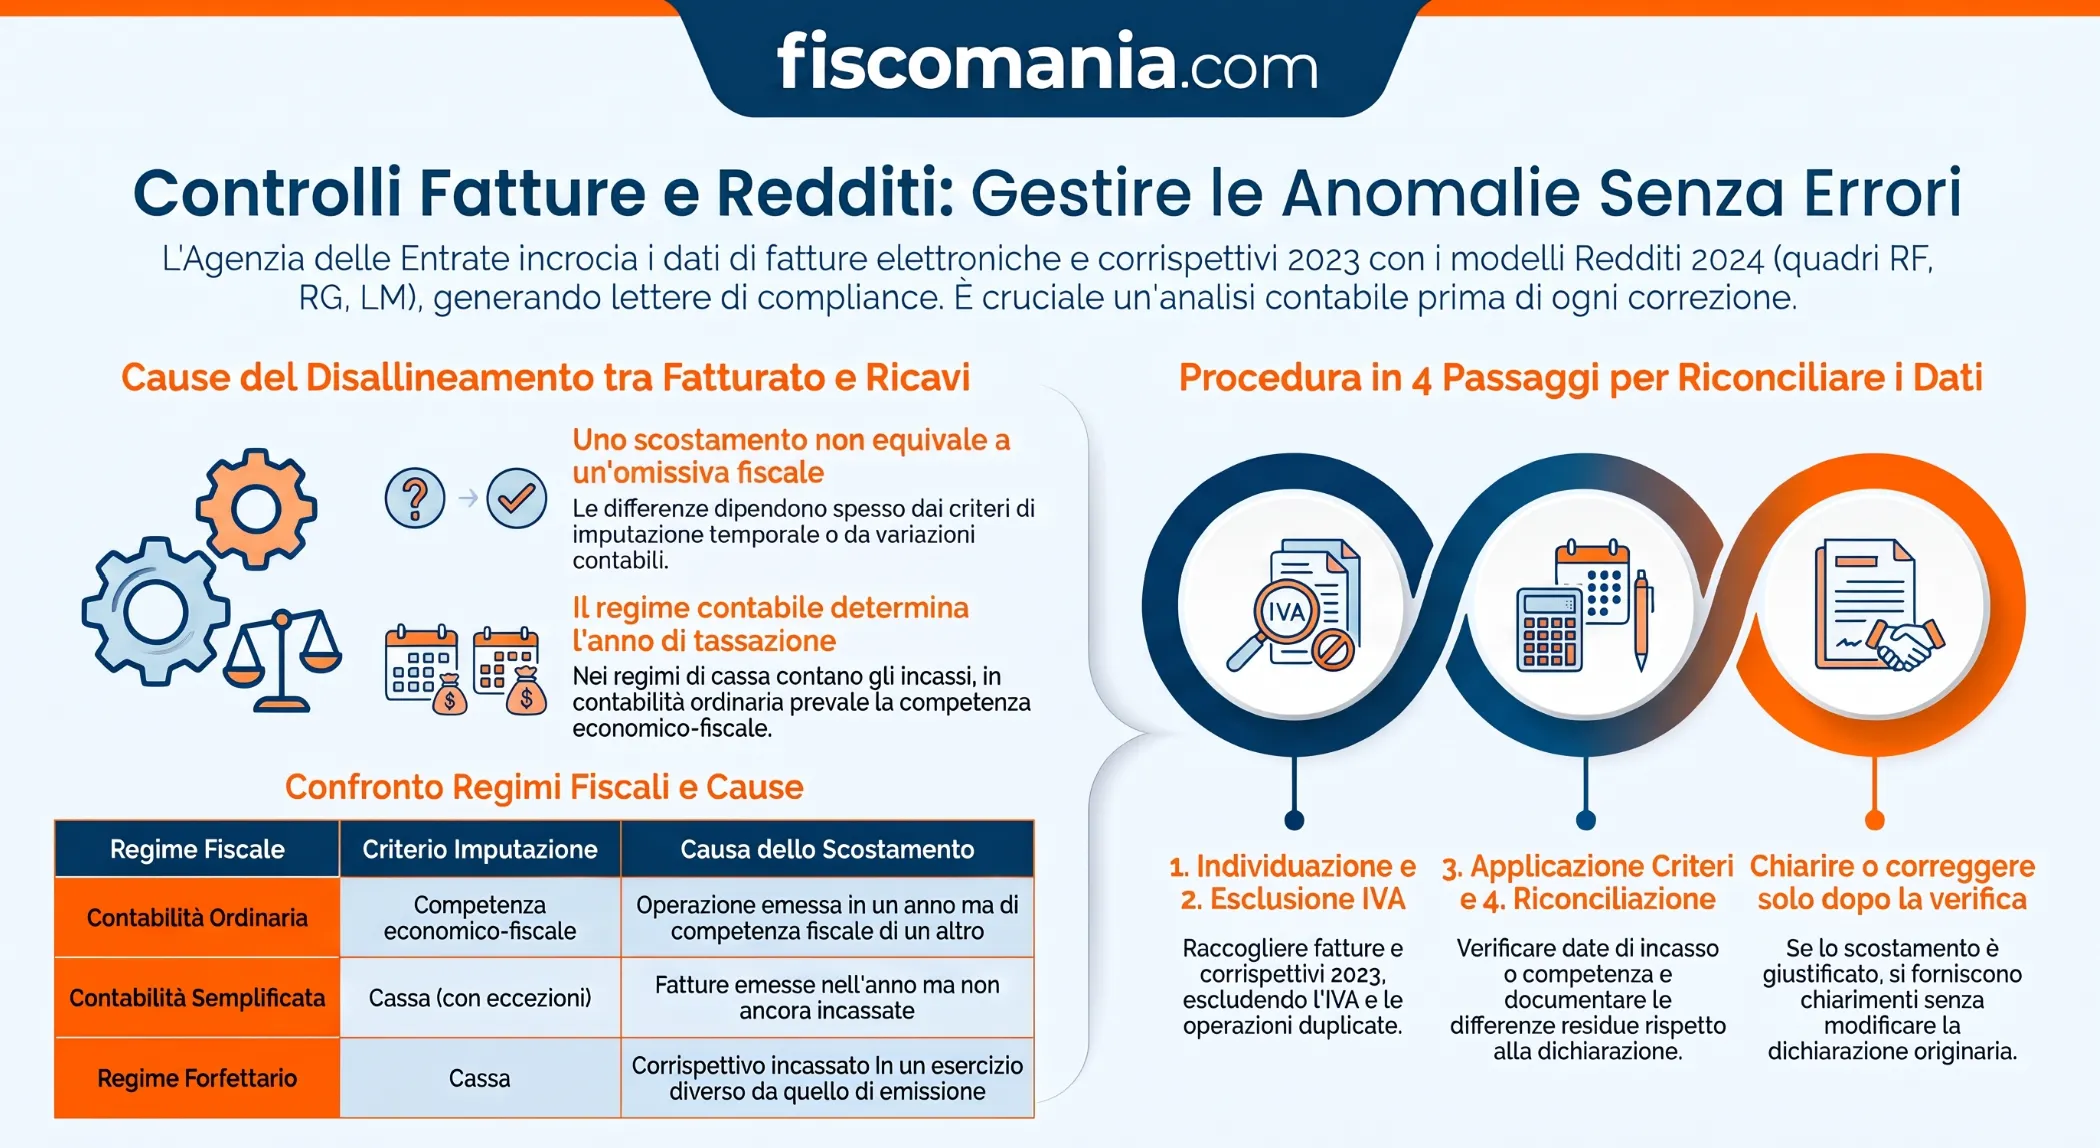
Il controllo interessa i quadri RF, RG e LM e si basa sull’incrocio delle informazioni già disponibili all’Amministrazione finanziaria. Uno scostamento, tuttavia, non equivale necessariamente a ricavi omessi: può dipendere dal criterio di imputazione temporale, da note di variazione o da altre circostanze fiscalmente rilevanti. Prima di correggere la dichiarazione è quindi indispensabile ricostruire le operazioni segnalate.
Come funzionano i controlli incrociati sulle fatture elettroniche
I controlli incrociati dell’Agenzia delle Entrate consentono di individuare possibili ricavi non dichiarati attraverso il confronto tra le operazioni documentate fiscalmente e le informazioni contenute nella dichiarazione dei redditi. Il provvedimento n. 271072 del 5 ottobre 2026 disciplina questa attività nell’ambito delle comunicazioni per l’adempimento spontaneo previste dall’art. 1, commi 634-636, della Legge n. 190/2014.
Per il periodo d’imposta 2023, l’Amministrazione finanziaria utilizza due principali fonti informative:
- Fatture elettroniche emesse, i cui dati sono acquisiti attraverso il Sistema di Interscambio (SdI);
- Corrispettivi giornalieri, memorizzati e trasmessi telematicamente dai contribuenti obbligati.
Le informazioni vengono confrontate con quelle risultanti dai quadri RF, RG e LM del modello Redditi 2024, per verificare se le operazioni abbiano concorso alla determinazione del reddito d’impresa.
La campagna interessa quindi le imprese in contabilità ordinaria o semplificata e gli imprenditori che applicano il regime forfettario o quello di vantaggio. Il riferimento al quadro LM non comporta, invece, l’automatica inclusione dei professionisti che dichiarano redditi di lavoro autonomo. Il provvedimento non richiama il quadro RE.
L’eventuale disallineamento costituisce un elemento da approfondire, non la dimostrazione di un’omissione fiscale. L’Agenzia può segnalarlo attraverso una lettera di compliance, consentendo al contribuente di chiarire le differenze rilevate oppure di regolarizzare gli errori effettivamente commessi.
Perché fatture elettroniche e ricavi dichiarati possono essere differenti
La differenza tra l’ammontare delle fatture elettroniche emesse e i ricavi indicati nella dichiarazione dei redditi non costituisce necessariamente un’irregolarità. I dati utilizzati dall’Agenzia delle Entrate documentano le operazioni effettuate, ma non sempre coincidono con gli importi fiscalmente rilevanti nel medesimo periodo d’imposta.
La distinzione dipende soprattutto dal criterio di imputazione temporale dei ricavi, che varia in funzione del regime contabile e fiscale adottato dal contribuente.
Differenze tra contabilità ordinaria, semplificata e regime forfettario
Per le imprese in contabilità ordinaria opera, in linea generale, il principio di competenza previsto dall’art. 109 del TUIR. I ricavi concorrono alla formazione del reddito nell’esercizio di competenza, indipendentemente dal momento dell’incasso. La data di emissione della fattura non determina sempre l’anno di imputazione fiscale dell’operazione.
Per le imprese in contabilità semplificata, invece, l’art. 66 del TUIR prevede un regime improntato al criterio di cassa, con specifiche eccezioni. Occorre tuttavia considerare l’eventuale opzione prevista dall’art. 18, comma 5, del D.P.R. n. 600/1973, che attribuisce rilevanza alla registrazione dei documenti nei registri IVA, indipendentemente dall’effettivo incasso o pagamento.
Anche gli imprenditori in regime forfettario determinano i ricavi fiscalmente rilevanti secondo il criterio di cassa, ai sensi dell’art. 1, comma 64, della Legge n. 190/2014. In questo caso, il reddito imponibile si ottiene applicando agli importi percepiti il coefficiente di redditività previsto per l’attività esercitata.
Per le ulteriori verifiche sui requisiti di accesso e permanenza nel regime agevolato si rinvia alla guida sui controlli fiscali del regime forfettario.
La tabella riepiloga le principali differenze da considerare nella verifica delle anomalie.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?