
Requisiti e cause di esclusione da verificare entro il 31 dicembre 2026 per restare forfettario nel 2027: incassi, personale, redditi, quote
Per restare nel regime forfettario nel 2027 contano soprattutto i dati del 2026: ricavi incassati fino a 85.000 euro, spese per il personale fino a 20.000 euro e redditi da lavoro dipendente entro la soglia. Alcune cause di esclusione si rimuovono solo entro il 31 dicembre.
Il regime forfettario del 2027 si conferma o si perde sui numeri del 2026. Ricavi e spese per il personale si misurano sull’anno precedente: 85.000 euro incassati, ragguagliati ad anno, e 20.000 euro lordi di costo del lavoro (art. 232 TUIR, applicabile dal 2027; fino al 31 dicembre 2026 art. 1, commi 54 e seguenti, L. 190/2014). Anche i redditi da lavoro dipendente del 2026 oltre 30.000 euro escludono dal regime, salvo cessazione del rapporto. Le altre cause di esclusione si guardano sull’anno di applicazione, ma le quote in società di persone vanno cedute entro fine anno. Qui sotto trovi i controlli, il dato da verificare e ciò che si può ancora fare prima del 31 dicembre.
Stato al 7 novembre 2026. Il disegno di legge di bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre e ora in Parlamento, prevede per le imposte sui redditi una soglia di 100.000 euro, con esenzione IVA ferma a 85.000 euro. Non è in vigore: i controlli qui sotto riguardano la norma vigente e vanno riletti a fine dicembre.
Leggi anche: Novità regime forfettario 2027.
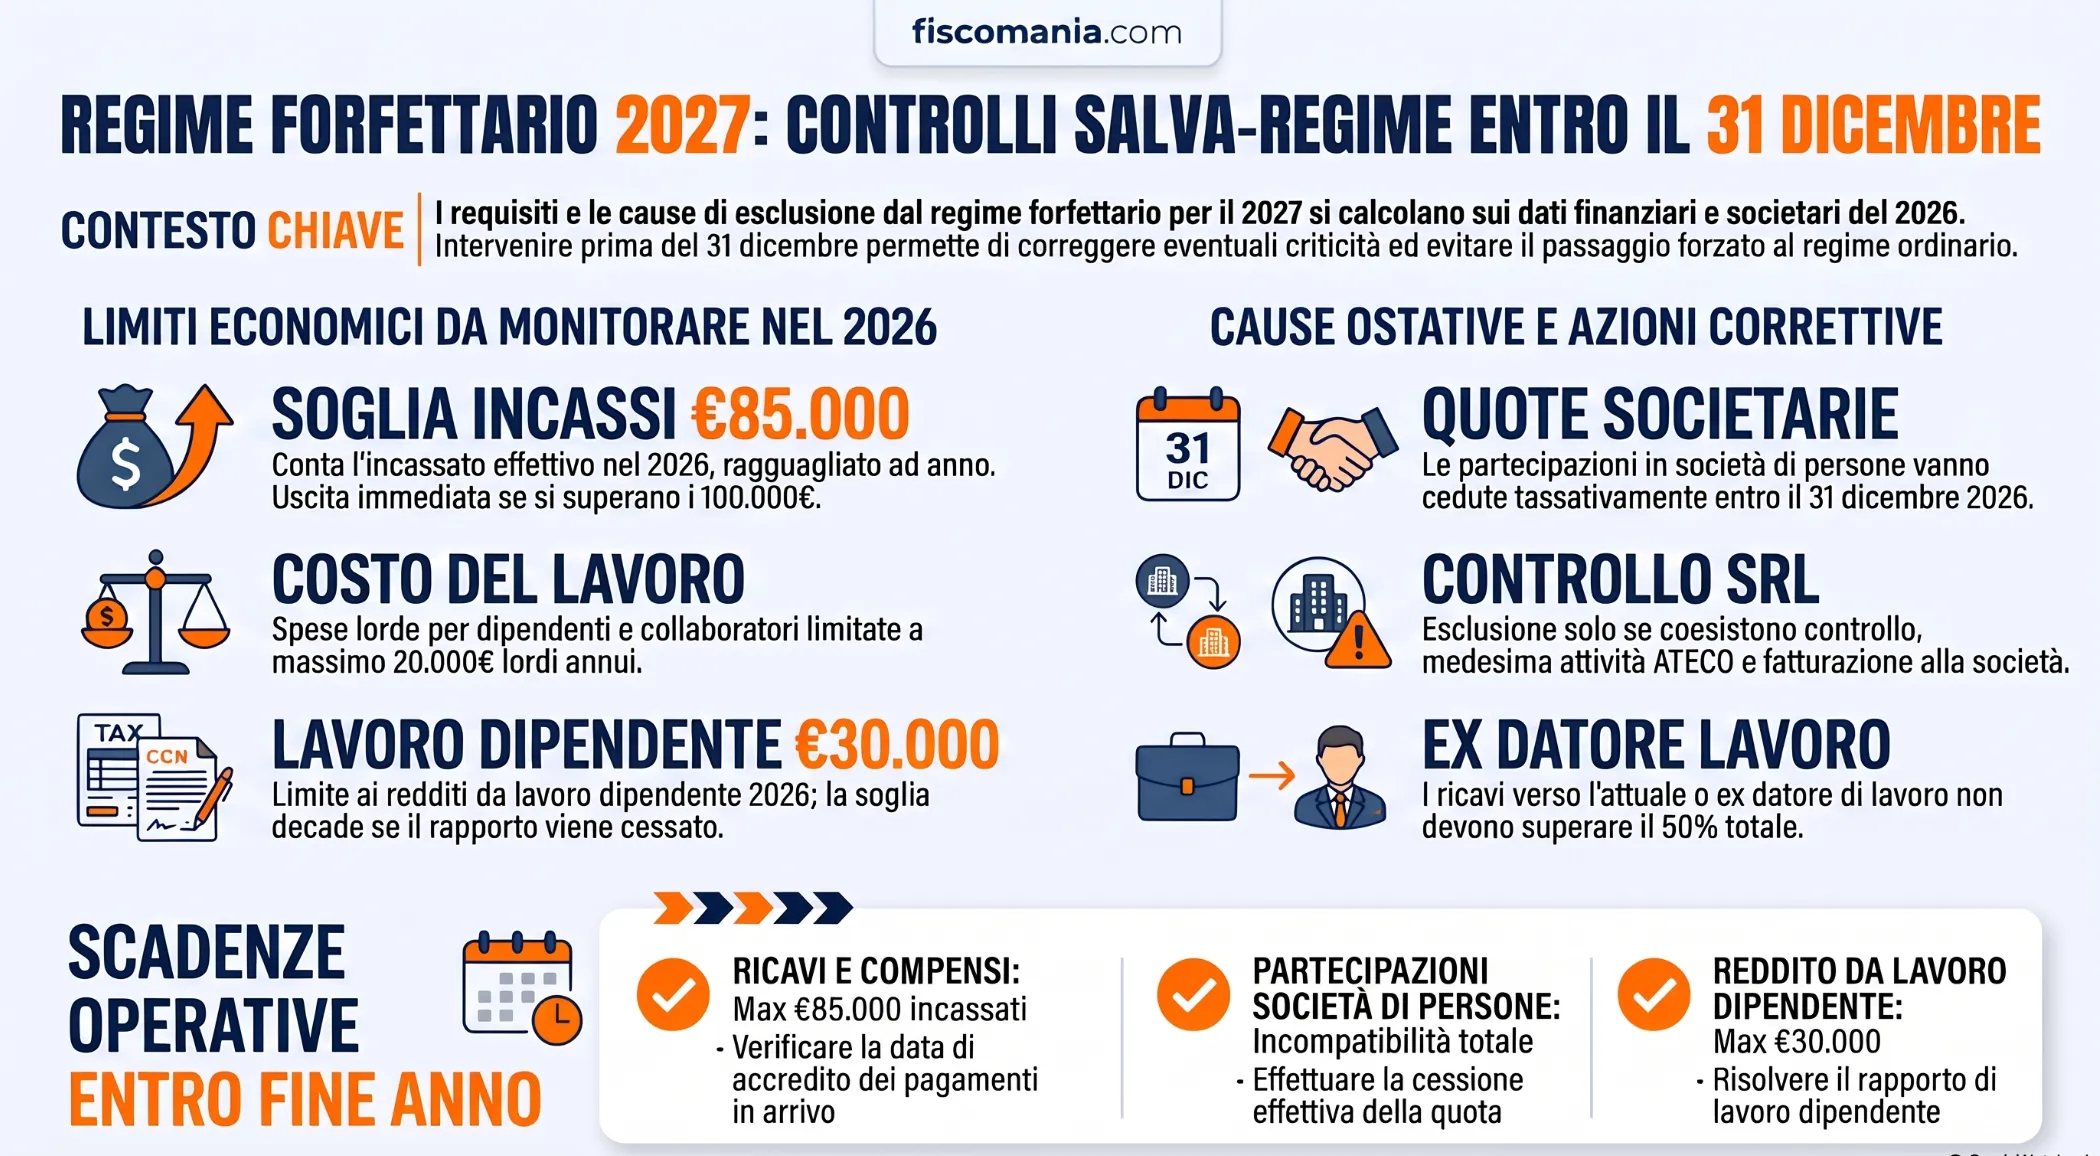
Controlli, dati di riferimento e termini
Per il 2027 i controlli riguardano due gruppi di condizioni su anni diversi. Ricavi e spese per il personale si misurano sul 2026, mentre ogni causa di esclusione dell’art. 233 TUIR ha un proprio momento di verifica.
I requisiti dell’art. 232, comma 1, TUIR si valutano sull’anno precedente: ricavi o compensi non superiori a 85.000 euro, ragguagliati ad anno, e spese per il personale non superiori a 20.000 euro lordi. Se uno dei due viene meno, il regime cessa dall’anno successivo (art. 238, comma 1). Fa eccezione il superamento dei 100.000 euro incassati nell’anno, che comporta l’uscita nello stesso anno: le conseguenze sono nella guida al superamento delle soglie di fatturato. Fino al 31 dicembre 2026 le stesse regole si trovano nell’art. 1, commi 54 e seguenti, della L. 190/2014. Dal 1° gennaio 2027 si applicano gli artt. 232, 233 e 238 del TUIR (D.Lgs. 117/2026).
La tabella indica per ogni controllo il dato da verificare, l’anno di riferimento e ciò che resta possibile prima del 31 dicembre.
| Controllo e norma | Dato e anno di riferimento | Se non è rispettato | Entro il 31 dicembre 2026 |
|---|---|---|---|
| Ricavi o compensi art. 232, comma 1, lett. a) |
Ricavi e compensi del 2026, ragguagliati ad anno: massimo 85.000 euro | Uscita dal 1° gennaio 2027. Oltre 100.000 euro: uscita nello stesso anno | Ricostruire gli incassi 2026 e verificare la data di accredito di quelli ancora in arrivo |
| Spese per il personale art. 232, comma 1, lett. b) |
Spese lorde del 2026: massimo 20.000 euro | Uscita dal 1° gennaio 2027 | Ricostruire il totale 2026 e valutare i nuovi costi prima della fine dell’anno |
| Redditi di lavoro dipendente e assimilati art. 233, comma 1, lett. f) |
Redditi del 2026 oltre 30.000 euro | Regime non applicabile nel 2027 | Solo la cessazione del rapporto di lavoro entro il 31 dicembre rende irrilevante la soglia |
| Quote in società di persone, associazioni, imprese familiari art. 233, comma 1, lett. d) |
Partecipazione posseduta alla fine del 2026 | Regime non applicabile nel 2027 | Cedere la partecipazione entro il 31 dicembre, con una cessione effettiva |
| Controllo di una SRL art. 233, comma 1, lett. d) |
Anno di applicazione: controllo (anche tramite familiari), attività riconducibile alla propria e fatturazione con costo dedotto dalla società | Con tutte e tre le condizioni, uscita dall’anno successivo | Verificare le tre condizioni sul 2026 |
| Attività prevalente verso l’ex datore di lavoro art. 233, comma 1, lett. e) |
Oltre il 50% dei ricavi o compensi 2026 verso datori attuali o dei due periodi d’imposta precedenti, o soggetti riconducibili | Uscita dall’anno successivo | Calcolare la percentuale sul totale incassato: la verifica è a fine anno |
| Altre cause art. 233, comma 1, lett. a), b), c) |
Regimi speciali IVA, residenza fiscale, cessioni di fabbricati e terreni edificabili: anno di applicazione | Regime non applicabile | Vedi cause di esclusione dal regime forfettario |
Le cause di esclusione non seguono tutte lo stesso calendario. Secondo la circolare dell’Agenzia delle Entrate n. 9/E del 2019, le partecipazioni in società di persone vanno rimosse entro la fine dell’anno precedente. Le condizioni sulla SRL e sull’ex datore di lavoro si verificano invece nell’anno di applicazione, e l’effetto è l’uscita dall’anno successivo.
Chi inizia l’attività nel 2027 indica nella dichiarazione di inizio attività di presumere la sussistenza dei requisiti (art. 232, comma 3). Per il controllo dei requisiti di accesso si veda la verifica dei requisiti di accesso al regime forfettario.
Incassi: la soglia di 85.000 euro
Per il 2027 conta quanto hai incassato nel 2026 e non quanto hai fatturato: il limite di 85.000 euro si misura sui ricavi o compensi percepiti nell’anno, ragguagliati ad anno (art. 232, comma 1, lett. a), TUIR). Il reddito del forfettario si determina del resto sui ricavi o compensi «percepiti» (art. 235, comma 1).
Chi svolge più attività con codici ATECO diversi somma i ricavi e i compensi di tutte, senza soglie separate (art. 232, comma 2, lett. b)). Chi nel 2026 era in contabilità ordinaria usa invece il principio di competenza, mentre chi era in contabilità semplificata applica il criterio di cassa (circolare Agenzia delle Entrate n. 9/E del 2019, § 2.2). Rimborsi spese e compensi restituiti hanno regole proprie: si vedano rimborsi spese nel regime forfettario e compensi restituiti e soglia.
Un incasso di fine anno può cambiare l’esito
Ipotesi: un professionista ha incassato 83.000 euro al 30 novembre 2026 e il 30 novembre ha emesso una fattura da 6.000 euro.
- Pagamento il 22 dicembre 2026. Gli incassi del 2026 salgono a 89.000 euro. Resta forfettario per tutto il 2026, perché è sotto i 100.000 euro, ma dal 1° gennaio 2027 esce dal regime.
- Pagamento l’8 gennaio 2027. Il 2026 si chiude a 83.000 euro: nel 2027 resta forfettario, e i 6.000 euro concorrono al calcolo del 2027.
Il pagamento deve avvenire davvero alla data concordata con il cliente: spostare o retrodatare un incasso non è una gestione legittima della soglia.
Chi ha iniziato l’attività nel 2026
Il limite si riduce in proporzione ai giorni di attività. Con avvio il 1° luglio 2026 i giorni sono 184, quindi la soglia è 85.000 × 184 / 365, cioè 42.849,32 euro. Con avvio il 15 marzo 2026 i giorni sono 292 e la soglia è 68.000 euro.
Il ragguaglio vale solo per gli 85.000 euro. Il limite dei 100.000 euro, che causa l’uscita nell’anno, non si ragguaglia: i dettagli sono nella guida al superamento delle soglie.
Spese per il personale: il limite di 20.000 euro
Il limite riguarda le spese sostenute nel 2026 per i rapporti di lavoro elencati dalla norma: se i 20.000 euro lordi sono superati, il regime cessa dal 1° gennaio 2027 (artt. 232, comma 1, lett. b), e 238, comma 1, TUIR). La lista della norma è chiusa. Per il 2026 la regola è nell’art. 1, comma 54, L. 190/2014.
Concorrono al limite, secondo l’art. 232, comma 1, lett. b):
- il lavoro accessorio di cui all’art. 70 D.Lgs. 276/2003;
- i lavoratori dipendenti;
- i collaboratori di cui all’art. 52, comma 1, lettere c) e d) (nel testo previgente art. 50, comma 1, lettere c) e c-bis)), anche assunti con la modalità riconducibile a un progetto;
- gli utili erogati agli associati in partecipazione con apporto di solo lavoro;
- le spese per prestazioni di lavoro di cui all’art. 71, nel testo previgente art. 60 TUIR, che riguarda anche le prestazioni dei familiari.
Il ragguaglio ad anno è previsto dalla norma per i ricavi e non per le spese.
Prestazioni occasionali: un approccio prudenziale
L’elenco non cita il lavoro autonomo occasionale ex art. 2222 c.c., che è cosa diversa dal contratto di prestazione occasionale INPS (PrestO, art. 54-bis DL 50/2017). Per il PrestO la norma richiama il solo lavoro accessorio dell’art. 70, e sulla sua riconducibilità non è esplicita. Il limite di 5.000 euro che si incontra per le prestazioni occasionali è una soglia previdenziale e non riguarda i 20.000 euro del forfettario.
Chi è vicino al limite farebbe bene, in via prudenziale, a contare anche queste prestazioni, in particolare il PrestO. Per il quadro delle prestazioni occasionali si veda lavoro autonomo occasionale e dichiarazione dei redditi, e per il personale in generale dipendenti nel regime forfettario.
Un esempio pratico
Un forfettario assume un dipendente dal 1° luglio 2026 con costo mensile complessivo di 2.000 euro, quindi 12.000 euro nell’anno. Ha anche un collaboratore coordinato e continuativo.
- Compenso del collaboratore di 9.000 euro. Il totale è 21.000 euro: il limite è superato e dal 1° gennaio 2027 il regime non si applica.
- Compenso di 7.500 euro. Il totale è 19.500 euro e il regime resta applicabile.
Gli importi sono illustrativi e non considerano altre voci di spesa.
Redditi da lavoro dipendente: la soglia di 30.000 euro
A legge vigente, chi nel 2026 percepisce redditi di lavoro dipendente o assimilati superiori a 30.000 euro non può applicare il regime forfettario nel 2027, salvo che il rapporto di lavoro sia cessato (art. 233, comma 1, lett. f), TUIR). La norma richiama i redditi degli artt. 51 e 52, e fino al 31 dicembre 2026 la stessa regola è nell’art. 1, comma 57, lett. d-ter), L. 190/2014. Si guarda all’anno precedente a quello di applicazione.
Il limite di 35.000 euro vale solo per gli anni 2025 e 2026 (art. 1, comma 12, L. 207/2024) e non compare nel testo dell’art. 233. Per il 2027 la soglia resta quindi 30.000 euro, salvo nuovi interventi normativi che, alla data di questo aggiornamento, non risultano in vigore (per il disegno di legge di bilancio si veda la nota in apertura).
La cessazione del rapporto
La verifica della soglia è irrilevante se il rapporto di lavoro è cessato. Secondo i chiarimenti dell’Agenzia delle Entrate richiamati dalla pagina sulle cause di esclusione (circolare n. 10/E del 2016, § 2.3), la cessazione deve essere avvenuta nell’anno precedente a quello di applicazione. La cessazione non basta se al 31 dicembre risultano una pensione o un nuovo rapporto di lavoro in corso. Quando interviene una cessazione a fine anno, i criteri di calcolo del reddito e i casi particolari sono nella guida su forfettario e lavoro dipendente.
La tabella applica la regola a quattro situazioni, con importi di esempio.
| Scenario | Reddito di lavoro dipendente 2026 | Situazione al 31 dicembre 2026 | Esito per il 2027 |
|---|---|---|---|
| A | 29.000 euro | Rapporto in corso | La causa non opera: soglia non superata |
| B | 31.500 euro | Rapporto in corso | Regime non applicabile a legge vigente |
| C | 40.000 euro | Rapporto cessato il 15 dicembre 2026, nessun altro reddito da lavoro dipendente o pensione | Soglia irrilevante, fermo il rispetto delle altre condizioni |
| D | 40.000 euro | Primo rapporto cessato il 15 dicembre 2026; nuovo rapporto iniziato il 20 dicembre e in corso al 31 dicembre | Secondo i chiarimenti di prassi la soglia resta rilevante e il regime non si applica a legge vigente. Caso da esaminare nel concreto |
Quote, SRL ed ex datore di lavoro
Queste tre cause di esclusione hanno momenti di verifica diversi. Le quote in società di persone vanno rimosse entro la fine dell’anno precedente, mentre il controllo di una SRL e l’attività prevalente verso l’ex datore di lavoro si valutano nell’anno di applicazione. Per l’analisi completa si veda la pagina sulle cause di esclusione dal regime forfettario.
Quote in società di persone, associazioni e imprese familiari
La partecipazione a queste forme societarie, contemporanea all’esercizio dell’attività, esclude dal regime a prescindere dalla percentuale posseduta (art. 233, comma 1, lett. d), TUIR). Secondo la circolare dell’Agenzia delle Entrate n. 9/E del 2019 (§ 2.3.2), chi cede le quote entro la fine dell’anno precedente può applicare il regime dall’anno successivo. Costituiscono causa ostativa anche la nuda proprietà delle quote e le partecipazioni ad aziende coniugali. Le società semplici non rilevano, salvo che producano redditi di lavoro autonomo o, di fatto, d’impresa. La cessione deve essere effettiva: condotte simulate non rimuovono la causa.
Se le quote arrivano per eredità nel corso del 2026 e non vengono cedute entro il 31 dicembre, per chi già applica il regime l’uscita scatta dal 1° gennaio 2027.
Controllo di una SRL
La SRL esclude dal regime solo se ricorrono insieme tre condizioni: controllo diretto o indiretto (anche tramite i familiari), attività riconducibile alla propria e fatturazione alla società da parte del forfettario, con costo dedotto dalla società. Nei dettagli, la circolare indica come riferimento la stessa sezione ATECO, valutata sull’attività effettiva. Per le SRL conta l’anno di applicazione del regime. Chi controlla una SRL con tutte e tre le condizioni nel 2026 esce quindi dal 2027. L’analisi completa è nell’articolo sul socio di SRL.
Prevalenza verso l’ex datore di lavoro
L’attività è causa di esclusione se è svolta prevalentemente, cioè per oltre il 50% dei ricavi o compensi dell’anno, verso datori con i quali sono in corso rapporti di lavoro o erano intercorsi nei due periodi d’imposta precedenti, o verso soggetti riconducibili (art. 233, comma 1, lett. e)). La verifica si fa solo a fine anno e conta il fatturato, non il numero dei clienti.
Ipotesi: un consulente ha incassato nel 2026 80.000 euro, di cui 41.600 euro dall’azienda per cui lavorava come dipendente fino al 2025. La percentuale è 52%: la causa opera e il regime non si applica dal 2027. Con 39.000 euro verso quell’azienda, 48,75%, la causa non opera.
Non rilevano le attività di sindaco o revisore. Rientrano invece, tra i redditi assimilati, quelli di amministratori e collaboratori. Il pensionamento obbligatorio non fa scattare la causa, e non vi rientra chi inizia l’attività dopo la pratica obbligatoria per l’esercizio di arti o professioni.
Effetti e rinvii
Se al 31 dicembre 2026 una condizione dell’art. 232 non è rispettata o si verifica una causa dell’art. 233, il regime forfettario non si applica dal 1° gennaio 2027. Lo stabilisce l’art. 238, comma 1, TUIR, che riprende l’art. 1, comma 71, L. 190/2014. La cessazione in corso d’anno è prevista solo oltre i 100.000 euro incassati nell’anno, con IVA dovuta dalle operazioni che determinano il superamento: gli adempimenti sono nella guida al superamento delle soglie di fatturato.
Secondo la circolare dell’Agenzia delle Entrate n. 9/E del 2019 (§ 3.4), riferita all’art. 1, comma 74, L. 190/2014, la cessazione può derivare anche da un accertamento divenuto definitivo, con effetto dall’anno successivo a quello cui si riferisce la violazione. Sul modo in cui l’Agenzia delle Entrate controlla i forfettari si veda controlli fiscali sul regime forfettario.
Un aspetto che vedo spesso nelle consulenze di fine anno
Nella pratica professionale, le situazioni più complesse non riguardano quasi mai il semplice superamento della soglia di ricavi. I dubbi più frequenti che mi trovo ad analizzare riguardano invece partecipazioni ereditate in società di persone, rapporti con ex datori di lavoro, controlli in SRL e casi di contemporanea attività di lavoro dipendente.
In questi casi una verifica effettuata prima del 31 dicembre può fare la differenza, perché alcune cause di esclusione possono essere rimosse entro fine anno, mentre altre producono effetti solo dall’anno successivo. Aspettare gennaio significa spesso perdere margini di intervento.
Alla data di aggiornamento di questo articolo il disegno di legge di bilancio è ancora in discussione parlamentare e potrebbe modificare alcuni dei parametri rilevanti per l’accesso e la permanenza nel regime forfettario. Per questo motivo le verifiche illustrate in questa guida devono essere rilette alla luce del testo definitivo della manovra una volta concluso l’iter di approvazione. Chi si trova vicino alle soglie di ricavi, possiede partecipazioni societarie o presenta situazioni particolari dovrebbe valutare un controllo finale della propria posizione prima della chiusura dell’anno.
Quote ereditate, committente prevalente o reddito da lavoro vicino alla soglia?
Nei casi di confine l’esito dipende dai dati del tuo 2026 e dal momento in cui la causa di esclusione si verifica. Una valutazione sulla tua posizione, prima del 31 dicembre, chiarisce se il regime resta applicabile nel 2027. Negli ultimi mesi ho seguito diversi casi di professionisti convinti di poter restare nel regime forfettario e che, solo dopo una verifica approfondita, hanno scoperto la presenza di una causa ostativa legata a partecipazioni societarie, rapporti di lavoro dipendente o attività svolta verso ex datori di lavoro.
Se la tua situazione rientra in una di queste casistiche, una verifica preventiva prima del 31 dicembre può evitare errori che emergerebbero soltanto con la dichiarazione dei redditi o, peggio, in sede di controllo fiscale.
Richiedi una valutazione della tua posizione →Domande frequenti
Il contratto misto con lo stesso datore di lavoro consente di restare forfettari?
Solo se ricorrono insieme le condizioni dell’art. 233, commi 2-4, TUIR: professionista iscritto a un albo o registro (in mancanza, solo nei casi previsti da intese ex art. 8 DL 138/2011), datore con più di 250 dipendenti, part time a tempo indeterminato tra il 40% e il 50%, contratto autonomo certificato, domicilio professionale distinto e nessuna sovrapposizione.
Chi apre la partita IVA nel 2027 deve fare gli stessi controlli?
Non ha incassi dell’anno precedente da verificare: nella dichiarazione di inizio attività presume la sussistenza dei requisiti (art. 232, comma 3, TUIR). Le cause di esclusione dell’art. 233 valgono comunque: contano i redditi di lavoro dipendente del 2026 e le quote in società di persone.
Fonti e riferimenti
- Art. 232 (requisiti per l’accesso al regime forfetario), art. 233 (soggetti esclusi dal regime forfetario), art. 235 (determinazione del reddito imponibile e dell’imposta) e art. 238 (cessazione dal regime forfetario) del Testo unico delle imposte sui redditi, D.Lgs. 19 giugno 2026, n. 117, in vigore dal 4 luglio 2026 e applicabile dal 1° gennaio 2027.
- Art. 1, commi 54-57 e 71, L. 23 dicembre 2014, n. 190, applicabile fino al 31 dicembre 2026.
- Art. 1, comma 12, L. 30 dicembre 2024, n. 207, come modificato dall’art. 1, comma 27, L. 30 dicembre 2025, n. 199: limite di 35.000 euro per i redditi di lavoro dipendente per gli anni 2025 e 2026.
- Art. 17, L. 13 dicembre 2024, n. 203 (contratti misti), ora confluito nell’art. 233, commi 2-4, TUIR.
- Art. 70 D.Lgs. 10 settembre 2003, n. 276 (lavoro accessorio) e art. 76 D.Lgs. 276/2003 (certificazione dei contratti).
- Agenzia delle Entrate, circolare 10 aprile 2019, n. 9/E, § 2.2, 2.3.2 e 3.4.
- Agenzia delle Entrate, circolare 4 aprile 2016, n. 10/E, § 2.3.
- Presidenza del Consiglio dei ministri, comunicato stampa del Consiglio dei ministri n. 195 del 28 ottobre 2026, sul disegno di legge di bilancio 2027.
