
Ddl di bilancio 2027: soglia forfettario a 100.000 euro per le imposte sui redditi, IVA ferma a 85.000. Come funziona e chi ci guadagna.
Il comunicato del Consiglio dei Ministri del 28 ottobre 2026 annuncia la nuova soglia per le imposte sui redditi, fissata a 100.000 euro mentre l’esenzione IVA resta a 85.000 euro in attesa dell’autorizzazione UE.
Il Ddl di bilancio 2027, approvato dal Consiglio dei Ministri il 28 ottobre 2026 e ora in attesa dell’esame parlamentare, porta da 85.000 a 100.000 euro la soglia di accesso al regime forfetario per professionisti e imprenditori individuali ai fini delle imposte sui redditi. Per l’esenzione IVA il limite resta 85.000 euro. In caso di approvazione si apre lo scenario del doppio binario imposte sui redditi ed IVA, che richiede attenzione.
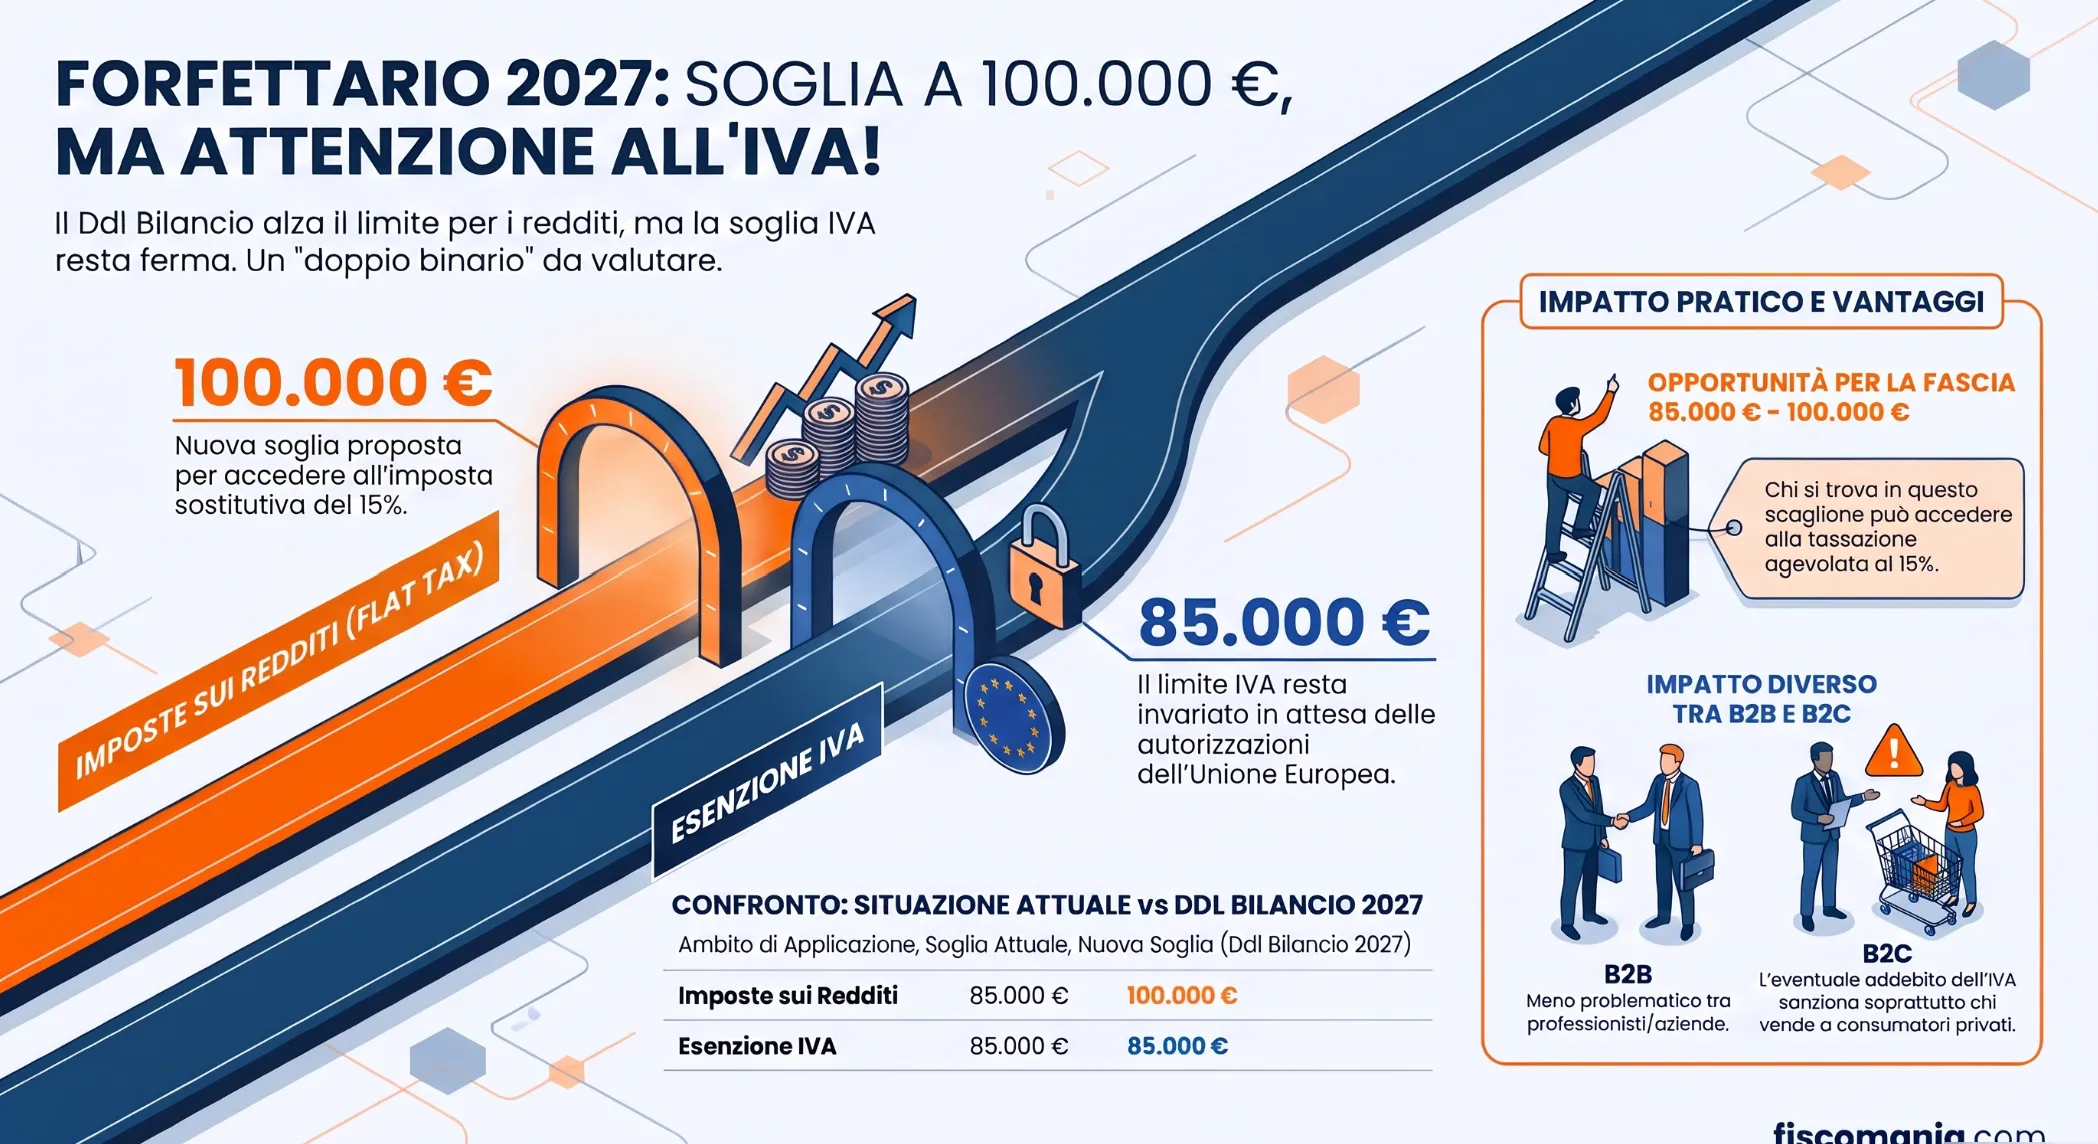
Forfettario, soglia a 100.000 euro: cosa prevede il comunicato CdM n. 195
Il comunicato stampa del Consiglio dei Ministri n. 195 del 28 ottobre 2026 riferisce che, nel disegno di legge di bilancio 2027, la soglia per l’accesso al regime forfetario ai fini delle imposte sui redditi passa da 85.000 a 100.000 euro. Ai fini dell’esenzione IVA la soglia resta a 85.000 euro, in attesa dell’autorizzazione dell’Unione europea.
Per le regole attuali del regime (requisiti, cause di esclusione, cessazione) rimandiamo alla guida al regime forfetario.
| Ambito | Soglia in vigore | Secondo il comunicato CdM n. 195 | Riferimento |
|---|---|---|---|
| Imposte sui redditi (accesso al regime forfetario) | 85.000 euro | 100.000 euro (disegno di legge, non in vigore) | Art. 1, comma 54, L. 190/2014 fino al 2026; art. 232 D.Lgs. 117/2026 dal 2027 |
| Esenzione IVA | 85.000 euro | 85.000 euro, in attesa dell’autorizzazione dell’Unione europea | Art. 284 direttiva 2006/112/CE |
| Decorrenza della nuova soglia | Non applicabile | Non indicata nel comunicato | Comunicato stampa CdM n. 195, 28 ottobre 2026 |
Stato dell’atto e decorrenza
Il Ddl è stato approvato dal Consiglio dei Ministri: non è in vigore e il testo può cambiare durante l’esame parlamentare. Il comunicato non indica da quando si applicherebbe la nuova soglia né il periodo d’imposta interessato.
Il riferimento normativo cambia nel 2027. Fino al periodo d’imposta 2026 vale l’art. 1, commi 54-89, della L. 190/2014. Dal 1° gennaio 2027 valgono gli artt. 232-243 del D.Lgs. 117/2026 (nuovo TUIR): requisiti all’art. 232, esclusioni all’art. 233, cessazione all’art. 238.
Due punti restano aperti: se la nuova soglia riguardi solo l’accesso o anche la permanenza nel regime, e come si coordini con la cessazione. Oggi, superando 85.000 euro ma non 100.000, il regime cessa dall’anno successivo; oltre 100.000 euro cessa nello stesso anno (art. 1, comma 71, L. 190/2014; dal 2027 art. 238 TUIR).
IVA: l’esenzione resta a 85.000 euro
Per l’IVA il comunicato conferma il limite di 85.000 euro, in attesa dell’autorizzazione dell’Unione europea. L’art. 284 della direttiva 2006/112/CE, nel testo modificato dalla direttiva (UE) 2020/285, prevede che la soglia nazionale di esenzione non superi 85.000 euro. Le deroghe sono autorizzate dal Consiglio ai sensi dell’art. 395. Il comunicato non indica la base giuridica della richiesta.
Il comunicato non precisa come si applichi l’IVA a chi percepisce tra 85.000 e 100.000 euro, né da quando. Il punto dipenderà dal testo del disegno di legge.
Esempio pratico: ricavi 2026 a 90.000 euro. Se la misura fosse approvata con effetto dal 2027, il contribuente sarebbe sotto la nuova soglia per le imposte sui redditi, ma sopra il limite IVA di 85.000 euro. Sulla base del comunicato non è possibile stabilire quali regole IVA si applichino e da quando.
Due esempi pratici
Gli esempi sono illustrativi e ipotizzano l’approvazione della misura con effetto dal 2027, circostanza che il comunicato non conferma.
Esempio A: ricavi 2026 a 95.000 euro. Un contribuente che nel 2026 percepisce 95.000 euro, senza cause ostative, non rispetta oggi il requisito dei ricavi per applicare il regime nel 2027: la soglia è 85.000 euro, verificata sull’anno precedente (art. 232, comma 1, lettera a), TUIR). Con la nuova soglia il requisito sarebbe rispettato, ferme restando le altre condizioni. Chi applica già il regime nel 2026 ne uscirebbe dal 2027 con le regole vigenti; se la nuova soglia valga anche per la permanenza, il comunicato non lo dice.
Esempio B: redditi di lavoro dipendente a 32.000 euro. Un contribuente ha ricavi 2026 di 70.000 euro e redditi di lavoro dipendente e assimilati 2026 di 32.000 euro. Per il 2026, con verifica sul 2025, il limite è 35.000 euro: lo prevede l’art. 1, comma 12, L. 207/2024, esteso al 2026 dall’art. 1, comma 27, L. 199/2025. Per il 2027, con verifica sul 2026, l’art. 233, comma 1, lettera f), TUIR indica 30.000 euro, e il comunicato non cita proroghe. Salvo nuova proroga, con 32.000 euro il regime non sarebbe applicabile nel 2027, anche con ricavi sotto 85.000 euro. La verifica è irrilevante se il rapporto di lavoro è cessato. Non è una novità del disegno di legge, ma una regola già vigente.
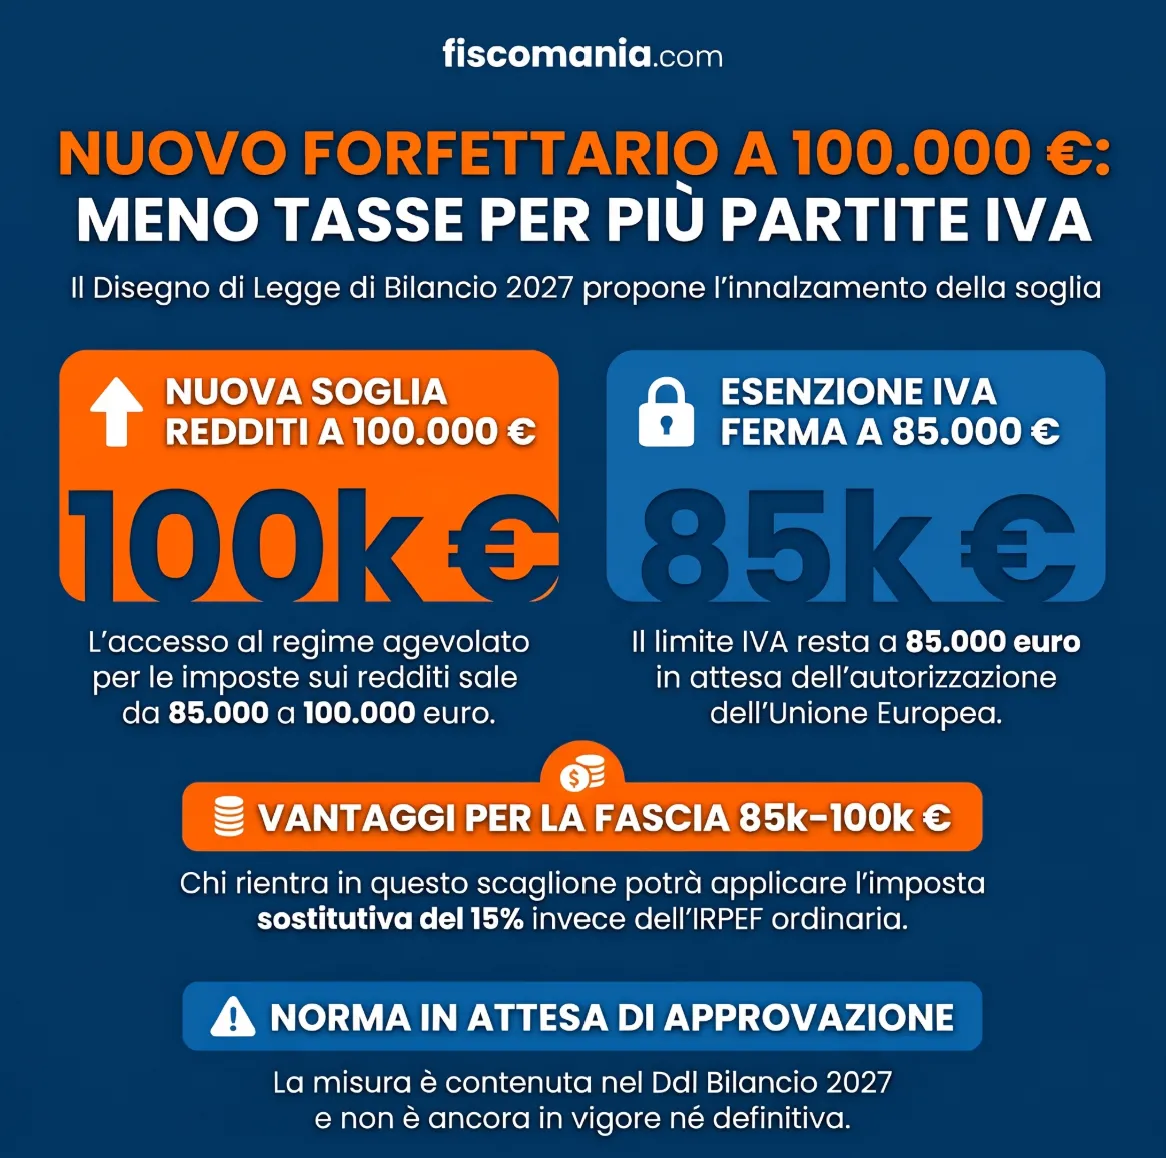
Chi ne trarrebbe vantaggio: una valutazione
La misura riguarda chi nel 2026 percepisce tra 85.000 e 100.000 euro: oggi questi contribuenti non rispettano il requisito dei ricavi (art. 232 TUIR). Con la nuova soglia potrebbero applicare l’imposta sostitutiva del 15%, che sostituisce imposta sui redditi, addizionali regionali e comunali e IRAP (art. 235 TUIR), al posto dell’imposta ordinaria a scaglioni. Per chi resta sotto 85.000 euro non cambia nulla.
Nel regime forfetario il reddito imponibile si ottiene applicando ai ricavi il coefficiente di redditività dell’attività, senza tener conto dei costi effettivi. Il vantaggio è quindi maggiore per chi ha pochi costi, come molti professionisti. Si riduce quando i costi reali superano la quota di ricavi che il coefficiente considera costo. Nella fascia 85.000-100.000 euro il confronto con il regime ordinario dipende da questo rapporto, non solo dall’aliquota.
IVA: il costo della fascia intermedia. Nel regime forfetario non si addebita l’IVA in rivalsa e non si detrae quella sugli acquisti (art. 234 TUIR; art. 1, comma 58, L. 190/2014 fino al 2026). Il comunicato lascia l’esenzione a 85.000 euro e non dice cosa accada tra 85.000 e 100.000 euro. Se in quella fascia l’IVA fosse applicata (ipotesi non confermata), peserebbe poco sui clienti che la detraggono, come le imprese. Peserebbe invece sui clienti che non detraggono, come privati e altri forfetari: il prezzo salirebbe o il margine scenderebbe. Il beneficio dell’imposta sostitutiva si ridurrebbe proprio per chi vende ai consumatori finali.
Un passaggio graduale verso il regime ordinario? Solo in parte. Una fascia intermedia con imposta sostitutiva e IVA ordinaria permetterebbe di prendere confidenza con gli adempimenti IVA senza perdere l’agevolazione sul reddito. Ma il comunicato non dice se cambi anche la soglia di cessazione immediata, oggi a 100.000 euro (art. 238 TUIR dal 2027). Oggi tra 85.000 e 100.000 euro il regime cessa dall’anno successivo. Se la soglia di permanenza salisse a 100.000 euro e quella di cessazione immediata restasse lì, le due coinciderebbero: superare 100.000 euro comporterebbe l’uscita nello stesso anno, senza il margine di un anno di oggi.
Crescita. La misura aiuta chi aumenta i ricavi lavorando in proprio, non chi cresce assumendo. Restano il limite di 20.000 euro di spese per lavoro accessorio, dipendenti e collaboratori (art. 232 TUIR) e, per chi ha anche redditi di lavoro dipendente, quello di 30.000 euro (art. 233 TUIR). Restano anche le cause di esclusione dello stesso articolo, come la partecipazione a società di persone o il controllo di una SRL con attività riconducibile alla propria.
Fonti e riferimenti
- Presidenza del Consiglio dei Ministri, Comunicato stampa del Consiglio dei Ministri n. 195, 28 ottobre 2026, sezione “Ddl Bilancio 2027”: governo.it
- Legge 23 dicembre 2014, n. 190, art. 1, commi 54, 57 e 71 (applicabile fino al periodo d’imposta 2026)
- Decreto legislativo 19 giugno 2026, n. 117 (G.U. n. 152 del 3 luglio 2026, S.O. n. 26), artt. 232, 233, 238 e 377 (applicazione dal 1° gennaio 2027): Normattiva
- Legge 30 dicembre 2024, n. 207 (G.U. n. 305 del 31 dicembre 2024, S.O. n. 43), art. 1, comma 12
- Legge 30 dicembre 2025, n. 199 (G.U. n. 301 del 30 dicembre 2025, S.O. n. 42/L), art. 1, comma 27
- Agenzia delle Entrate, risposta n. 149/2025 (cessazione dal regime forfetario)
- Direttiva 2006/112/CE, artt. 284 e 395; direttiva (UE) 2020/285 del Consiglio, 18 febbraio 2020
