
Contributi frontalieri Svizzera: aliquote AVS, LPP, obblighi INPS e regole sul telelavoro. Come funziona la previdenza tra Italia e Svizzera.
Chi risiede in Italia e lavora come dipendente in Svizzera versa normalmente i contributi previdenziali nel sistema svizzero, senza un parallelo obbligo contributivo all’INPS. L’assoggettamento può cambiare quando l’attività lavorativa viene svolta in più Stati, anche attraverso il telelavoro.
La residenza in Italia non determina automaticamente l’obbligo di versare contributi previdenziali italiani per il lavoro dipendente svolto in Svizzera. Il coordinamento tra i due sistemi è disciplinato dall’Accordo sulla libera circolazione delle persone e dai Regolamenti europei n. 883/2004 e n. 987/2009, applicabili anche nei rapporti con la Confederazione elvetica. Il principio generale è quello dell’assoggettamento alla legislazione dello Stato in cui viene esercitata l’attività lavorativa, fatte salve specifiche eccezioni.
Per comprendere le trattenute sulla retribuzione occorre quindi distinguere i contributi alle assicurazioni sociali svizzere, la previdenza professionale LPP e le situazioni in cui il lavoro svolto dall’Italia può modificare la legislazione previdenziale applicabile.
Quali contributi paga il frontaliero in Svizzera?
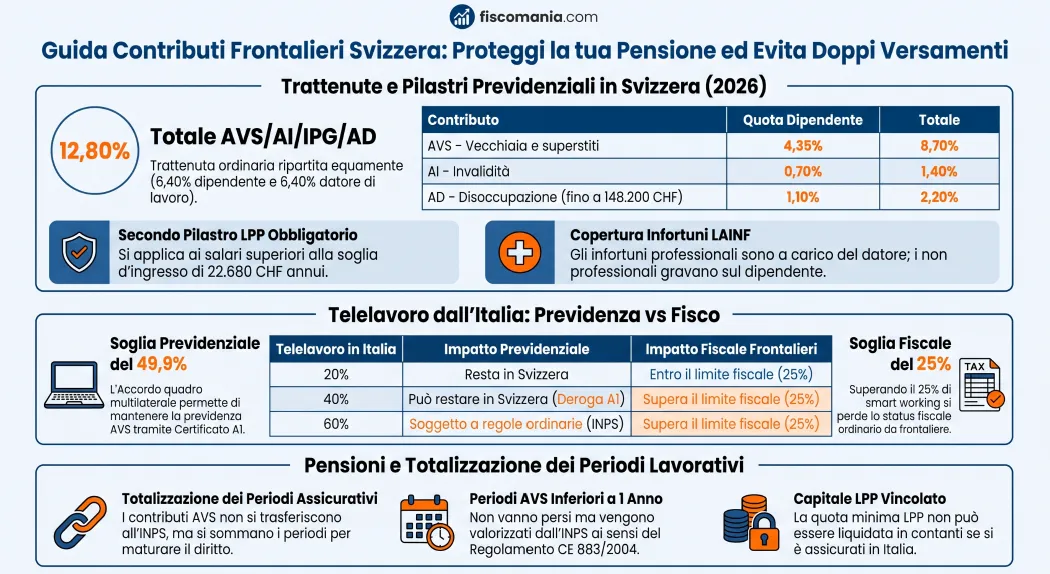
Il lavoratore frontaliero assoggettato alla previdenza svizzera versa i contributi alle assicurazioni sociali attraverso le trattenute effettuate dal datore di lavoro. Le principali voci riguardano AVS, AI, IPG, assicurazione contro la disoccupazione, previdenza professionale LPP e copertura contro gli infortuni. Non tutte prevedono un’aliquota uniforme.
Contributi AVS, AI, IPG e assicurazione contro la disoccupazione
Il sistema previdenziale svizzero prevede contributi obbligatori a carico del dipendente e del datore di lavoro. L’AVS (assicurazione vecchiaia e superstiti) costituisce il primo pilastro pensionistico, mentre l’AI tutela contro l’invalidità e le IPG finanziano determinate indennità per perdita di guadagno.
Per il 2026, la contribuzione complessiva AVS/AI/IPG è pari al 10,6% del salario determinante, ripartita in misura uguale tra lavoratore e datore di lavoro. A questa si aggiunge l’assicurazione contro la disoccupazione (AD), con un contributo complessivo del 2,2% sulla retribuzione fino a 148.200 franchi annui.
Le aliquote ordinarie applicabili nel 2026 sono riepilogate nella seguente tabella.
| Contributo | Dipendente | Datore | Totale |
|---|---|---|---|
| AVS – Vecchiaia e superstiti | 4,35% | 4,35% | 8,70% |
| AI – Invalidità | 0,70% | 0,70% | 1,40% |
| IPG – Perdita di guadagno | 0,25% | 0,25% | 0,50% |
| AD – Disoccupazione* | 1,10% | 1,10% | 2,20% |
| Totale ordinario | 6,40% | 6,40% | 12,80% |
* Il contributo AD si applica fino al massimale di 148.200 CHF annui. Le percentuali non comprendono LPP, assicurazione infortuni e altre eventuali trattenute. Aliquote riferite al 2026.
Previdenza professionale LPP: il secondo pilastro
Accanto all’AVS opera la previdenza professionale disciplinata dalla Legge federale sulla previdenza professionale per la vecchiaia, i superstiti e l’invalidità (LPP). L’obiettivo è integrare le prestazioni del primo pilastro attraverso la costituzione di un capitale previdenziale.
Nel 2026, l’assicurazione obbligatoria interessa, in linea generale e salvo specifiche esclusioni, i dipendenti già assicurati nell’AVS con una retribuzione annua superiore alla soglia d’ingresso di 22.680 franchi.
La copertura dei rischi di invalidità e decesso decorre, al più presto, dal 1° gennaio successivo al compimento dei 17 anni, mentre il risparmio previdenziale per la vecchiaia inizia dal 1° gennaio successivo al compimento dei 24 anni.
A differenza dell’AVS, la trattenuta LPP non corrisponde a una percentuale uniforme del salario lordo. Dipende dal salario assicurato, dall’età e dal regolamento dell’istituto di previdenza. Il datore di lavoro deve finanziare complessivamente almeno la metà dei contributi del proprio personale.
Per la previdenza obbligatoria, nel 2026 la deduzione di coordinamento è pari a 26.460 franchi, con un salario coordinato minimo di 3.780 franchi. I piani sovraobbligatori possono prevedere condizioni più favorevoli.
Assicurazione contro gli infortuni
Il dipendente occupato in Svizzera è obbligatoriamente assicurato contro gli infortuni professionali e le malattie professionali ai sensi della Legge federale sull’assicurazione contro gli infortuni (LAINF).
Quando lavora almeno otto ore settimanali per lo stesso datore di lavoro, la copertura si estende anche agli infortuni non professionali.
I premi relativi agli infortuni professionali sono a carico del datore di lavoro, mentre quelli per gli infortuni non professionali gravano ordinariamente sul dipendente, salvo condizioni più favorevoli. Il loro ammontare varia in funzione del rischio assicurato e dell’attività svolta.
Questa copertura è distinta dall’assicurazione sanitaria, che segue specifiche regole di coordinamento per i residenti in Italia occupati in Svizzera.
Lettura delle trattenute salariali
Attenzione
Un lavoratore frontaliero con un salario annuo interamente soggetto a contribuzione di 72.000 CHF sostiene, in via ordinaria, trattenute AVS/AI/IPG e AD pari a 4.608 CHF annui (6,4%), equivalenti a 384 CHF mensili su dodici mensilità. Questo importo non rappresenta tutte le trattenute previdenziali: devono essere considerate anche la quota LPP e gli eventuali premi per gli infortuni non professionali. Per verificare il costo effettivo occorre esaminare il conteggio salariale e il certificato previdenziale della cassa pensioni.
Quando il frontaliere deve versare i contributi INPS in Italia?
Il lavoratore residente in Italia che svolge la propria attività esclusivamente in Svizzera è, in linea generale, soggetto alla previdenza svizzera e non deve versare anche i contributi obbligatori all’INPS per lo stesso rapporto di lavoro.
Questo principio deriva dall’art. 11 del Regolamento CE n. 883/2004, applicabile nei rapporti tra Italia e Svizzera attraverso l’Accordo sulla libera circolazione delle persone. La normativa stabilisce che il lavoratore è assoggettato alla legislazione previdenziale di un solo Stato, normalmente quello in cui esercita l’attività lavorativa.
Il Regolamento UE n. 2026/2359 del 7 ottobre 2026 ha modificato la disciplina europea del coordinamento previdenziale. Le nuove disposizioni non si estendono, tuttavia, automaticamente ai rapporti con la Svizzera: il loro recepimento richiede le procedure previste dall’Accordo sulla libera circolazione delle persone. Per individuare gli obblighi contributivi dei lavoratori frontalieri occorre quindi fare riferimento alla normativa effettivamente applicabile nei rapporti Italia-Svizzera, tenendo conto delle eventuali successive decisioni del Comitato misto.
Di conseguenza, un dipendente residente a Como che si reca quotidianamente a Lugano per lavorare presso un’impresa svizzera versa ordinariamente i contributi nel sistema elvetico, anche quando il reddito di lavoro è soggetto a imposizione fiscale in Italia. Il trattamento fiscale dello stipendio non determina, infatti, la legislazione previdenziale applicabile.
Quando può diventare competente la previdenza italiana?
La situazione cambia quando il lavoratore esercita abitualmente la propria attività in più Stati.
L’art. 13 del Regolamento CE n. 883/2004 prevede specifici criteri per individuare la legislazione applicabile, considerando soprattutto il luogo di residenza, la parte sostanziale dell’attività lavorativa svolta e la sede del datore di lavoro.
In particolare:
- Se una parte sostanziale dell’attività subordinata viene esercitata nello Stato di residenza, trova ordinariamente applicazione la legislazione previdenziale di tale Stato.
- Se il lavoratore non svolge una parte sostanziale dell’attività nello Stato di residenza e ha un unico datore di lavoro, si applica generalmente la legislazione dello Stato in cui ha sede quest’ultimo.
- In presenza di più datori di lavoro, oppure di attività subordinate e autonome esercitate in Stati differenti, devono essere verificate le specifiche regole di coordinamento.
Il superamento di determinate soglie di attività svolta dall’Italia può quindi comportare l’assoggettamento alla previdenza italiana. Per il telelavoro transfrontaliero esistono, tuttavia, disposizioni particolari che consentono, a determinate condizioni, di mantenere la copertura svizzera anche quando una parte significativa dell’attività viene svolta dal domicilio italiano.
Queste regole saranno approfondite nella sezione dedicata allo smart working.
Attenzione alle situazioni “miste”
Nella mia attività professionale mi capita frequentemente di analizzare posizioni di lavoratori residenti in Italia che ritengono di essere soggetti esclusivamente alla previdenza svizzera perché assunti da un datore di lavoro elvetico.
In realtà, i casi più delicati riguardano spesso situazioni apparentemente secondarie, come alcuni giorni di telelavoro svolti dall’Italia, la presenza di una partita IVA italiana, incarichi di amministratore o un secondo rapporto di lavoro. Sono proprio questi elementi che possono modificare la legislazione previdenziale applicabile e richiedere una verifica preventiva.
Quali obblighi sorgono per il datore di lavoro svizzero?
Quando la legislazione applicabile è quella italiana, il fatto che il datore di lavoro abbia sede in Svizzera non lo esonera automaticamente dagli obblighi contributivi italiani.
L’art. 21 del Regolamento CE n. 987/2009 stabilisce che il datore di lavoro stabilito in uno Stato diverso da quello previdenzialmente competente deve adempiere agli obblighi previsti dalla legislazione applicabile al dipendente.
È possibile concordare che il lavoratore provveda materialmente al versamento dei contributi per conto del datore di lavoro, secondo le condizioni previste dal Regolamento, senza che ciò elimini gli obblighi di base dell’impresa.
Questa distinzione è importante perché l’assoggettamento previdenziale italiano può comportare adempimenti anche per l’impresa svizzera, non soltanto trattenute differenti sulla retribuzione del dipendente.
Come si determina la legislazione previdenziale applicabile?
Quando un dipendente svolge abitualmente attività lavorativa in Italia e in Svizzera, deve essere attivata la procedura di determinazione della legislazione applicabile prevista dall’art. 16 del Regolamento CE n. 987/2009, attraverso l’istituzione competente dello Stato di residenza.
Il certificato A1 attesta la legislazione previdenziale individuata secondo le regole di coordinamento. Non costituisce una libera scelta tra il sistema italiano e quello svizzero.
Prima di avviare la procedura è opportuno ricostruire concretamente dove viene svolta l’attività, considerando il contratto di lavoro, la distribuzione delle giornate lavorative, eventuali ulteriori rapporti professionali e l’organizzazione del telelavoro.
Attenzione
Per individuare correttamente il sistema previdenziale applicabile non è sufficiente verificare dove risiede il lavoratore o dove ha sede il datore di lavoro. Occorre ricostruire le attività effettivamente svolte nei diversi Stati. In particolare, la presenza di un secondo rapporto di lavoro o di un’attività autonoma in Italia può modificare l’inquadramento contributivo. Il principio generale è quello della legislazione unica: non si deve presumere che l’attività transfrontaliera comporti automaticamente un doppio versamento di contributi AVS e INPS.
Telelavoro dall’Italia: quando restano applicabili i contributi svizzeri?
Il lavoratore frontaliero che svolge parte della propria attività in smart working dall’Italia può continuare a versare i contributi previdenziali in Svizzera, anche quando il telelavoro supera il 25% del tempo lavorativo complessivo.
Questa possibilità deriva dall’Accordo quadro multilaterale sul telelavoro transfrontaliero, applicabile nei rapporti tra Italia e Svizzera dal 1° gennaio 2024. L’accordo consente, a determinate condizioni, di mantenere l’assoggettamento alla previdenza dello Stato in cui ha sede il datore di lavoro, purché il telelavoro nello Stato di residenza rimanga inferiore al 50% dell’attività complessiva.
Si tratta di una disciplina specificamente previdenziale, che non deve essere confusa con le regole fiscali previste dall’Accordo Italia-Svizzera sui lavoratori frontalieri.
La soglia ordinaria del 25% e la deroga fino al 49,9%
In base alle regole ordinarie di coordinamento previdenziale, il lavoratore che esercita abitualmente un’attività subordinata in due Stati può essere assoggettato alla legislazione dello Stato di residenza quando vi svolge una parte sostanziale dell’attività.
L’art. 14, paragrafo 8, del Regolamento CE n. 987/2009 individua nel 25% dell’orario di lavoro e/o della retribuzione una soglia rilevante per questa valutazione.
La Corte di Giustizia dell’Unione europea, nella sentenza del 4 settembre 2025, causa C-203/24, ha chiarito l’importanza dei predetti criteri nel determinare la parte sostanziale dell’attività svolta nello Stato di residenza.
Per evitare che l’incremento del lavoro da remoto determini frequenti cambiamenti di legislazione previdenziale, l’Accordo quadro multilaterale introduce una deroga alle regole ordinarie.
In presenza dei requisiti richiesti, il dipendente residente in Italia e occupato presso un’impresa svizzera può continuare a essere assicurato in Svizzera anche quando svolge dal proprio domicilio italiano una quota di telelavoro compresa tra il 25% e il 49,9% del tempo lavorativo.
La deroga non opera automaticamente: richiede una specifica domanda, il consenso del lavoratore e del datore di lavoro e il rispetto delle condizioni previste dall’accordo.
Molti frontalieri ritengono che il rispetto della soglia previdenziale del 49,9% risolva automaticamente ogni problematica transfrontaliera. Nella pratica professionale riscontro spesso il contrario: il mantenimento della previdenza svizzera viene dato per scontato senza considerare che la disciplina fiscale segue regole differenti. Per questo motivo, prima di concordare con il datore di lavoro una percentuale stabile di telelavoro, è opportuno effettuare una verifica congiunta degli effetti previdenziali e fiscali.
Quando è possibile mantenere l’assoggettamento AVS?
Per applicare l’Accordo quadro devono ricorrere specifici presupposti. In particolare, il lavoratore deve svolgere telelavoro transfrontaliero mediante strumenti informatici, risiedere in uno Stato firmatario e lavorare per un datore di lavoro stabilito in un altro Stato aderente.
La deroga non si applica indistintamente a tutte le attività esercitate dall’Italia.
Sono escluse, tra le altre, le situazioni nelle quali il lavoratore svolge abitualmente nello Stato di residenza attività diverse dal telelavoro, esercita un’attività autonoma oppure presenta ulteriori rapporti di lavoro in Stati differenti, secondo le condizioni individuate dall’accordo.
Occorre inoltre verificare che il lavoratore rientri nell’ambito soggettivo delle disposizioni di coordinamento applicabili ai rapporti tra Svizzera e Unione europea.
Per queste ragioni, la sola percentuale di smart working non è sufficiente per stabilire quale sistema previdenziale debba trovare applicazione.
Differenza tra soglia fiscale del 25% e soglia previdenziale del 49,9%
Uno degli aspetti più importanti riguarda la distinzione tra la disciplina fiscale e quella contributiva.
Il Protocollo di modifica dell’Accordo Italia-Svizzera sui frontalieri, ratificato con la Legge n. 217/2025 ed entrato in vigore sul piano internazionale il 9 febbraio 2026, consente ai lavoratori frontalieri di svolgere fino al 25% dell’attività in telelavoro presso il domicilio nello Stato di residenza, senza perdere lo status fiscale di frontaliere e senza modificare, per tale ragione, l’attribuzione della potestà impositiva prevista dall’Accordo. Le disposizioni sono applicabili dal 1° gennaio 2024.
La soglia previdenziale, invece, può arrivare al 49,9%, nel rispetto dell’Accordo quadro multilaterale.
La seguente tabella evidenzia le differenze in un caso ordinario di lavoratore residente in Italia, dipendente di un unico datore svizzero, che svolge il restante lavoro in Svizzera.
| Telelavoro in Italia | Previdenza | Disciplina fiscale dei frontalieri |
|---|---|---|
| 20% | Normalmente resta svizzera | Entro il limite fiscale del 25% |
| 40% | Può restare svizzera mediante deroga e A1 | Supera il limite fiscale del 25% |
| 60% | La deroga multilaterale non è applicabile; occorre valutare le regole ordinarie | Supera il limite fiscale del 25% |
Il superamento della soglia fiscale non significa automaticamente che l’intera retribuzione sia imponibile esclusivamente in Italia. Occorre determinare il trattamento fiscale applicabile alla concreta situazione lavorativa e verificare le disposizioni convenzionali pertinenti.
Per l’approfondimento della disciplina tributaria si rinvia alla guida sul telelavoro dei frontalieri Italia-Svizzera.
Un esempio pratico: due giorni di smart working a settimana
Si consideri un lavoratore residente a Como, assunto da una società di Lugano, che svolge la propria attività lavorativa per cinque giorni alla settimana:
- Tre giorni presso la sede svizzera.
- Due giorni in telelavoro dal domicilio italiano.
Supponendo giornate di uguale durata e una distribuzione costante durante l’anno, il telelavoro rappresenta il 40% dell’attività complessiva.
Dal punto di vista previdenziale, il lavoratore potrebbe mantenere l’assoggettamento al sistema svizzero, richiedendo l’applicazione dell’Accordo quadro multilaterale e il rilascio del certificato A1, purché sussistano gli altri requisiti.
Dal punto di vista fiscale, invece, il 40% supera il limite del 25% previsto dal Protocollo Italia-Svizzera. La situazione deve quindi essere valutata separatamente, senza presumere che il mantenimento della previdenza svizzera comporti anche il mantenimento del trattamento fiscale riservato al telelavoro entro il 25%.
Attenzione
Il mantenimento della previdenza svizzera non garantisce automaticamente il mantenimento del trattamento fiscale previsto per i frontalieri che lavorano da remoto entro il 25%. Un dipendente può continuare a versare contributi AVS in Svizzera, grazie alla deroga previdenziale fino al 49,9%, pur superando la soglia fiscale. Prima di concordare un numero stabile di giornate di telelavoro è quindi necessario verificare separatamente le conseguenze contributive e quelle tributarie.
Per chi sta valutando un cambiamento di inquadramento può essere utile anche: Da frontaliere a professionista in Svizzera: partita IVA, base fissa e imposte.
Certificato A1: chi deve richiederlo?
Il certificato A1 è il documento che attesta la legislazione previdenziale applicabile al lavoratore nelle situazioni di mobilità transfrontaliera.
Per l’applicazione dell’Accordo quadro multilaterale, quando il dipendente deve rimanere assoggettato alla previdenza svizzera, il datore di lavoro elvetico presenta la richiesta alla propria cassa di compensazione AVS, attraverso la piattaforma ALPS (Applicable Legislation Portal Switzerland).
Il certificato può avere una validità massima di tre anni ed essere successivamente rinnovato. Per le domande presentate dal 1° luglio 2024, la disciplina dell’accordo consente ordinariamente una retroattività massima di tre mesi.
Quando il telelavoro resta inferiore al 25%, continuano invece a trovare applicazione le procedure ordinarie di determinazione della legislazione previdenziale, con il coinvolgimento dell’istituzione competente dello Stato di residenza.
È opportuno che lavoratore e datore di lavoro verifichino preventivamente l’inquadramento previdenziale, soprattutto quando viene modificata in modo stabile la percentuale di lavoro da remoto.
La documentazione dovrebbe essere coerente con il contratto di lavoro, gli accordi sul telelavoro e l’effettiva distribuzione delle giornate lavorative tra Italia e Svizzera.
Pensione tra Italia e Svizzera: come si coordinano i contributi?
Il lavoratore frontaliero che ha maturato contributi previdenziali sia in Italia sia in Svizzera può utilizzare i periodi assicurativi dei due Paesi per verificare il diritto alla pensione, grazie alle regole di coordinamento internazionale.
Il principio fondamentale è che i contributi versati all’AVS svizzera non vengono trasferiti all’INPS, ma rimangono accreditati presso il sistema previdenziale elvetico. Al raggiungimento dei requisiti previsti dalle rispettive legislazioni, il lavoratore può avere diritto a prestazioni pensionistiche distinte, erogate dalle istituzioni competenti dei due Stati.
Totalizzazione internazionale dei contributi AVS e INPS
L’art. 6 del Regolamento CE n. 883/2004 prevede il principio della totalizzazione dei periodi assicurativi, mentre l’art. 52 disciplina il calcolo delle prestazioni pensionistiche.
La totalizzazione internazionale consente di considerare i periodi contributivi maturati nei diversi Stati, purché non sovrapposti, per verificare il raggiungimento dei requisiti pensionistici.
Si consideri, ad esempio, un lavoratore che abbia maturato:
- 12 anni di contribuzione in Italia;
- 10 anni di contribuzione in Svizzera.
Ai fini della verifica del diritto alla pensione italiana, i periodi possono essere considerati complessivamente, per un totale di 22 anni, se sussistono le condizioni previste dalla normativa applicabile.
Questo non significa che l’INPS debba calcolare la pensione come se tutti i 22 anni fossero stati lavorati in Italia. La prestazione italiana viene determinata secondo le regole del calcolo nazionale e, quando applicabile, del pro rata internazionale, considerando la contribuzione di competenza italiana.
La Svizzera determina autonomamente la rendita AVS sulla base dei periodi assicurativi e dei redditi rilevanti nel proprio sistema.
Anche le decorrenze delle due pensioni possono essere differenti, perché ciascuno Stato applica i propri requisiti anagrafici e le proprie condizioni di accesso.
Cosa succede se i contributi svizzeri sono inferiori a un anno?
Un aspetto particolare riguarda il lavoratore che abbia svolto un periodo limitato di attività in Svizzera.
Il sistema AVS richiede, ordinariamente, almeno un anno di assicurazione computabile per riconoscere una rendita di vecchiaia.
Tuttavia, questo non significa che i periodi contributivi inferiori a un anno siano necessariamente perduti.
L’art. 57 del Regolamento CE n. 883/2004 prevede che, quando i periodi maturati sotto la legislazione di uno Stato sono inferiori a un anno e non determinano autonomamente il diritto a una prestazione, essi possano essere presi in considerazione dalle istituzioni degli altri Stati competenti, secondo le condizioni stabilite dalla disposizione.
L’INPS ha chiarito l’applicazione di queste regole nella circolare n. 88 del 2 luglio 2010, paragrafo 8.
Attenzione
Se il lavoratore ha versato contributi AVS per un periodo inferiore a un anno, non deve presumere che tali versamenti siano automaticamente persi o rimborsabili. Occorre verificare se il periodo possa essere valorizzato nell’ambito del coordinamento pensionistico internazionale, ai sensi dell’art. 57 del Regolamento CE n. 883/2004. La valutazione deve essere effettuata sulla base dell’intera posizione assicurativa maturata nei diversi Stati.
Il secondo pilastro LPP segue regole differenti
La previdenza professionale svizzera (LPP) deve essere distinta dalla contribuzione AVS.
I contributi del secondo pilastro alimentano un avere previdenziale individuale, gestito secondo le regole della cassa pensioni e del relativo piano previdenziale. Questi importi non vengono sommati ai periodi INPS attraverso la totalizzazione internazionale prevista per le pensioni pubbliche.
Quando cessa il rapporto di lavoro in Svizzera, il trattamento dell’avere LPP dipende dalle condizioni applicabili alla prestazione d’uscita.
In particolare, se il lavoratore è soggetto all’assicurazione obbligatoria in Italia per i rischi di vecchiaia, invalidità e decesso, il capitale corrispondente alla previdenza minima obbligatoria LPP non può, in linea generale, essere liquidato anticipatamente in contanti per effetto della cessazione dell’attività svizzera e deve rimanere vincolato secondo le regole del libero passaggio.
La componente sovraobbligatoria può invece essere riscossa al ricorrere delle condizioni previste dalla disciplina svizzera.
Per approfondire il trattamento delle prestazioni pensionistiche e dei capitali provenienti dal sistema elvetico si rinvia alla guida sulla tassazione delle pensioni svizzere AVS e LPP.
La disciplina generale dei periodi contributivi esteri è invece approfondita nell’articolo dedicato alla totalizzazione e al riscatto dei contributi previdenziali esteri.
Una verifica che consiglio sempre
Quando assisto lavoratori che hanno svolto parte della carriera in Italia e parte in Svizzera, suggerisco sempre di ricostruire per tempo la propria posizione assicurativa nei due Paesi.
Molte criticità emergono infatti solo a distanza di anni: periodi non registrati correttamente, passaggi tra diversi datori di lavoro oppure differenze tra la documentazione conservata dal lavoratore e gli archivi previdenziali. Un controllo preventivo consente generalmente di affrontare eventuali anomalie quando la documentazione è ancora facilmente reperibile.
Come verificare la propria posizione contributiva tra Italia e Svizzera?
Il lavoratore frontaliero può controllare la regolarità della propria posizione previdenziale confrontando le trattenute riportate nel certificato di salario con i dati registrati presso la cassa di compensazione AVS e l’istituto di previdenza professionale LPP. Le due posizioni devono essere verificate separatamente, perché documentano diritti e prestazioni differenti.
Controllare le trattenute nel certificato di salario svizzero
Il primo documento da esaminare è il certificato di salario (Lohnausweis), rilasciato dal datore di lavoro svizzero. Per il 2026, le istruzioni dell’Amministrazione federale delle contribuzioni prevedono una specifica suddivisione delle voci retributive e contributive:
- Cifra 8: salario lordo complessivo, prima delle deduzioni contributive e fiscali.
- Cifra 9: contributi AVS, AI, IPG, AD e assicurazione contro gli infortuni non professionali (AINP) a carico del dipendente.
- Cifra 10: contributi versati alla previdenza professionale LPP, distinti tra contribuzione ordinaria (10.1) ed eventuali riscatti (10.2).
- Cifra 11: salario netto secondo le regole di compilazione del certificato svizzero.
- Cifra 12: eventuale imposta alla fonte trattenuta dal datore di lavoro.
Queste indicazioni consentono di riconciliare le trattenute presenti nei conteggi salariali periodici con la certificazione annuale.
Il salario netto indicato nel certificato svizzero non coincide necessariamente con il reddito fiscalmente imponibile in Italia. La determinazione del reddito da dichiarare richiede infatti l’applicazione delle disposizioni tributarie italiane e dell’Accordo contro le doppie imposizioni.
Richiedere l’estratto del conto individuale AVS
Per verificare che i redditi siano stati effettivamente registrati nel sistema svizzero, il lavoratore può richiedere gratuitamente l’estratto del conto individuale AVS (CI).
Il documento riporta i redditi registrati, i periodi contributivi e gli eventuali accrediti rilevanti per il calcolo della rendita. Può essere richiesto attraverso le casse di compensazione, anche utilizzando la procedura disponibile sul portale ufficiale AVS/AI.
La verifica è particolarmente utile quando il lavoratore ha cambiato più datori di lavoro o teme che alcuni periodi assicurativi non risultino correttamente accreditati. Occorre considerare che le registrazioni relative all’anno in corso possono comparire soltanto nell’anno successivo.
In presenza di omissioni o discordanze, è opportuno rivolgersi tempestivamente alla cassa competente, conservando contratti, buste paga e certificazioni salariali.
Verificare il capitale previdenziale LPP
La posizione relativa al secondo pilastro deve essere controllata attraverso il certificato personale di previdenza rilasciato annualmente dalla cassa pensioni.
Questo documento consente di conoscere il salario assicurato, l’aliquota contributiva, l’avere di vecchiaia accumulato e le prestazioni previdenziali previste dal regolamento.
Il controllo assume particolare importanza in occasione di cambiamenti del datore di lavoro, interruzioni dell’attività oppure cessazione definitiva dell’occupazione in Svizzera. In queste situazioni occorre verificare anche la corretta destinazione dell’eventuale prestazione di libero passaggio.
Il riferimento per eventuali chiarimenti è la cassa pensioni presso la quale il lavoratore risulta assicurato.
Controllare i periodi contributivi italiani e le conseguenze fiscali
Chi ha lavorato precedentemente in Italia può consultare il proprio estratto conto contributivo INPS, verificando i periodi accreditati nelle diverse gestioni previdenziali. Questa consultazione non sostituisce l’estratto AVS, ma permette di ricostruire la carriera assicurativa nei due Stati.
Sul piano fiscale, per i lavoratori soggetti a imposizione italiana, occorre inoltre distinguere i contributi previdenziali obbligatori dagli altri versamenti assicurativi e previdenziali. Non tutte le trattenute riportate nella busta paga svizzera ricevono automaticamente il medesimo trattamento tributario in Italia.
La questione è approfondita nella guida sulla deducibilità dei contributi previdenziali esteri da lavoro dipendente, alla quale si rinvia per i criteri di determinazione del reddito imponibile. La relativa documentazione deve essere conservata anche ai fini degli eventuali controlli fiscali.
Attenzione
La trattenuta dei contributi sulla busta paga non sostituisce la verifica della posizione assicurativa. Per un controllo completo è opportuno confrontare tre documenti: il certificato di salario, l’estratto del conto individuale AVS e il certificato della cassa pensioni LPP. Questa ricostruzione consente di individuare eventuali differenze tra importi trattenuti, redditi registrati e capitale previdenziale accumulato. I documenti hanno inoltre funzioni distinte rispetto alla determinazione del reddito imponibile nella dichiarazione fiscale italiana.
Leggi anche: Calcolo stipendio netto frontaliere Svizzera: guida pratica.
Lavori in Svizzera e devi valutare la tua posizione fiscale in Italia?
Il trattamento fiscale dello stipendio dipende dalla qualifica di frontaliere, dalle modalità di svolgimento dell’attività e dalle disposizioni applicabili tra Italia e Svizzera. Anche i contributi previdenziali esteri richiedono un corretto inquadramento fiscale. Una consulenza specialistica può aiutarti a individuare le regole applicabili alla tua situazione e gli aspetti da verificare per evitare errori.
Richiedi una consulenza in fiscalità internazionale →Domande frequenti
I vecchi e i nuovi frontalieri pagano contributi previdenziali diversi?
La distinzione tra vecchi e nuovi frontalieri riguarda principalmente il trattamento fiscale del reddito di lavoro dipendente. Non determina, di per sé, aliquote AVS differenti o l’obbligo di versare contributi INPS. La legislazione previdenziale applicabile dipende dalle regole di coordinamento tra Italia e Svizzera.
Posso essere dipendente in Svizzera e avere una partita IVA in Italia?
Sì, ma occorre individuare la legislazione previdenziale applicabile alle due attività. Secondo l’art. 13, paragrafo 3, del Regolamento CE n. 883/2004, chi esercita un’attività subordinata in uno Stato e un’attività autonoma in un altro è generalmente soggetto alla previdenza dello Stato del lavoro subordinato. Vanno verificate le condizioni del caso concreto.
Il contributo AVS del frontaliere aumenta quando lo stipendio supera 148.200 CHF?
No. Il limite di 148.200 CHF annui, previsto per il 2026, riguarda l’assicurazione contro la disoccupazione (AD), non i contributi AVS/AI/IPG. Questi ultimi continuano ad applicarsi ordinariamente al salario determinante con aliquota del 5,3% a carico del dipendente. La trattenuta AD dell’1,1% si applica invece entro il relativo massimale.
Fonti e riferimenti
- Accordo tra la Comunità europea e la Confederazione svizzera sulla libera circolazione delle persone, firmato il 21 giugno 1999, art. 8 e Allegato II, relativo al coordinamento dei sistemi di sicurezza sociale, come sostituito dalla Decisione n. 1/2012 del Comitato misto del 31 marzo 2012.
- Regolamento (CE) n. 883/2004, del 29 aprile 2004, sul coordinamento dei sistemi di sicurezza sociale, artt. 6, 11, 13, 16, 52 e 57.
- Regolamento (CE) n. 987/2009, del 16 settembre 2009, modalità di applicazione del Regolamento n. 883/2004, artt. 14, par. 8, 16, 19 e 21.
- Regolamento (UE) 2026/2359, del 7 ottobre 2026, pubblicato il 27 ottobre 2026, recante modifiche ai Regolamenti CE 883/2004 e 987/2009. Per l’applicabilità ai rapporti con la Svizzera, si vedano le indicazioni della SECO.
- Centro d’informazione AVS/AI, Assicurazioni sociali svizzere. Tabella sinottica delle aliquote dei contributi e dei premi applicabili, stato al 1° gennaio 2026.
- Legge federale svizzera del 25 giugno 1982 sulla previdenza professionale per la vecchiaia, i superstiti e l’invalidità (LPP, RS 831.40), artt. 2, 7, 8, 16 e 66; UFAS, Importi validi dal 1° gennaio 2026.
- Legge federale svizzera del 20 marzo 1981 sull’assicurazione contro gli infortuni (LAINF, RS 832.20), artt. 6, 8 e 91.
- Accordo quadro multilaterale sull’applicazione dell’art. 16, par. 1, del Regolamento CE 883/2004, nei casi di telelavoro transfrontaliero abituale, applicabile nei rapporti Italia-Svizzera dal 1° gennaio 2024.
- Legge 29 dicembre 2025, n. 217, di ratifica del Protocollo di modifica dell’Accordo Italia-Svizzera relativo all’imposizione dei lavoratori frontalieri, punto 2.2 del Protocollo aggiuntivo (telelavoro).
- Corte di giustizia UE, sentenza del 4 settembre 2025, causa C-203/24, sull’art. 14, par. 8 e 10, del Regolamento n. 987/2009.
- INPS, circolare n. 88 del 2 luglio 2010, in particolare par. 8 sui periodi assicurativi inferiori a un anno.
- Legge federale svizzera del 17 dicembre 1993 sul libero passaggio nella previdenza professionale (LFLP, RS 831.42), artt. 5 e 25f.
- Amministrazione federale delle contribuzioni (AFC), Istruzioni per la compilazione del certificato di salario e dell’attestazione delle rendite, versione applicabile ai periodi fiscali dal 2026.
- Centro d’informazione AVS/AI, servizio di richiesta dell’estratto del conto individuale AVS.
