
Contratto di locazione uso foresteria: chi può stipularlo, cedolare secca, deducibilità dei canoni per l’impresa, registrazione e fac simile
Il contratto ad uso foresteria è l’accordo con cui una società o un ente prende in godimento un’abitazione per alloggiare i propri dipendenti. Per il conduttore la deducibilità del canone dipende dall’art. 95 TUIR e da chi occupa l’alloggio; per il locatore la cedolare secca resta controversa.
Nel contratto ad uso foresteria l’accordo è concluso dalla società o dall’ente conduttore, mentre l’alloggio è occupato da dipendenti o collaboratori. Questa separazione tra chi stipula e chi abita determina il trattamento fiscale di entrambe le parti. Per il conduttore, l’art. 95, comma 2, del TUIR distingue gli alloggi per dipendenti in trasferta temporanea dai fabbricati concessi in uso ai dipendenti, con regole di deducibilità diverse.
Per il locatore persona fisica, l’opzione per la cedolare secca è negata dall’Agenzia delle Entrate con la circolare 26/E/2011 e ammessa da più pronunce della Cassazione, che con l’ordinanza n. 30016/2025 ha trasmesso gli atti al Primo Presidente per l’eventuale assegnazione alle Sezioni Unite.
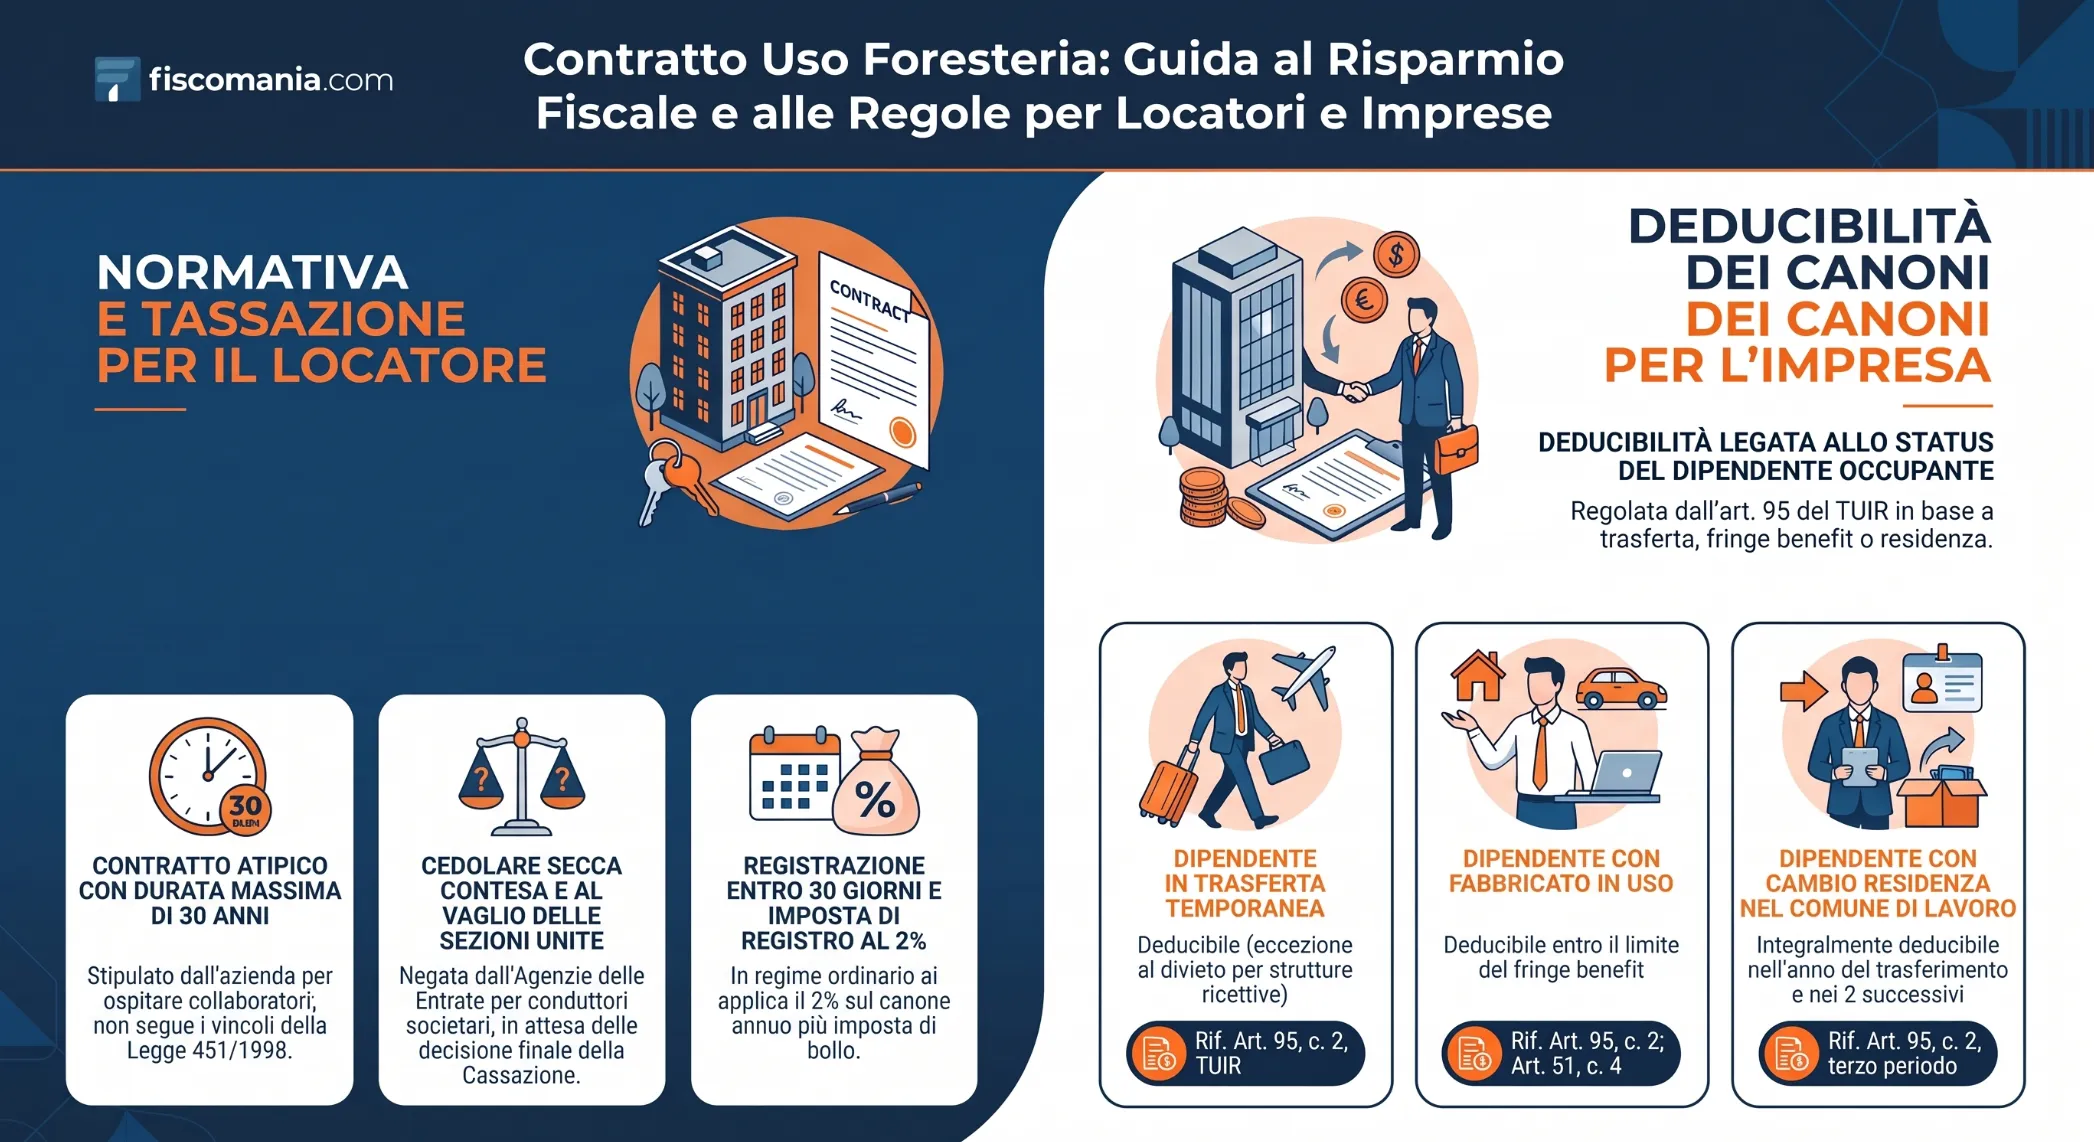
Che cos’è il contratto ad uso foresteria
Il contratto ad uso foresteria è l’accordo con cui un ente o una società prende in godimento un immobile non per abitarlo direttamente, ma per destinarlo all’alloggio temporaneo di dipendenti, collaboratori od ospiti. La Cassazione lo descrive come contratto atipico, in cui chi stipula e chi utilizza l’immobile sono soggetti diversi. «Foresteria» indica quindi lo scopo dell’alloggio, non una struttura ricettiva aperta al pubblico.
Nei contratti esaminati dall’ordinanza n. 30016/2025, le persone collegate all’ente potevano usare l’immobile in forza di comodato o di sublocazione, previa comunicazione al locatore.
Chi può essere locatore e conduttore
Il locatore può essere una persona fisica o una società. La differenza conta sul piano fiscale: solo la persona fisica che non agisce nell’esercizio di impresa, arti o professioni può optare per la cedolare secca (circolare 26/E/2011, § 1.1).
Il conduttore è l’ente o la società che assegna l’alloggio e può essere anche un ente non commerciale: il caso dell’ordinanza riguarda un’università privata, mentre la pronuncia n. 12079/2025 riguarda una SRL che destinava l’immobile all’abitazione dell’amministratore delegato.
Il contratto «tra privati» è quello in cui il locatore è una persona fisica e il conduttore una società o un ente, come nell’ordinanza (locatrice persona fisica, conduttrice un’università privata). Se il conduttore è invece una persona fisica che abita l’immobile, si applicano le altre tipologie di contratti di locazione.
Disciplina civilistica e durata massima
Secondo la Cassazione il contratto ad uso foresteria non è un contratto previsto dalla L. 431/1998: è un contratto atipico, espressione dell’autonomia contrattuale (art. 1322, secondo comma, c.c.). Se si applicano le norme del codice civile sulla locazione, la durata massima è di trent’anni (art. 1573 c.c.).
La sentenza n. 2964/2014, richiamata dall’ordinanza n. 30016/2025, afferma in motivazione che la foresteria «non è una locazione abitativa, né primaria né transitoria», perché risponde all’esigenza di alloggiare temporaneamente dipendenti od ospiti e non a un’esigenza abitativa del conduttore. Conviene quindi indicare nel contratto lo scopo e i soggetti che utilizzeranno l’immobile.
Una durata superiore a trent’anni, o perpetua, è ridotta a trent’anni. Il limite vale anche quando la durata iniziale è più breve ma il contratto prevede rinnovi per un numero indeterminato di volte (Cass. n. 2137/2006). Disdetta e recesso anticipato dipendono dalle clausole concordate.
Tassazione del locatore e cedolare secca
Il locatore persona fisica può scegliere la cedolare secca, ma se il conduttore è un’impresa o un ente che usa l’immobile come foresteria l’accesso al regime è contestato: l’Agenzia delle Entrate lo nega, la Cassazione si è espressa in senso opposto e poi ha dubitato, e la questione è davanti alle Sezioni Unite. Senza opzione il canone è tassato ai fini IRPEF con le regole ordinarie.
L’art. 3 del D.Lgs. 23/2011 riserva l’opzione al proprietario o al titolare di un diritto reale di godimento di abitazioni locate ad uso abitativo (comma 1) e la cedolare sostituisce IRPEF, addizionali, registro e bollo (comma 2). Il comma 6 la esclude per le locazioni di abitazioni effettuate nell’esercizio di attività d’impresa, arti o professioni. Il comma 6-bis la ammette anche per le abitazioni locate a cooperative edilizie o a enti senza scopo di lucro, alle condizioni ivi previste, legate alla sublocazione a studenti universitari e alla messa a disposizione dei comuni.
La circolare 26/E/2011 (§ 1.2) esclude i contratti conclusi con conduttori che agiscono nell’esercizio di impresa o di lavoro autonomo, anche quando l’immobile è destinato ad abitazione di collaboratori e dipendenti. Ammette invece i contratti con enti pubblici o privati non commerciali, se dal contratto risulta la destinazione abitativa. La circolare n. 12/E del 2016 (punto 3.2) ha confermato questa posizione dopo l’introduzione del comma 6-bis: poiché il legislatore ha individuato puntualmente i casi di estensione, la cedolare non sarebbe estendibile in via interpretativa ai conduttori che operano in regime d’impresa o di lavoro autonomo. Nella risposta all’interrogazione 5-03773 del 26 marzo 2025 il Ministero dell’Economia, sentita l’Agenzia, ha ribadito questa lettura e ha ritenuto opportuno attendere un orientamento consolidato, anche a tutela delle esigenze di gettito.
La sentenza n. 12395/2024 ha riferito l’esclusione del comma 6 solo al locatore: la qualità del conduttore è irrilevante, anche quando l’immobile alloggia i suoi dipendenti. I principi sono stati ripresi dalle pronunce nn. 12076 e 12079 del 2025. Con l’ordinanza n. 30016/2025, pubblicata il 13 novembre 2025, la stessa sezione ha dubitato di questa lettura per la foresteria. Il contratto è atipico e il conduttore non usa direttamente l’immobile, quindi non sarebbe una locazione abitativa in senso proprio. La Corte ha trasmesso gli atti al Primo Presidente per l’eventuale assegnazione alle Sezioni Unite. Nel caso esaminato l’Agenzia aveva liquidato l’imposta di registro per le annualità 2013-2015 su contratti conclusi con un’università privata. Al 10 ottobre 2026 la decisione delle Sezioni Unite non risulta pubblicata.
In attesa delle Sezioni Unite: che cosa cambia in pratica
Per il locatore le strade sono due. Se non opta, il canone è tassato ai fini IRPEF e il contratto sconta registro e bollo ordinari, regime per il quale la questione non si pone. Se opta per la cedolare con un conduttore che esercita impresa, arte o professione, si espone a una contestazione dell’Agenzia, come è accaduto nei contratti dell’ordinanza.
In caso di contestazione, l’art. 10, comma 3, dello Statuto del contribuente esclude l’irrogazione di sanzioni quando la violazione dipende da obiettive condizioni di incertezza sulla portata e sull’ambito di applicazione della norma tributaria. La norma riguarda le sanzioni, non il tributo, e va verificata nel singolo caso.
Il quadro generale è nelle guide sulla tassazione delle locazioni abitative e sulla cedolare secca. Per il contrasto con i conduttori imprenditori in generale c’è l’articolo sulla cedolare secca con conduttore imprenditore.
Deducibilità del canone per l’impresa conduttrice
La deducibilità del canone per l’impresa conduttrice dipende dalla situazione del dipendente che occupa l’alloggio, secondo l’art. 95, comma 2, del TUIR. La norma non usa la parola «foresteria»: tratta a parte gli alloggi per dipendenti in trasferta temporanea e i fabbricati concessi in uso ai dipendenti.
La regola di partenza è l’indeducibilità di canoni e spese delle strutture recettive. Per i fabbricati in uso ai dipendenti il limite è il reddito che l’alloggio produce in capo al dipendente come fringe benefit (art. 51, comma 4, lettera c, TUIR), calcolato con le regole della guida ai fringe benefit. Per la deduzione integrale conta il trasferimento della residenza anagrafica nel comune in cui il dipendente presta l’attività: senza di esso si ricade nel limite del fringe benefit o, se ne ricorrono i presupposti, nell’eccezione per la trasferta temporanea.
Per le spese di alloggio delle trasferte sostenute nel territorio dello Stato, il comma 3-bis condiziona la deduzione a pagamenti tracciabili. La tabella ordina i tre casi.
| Chi occupa l’alloggio | Deducibilità per l’impresa | Riferimento |
|---|---|---|
| Dipendente in trasferta temporanea | Le spese per servizi di alloggio sono un’eccezione all’indeducibilità prevista per le strutture recettive | Art. 95, comma 2, primo periodo, TUIR |
| Dipendente con fabbricato in uso | Canoni e spese di manutenzione deducibili fino all’importo che costituisce reddito per il dipendente | Art. 95, comma 2, secondo periodo, TUIR; art. 51, comma 4, lettera c) |
| Dipendente che ha trasferito la residenza anagrafica nel comune di lavoro | Canoni e spese integralmente deducibili nel periodo d’imposta del trasferimento e nei due successivi | Art. 95, comma 2, terzo periodo, TUIR |
Registrazione, imposta di registro e bollo
La locazione ad uso foresteria si registra entro 30 giorni dalla stipula, o dalla decorrenza se anteriore. Registro e bollo si pagano in regime ordinario se il locatore non opta per la cedolare secca.
La richiesta si presenta con il modello RLI: per la compilazione c’è la guida al modello RLI, mentre la procedura generale è nella guida alla registrazione del contratto di locazione. Per i contratti pluriennali l’imposta si paga ogni anno oppure in un’unica soluzione per l’intera durata.
| Voce | Regola | Riferimento |
|---|---|---|
| Termine di registrazione | 30 giorni dalla data di formazione dell’atto o, se anteriore, di esecuzione del contratto | Circolare AdE 26/E/2011, § 2.1; risoluzione AdE 56/E/2025 |
| Imposta di registro | 2% del canone annuo, con un minimo di 67 euro | Circolare AdE 26/E/2011 |
| Contratti pluriennali | Versamento ogni anno entro 30 giorni dalla scadenza dell’annualità, oppure in un’unica soluzione per l’intera durata | Circolare AdE 26/E/2011, § 3.2; risoluzione AdE 56/E/2025 |
| Imposta di bollo | 16 euro per ogni foglio di quattro facciate | D.P.R. 642/1972, all. A, tariffa parte I, art. 2 |
| Opzione per la cedolare secca | Registro e bollo non sono dovuti, anche su proroghe e risoluzioni | Art. 3, comma 2, D.Lgs. 23/2011 |
Fac simile e clausole essenziali
Il fac simile serve da traccia: le clausole da curare sono quelle che regolano chi occupa l’alloggio e per quanto tempo. Puoi partire dalla bozza di contratto di locazione ad uso foresteria in formato .doc, da adattare al caso concreto.
Le clausole da definire con precisione, con esempi tratti dai contratti esaminati dall’ordinanza n. 30016/2025, sono:
- Scopo e utilizzatori: destinazione ad abitazione o ad alloggio, anche temporaneo, di persone collegate al conduttore da un rapporto di lavoro o dall’esercizio di funzioni in suo favore.
- Titolo d’uso dei terzi: comodato o sublocazione, con comunicazione al locatore delle generalità e prova del rapporto con il conduttore.
- Utenze e residenza: intestazione delle utenze anche al dipendente o collaboratore, con responsabilità solidale per i consumi, ed eventuale facoltà di trasferire la residenza nell’immobile.
- Divieto di uso diverso: con risoluzione di diritto del contratto in caso di violazione.
- Durata, canone e recesso: l’eventuale rinnovo, entro il limite di trent’anni dell’art. 1573 c.c., il canone, la cauzione, la disdetta e il recesso anticipato.
- Registrazione: chi sostiene le spese di registrazione e bollo tra le parti.
Se cambia la società conduttrice, non basta sostituire l’utilizzatore: si tratta di una cessione del contratto di locazione. Prima di firmare conviene far verificare il modello a un professionista, perché le clausole su scopo e utilizzatori incidono sulla qualificazione e sul trattamento fiscale del contratto.
Contratto ad uso foresteria: cedolare secca e deducibilità sul tuo caso
La scelta del regime per il locatore e la deducibilità del canone per l’impresa dipendono dai soggetti coinvolti e da chi occupa l’alloggio. Una valutazione del caso concreto permette di decidere con cognizione di causa.
Richiedi una valutazione del tuo caso →Domande frequenti
Il contratto ad uso foresteria si può stipulare tra privati?
Sì, il locatore può essere una persona fisica, come nel caso esaminato dalla Cassazione nell’ordinanza n. 30016/2025, dove la conduttrice era un’università privata. Il conduttore è però la società o l’ente che assegna l’alloggio ad altri: se a stipulare e ad abitare è la stessa persona fisica, il contratto non è di foresteria e si applicano le altre tipologie di locazione abitativa.
Il conduttore deve essere una società di capitali?
No, non necessariamente. Il conduttore è l’ente o la società che assegna l’alloggio: nelle decisioni richiamate compaiono un’università privata (ordinanza n. 30016/2025) e una SRL (pronuncia n. 12079/2025), e la circolare 26/E/2011 considera anche gli enti pubblici e privati non commerciali. La qualità del conduttore pesa soprattutto sulla possibilità per il locatore di optare per la cedolare secca.
Che cosa significa «uso foresteria»?
È il contratto con cui un ente o una società prende in godimento un immobile per destinarlo all’alloggio temporaneo di dipendenti, collaboratori od ospiti, senza abitarlo direttamente. Il termine indica lo scopo dell’alloggio: non è una struttura ricettiva aperta al pubblico, ma un contratto atipico in cui chi stipula e chi utilizza l’immobile sono soggetti diversi.
Il canone di una foresteria è deducibile per l’azienda?
Dipende da chi occupa l’alloggio, secondo l’art. 95, comma 2, del TUIR. Per i dipendenti in trasferta temporanea le spese di alloggio sono deducibili; per i fabbricati in uso ai dipendenti la deduzione è limitata al reddito che l’alloggio produce per il dipendente, salvo il trasferimento della residenza anagrafica nel comune di lavoro, che rende la deduzione integrale per tre periodi d’imposta.
Entro quando va registrato il contratto ad uso foresteria?
Entro 30 giorni dalla stipula o, se anteriore, dalla decorrenza degli effetti del contratto. Per i contratti di durata non superiore a 30 giorni complessivi nell’anno la registrazione in termine fisso non è obbligatoria e si effettua solo in caso d’uso. L’opzione per la cedolare secca non esonera dalla registrazione: si esercita proprio in sede di registrazione.
Il contratto ad uso foresteria segue la legge 431/1998?
Per la Cassazione no: l’ordinanza n. 30016/2025 osserva che non si tratta di un contratto previsto dalla legge n. 431/1998, ma di un contratto atipico. Durata, disdetta e recesso dipendono quindi dalle clausole concordate, nel rispetto del limite massimo di trent’anni se si applicano le norme del codice civile sulla locazione.
Fonti e riferimenti
- D.Lgs. 14 marzo 2011, n. 23, art. 3, commi 1, 2, 6 e 6-bis: opzione per la cedolare secca, imposte sostituite ed esclusioni.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 95, commi 2 e 3-bis, testo in vigore dal 12 agosto 2026, con rinvio all’art. 51, comma 4, lettera c): deducibilità di canoni e spese di alloggio per l’impresa.
- Codice civile, artt. 1322 e 1573: autonomia contrattuale e durata massima della locazione.
- D.P.R. 26 ottobre 1972, n. 642, allegato A, tariffa parte I, art. 2: imposta di bollo sulle scritture private.
- Agenzia delle Entrate, circolare 1° giugno 2011, n. 26/E, §§ 1.1, 1.2, 2.1, 3.2 e 4.3: cedolare secca, ambito soggettivo, registrazione, versamento e imposta minima.
- Agenzia delle Entrate, risoluzione 13 ottobre 2025, n. 56/E: termini e modalità di versamento dell’imposta di registro sulle locazioni pluriennali.
- Corte di cassazione, sezione tributaria, sentenza 7 maggio 2024, n. 12395: irrilevanza della qualità del conduttore ai fini della cedolare secca.
- Corte di cassazione, sezione tributaria, pronunce 7 maggio 2025, nn. 12076 e 12079: conferma del principio della sentenza n. 12395/2024.
- Corte di cassazione, sezione tributaria, ordinanza interlocutoria 13 novembre 2025, n. 30016: contratto ad uso foresteria e trasmissione degli atti al Primo Presidente per l’eventuale assegnazione alle Sezioni Unite.
- Corte di cassazione, sezione prima, sentenza 10 febbraio 2014, n. 2964: qualificazione del contratto ad uso foresteria, richiamata dall’ordinanza n. 30016/2025.
- Corte di cassazione, sezione terza, sentenza 31 gennaio 2006, n. 2137: limite trentennale con rinnovi per un numero indeterminato di volte.
- Corte di cassazione, Sezioni Unite civili, elenco delle sentenze pubblicate:
l contratto. Questa permette di far subentrare un altro lavoratore al posto dell’utilizzatore attuale. In questo modo è possibile evitare la risoluzione anticipata del contratto.
