
Quando la vendita di immobili integra una cessione d'azienda? Criteri, IVA, registro e Cassazione n. 23040/2026 sugli immobili al grezzo.
Il trasferimento di immobili appartenenti a un’impresa può configurare una semplice cessione di beni oppure una cessione d’azienda. La distinzione dipende dall’organizzazione e dalla potenzialità produttiva del complesso trasferito, con conseguenze diverse ai fini IVA e dell’imposta di registro.
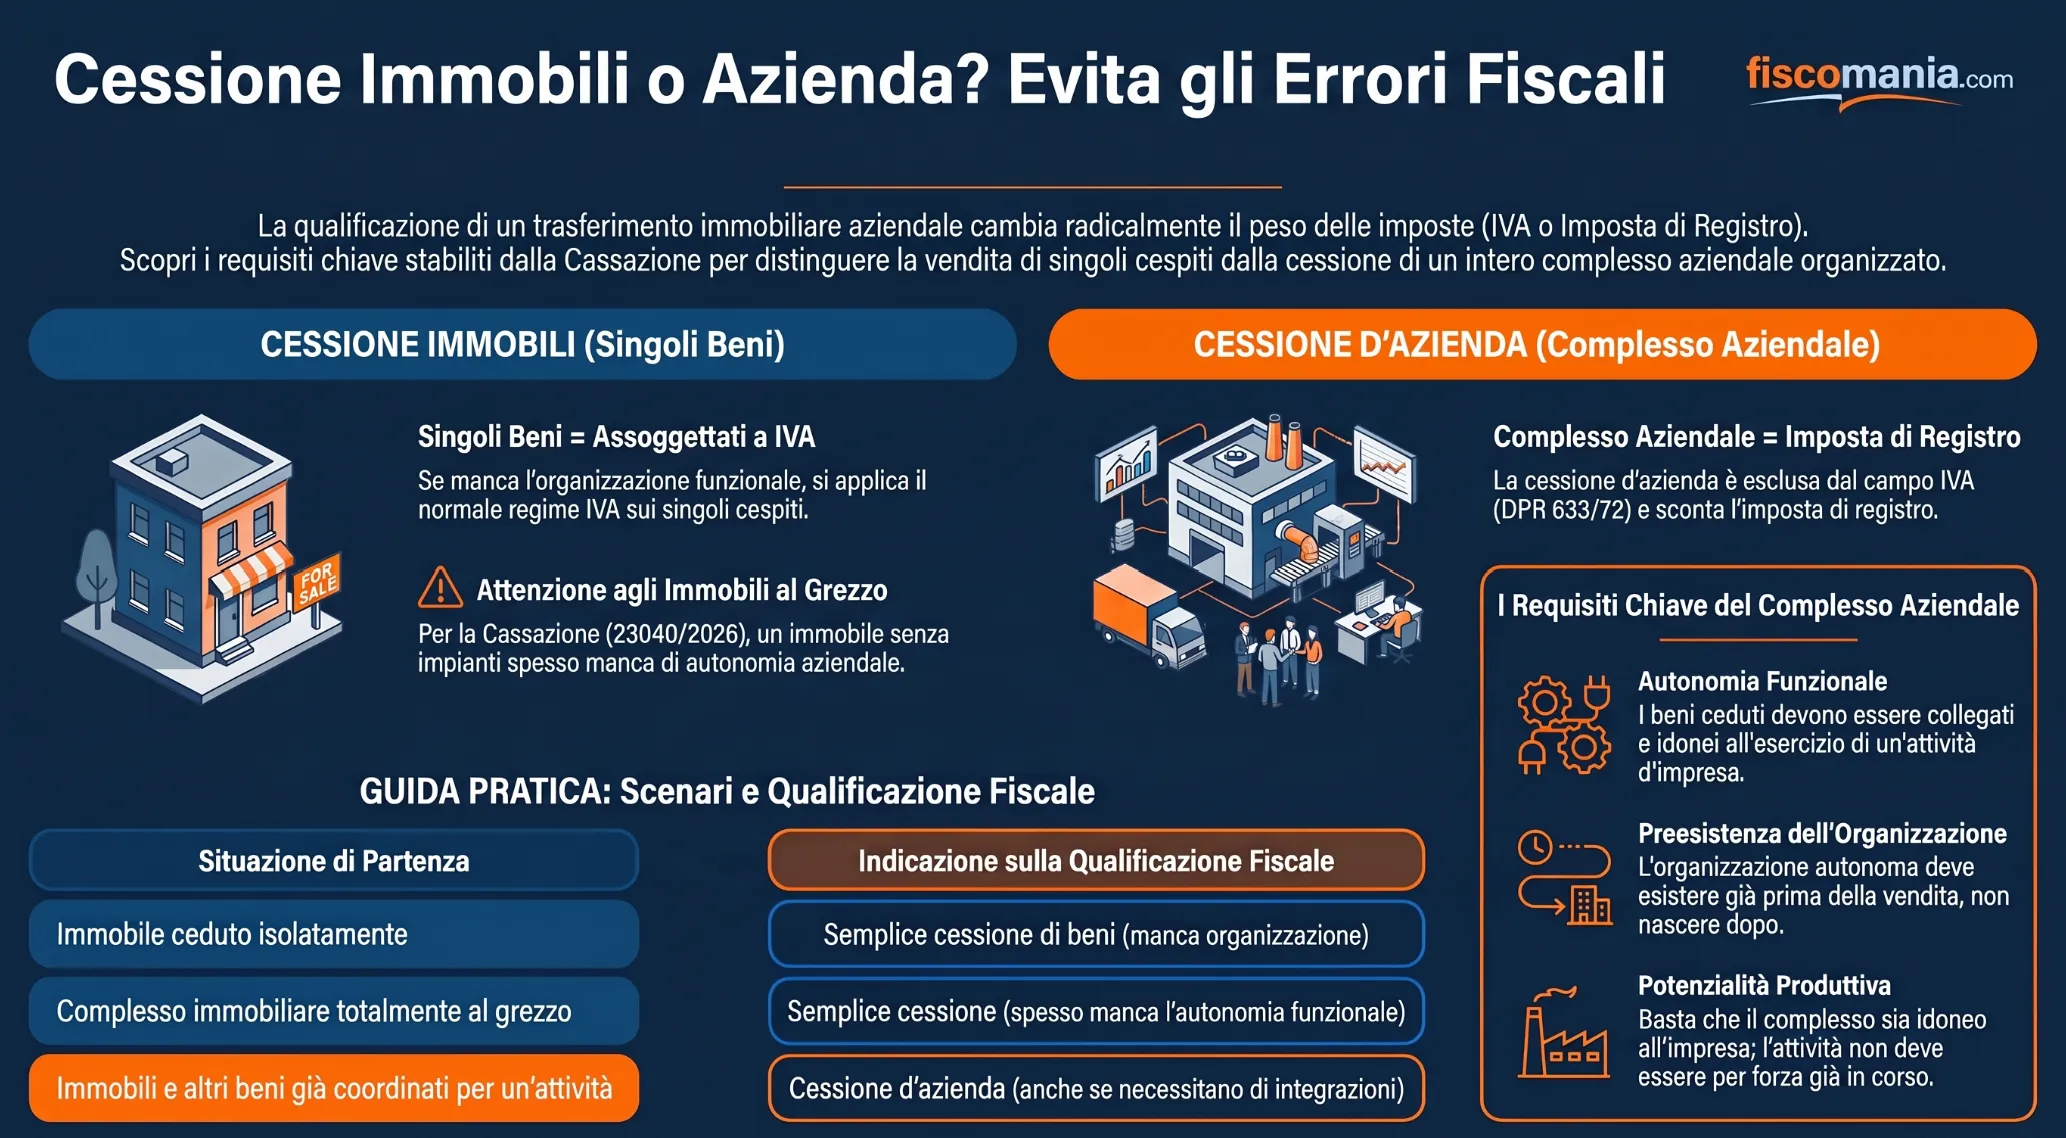
La cessione di uno o più immobili configura una cessione d’azienda quando i beni trasferiti, considerati nel loro insieme, costituiscono un’organizzazione autonoma idonea all’esercizio dell’impresa. Ai sensi dell’art. 2555 c.c., assume quindi rilievo l’esistenza di un complesso organizzato, mentre l’art. 2, comma 3, lett. b), del DPR n. 633/72 esclude dal campo IVA le cessioni aventi a oggetto aziende o rami d’azienda.
La semplice vendita di singoli beni immobili resta invece distinta quando manca tale potenzialità produttiva. Lo stato grezzo dell’immobile non costituisce, da solo, una regola fiscale: nella Cassazione n. 23040/2026 ha rappresentato uno degli elementi utilizzati per escludere autonomia funzionale e organizzazione preesistente.
Quando la cessione di immobili può diventare cessione d’azienda
La presenza di uno o più immobili nell’operazione non è sufficiente, da sola, per stabilire se si tratti di una cessione immobiliare oppure di una cessione d’azienda. La qualificazione dipende dalle caratteristiche del complesso trasferito e, in particolare, dalla possibilità di considerare i beni nel loro insieme come un’organizzazione autonoma destinata all’esercizio di un’attività imprenditoriale.
La normativa tributaria non contiene una propria definizione di azienda. Occorre quindi fare riferimento all’art. 2555 c.c., secondo cui l’azienda è il complesso dei beni organizzati dall’imprenditore per l’esercizio dell’impresa. Sul piano fiscale, la distinzione assume particolare rilevanza perché l’art. 2, comma 3, lett. b), del DPR n. 633/72 esclude dal campo di applicazione dell’IVA le cessioni aventi a oggetto aziende o rami d’azienda.
Il problema si pone soprattutto quando l’operazione comprende immobili, impianti, attrezzature o altri beni che potrebbero essere utilizzati per lo svolgimento di un’attività economica. In questi casi non è sufficiente qualificare formalmente il contratto come compravendita immobiliare. Occorre comprendere se i beni trasferiti costituiscano semplicemente una somma di cespiti oppure mantengano, nel loro collegamento, una capacità organizzativa autonoma.
La Cassazione ha più volte affermato che, quando i beni ceduti risultano nel loro complesso e nel loro collegamento idonei all’esercizio dell’impresa, l’operazione può configurare una cessione d’azienda; quando invece vengono trasferiti singoli beni privi di autonoma potenzialità produttiva, trova applicazione il regime proprio delle singole cessioni. In questo senso si vedano, tra le altre, Cass. n. 897/2002, n. 23857/2007, n. 1405/2013 e n. 10740/2013.
Questo significa che non conta soltanto ciò che viene materialmente ceduto, ma il modo in cui gli elementi trasferiti risultano organizzati tra loro. Un immobile può essere soltanto un bene patrimoniale o strumentale ceduto isolatamente, ma può anche rappresentare una componente essenziale di un complesso già strutturato per consentire lo svolgimento dell’attività.
La stessa distinzione deve essere mantenuta anche quando l’operazione riguarda soltanto una parte del patrimonio aziendale. Non è infatti necessario che venga trasferita l’intera azienda: la qualificazione può riguardare anche un insieme più limitato di beni, purché presenti le caratteristiche necessarie per configurare un’organizzazione funzionalmente autonoma. I criteri per individuare questa autonomia, e in particolare la potenzialità produttiva, il residuo di organizzazione e la preesistenza del complesso, costituiscono quindi il passaggio successivo dell’analisi.
Per gli aspetti generali dell’operazione resta distinto l’approfondimento sulla cessione d’azienda, mentre qui interessa esclusivamente stabilire quando il trasferimento di immobili supera la dimensione della semplice cessione di beni e assume natura aziendale.
I criteri per distinguere azienda e singoli beni
Per distinguere una cessione d’azienda dalla vendita di singoli beni non è sufficiente considerare la natura materiale dei cespiti trasferiti. Occorre valutare se gli elementi ceduti, osservati nel loro collegamento funzionale, conservino una struttura organizzata idonea all’esercizio di un’attività d’impresa.
La Cassazione n. 23040/2026 richiama sul punto un orientamento già espresso, tra le altre, da Cass. n. 897/2002, n. 23857/2007, n. 1405/2013 e n. 10740/2013: quando i beni trasferiti risultano complessivamente idonei all’esercizio dell’impresa, l’operazione può assumere natura di cessione d’azienda; quando invece vengono ceduti beni privi di autonoma potenzialità produttiva, resta una cessione di singoli cespiti.
Autonomia funzionale e potenzialità produttiva
Il primo elemento da considerare è l’autonomia funzionale del complesso trasferito. I beni devono essere collegati tra loro in modo tale da poter essere utilizzati per l’esercizio di un’attività imprenditoriale, senza che sia necessario che l’impresa sia già concretamente operativa al momento della cessione.
La Suprema Corte precisa infatti che la cessione d’azienda può configurarsi anche quando i beni siano soltanto potenzialmente utilizzabili per l’attività d’impresa. Non assume quindi rilievo decisivo il fatto che l’attività sia effettivamente esercitata al momento del trasferimento. In questo senso vengono richiamate Cass. n. 9162/2010 e n. 27290/2017.
La potenzialità produttiva non deve però essere intesa in senso astratto. Non è sufficiente che un bene possa, dopo modifiche sostanziali o una completa riorganizzazione, essere impiegato in futuro in un’attività economica. Ciò che deve essere individuato è un complesso che presenti già una propria attitudine organizzativa all’esercizio dell’impresa.
Il residuo di organizzazione
Non è necessario che vengano trasferiti tutti gli elementi che compongono l’azienda. Può essere sufficiente che il complesso ceduto conservi un residuo di organizzazione, cioè una struttura funzionale che renda riconoscibile l’attitudine del compendio all’esercizio dell’attività, anche se il cessionario dovrà successivamente completarlo o integrarlo.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
