
Come remunerare il socio che lavora in una SRL? Differenze tra dividendi, compenso amministratore e attività operativa, effetti fiscali, INPS.
Il socio che lavora nella propria SRL può essere anche amministratore, ma dividendi, compenso per la carica e remunerazione dell’attività operativa rispondono a presupposti diversi. La scelta richiede di verificare ruoli effettivi, disciplina societaria e conseguenze fiscali e previdenziali.
In una SRL, la partecipazione al capitale non autorizza di per sé a prelevare somme dal conto sociale, né il lavoro svolto dal socio rende automaticamente corretto trattare ogni pagamento come compenso amministratore. Prima di stabilire quanto erogare occorre chiarire a quale titolo la persona riceve denaro: distribuzione di utili, esercizio di una funzione gestoria o svolgimento di prestazioni distinte. Solo dopo questa verifica ha senso confrontare deducibilità per la società, tassazione del percettore, contribuzione INPS, documentazione e disponibilità finanziaria. La distinzione diventa particolarmente importante quando più soci partecipano all’impresa con quote e responsabilità differenti.
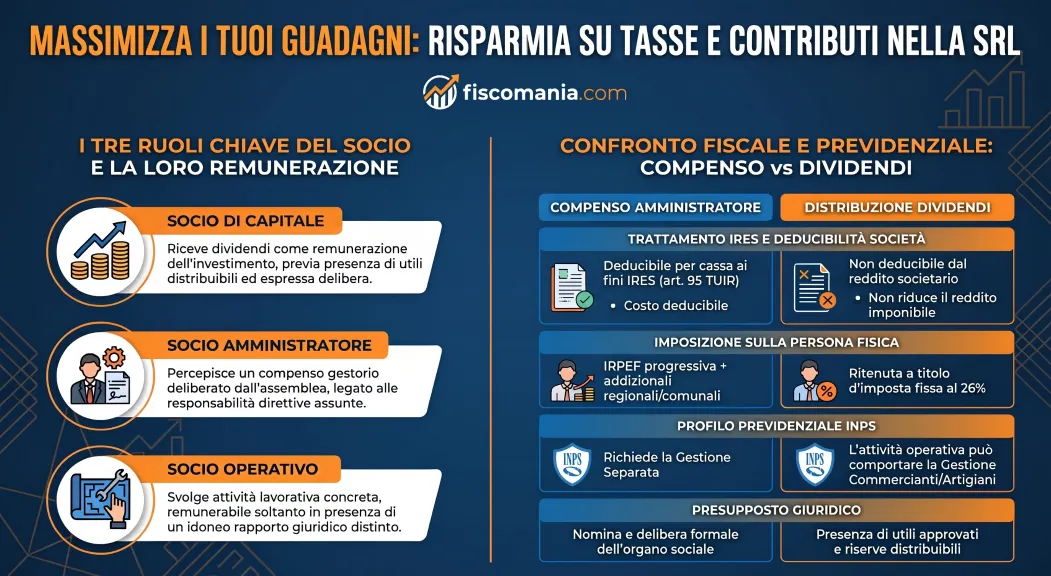
Socio, amministratore e lavoratore: tre ruoli da distinguere
Nelle società a responsabilità limitata, la stessa persona può essere contemporaneamente socio, amministratore e lavoratore operativo. Tuttavia, le tre posizioni hanno presupposti giuridici differenti e non possono essere considerate equivalenti quando si decide come attribuire somme dalla società alla persona fisica.
Nella mia esperienza professionale, questa sovrapposizione è particolarmente frequente nelle piccole e medie imprese a conduzione familiare. L’imprenditore è spesso contemporaneamente proprietario, amministratore e lavoratore della società. Il problema emerge quando si tenta di individuare una forma di remunerazione senza avere prima distinto le funzioni che la stessa persona effettivamente esercita.
Il socio: partecipazione al capitale e diritto agli utili
Il socio partecipa al capitale della SRL e assume il rischio economico dell’investimento. L’art. 2468 c.c. stabilisce che i diritti sociali spettano, in linea generale, proporzionalmente alle partecipazioni possedute, ferma restando la possibilità di attribuire particolari diritti a singoli soci attraverso l’atto costitutivo.
Il dividendo rappresenta la remunerazione della partecipazione societaria, non dell’attività lavorativa eventualmente svolta. La sua erogazione richiede utili distribuibili e una regolare decisione di distribuzione, nel rispetto dell’art. 2478-bis c.c.
Pertanto, il fatto che un socio lavori quotidianamente nell’impresa non gli attribuisce automaticamente il diritto di ricevere dividendi maggiori rispetto agli altri partecipanti.
L’amministratore: funzioni gestorie e responsabilità
L’amministratore esercita le funzioni di gestione della società secondo quanto previsto dall’art. 2475 c.c. La carica può essere ricoperta da un socio oppure, quando consentito dall’assetto societario, da un soggetto esterno alla compagine.
Il compenso eventualmente riconosciuto remunera l’incarico amministrativo e le relative responsabilità. Deve essere correttamente determinato secondo le regole societarie applicabili e non può essere confuso con una distribuzione informale degli utili.
Il socio che ricopre una carica gestoria può quindi percepire sia compensi amministrativi sia dividendi, purché siano rispettati i distinti presupposti delle due attribuzioni.
Il socio operativo: l’attività effettivamente prestata
Un socio può partecipare direttamente all’attività aziendale occupandosi, ad esempio, della produzione, delle vendite o dell’organizzazione dei servizi.
Questa attività deve essere distinta sia dalla partecipazione al capitale sia dalle funzioni proprie dell’amministratore.
La prestazione lavorativa del socio non determina automaticamente l’esistenza di un rapporto di lavoro subordinato, né consente di attribuire liberamente somme qualificandole come retribuzione. Occorre verificare le mansioni svolte, l’effettiva natura del rapporto e la compatibilità con l’eventuale carica amministrativa.
La distinzione assume particolare importanza quando il socio concentra nella propria persona più funzioni, perché il corretto inquadramento incide anche sul trattamento fiscale e previdenziale.
La tabella riassume i controlli preliminari necessari per distinguere le diverse posizioni.
| Ruolo | Titolo delle somme | Funzione | Verifica necessaria |
|---|---|---|---|
| Socio | Dividendi | Remunerazione della partecipazione al capitale | Diritti sulla partecipazione, utili distribuibili e decisione di distribuzione (artt. 2468 e 2478-bis c.c.) |
| Amministratore | Compenso per la carica | Remunerazione delle funzioni gestorie | Nomina, attribuzione e determinazione del compenso secondo le regole societarie (art. 2475 c.c.) |
| Socio operativo | Eventuale retribuzione o corrispettivo | Remunerazione di un’attività lavorativa giuridicamente qualificabile | Mansioni effettive, natura del rapporto e compatibilità con gli eventuali poteri amministrativi |
Compenso amministratore o dividendi: quali differenze fiscali?
Il compenso amministratore e la distribuzione dei dividendi hanno conseguenze fiscali differenti sia per la SRL sia per il socio. Il compenso può rappresentare un costo deducibile per la società, mentre il dividendo costituisce una distribuzione di utili e non riduce il reddito imponibile societario. La convenienza deve quindi essere valutata considerando il trattamento complessivo delle somme.
Compenso amministratore: tassazione e deducibilità
Il compenso riconosciuto all’amministratore è generalmente qualificato come reddito assimilato a quello di lavoro dipendente, ai sensi dell’art. 50, comma 1, lett. c-bis), del TUIR. È assoggettato all’IRPEF progressiva e alle relative addizionali, oltre alla contribuzione previdenziale prevista per la posizione del percettore.
Una diversa qualificazione è prevista quando l’incarico rientra nell’oggetto dell’attività professionale abitualmente esercitata dall’amministratore: in questo caso, il compenso può concorrere alla formazione del reddito di lavoro autonomo.
Per la SRL, l’art. 95, comma 5, del TUIR prevede la deducibilità dei compensi spettanti agli amministratori nell’esercizio in cui sono corrisposti. La deduzione presuppone, inoltre, una corretta determinazione del compenso e il rispetto delle condizioni fiscali applicabili. La sola contabilizzazione del costo non è quindi sufficiente per anticiparne la deduzione.
La deducibilità ai fini IRES non comporta automaticamente quella ai fini IRAP. I compensi amministratore qualificati come redditi assimilati al lavoro dipendente sono, in linea generale, indeducibili dalla base imponibile IRAP della società, secondo gli artt. 5 e 11 del D.Lgs. 446/1997. Il trattamento deve essere verificato separatamente quando l’incarico rientra nell’attività professionale del percettore e assume una diversa qualificazione fiscale.
Per approfondire i requisiti di attribuzione, pagamento e deducibilità è disponibile la guida sul compenso amministratore di società.
Dividendi: distribuzione degli utili e imposizione sul socio
La distribuzione dei dividendi segue una logica differente. La SRL può attribuire ai soci utili e riserve disponibili nel rispetto delle condizioni civilistiche, senza che l’operazione costituisca un costo deducibile ai fini IRES.
Nel regime ordinario, gli utili societari sono prima assoggettati a imposizione in capo alla società. Quando vengono successivamente distribuiti a una persona fisica fiscalmente residente in Italia, che detiene la partecipazione al di fuori dell’attività d’impresa, si applica una ritenuta a titolo d’imposta del 26%, prevista dall’art. 27, comma 1, del DPR 600/1973.
Il dividendo così assoggettato a ritenuta non concorre all’IRPEF progressiva del percettore. Il trattamento è differente per altre categorie di soci o in presenza di regimi particolari, come quello di trasparenza fiscale.
La distribuzione richiede inoltre il rispetto delle disposizioni relative agli utili distribuibili, alle eventuali perdite e alle decisioni societarie, approfondite nella guida alla distribuzione degli utili nelle società.
Confronto tra compenso amministratore e dividendi
La tabella riassume le principali differenze nel caso ordinario di una SRL soggetta a IRES e di un socio amministratore persona fisica fiscalmente residente in Italia.
| Profilo | Compenso amministratore | Dividendi | Condizione decisiva |
|---|---|---|---|
| Presupposto | Incarico amministrativo | Partecipazione societaria | Corretta qualificazione delle somme |
| Deducibilità IRES | Generalmente deducibile nell’esercizio di pagamento (art. 95, comma 5, TUIR) | Non deducibili | Regolare determinazione e pagamento del compenso |
| Deducibilità IRAP | Generalmente indeducibile se qualificato come reddito assimilato al lavoro dipendente (artt. 5 e 11, D.Lgs. 446/1997) | Non costituiscono costi deducibili | Qualificazione del rapporto e disciplina IRAP applicabile |
| Tassazione della persona fisica | Generalmente IRPEF progressiva e addizionali (art. 50, comma 1, lett. c-bis, TUIR) | Ritenuta del 26% a titolo d’imposta (art. 27, comma 1, DPR 600/1973) | Natura del reddito e posizione fiscale del percettore |
| Previdenza | Di regola contribuzione alla Gestione Separata | La distribuzione non è di per sé un compenso soggetto alla Gestione Separata | Verifica degli obblighi contributivi complessivi del socio |
| Disponibilità delle somme | Secondo le condizioni previste per il compenso | Subordinata alla presenza di utili o riserve distribuibili e alla relativa decisione | Situazione patrimoniale e finanziaria della SRL |
La distribuzione dei dividendi non esaurisce la valutazione degli obblighi previdenziali del socio lavoratore. Per gli iscritti alle Gestioni artigiani e commercianti occorre distinguere l’obbligo di contribuzione derivante dall’attività prestata dalla determinazione della relativa base imponibile.
La Cassazione, con la sentenza n. 25377 del 16 settembre 2026, ha escluso l’assoggettamento contributivo degli utili di una SRL accantonati a riserva, non distribuiti e non imputati fiscalmente al socio per trasparenza. Tale orientamento deve essere coordinato con la posizione amministrativa dell’INPS e con il regime fiscale applicato dalla società. Per approfondire il contrasto interpretativo e le conseguenze previdenziali si rinvia alla guida sugli utili non distribuiti della SRL e contributi INPS.
Nella valutazione di queste alternative parto dalla situazione reddituale complessiva del socio, verificando se ricopre un incarico amministrativo e quali possibilità di remunerazione siano concretamente configurabili. L’obiettivo non è privilegiare sistematicamente il compenso rispetto ai dividendi, ma trovare un equilibrio tra le diverse forme di attribuzione delle somme.
Una criticità che riscontro riguarda l’aumento del compenso amministratore quando il percettore si colloca già negli scaglioni IRPEF più elevati. In queste situazioni, la deduzione fiscale riconosciuta alla società deve essere confrontata con la maggiore imposizione personale e con gli oneri contributivi. Un compenso più elevato, quindi, non rappresenta necessariamente la soluzione economicamente più efficiente per il socio e per la SRL considerati nel loro insieme.
Per il periodo d’imposta 2026, i riferimenti sono gli artt. 50 e 95 del DPR 917/1986. Dal 1° gennaio 2027 trovano applicazione le corrispondenti disposizioni dell’art. 52, comma 1, lett. d), e dell’art. 104, comma 7, del nuovo Testo unico delle imposte sui redditi, approvato con D.Lgs. 117/2026.
Il socio che lavora nella SRL può percepire un compenso diverso da quello di amministratore?
Il socio che partecipa direttamente all’attività operativa della SRL può, in determinate condizioni, percepire una remunerazione distinta dal compenso amministratore. La possibilità dipende dalla natura del rapporto instaurato con la società, dalle mansioni effettivamente svolte e dalla compatibilità con gli eventuali poteri gestori esercitati.
Non è quindi sufficiente che il socio lavori quotidianamente in azienda per considerarlo automaticamente un dipendente o attribuirgli una retribuzione.
Quando il socio può essere assunto come lavoratore dipendente
La partecipazione al capitale sociale non impedisce, di per sé, l’instaurazione di un rapporto di lavoro subordinato. Occorre tuttavia verificare la presenza degli elementi previsti dall’art. 2094 c.c., con particolare riferimento all’effettivo assoggettamento al potere direttivo, organizzativo e disciplinare della società.
La valutazione diventa più complessa quando il socio ricopre anche una carica amministrativa. In queste situazioni è necessario accertare che le mansioni lavorative siano effettivamente distinte dalle funzioni gestorie e che esista un’autentica posizione di subordinazione rispetto a un organo societario dotato dei relativi poteri.
Un contratto di assunzione e la corresponsione periodica di una retribuzione non sono sufficienti, da soli, a dimostrare l’esistenza di tale rapporto.
Per approfondire le condizioni e i rischi dell’inquadramento è disponibile la guida sul socio lavoratore di SRL.
Quando il rapporto subordinato non è configurabile, occorre valutare se l’attività possa trovare fondamento in un diverso rapporto giuridico. Tra le fattispecie da esaminare rientrano, quando ne ricorrono i presupposti, le prestazioni accessorie dei soci, che richiedono un’apposita regolamentazione societaria.
Attività operativa e obblighi contributivi
La remunerazione dell’attività lavorativa e l’obbligo di iscrizione previdenziale non coincidono necessariamente.
Nelle SRL commerciali o artigiane, la partecipazione personale del socio al lavoro aziendale può comportare l’iscrizione alla relativa Gestione INPS, quando ricorrono i requisiti previsti dalla disciplina applicabile.
Se la stessa persona percepisce anche un compenso per l’incarico amministrativo, può sorgere un distinto obbligo contributivo alla Gestione Separata. Le due iscrizioni non si escludono automaticamente, poiché riguardano attività e presupposti differenti.
La verifica deve partire dalle attività concretamente svolte, non soltanto dalla percentuale di partecipazione, dalla carica ricoperta o dall’importo dei compensi percepiti.
Il tema è approfondito nella guida dedicata ai contributi INPS del socio amministratore di SRL.
SRL con più soci: come remunerare chi lavora e chi amministra?
Nelle SRL con più soci, la remunerazione delle attività svolte deve essere distinta dalla distribuzione degli utili. La percentuale di partecipazione al capitale non deve necessariamente determinare l’importo dei compensi, poiché proprietà, funzioni amministrative e prestazioni lavorative rispondono a presupposti differenti.
Questa distinzione diventa particolarmente importante nelle società familiari, dove i soci possono avere partecipazioni identiche ma dedicare all’impresa tempi, competenze e responsabilità molto diversi.
Due soci al 50%, ma soltanto uno lavora in azienda
Si consideri una SRL partecipata da due fratelli, ciascuno titolare del 50% del capitale. Il primo è amministratore e segue quotidianamente la gestione aziendale, mentre il secondo non svolge attività operative.
Se entrambi possiedono gli stessi diritti patrimoniali, una distribuzione di 60.000 euro di utili attribuisce ordinariamente 30.000 euro a ciascuno, indipendentemente dal diverso impegno nell’impresa.
Il socio amministratore può tuttavia ricevere un compenso per le funzioni gestorie effettivamente esercitate, correttamente determinato secondo le regole societarie. Tale attribuzione resta distinta dai dividendi eventualmente spettanti a entrambi.
L’art. 2468, comma 3, c.c. consente inoltre di prevedere nell’atto costitutivo particolari diritti sulla distribuzione degli utili. Si tratta però di una scelta relativa all’assetto dei diritti societari, non di uno strumento per trasformare automaticamente gli utili in remunerazione del lavoro.
Due soci operativi con responsabilità differenti
Una situazione diversa si presenta quando entrambi i soci lavorano nella SRL, ma con funzioni non equivalenti.
Si pensi a due soci che partecipano in misura paritaria al capitale: uno ricopre l’incarico di amministratore e si occupa della direzione aziendale, mentre l’altro segue prevalentemente la produzione e l’organizzazione operativa.
Il fatto che entrambi lavorino nell’impresa non implica che debbano percepire compensi identici. Occorre invece valutare separatamente l’incarico amministrativo e l’attività dell’altro socio, verificando per quest’ultima quale rapporto giuridico possa essere concretamente configurato.
L’errore da evitare è utilizzare la distribuzione degli utili per compensare informalmente le differenze di impegno lavorativo. Un assetto remunerativo coerente deve distinguere i diritti derivanti dalle partecipazioni dalle somme riconosciute per attività effettivamente svolte e giuridicamente remunerabili.
Nella pratica professionale, una delle situazioni più delicate riguarda le società nelle quali alcuni soci hanno contribuito finanziariamente allo sviluppo dell’impresa, senza partecipare alla gestione quotidiana, mentre altri vi lavorano stabilmente pur avendo effettuato apporti finanziari differenti o inferiori.
In questi casi emergono esigenze che possono entrare in contrasto: da una parte, il riconoscimento del capitale investito e del rischio assunto; dall’altra, la necessità di remunerare l’attività concretamente prestata. Il problema non può essere risolto considerando indistintamente tutte le somme attribuite ai soci.
Il criterio che considero prioritario è distinguere i diritti patrimoniali derivanti dalla partecipazione dai compensi riconducibili a funzioni effettivamente svolte e giuridicamente remunerabili. Questa separazione permette di affrontare con maggiore trasparenza anche le tensioni che possono nascere tra soci di capitale e soci operativi.
Come determinare e documentare correttamente i compensi dei soci?
La remunerazione del socio che svolge funzioni amministrative o operative deve trovare riscontro in un titolo giuridico coerente con l’attività effettivamente prestata. Non è sufficiente che la società disponga delle risorse finanziarie per giustificare l’erogazione di somme al socio. Occorre verificare la legittimità dell’attribuzione, la relativa documentazione e le condizioni per il riconoscimento fiscale del costo.
Delibera e determinazione del compenso amministratore
Il compenso dell’amministratore deve essere determinato nel rispetto delle disposizioni statutarie e delle regole societarie applicabili, verificando quanto previsto dagli artt. 2475 e 2479 c.c. e, nei limiti pertinenti, dall’art. 2389 c.c.
Quando la remunerazione non è già disciplinata dall’atto costitutivo, è opportuno formalizzarne l’attribuzione attraverso un’espressa decisione dell’organo societario competente, individuando l’importo oppure criteri oggettivi per determinarlo.
La documentazione dovrebbe consentire di ricostruire le funzioni remunerate, il periodo di riferimento e le condizioni di corresponsione.
Nella pratica professionale mi è capitato di riscontrare compensi amministratore deliberati anche in funzione della successiva attribuzione di un trattamento di fine mandato, oppure per riconoscere una remunerazione a membri della famiglia. Il punto da verificare, in queste situazioni, è che le somme corrispondano a incarichi effettivi e correttamente regolamentati. La delibera costituisce un elemento documentale fondamentale, ma non sostituisce la valutazione della natura delle funzioni svolte e dei presupposti delle singole attribuzioni.
La corretta formalizzazione assume rilievo anche ai fini della deducibilità fiscale. Per i compensi amministrativi, l’art. 95, comma 5, del TUIR collega ordinariamente la deduzione all’esercizio di pagamento, ferma restando la necessità di rispettare gli ulteriori requisiti applicabili.
Documentazione dell’attività lavorativa e coerenza dei pagamenti
Quando il socio svolge anche prestazioni operative distinte dall’incarico amministrativo, è necessario verificare il rapporto giuridico che ne giustifica l’eventuale remunerazione.
Contratti, mansioni effettive, documentazione delle prestazioni e modalità di pagamento devono risultare coerenti tra loro. La semplice indicazione di una causale bancaria o la registrazione contabile di un costo non dimostrano, da sole, la corretta qualificazione delle somme.
Nelle SRL con più soci è inoltre opportuno che i criteri remunerativi siano comprensibili e documentabili, soprattutto quando vengono riconosciuti importi differenti a soggetti con partecipazioni simili.
Un’ulteriore forma di remunerazione differita è rappresentata dal trattamento di fine mandato degli amministratori, che richiede specifiche verifiche sui presupposti di attribuzione e sul relativo trattamento fiscale.
Rimborsi, royalties e finanziamenti: sono alternative alla remunerazione del socio?
I rimborsi spese, le royalties e la restituzione dei finanziamenti soci possono comportare trasferimenti di denaro dalla SRL alla persona fisica, ma non costituiscono strumenti automaticamente alternativi al compenso amministratore o alla distribuzione dei dividendi. Ciascuna operazione deve avere una propria giustificazione economica e giuridica.
I rimborsi spese riguardano costi sostenuti nell’interesse della società, ad esempio durante trasferte aziendali. La loro erogazione richiede di verificare la natura delle spese, la documentazione e le condizioni fiscali applicabili. Non possono essere utilizzati per riconoscere compensi mascherati. Per le regole specifiche si rinvia alla guida sul rimborso spese dell’amministratore.
Le royalties possono derivare dalla concessione alla SRL di diritti su beni immateriali, come un marchio. Occorre tuttavia verificare l’effettiva titolarità dei diritti, l’esistenza di un rapporto contrattuale e la congruità dei corrispettivi. La fattispecie è distinta dalla remunerazione dell’attività amministrativa e richiede una specifica valutazione fiscale.
Infine, la restituzione di un finanziamento soci riguarda il rimborso di somme precedentemente prestate alla società. Non remunera il lavoro del socio e deve rispettare le condizioni del finanziamento e gli eventuali limiti alla restituzione, compresa la disciplina dell’art. 2467 c.c. Per questi aspetti si rinvia all’approfondimento sui finanziamenti dei soci alla SRL.
La distinzione è rilevante anche rispetto alle altre modalità per prelevare risorse dalla SRL: prima di valutare il trattamento fiscale, occorre individuare il titolo che giustifica ciascun pagamento.
Come remunerare correttamente i soci della tua SRL?
Quando un socio svolge funzioni amministrative e operative, la scelta tra compensi e distribuzione degli utili richiede una valutazione dei rapporti societari e delle conseguenze fiscali e previdenziali. Un inquadramento professionale può aiutarti a individuare le criticità della tua situazione e le alternative da considerare.
Richiedi una consulenza fiscale →Domande frequenti
Il socio che lavora nella SRL deve necessariamente percepire uno stipendio?
No. La qualità di socio e la partecipazione personale all’attività della SRL non determinano automaticamente l’esistenza di un rapporto di lavoro subordinato. Il riconoscimento di una retribuzione o di altri corrispettivi richiede un rapporto giuridico effettivamente configurabile. Gli eventuali obblighi previdenziali devono essere verificati separatamente.
Il socio amministratore può svolgere gratuitamente il proprio incarico?
Sì. L’incarico amministrativo può essere svolto gratuitamente, purché la gratuità sia coerente con lo statuto e le decisioni societarie applicabili. È opportuno formalizzare questa scelta, senza presumere che la semplice mancata corresponsione di somme dimostri automaticamente la gratuità della carica.
Fonti e riferimenti
- Codice civile Regio Decreto 16 marzo 1942, n. 262: artt. 1709 e 2094, relativi rispettivamente alla presunzione di onerosità del mandato e al lavoro subordinato; art. 2389, sui compensi degli amministratori delle società per azioni; artt. 2467, 2468, 2475, 2478-bis e 2479, riguardanti finanziamenti dei soci, diritti sulle partecipazioni, amministrazione, distribuzione degli utili e decisioni dei soci di SRL.
- DPR 22 dicembre 1986, n. 917 (TUIR): art. 50, comma 1, lett. c-bis), sulla qualificazione fiscale dei compensi degli amministratori come redditi assimilati a quelli di lavoro dipendente; art. 95, comma 5, sulla deducibilità dei compensi amministrativi dal reddito d’impresa. Disposizioni applicabili al periodo d’imposta 2026.
- D.Lgs. 19 giugno 2026, n. 117 Testo unico delle disposizioni legislative in materia di imposte sui redditi: artt. 52, comma 1, lett. d), e 104, comma 7, relativi rispettivamente ai redditi assimilati a quelli di lavoro dipendente e alle spese per prestazioni di lavoro; artt. 376 e 377, sulle abrogazioni e sulla decorrenza delle disposizioni dal 1° gennaio 2027.
- DPR 29 settembre 1973, n. 600: art. 27, comma 1, relativo alla ritenuta a titolo d’imposta del 26% sui dividendi corrisposti a persone fisiche residenti, in relazione a partecipazioni detenute al di fuori dell’attività d’impresa.
- D.Lgs. 15 dicembre 1997, n. 446: artt. 5 e 11, sulla determinazione della base imponibile IRAP e sul trattamento dei costi relativi al personale e ai compensi degli amministratori.
- Agenzia delle Entrate, risoluzione n. 132/E del 4 aprile 2008: chiarimenti sul trattamento IRAP dei compensi corrisposti agli amministratori e sulla distinzione tra redditi assimilati al lavoro dipendente e compensi rientranti nell’attività professionale.
- INPS, circolare 3 febbraio 2026, n. 8: aliquote contributive, minimale e massimale di reddito per gli iscritti alla Gestione Separata nell’anno 2026, comprese le indicazioni relative ai collaboratori e alle figure assimilate.
- INPS, circolare 9 febbraio 2026, n. 14: contribuzione dovuta per l’anno 2026 dagli iscritti alle Gestioni previdenziali degli artigiani e degli esercenti attività commerciali, con indicazione delle aliquote, dei minimali e dei massimali contributivi.
- INPS, circolare 10 giugno 2021, n. 84: precisazioni sulla determinazione dell’imponibile contributivo degli iscritti alle Gestioni artigiani e commercianti, comprese le partecipazioni in società di capitali.
- Corte di Cassazione, Sezione Lavoro, sentenza 16 settembre 2026, n. 25377: determinazione della base imponibile contributiva del socio lavoratore di SRL e rilevanza degli utili accantonati a riserva, non distribuiti e non imputati per trasparenza.
