
Valutazione pre-money e post-money nelle startup: formule, esempi, quote degli investitori, diluizione dei fondatori e conseguenze fiscali.
La valutazione pre-money indica il valore attribuito alla startup prima dell’ingresso di nuovi capitali, mentre la post-money considera anche l’investimento ricevuto. La distinzione permette di calcolare la partecipazione dell’investitore, ma il risultato dipende dalla struttura dell’operazione e dagli eventuali strumenti diluitivi.
Quando una startup cerca finanziamenti da business angel o fondi di venture capital, la valutazione economica diventa uno degli elementi centrali della negoziazione. Il valore concordato tra fondatori e investitori determina, insieme all’importo conferito, la percentuale di partecipazione attribuita al nuovo socio.
Per interpretare correttamente questi numeri occorre distinguere un aumento di capitale, nel quale le risorse entrano nella società, dalla compravendita di quote già esistenti, nella quale il corrispettivo spetta al socio venditore.
La valutazione pre-money non coincide necessariamente con il patrimonio netto contabile o con il capitale sociale. È un valore economico che dipende dalle caratteristiche dell’impresa, dalle prospettive di crescita e dalle condizioni del finanziamento. Comprendere queste differenze permette di valutare le conseguenze dell’operazione prima di concordare l’ingresso di un investitore.
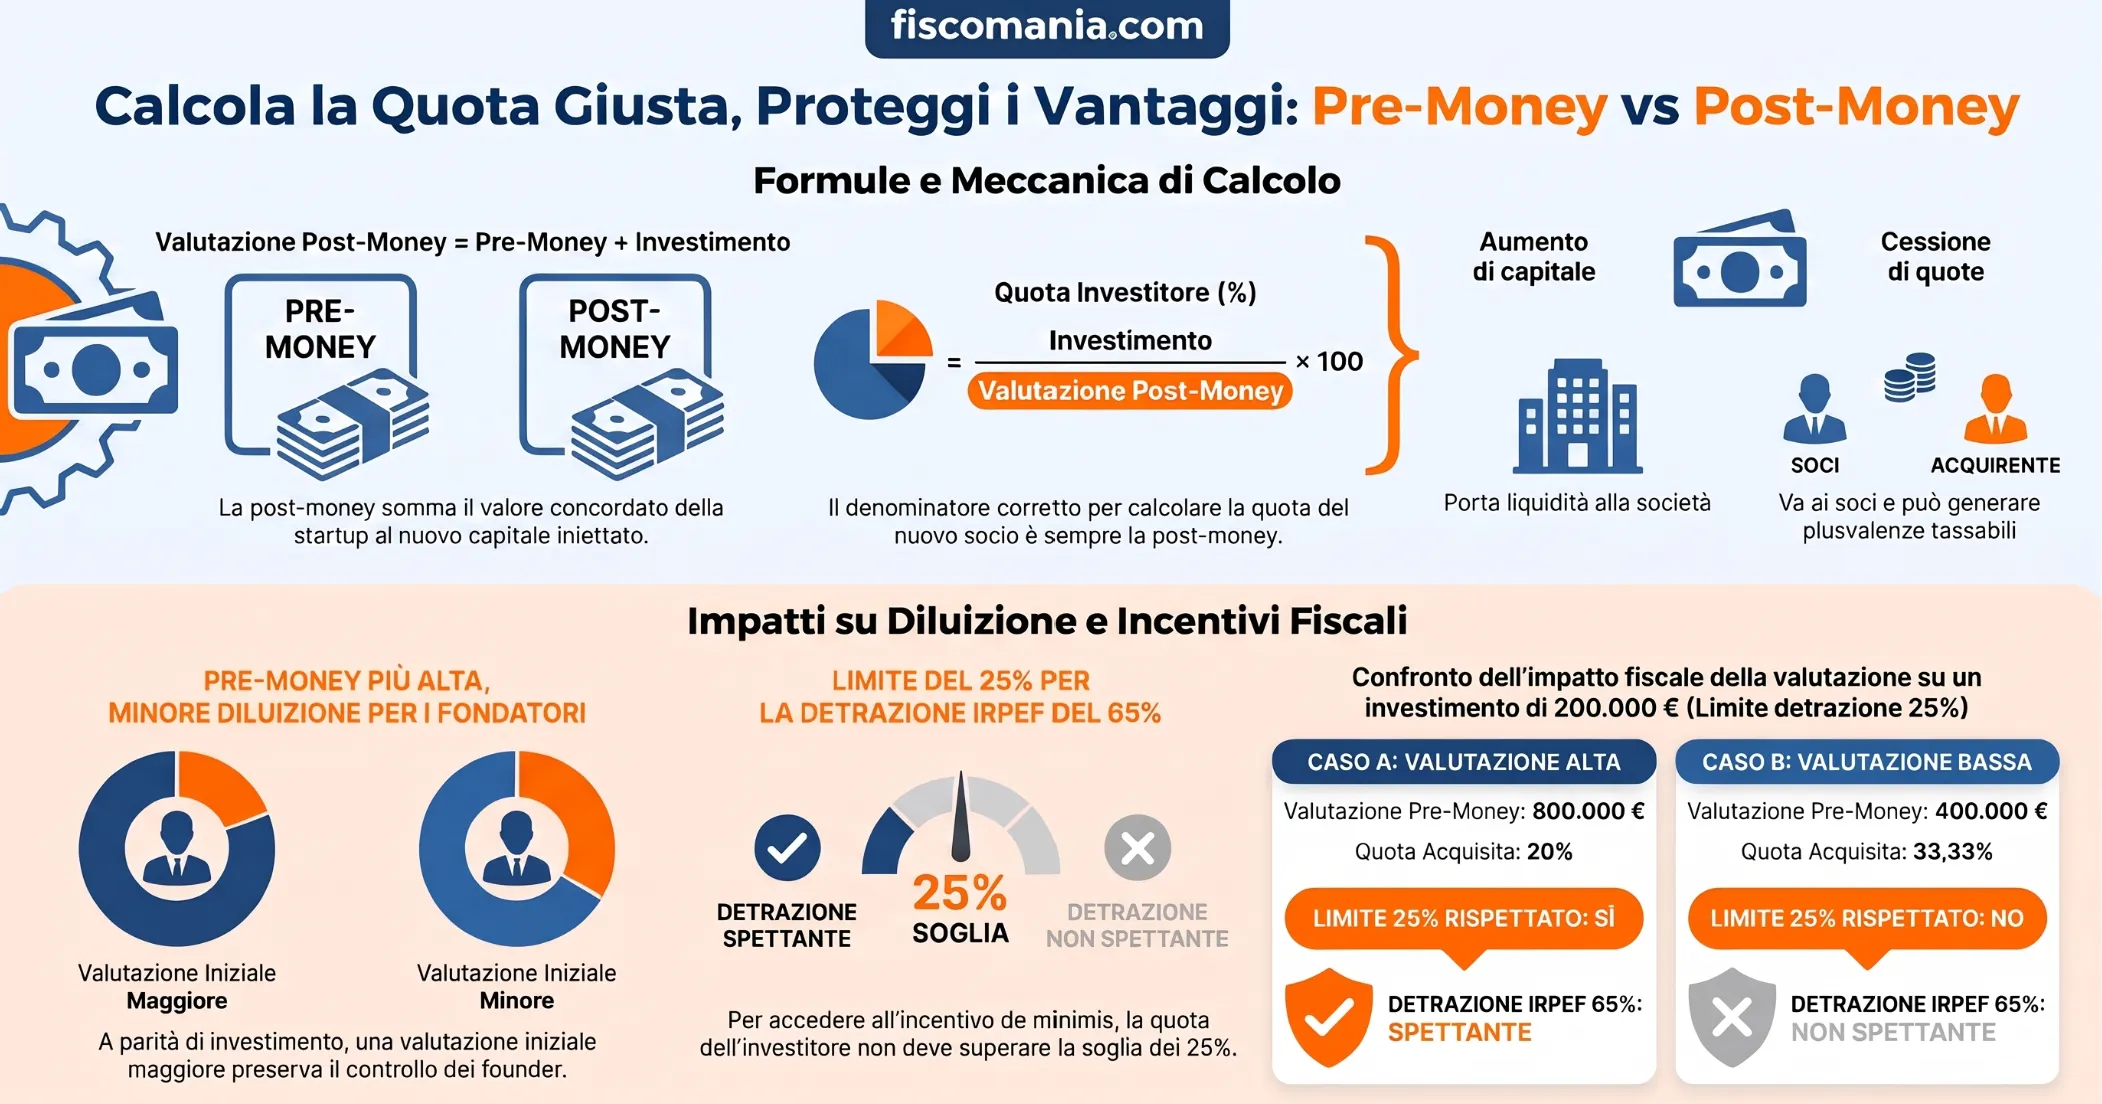
Come si calcolano pre-money e post-money in un round di investimento
Nel caso di un round di finanziamento realizzato attraverso l’emissione di nuove partecipazioni, la valutazione post-money si ottiene sommando alla pre-money il capitale apportato dall’investitore. La relazione consente di determinare la percentuale della società attribuita al nuovo socio, partendo da un valore economico già concordato tra le parti.
La formula è:
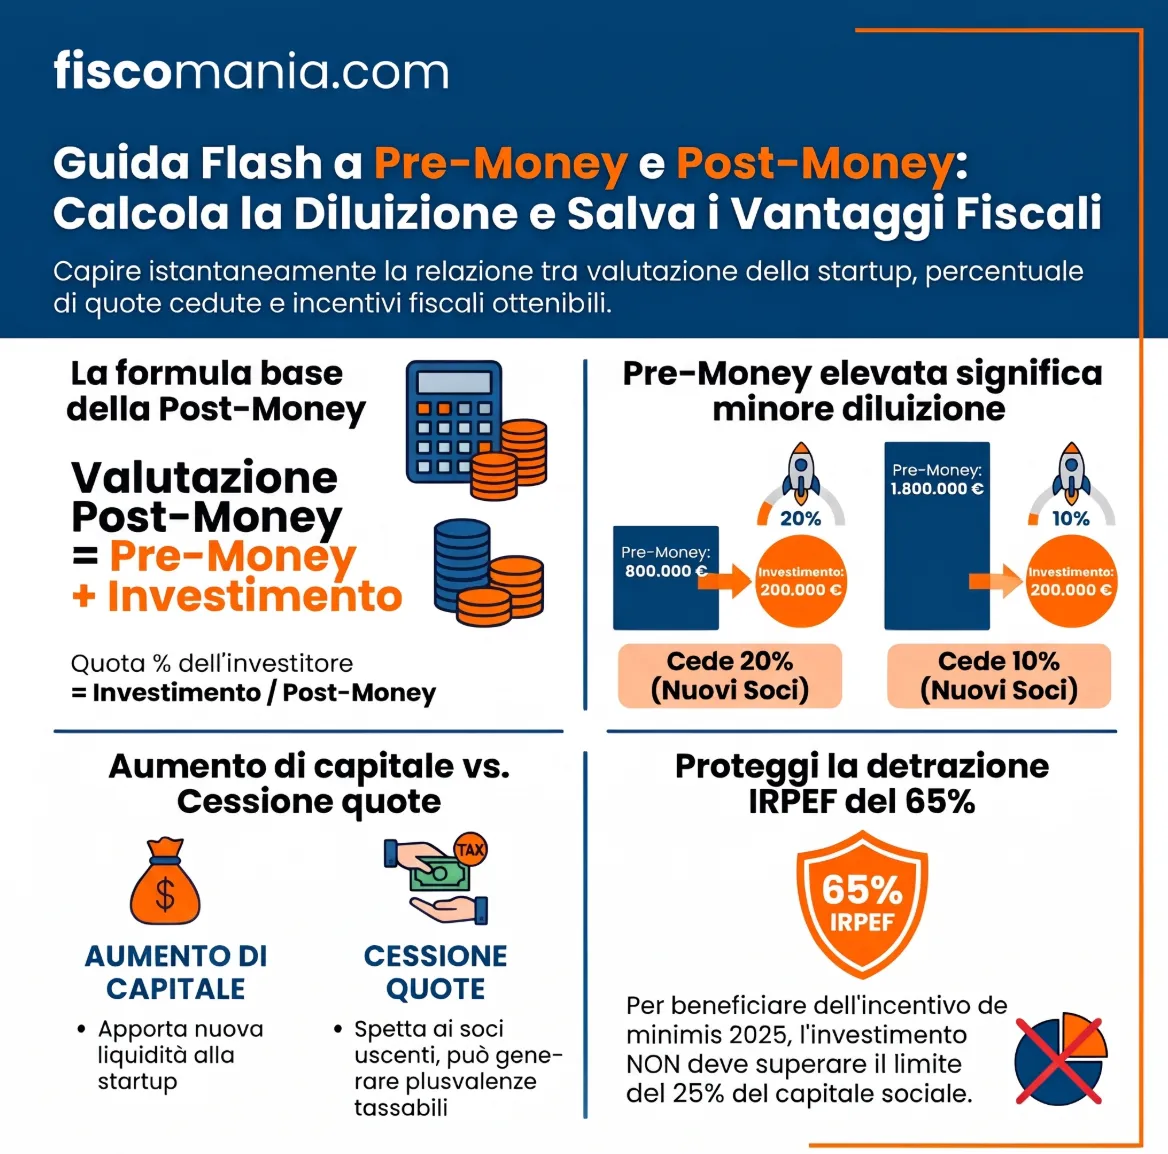
Valutazione post-money = Valutazione pre-money + Investimento
Per calcolare la partecipazione dell’investitore si utilizza invece il rapporto tra il capitale investito e la valutazione successiva al finanziamento:
Quota investitore (%) = (Investimento / Valutazione post-money) × 100
Esempio di calcolo della valutazione post-money
Supponiamo che una startup, interamente partecipata dai fondatori, abbia concordato una valutazione pre-money di 800.000 euro. Un investitore decide di sottoscrivere un aumento di capitale per 200.000 euro.
Il calcolo produce i seguenti risultati:
| Elemento | Calcolo | Risultato |
|---|---|---|
| Valutazione pre-money | Valore concordato prima del round | 800.000 € |
| Nuovo investimento | Capitale apportato | 200.000 € |
| Valutazione post-money | 800.000 + 200.000 € | 1.000.000 € |
| Partecipazione nuovo investitore | 200.000 / 1.000.000 × 100 | 20% |
| Partecipazione complessiva fondatori | 100% − 20% | 80% |
L’investitore acquisisce quindi il 20% della startup, mentre i fondatori conservano complessivamente l’80%. Il denominatore corretto per determinare la quota del nuovo socio è la post-money, non la pre-money.
Il calcolo presuppone che l’intero investimento affluisca alla società in cambio di nuove partecipazioni ordinarie, senza strumenti convertibili, opzioni o altri accordi che modifichino le percentuali risultanti. In presenza di operazioni più articolate, la quota effettiva deve essere determinata considerando la struttura complessiva del capitale.
Come cambia la partecipazione dei fondatori al variare della pre-money
A parità di capitale investito, una valutazione pre-money più elevata consente ai fondatori di conservare una percentuale maggiore della startup. Il nuovo investitore, infatti, riceve una partecipazione inferiore rispetto a quella che otterrebbe con una valutazione più bassa.
La differenza emerge confrontando due scenari nei quali un investitore sottoscrive un aumento di capitale di 200.000 euro. La startup è inizialmente posseduta interamente dai fondatori e non sono presenti strumenti convertibili o altre partecipazioni potenziali.
Esempio di diluizione delle quote dei fondatori
La tabella mostra come cambiano le partecipazioni al variare della valutazione concordata, mantenendo invariato l’investimento.
| Elemento | Scenario A | Scenario B |
|---|---|---|
| Valutazione pre-money | 800.000 € | 1.800.000 € |
| Investimento ricevuto | 200.000 € | 200.000 € |
| Valutazione post-money | 1.000.000 € | 2.000.000 € |
| Partecipazione investitore | 20% | 10% |
| Partecipazione fondatori dopo il round | 80% | 90% |
| Diluizione dei fondatori | 20 punti percentuali | 10 punti percentuali |
Nello scenario A, i fondatori passano dal 100% all’80% del capitale. Nello scenario B, conservano invece il 90%. La maggiore valutazione consente quindi di raccogliere lo stesso finanziamento cedendo una quota inferiore della società.
Una valutazione più elevata è sempre conveniente?
Una pre-money elevata riduce la diluizione iniziale, ma non garantisce che la partecipazione conservata abbia un valore effettivamente realizzabile pari a quello teorico.
La valutazione concordata nel round non coincide necessariamente con il prezzo ottenibile vendendo successivamente le quote. Inoltre, una stima particolarmente elevata deve trovare giustificazione nelle prospettive economiche dell’impresa: se i risultati attesi non si concretizzano, la startup potrebbe incontrare difficoltà a ottenere una valutazione analoga nei finanziamenti successivi.
Per i fondatori, quindi, l’obiettivo non dovrebbe essere soltanto massimizzare la pre-money, ma trovare un equilibrio tra capitale raccolto, percentuale mantenuta e sostenibilità della valutazione nel tempo.
Aumento di capitale o cessione di quote: perché il risultato cambia
L’ingresso di un investitore può avvenire mediante la sottoscrizione di nuove partecipazioni oppure attraverso l’acquisto di quote già detenute dai soci. La distinzione è fondamentale: nell’aumento di capitale le risorse affluiscono alla startup, mentre nella cessione il corrispettivo viene incassato dal socio venditore.
Di conseguenza, la relazione tra pre-money, investimento e post-money si applica direttamente al primo caso, ma non può essere utilizzata automaticamente nel secondo.
Esempio: investimento di 200.000 euro e acquisto di quote
Consideriamo una startup con un valore economico iniziale di riferimento di 800.000 euro e un investitore disposto a impiegare 200.000 euro.
Nel primo scenario, l’investitore sottoscrive nuove partecipazioni per 200.000 euro. La valutazione post-money raggiunge 1.000.000 euro e la quota attribuita all’investitore è del 20%.
Nel secondo scenario, l’investitore acquista quote già esistenti dai fondatori. Supponendo che il prezzo sia determinato sulla base di una valutazione complessiva della società di 800.000 euro, i 200.000 euro corrispondono al 25% del capitale. La startup non riceve nuova liquidità.
Le differenze sono riepilogate nella tabella.
| Elemento | Aumento di capitale | Cessione di quote |
|---|---|---|
| Importo investito | 200.000 € | 200.000 € |
| Valore iniziale di riferimento | 800.000 € pre-money | 800.000 € valore implicito dell’intera società |
| Destinatario del denaro | Startup | Soci venditori |
| Nuova liquidità per la società | 200.000 € | Nessuna |
| Partecipazione investitore | 20% | 25% |
| Partecipazione residua fondatori | 80% | 75% |
| Valutazione post-money | 1.000.000 € | Non determinata mediante l’aggiunta del prezzo pagato |
Gli scenari sono illustrativi e assumono che i fondatori possiedano inizialmente il 100% delle partecipazioni. Le percentuali sono calcolate in assenza di altri strumenti diluitivi.
Perché questa distinzione è importante anche fiscalmente?
Le due operazioni producono conseguenze tributarie differenti.
Nell’aumento di capitale, il versamento dell’investitore rappresenta un apporto patrimoniale alla società e non costituisce, per sua natura, un ricavo derivante dall’attività d’impresa. Nella cessione, invece, il corrispettivo percepito dal socio venditore può determinare una plusvalenza fiscalmente rilevante, da calcolare considerando il costo fiscale della partecipazione e il regime applicabile al cedente.
È quindi importante distinguere il valore attribuito alla startup dalle somme effettivamente percepite dai soci.
Per approfondire le modalità societarie dell’operazione è possibile consultare la guida sull’aumento di capitale nella SRL.
Come si determina la valutazione pre-money di una startup
La valutazione pre-money non deriva da un metodo di calcolo unico, ma da una stima economica che tiene conto della fase di sviluppo della startup, delle prospettive di crescita e dei rischi dell’investimento. Il metodo più appropriato dipende soprattutto dalla disponibilità di dati economico-finanziari attendibili.
Startup in fase iniziale e senza risultati economici consolidati
Per una startup che non ha ancora sviluppato ricavi significativi, i tradizionali metodi basati sulla redditività possono risultare poco affidabili. La valutazione si concentra quindi su elementi come le competenze del team, la tecnologia sviluppata, la proprietà intellettuale, le dimensioni del mercato potenziale e i risultati commerciali iniziali.
Tra gli approcci utilizzabili rientrano:
- Metodo dei comparabili: considera le valutazioni attribuite a startup simili per settore, fase di sviluppo e modello di business, tenendo conto delle differenze rilevanti.
- Scorecard Method: parte da una valutazione di riferimento per imprese comparabili e la modifica considerando fattori qualitativi, come team, prodotto, mercato e rischi.
- Venture Capital Method: parte dal valore stimato della società al momento della futura dismissione dell’investimento (exit) e dal rendimento richiesto dall’investitore, per ricavare una valutazione corrente coerente con tali ipotesi.
Il Venture Capital Method richiede particolare attenzione alle previsioni sul valore di uscita, ai tempi dell’investimento e all’eventuale diluizione derivante da successivi round di finanziamento.
Startup con ricavi e flussi finanziari previsionali
Quando la società dispone di risultati economici e di un piano industriale sufficientemente attendibile, possono essere utilizzati anche metodi quantitativi.
Il metodo dei multipli confronta la startup con imprese o operazioni comparabili, applicando indicatori coerenti con il settore e il modello di business. I multipli basati sui ricavi possono risultare più significativi di quelli sull’EBITDA quando la società non ha ancora raggiunto una redditività operativa positiva.
Il Discounted Cash Flow (DCF) stima invece il valore attuale dei flussi di cassa futuri, considerando il rischio e il valore temporale del denaro. La sua attendibilità dipende dalla qualità delle previsioni, dalle ipotesi sul tasso di attualizzazione e dalla determinazione del valore terminale.
Occorre inoltre distinguere:
- Enterprise Value: valore dell’attività operativa dell’impresa, indipendentemente dalla sua struttura finanziaria.
- Equity Value: valore economico del capitale proprio, ossia delle partecipazioni spettanti ai soci.
In termini semplificati, il passaggio dall’Enterprise Value all’Equity Value avviene sottraendo la posizione finanziaria netta, fatte salve ulteriori rettifiche eventualmente necessarie.
La valutazione pre-money utilizzata per attribuire le quote in un aumento di capitale deve riferirsi all’Equity Value, non essere confusa con il valore complessivo dell’attività operativa.
La scelta del metodo deve infine essere coerente con la struttura del finanziamento. L’ingresso di nuovi soci costituisce soltanto una delle possibili modalità per reperire risorse: per un confronto con le alternative è possibile approfondire i principali strumenti per finanziare una startup.
Quali sono le conseguenze fiscali della valutazione pre-money e post-money?
La valutazione pre-money e post-money non determina, di per sé, un reddito imponibile. Le conseguenze fiscali dipendono dall’operazione realizzata e dal soggetto coinvolto: società che riceve il capitale, fondatori che detengono le partecipazioni e investitori che le sottoscrivono.
La valutazione negoziata può tuttavia incidere indirettamente sul trattamento tributario, soprattutto quando determina la percentuale acquisita da un investitore che intende beneficiare degli incentivi previsti per le startup innovative.
Tassazione della startup: aumento di capitale e sovrapprezzo
Quando un investitore sottoscrive un aumento di capitale, le somme conferite incrementano il patrimonio netto della società e non rappresentano ricavi imponibili ai fini IRES.
L’apporto può essere suddiviso tra capitale sociale nominale e riserva da sovrapprezzo delle partecipazioni. La distinzione assume rilevanza contabile e societaria, ma non trasforma il conferimento in un componente positivo del reddito d’impresa.
L’art. 88, comma 4, del TUIR esclude inoltre dalle sopravvenienze attive i versamenti effettuati dai soci a fondo perduto o in conto capitale, alle condizioni previste dalla disposizione.
È quindi necessario distinguere gli apporti al patrimonio netto dai finanziamenti concessi dai soci, che generano invece un debito della società.
Fiscalità dei fondatori: valore delle quote e plusvalenze
Una maggiore valutazione post-money non comporta automaticamente una tassazione per i fondatori. Il valore teorico attribuito alle loro partecipazioni non costituisce, per il solo fatto del nuovo round, una plusvalenza realizzata.
Inoltre, la valutazione post-money non determina automaticamente un incremento del costo fiscalmente riconosciuto delle quote già possedute.
La situazione cambia quando un fondatore cede una partecipazione. Per una persona fisica fiscalmente residente in Italia che opera al di fuori dell’attività d’impresa, la plusvalenza è determinata, secondo gli artt. 67 e 68 del TUIR, confrontando il corrispettivo percepito con il costo fiscalmente riconosciuto, tenendo conto delle regole applicabili.
Il regime ordinario prevede generalmente un’imposta sostitutiva del 26%, salvo specifiche disposizioni agevolative o particolarità della fattispecie.
Agevolazioni per gli investitori: perché la percentuale acquisita è importante
Un collegamento diretto tra valutazione economica e fiscalità emerge dalla disciplina degli incentivi per gli investimenti in startup innovative.
L’art. 29-bis del D.L. 179/2012, come modificato dall’art. 31 della Legge n. 193/2024, prevede dal 2025 una detrazione IRPEF del 65% in regime de minimis, nel rispetto dei requisiti normativi.
Tra le limitazioni previste, l’investimento non deve produrre una partecipazione qualificata superiore al 25% del capitale sociale o dei diritti di governance.
Questo significa che due investimenti dello stesso importo possono avere conseguenze fiscali differenti se le valutazioni pre-money negoziate determinano percentuali di partecipazione diverse.
Consideriamo un investitore persona fisica che sottoscrive 200.000 euro di nuovo capitale in una startup innovativa.
| Elemento | Scenario A | Scenario B |
|---|---|---|
| Valutazione pre-money | 800.000 € | 400.000 € |
| Investimento | 200.000 € | 200.000 € |
| Valutazione post-money | 1.000.000 € | 600.000 € |
| Partecipazione acquisita | 20% | 33,33% |
| Limite partecipativo del 25% | Rispettato | Superato |
| Detrazione IRPEF del 65% | Non preclusa da questo requisito | Non spettante per superamento della soglia |
L’esempio considera partecipazioni ordinarie, senza diritti di governance ulteriori, partecipazioni preesistenti o strumenti diluitivi.
Nello scenario A, il requisito della partecipazione è rispettato. Ciò non significa, tuttavia, che l’investitore possa detrarre il 65% dell’intero investimento di 200.000 euro.
L’art. 29-bis prevede infatti un investimento massimo agevolabile di 100.000 euro per periodo d’imposta. La detrazione teorica massima è quindi pari a 65.000 euro, ferma restando la verifica delle condizioni per la sua effettiva fruizione.
Per gli investimenti agevolati, l’eventuale eccedenza della detrazione rispetto all’IRPEF lorda può inoltre essere riconosciuta come credito d’imposta, utilizzabile secondo le modalità previste dall’art. 2 della Legge n. 162/2024.
L’agevolazione è subordinata anche a specifici requisiti e adempimenti. In particolare, il legale rappresentante della startup innovativa deve presentare l’istanza sulla piattaforma del Ministero delle Imprese e del Made in Italy prima dell’effettuazione dell’investimento. Occorre inoltre verificare che la società rientri nel periodo agevolabile, limitato al terzo anno di iscrizione nella sezione speciale del Registro delle imprese, che l’investimento sia mantenuto per almeno tre anni, salve le eccezioni previste dalla legge, e che siano rispettati i limiti sugli aiuti de minimis e le altre condizioni richieste.
La valutazione pre-money, quindi, non dovrebbe essere negoziata esclusivamente per ottenere un vantaggio fiscale, ma le conseguenze tributarie dell’assetto partecipativo devono essere conosciute prima di perfezionare l’operazione.
Cosa verificare prima di accettare una valutazione pre-money
Prima di accettare una valutazione pre-money, fondatori e investitori devono verificare che il valore concordato corrisponda alle condizioni effettive dell’operazione. La percentuale di capitale acquisita non è sufficiente, da sola, per comprendere il valore economico e i diritti associati all’investimento.
Valore economico, capitale sociale e patrimonio netto
La valutazione pre-money non coincide necessariamente con il capitale sociale o con il patrimonio netto contabile della startup.
Una società con un capitale sociale di 10.000 euro potrebbe, ad esempio, essere valutata 800.000 euro sulla base delle prospettive di crescita, della tecnologia sviluppata o del potenziale commerciale. Questo valore rappresenta una stima economica delle partecipazioni, non l’ammontare delle risorse già presenti nel patrimonio aziendale.
Quando l’investitore sottoscrive un aumento di capitale, il conferimento può essere ripartito tra incremento del capitale nominale e riserva da sovrapprezzo. Non è quindi necessario che il capitale sociale nominale raggiunga l’importo della valutazione post-money.
Per interpretare correttamente l’operazione occorre distinguere il valore negoziato, le partecipazioni assegnate e le modifiche effettive al patrimonio netto.
Partecipazioni potenziali e condizioni dell’investimento
La percentuale attribuita all’investitore deve essere verificata considerando anche gli strumenti che potrebbero modificare la composizione futura del capitale.
Un aspetto importante è la distinzione tra una valutazione calcolata sulle partecipazioni esistenti e una valutazione fully diluted, che considera anche le partecipazioni potenzialmente derivanti da opzioni e strumenti convertibili, secondo le ipotesi previste nell’accordo.
Prima di sottoscrivere il round, è quindi opportuno verificare:
- Base di calcolo: quali partecipazioni e strumenti potenzialmente diluitivi sono considerati nella valutazione.
- Capitale effettivamente raccolto: quanto dell’investimento affluisce alla società e quanto eventualmente viene corrisposto ai soci venditori.
- Diritti degli investitori: eventuali prerogative amministrative, diritti di veto, preferenze nella distribuzione dei proventi o condizioni particolari di uscita dall’investimento.
- Diluizione futura: effetti di eventuali piani di incentivazione, strumenti convertibili e successivi aumenti di capitale.
- Requisiti fiscali: partecipazioni complessivamente detenute, diritti di governance e altre condizioni che possono influire sull’accesso alle agevolazioni per gli investimenti in startup innovative.
Sul piano operativo, il documento da esaminare è una tabella delle partecipazioni aggiornata dopo il round, accompagnata dalle condizioni negoziali e dalla documentazione societaria.
La valutazione pre-money è dunque il punto di partenza della negoziazione, non l’unico elemento per giudicare la convenienza dell’investimento. Due operazioni con identica valutazione possono attribuire ai soci diritti differenti e produrre conseguenze economiche, societarie e fiscali diverse.
Ingresso di nuovi soci: quali conseguenze fiscali?
Un aumento di capitale o una cessione di partecipazioni possono modificare gli equilibri societari e comportare conseguenze fiscali differenti per la società e per i soci. Prima di definire l’operazione, può essere utile valutare l’assetto partecipativo e le implicazioni fiscali delle alternative disponibili.
Consulenza fiscale per operazioni societarie →Domande frequenti
Un finanziamento soci aumenta automaticamente la valutazione post-money?
No. Un finanziamento soci erogato a titolo di prestito genera un debito della società, non un aumento di capitale, e non attribuisce automaticamente nuove partecipazioni. La formula pre-money più investimento si riferisce al capitale di rischio apportato nel round. L’eventuale conversione del finanziamento in capitale richiede una valutazione distinta.
Come si calcola la post-money quando partecipano più investitori allo stesso round?
Se più investitori sottoscrivono nuove partecipazioni alle medesime condizioni, la post-money si calcola sommando alla pre-money il capitale complessivamente apportato. La percentuale di ciascun investitore si determina dividendo il proprio investimento per la post-money. Prezzi di sottoscrizione differenti o strumenti particolari possono modificare il risultato.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 88, comma 4. Trattamento fiscale dei versamenti effettuati dai soci a fondo perduto o in conto capitale ed esclusione dalle sopravvenienze attive.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lettere c) e c-bis). Qualificazione delle plusvalenze derivanti dalla cessione di partecipazioni societarie come redditi diversi di natura finanziaria.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 68, comma 6. Criteri di determinazione delle plusvalenze sulle partecipazioni, mediante confronto tra corrispettivo percepito e costo fiscalmente riconosciuto.
- D.L. 24 aprile 2014, n. 66, art. 3, convertito dalla Legge n. 89/2014, e Legge 27 dicembre 2017, n. 205, art. 1, commi 999-1005. Disciplina dell’imposta sostitutiva del 26% sulle plusvalenze finanziarie e relativa estensione alle cessioni di partecipazioni qualificate.
- D.L. 18 ottobre 2012, n. 179, art. 29-bis, commi 1, 1-bis, 2 e 3. Detrazione IRPEF in regime de minimis per gli investimenti in startup innovative, limiti dell’investimento agevolabile, requisiti partecipativi e periodo minimo di mantenimento.
- Legge 16 dicembre 2024, n. 193, art. 31. Modifiche agli incentivi per gli investimenti in startup innovative, incremento della detrazione de minimis al 65% dal 1° gennaio 2025 e introduzione di limitazioni relative alle partecipazioni e ai rapporti economici con la società.
- Legge 28 ottobre 2024, n. 162, art. 2. Trasformazione dell’eccedenza della detrazione IRPEF per investimenti agevolati in credito d’imposta, utilizzabile in dichiarazione o in compensazione, per gli investimenti effettuati a decorrere dal periodo d’imposta 2024.
- Ministero delle Imprese e del Made in Italy, Incentivi fiscali de minimis per startup innovative. Indicazioni operative per l’accesso alla detrazione IRPEF del 65%, presentazione preventiva dell’istanza e limiti dell’agevolazione.
