
Applicare l’IVA nella vendita di un’auto aziendale: detrazione al 40%, base imponibile, esenzione, regime del margine ed esempio di fattura.
La vendita di un’auto aziendale richiede di ricostruire il trattamento IVA applicato al veicolo al momento dell’acquisto. Da questo dipendono base imponibile, eventuale esenzione o regime del margine e modalità di compilazione della fattura elettronica.
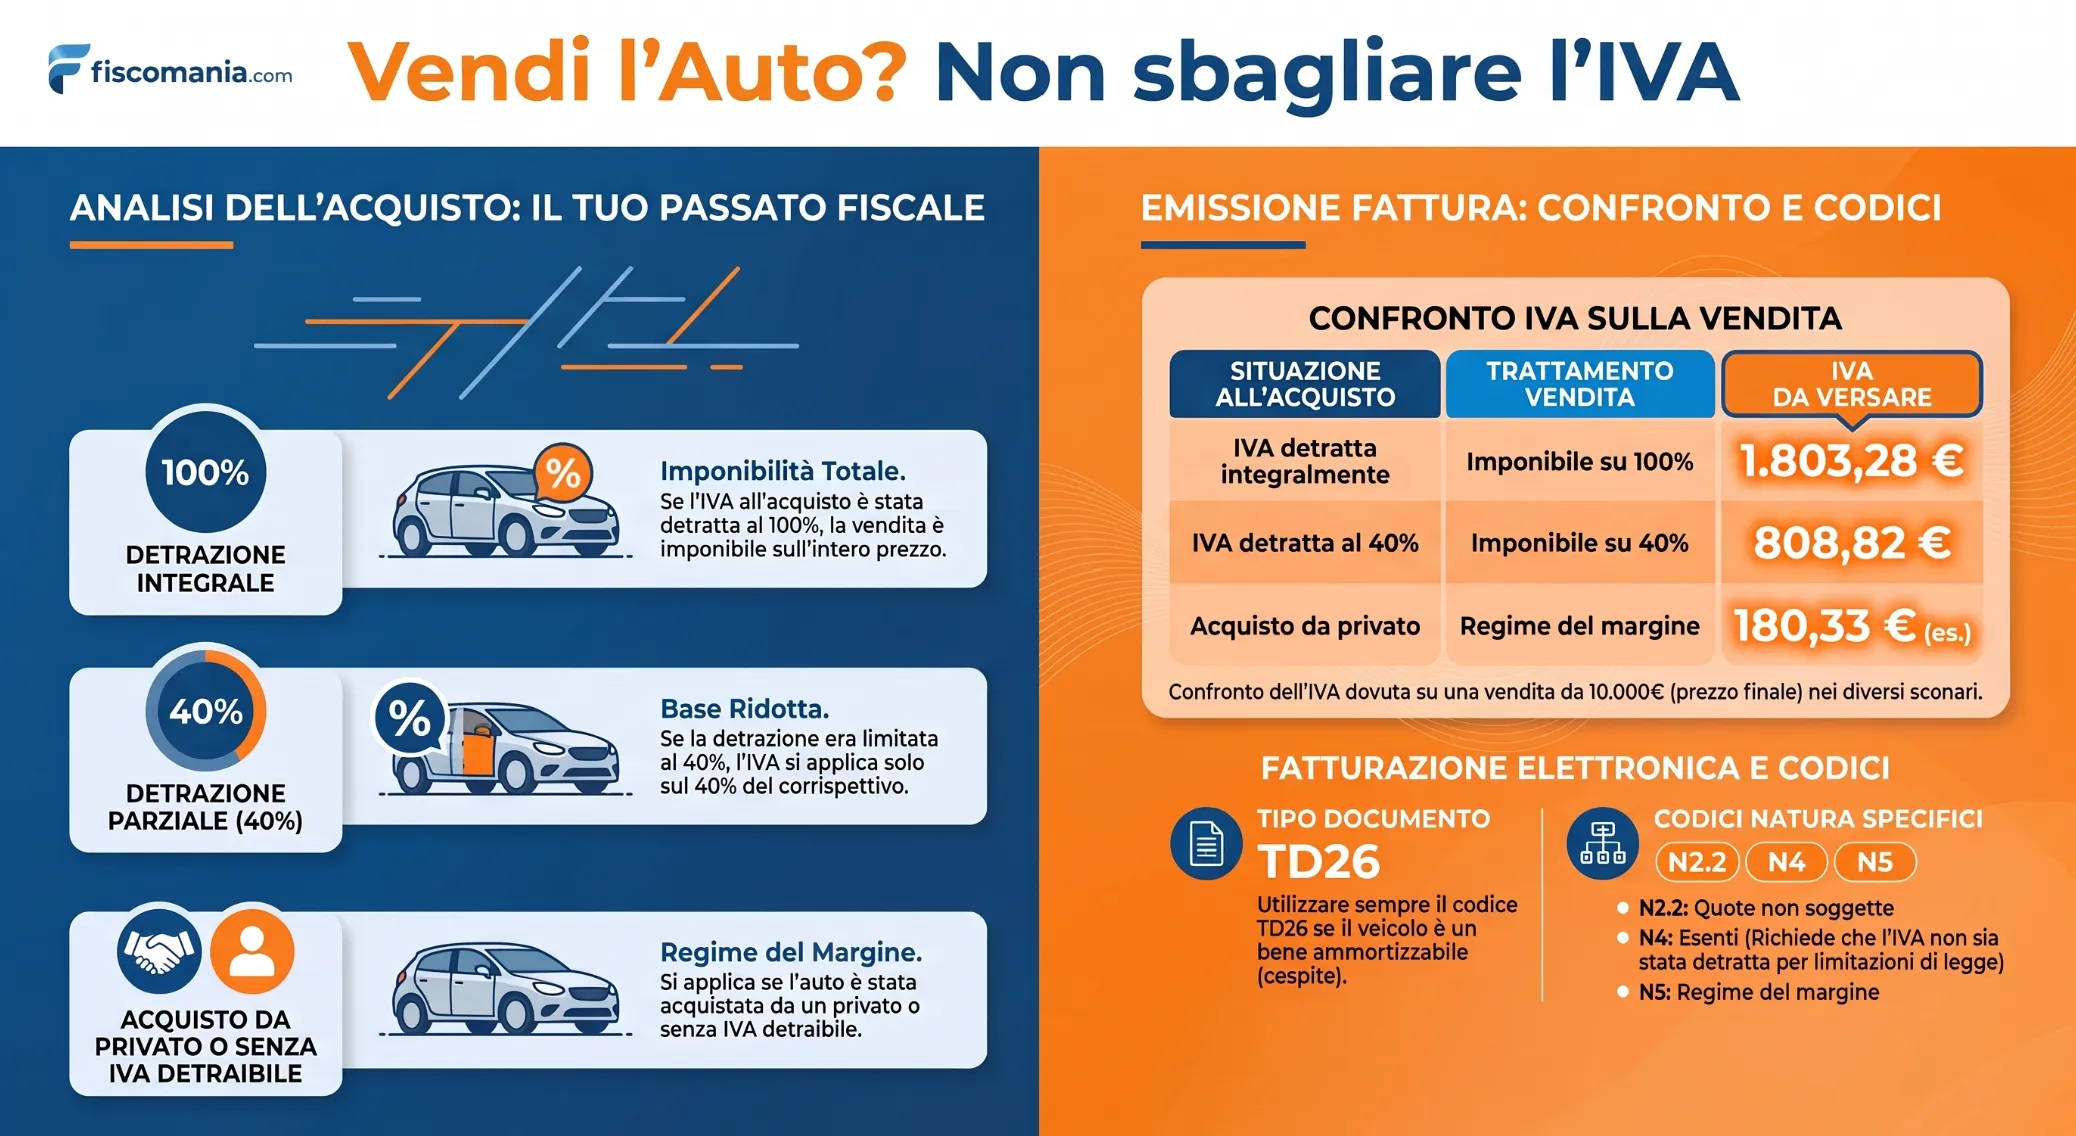
La cessione di un’auto aziendale non è soggetta sempre allo stesso trattamento IVA. Se l’imposta è stata detratta integralmente, la vendita è normalmente imponibile sull’intero corrispettivo. Se la detrazione è stata limitata, ad esempio al 40% per un’autovettura a uso promiscuo, l’art. 13, comma 5, del DPR 633/72 riduce proporzionalmente la base imponibile della successiva cessione. Se l’IVA non era detraibile possono ricorrere, in presenza dei relativi presupposti, le condizioni per l’esenzione dell’art. 10, comma 1, n. 27-quinquies. Per alcuni veicoli usati acquistati da privati o nell’ambito di specifiche operazioni può invece applicarsi il regime del margine.
Prima della vendita: verifica come è stata trattata l’IVA all’acquisto
Prima di calcolare l’IVA sulla vendita è necessario ricostruire come il veicolo è entrato nell’attività e quale trattamento IVA è stato applicato all’acquisto. La fattura originaria, la percentuale di imposta eventualmente detratta e, nel caso di un veicolo usato, il regime applicato dal precedente cedente sono gli elementi da verificare prima di predisporre la fattura di cessione.
IVA detratta integralmente, parzialmente o non detratta
La prima distinzione riguarda l’IVA assolta quando l’impresa o il professionista ha acquistato il veicolo.
Se l’imposta è stata detratta integralmente, la successiva cessione è imponibile IVA sull’intero corrispettivo. Per le autovetture utilizzate promiscuamente nell’attività e per finalità private, invece, l’art. 19-bis1, comma 1, lett. c), del DPR 633/72 prevede ordinariamente una detrazione forfetaria del 40%. In questo secondo caso la limitazione è di natura oggettiva e incide anche sulla determinazione della base imponibile della successiva vendita.
Occorre però distinguere questa ipotesi dalla detrazione parziale derivante dal pro rata di cui all’art. 19, comma 5, del DPR 633/72. In presenza di una percentuale di detrazione compresa tra l’1% e il 99% dovuta al pro rata, la cessione del veicolo resta imponibile sull’intero corrispettivo. La riduzione della base imponibile prevista dall’art. 13, comma 5, riguarda invece le limitazioni del diritto alla detrazione di natura oggettiva.
Se l’IVA assolta sull’acquisto non è stata detratta neppure in parte, il trattamento deve essere esaminato separatamente: al ricorrere dei presupposti previsti dall’art. 10, comma 1, n. 27-quinquies, del DPR 633/72, la successiva cessione può essere esente IVA.
Perché bisogna recuperare la fattura di acquisto
Prima di emettere la fattura di vendita è quindi opportuno ricostruire come il veicolo è entrato nella disponibilità del cedente e non limitarsi a verificare se si tratta genericamente di un’“auto aziendale”.
La fattura di acquisto consente di capire se l’IVA era stata esposta e in quale misura era stata detratta. Se l’auto era stata acquistata usata, occorre inoltre verificare chi fosse il precedente cedente e quale regime avesse applicato: un acquisto da un privato, una precedente cessione in regime del margine o altre fattispecie senza diritto alla detrazione possono condurre, nella successiva rivendita, all’applicazione del regime del margine anziché dell’IVA ordinaria.
Per approfondire le regole sulla detrazione IVA delle autovetture e sui costi dei veicoli, si rinvia alla guida dedicata. In questa sede rileva soltanto la conseguenza che il trattamento dell’acquisto produce sulla successiva cessione.
Quale IVA applicare alla vendita dell’auto aziendale?
Il trattamento IVA della vendita dipende da come il veicolo è stato acquistato e da come è stato esercitato il diritto alla detrazione. Nelle cessioni domestiche non è quindi sufficiente sapere che si tratta di un’auto aziendale: occorre individuare la situazione fiscale che si è verificata all’ingresso del veicolo nell’impresa o nell’attività professionale.
La seguente tabella consente di individuare il percorso da seguire prima di effettuare il calcolo e predisporre la fattura.
| Situazione all’acquisto | Trattamento della vendita | Base imponibile IVA | Riferimento |
|---|---|---|---|
| IVA detratta integralmente | Imponibile IVA | Intero corrispettivo | DPR 633/72 |
| IVA detratta parzialmente per effetto del pro rata | Imponibile IVA | Intero corrispettivo | Art. 19, co. 5, DPR 633/72 |
| IVA detratta parzialmente per una limitazione oggettiva, ad esempio al 40% | Imponibile IVA con base ridotta | Corrispettivo determinato ai fini IVA × percentuale di detrazione applicata all’acquisto | Art. 13, co. 5, DPR 633/72 |
| IVA integralmente indetraibile per effetto delle limitazioni previste dagli artt. 19, 19-bis1 o 19-bis2, oppure percentuale di detrazione pari a zero | Esente IVA, se ricorrono i presupposti | Nessuna IVA addebitata | Art. 10, co. 1, n. 27-quinquies, DPR 633/72 |
| Auto acquistata da privato o in una fattispecie che consente l’applicazione del regime del margine | Regime del margine | IVA determinata sul margine secondo le regole del regime | Artt. 36 ss. DL 41/95 |
Attenzione: “IVA non detratta” non significa sempre la stessa cosa
La distinzione più delicata riguarda i casi in cui sull’acquisto del veicolo non sia stata portata in detrazione alcuna IVA.
L’esenzione prevista dall’art. 10, comma 1, n. 27-quinquies, del DPR 633/72 richiede che l’indetraibilità derivi dalle limitazioni previste dalla disciplina IVA oppure da una percentuale di detrazione pari a zero. Non basta, quindi, che l’imposta non sia stata materialmente detratta.
È diversa la situazione dell’auto acquistata, ad esempio, da un privato, con applicazione del regime del margine o attraverso un’operazione che consente la successiva applicazione di tale regime. In questi casi la rivendita deve essere valutata secondo la disciplina dei beni usati.
Prima di emettere la fattura occorre quindi capire perché sull’acquisto non è stata detratta IVA e quale trattamento risultava dalla precedente operazione.
Vendita con IVA detratta integralmente: quando l’imposta si applica su tutto il prezzo
Se sull’acquisto dell’autovettura l’IVA è stata detratta integralmente, la successiva vendita è imponibile sull’intero corrispettivo.
La stessa regola vale quando la detrazione originaria era stata ridotta per effetto del pro rata di cui all’art. 19, comma 5, del DPR 633/72. È invece diverso il caso della detrazione limitata per ragioni oggettive, come quella al 40% prevista per le autovetture a uso promiscuo: in questa ipotesi trova applicazione la base imponibile ridotta dell’art. 13, comma 5, del DPR 633/72.
Esempio di vendita con IVA sull’intero corrispettivo
Un’impresa vende un’autovettura per 12.000 euro oltre IVA. Al momento dell’acquisto del veicolo aveva detratto integralmente l’imposta. Oppure immagina il caso dell’auto acquistata da un agente di commercio e poi venduta.
La fattura di vendita evidenzierà quindi:
- imponibile: 12.000 euro;
- IVA al 22%: 2.640 euro;
- totale fattura: 14.640 euro.
Non occorre suddividere il corrispettivo tra una quota imponibile e una quota esclusa dalla base IVA: l’intero prezzo di vendita è assoggettato all’imposta.
Vendita auto con IVA detratta al 40%: come si calcola la base imponibile
Quando sull’acquisto dell’autovettura l’IVA è stata detratta solo al 40% per effetto della limitazione oggettiva prevista dall’art. 19-bis1, comma 1, lett. c), del DPR 633/72, la successiva vendita resta imponibile IVA, ma l’imposta non si applica sull’intero corrispettivo.
L’art. 13, comma 5, del DPR 633/72 stabilisce infatti che la base imponibile deve essere determinata applicando al corrispettivo la stessa percentuale di detrazione utilizzata all’acquisto.
Quando sull’acquisto dell’autovettura l’IVA è stata detratta solo al 40% per effetto della limitazione oggettiva prevista dall’art. 19-bis1, comma 1, lett. c), del DPR 633/72, la successiva vendita resta imponibile IVA, ma l’imposta non si applica sull’intero valore economico della cessione.
L’art. 13, comma 5, del DPR 633/72 stabilisce infatti che la base imponibile deve essere determinata tenendo conto della stessa percentuale di detrazione applicata all’acquisto.
Se il prezzo è pattuito oltre IVA, la quota imponibile corrisponde al 40% del corrispettivo netto e il restante 60% resta fuori dal campo di applicazione dell’imposta. Se invece il prezzo è già comprensivo di IVA, occorre prima effettuare lo specifico calcolo di scorporo illustrato nei paragrafi successivi.
Esempio: vendita a 10.000 euro più IVA
Supponiamo che l’impresa venda l’autovettura per 10.000 euro oltre IVA e che all’acquisto abbia detratto il 40% dell’imposta.
Il corrispettivo deve essere suddiviso in questo modo:
- quota imponibile: 10.000 × 40% = 4.000 euro;
- quota fuori campo IVA: 10.000 × 60% = 6.000 euro;
- IVA al 22%: 4.000 × 22% = 880 euro.
Il totale da corrispondere sarà quindi pari a 10.880 euro.
Non si applica, quindi, il 22% sull’intero prezzo di 10.000 euro: l’aliquota ordinaria interessa soltanto la quota che corrisponde alla percentuale di IVA detratta in origine.
Esempio: prezzo di vendita di 10.000 euro IVA compresa
Il calcolo richiede un passaggio ulteriore quando le parti stabiliscono un prezzo finale già comprensivo dell’IVA, ad esempio 10.000 euro.
Secondo il procedimento utilizzato nella prassi, occorre prima determinare il coefficiente di scorporo:
1 + (aliquota IVA × percentuale detraibile)
Con aliquota IVA del 22% e detrazione originaria del 40%:
1 + (22% × 40%) = 1,088
Il corrispettivo al netto dell’IVA è quindi:
10.000 / 1,088 = 9.191,18 euro
Su tale importo vengono poi determinate la quota imponibile e quella fuori campo.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Prezzo finale pattuito | Importo complessivo IVA inclusa | 10.000,00 € |
| Corrispettivo al netto dell’IVA dovuta sulla cessione | 10.000 / 1,088 | 9.191,18 € |
| Quota imponibile IVA | 9.191,18 × 40% | 3.676,47 € |
| Quota fuori campo IVA ex art. 13, co. 5, DPR 633/72 | 9.191,18 × 60% | 5.514,71 € |
| IVA dovuta | 3.676,47 × 22% | 808,82 € |
| Totale fattura | 3.676,47 + 5.514,71 + 808,82 | 10.000,00 € |
Nota tecnica sullo scorporo del prezzo IVA compresa
Il procedimento appena descritto, basato sul coefficiente 1,088, è quello utilizzato nella prassi per determinare il corrispettivo al netto dell’IVA quando il prezzo finale è già comprensivo dell’imposta.
Nell’esempio, l’IVA dovuta sulla vendita è pari a 808,82 euro. Questo risultato non mantiene però una perfetta neutralità rispetto all’incidenza dell’IVA detratta all’acquisto.
All’acquisto, infatti, l’IVA detratta rappresentava il 7,21% del prezzo complessivo IVA compresa; nella successiva cessione, gli 808,82 euro di IVA rappresentano invece circa l’8,09% del prezzo finale di 10.000 euro.
Per evidenziare questa differenza, può essere effettuato anche un calcolo teorico che parte direttamente dalla quota del 60% fuori campo:
- quota fuori campo: 10.000 × 60% = 6.000 euro;
- quota residua comprensiva di IVA: 4.000 euro;
- imponibile: 4.000 / 1,22 = 3.278,69 euro;
- IVA: 721,31 euro.
In questo secondo calcolo l’IVA rappresenta il 7,21% del prezzo complessivo di vendita, cioè la stessa incidenza percentuale dell’imposta detratta in origine.
Questo secondo procedimento serve a evidenziare il profilo della neutralità dell’imposta, ma non viene qui proposto come criterio alternativo di fatturazione rispetto al procedimento di scorporo con coefficiente 1,088 illustrato in precedenza.
Fattura per la vendita dell’auto aziendale: TD26 e codici IVA
Una volta individuato il trattamento IVA della cessione, occorre tradurlo correttamente nella fattura elettronica di vendita dell’autovettura. Per un veicolo iscritto tra i beni ammortizzabili rilevano sia il tipo documento utilizzato per l’invio al Sistema di Interscambio sia, nelle operazioni senza esposizione dell’IVA su tutto o parte del corrispettivo, il relativo codice Natura.
La compilazione cambia quindi a seconda che la cessione sia integralmente imponibile, presenti una base imponibile ridotta, sia esente oppure rientri nel regime del margine.
Quando utilizzare il tipo documento TD26
Per la cessione di un bene ammortizzabile, la documentazione dell’Agenzia delle Entrate prevede l’utilizzo del tipo documento TD26: Cessione di beni ammortizzabili e passaggi interni.
Il codice è coerente con l’art. 20 del DPR 633/72, secondo cui le cessioni di beni ammortizzabili non concorrono alla determinazione del volume d’affari.
Se l’autovettura ceduta è iscritta tra i cespiti dell’impresa o del professionista, la fattura elettronica relativa alla vendita viene quindi trasmessa allo SdI utilizzando il TD26.
Il TD26 non deve invece essere utilizzato automaticamente per qualsiasi vendita di autovettura usata. Se il veicolo è detenuto come merce destinata alla rivendita, come avviene tipicamente per un commerciante di autoveicoli, la cessione non assume natura di vendita di bene ammortizzabile per il solo fatto di riguardare un’automobile.
Fattura con IVA detratta al 40%
Se all’acquisto dell’autovettura l’IVA era stata detratta al 40% per effetto della limitazione oggettiva, anche la fattura di vendita deve distinguere la parte imponibile dalla quota che resta fuori dal campo IVA ai sensi dell’art. 13, comma 5, del DPR 633/72.
Riprendendo l’esempio della vendita per 10.000 euro oltre IVA:
- quota imponibile: 4.000 euro;
- IVA al 22%: 880 euro;
- quota esclusa dalla base imponibile: 6.000 euro;
- totale fattura: 10.880 euro.
Nella fattura elettronica la quota imponibile viene esposta con l’aliquota IVA ordinaria. Per la quota esclusa dalla base imponibile ai sensi dell’art. 13, comma 5, del DPR 633/72, nella prassi di compilazione della fattura elettronica viene utilizzato il codice Natura N2.2 – Operazioni non soggette, altri casi. La classificazione N2.2 è prevista dalla documentazione dell’Agenzia delle Entrate, anche se non risulta uno specifico esempio ufficiale dedicato alla cessione dell’autovettura con IVA precedentemente detratta al 40%.
La documentazione dell’Agenzia delle Entrate identifica N2.2 come codice destinato alle operazioni non soggette, altri casi. Non risulta invece uno specifico esempio ufficiale dedicato alla cessione dell’autovettura con base imponibile ridotta ex art. 13, comma 5; l’utilizzo di N2.2 deriva quindi dall’inquadramento della quota esclusa come componente non soggetta.
| Componente della fattura | Importo | Trattamento IVA | Indicazione in fattura elettronica |
|---|---|---|---|
| Quota imponibile | 4.000 € | IVA al 22% | Aliquota IVA 22% |
| Quota esclusa dalla base imponibile | 6.000 € | Non soggetta ex art. 13, co. 5, DPR 633/72 | N2.2 nella prassi di compilazione |
| IVA dovuta | 880 € | 22% sulla quota imponibile di 4.000 € | Imposta esposta in fattura |
| Totale documento | 10.880 € | 4.000 € imponibili + 6.000 € non soggetti + 880 € IVA | TD26 se l’auto costituisce un bene ammortizzabile |
Vendita esente IVA: codice Natura N4
Quando la cessione dell’autovettura rientra nell’esenzione prevista dall’art. 10, comma 1, n. 27-quinquies, del DPR 633/72, in fattura non viene addebitata IVA.
Nella fattura elettronica si utilizza il codice Natura:
N4: operazioni esenti.
Se il veicolo ceduto costituisce un bene ammortizzabile, il tipo documento resta TD26.
Il codice N4 deve essere utilizzato solo dopo avere verificato che ricorrano effettivamente i presupposti dell’esenzione: la semplice circostanza che sull’acquisto non sia stata detratta IVA non è, da sola, sufficiente.
Vendita in regime del margine: codice Natura N5
Vendita in regime del margine: codice Natura N5
Quando la cessione dell’autovettura rientra nel regime del margine previsto dagli artt. 36 e seguenti del DL 41/95, l’IVA non viene esposta separatamente in fattura.
Nella fattura elettronica si utilizza il codice Natura:
N5: regime del margine / IVA non esposta in fattura.
La fattura deve inoltre riportare l’annotazione prevista per l’applicazione del regime del margine.
Il codice N5 individua il trattamento IVA dell’operazione; il tipo documento TD26 riguarda invece la natura del bene ceduto. Se l’autovettura costituisce un bene ammortizzabile può quindi ricorrere il TD26, mentre per un veicolo detenuto come merce destinata alla rivendita il TD26 non si applica automaticamente.
Vendita dell’auto aziendale a un privato
La vendita a un privato consumatore non modifica, di per sé, il trattamento IVA della cessione. Occorre comunque verificare come era stata trattata l’IVA relativa al veicolo al momento dell’acquisto.
La vendita potrà quindi essere imponibile sull’intero corrispettivo, imponibile su una base ridotta, esente oppure soggetta al regime del margine, a seconda della storia fiscale dell’autovettura.
Il fatto che l’acquirente non possieda una partita IVA incide sulla compilazione dei dati del destinatario, ma non determina il regime IVA applicabile alla vendita.
Se l’IVA non è stata detratta: quando la vendita è esente
La cessione dell’autovettura è esente IVA ai sensi dell’art. 10, comma 1, n. 27-quinquies, del DPR 633/72 quando il cedente non aveva potuto detrarre neppure in parte l’imposta assolta sull’acquisto per effetto delle limitazioni previste dagli artt. 19, 19-bis1 e 19-bis2 del DPR 633/72.
L’esenzione trova applicazione anche in presenza di una percentuale di detrazione pari a zero. In questi casi la vendita viene effettuata senza addebito dell’IVA.
Non basta dire: “all’acquisto non ho detratto l’IVA”
Il dato contabile, da solo, non è sufficiente. Per applicare l’art. 10, n. 27-quinquies, occorre ricostruire per quale ragione l’IVA non era stata detratta.
L’esenzione riguarda infatti l’indetraibilità riconducibile alle limitazioni previste dalla disciplina IVA oppure a una percentuale di detrazione pari a zero. Non ogni acquisto sul quale il contribuente non ha materialmente esercitato una detrazione conduce automaticamente allo stesso risultato.
L’esenzione non trova invece applicazione quando l’indetraibilità integrale deriva dalla dispensa dagli adempimenti prevista dall’art. 36-bis del DPR 633/72.
La verifica della causa dell’indetraibilità è quindi essenziale prima di qualificare la vendita come esente.
Auto acquistata senza IVA detraibile: esenzione e regime del margine non sono la stessa cosa
L’esenzione dell’art. 10, comma 1, n. 27-quinquies, e il regime del margine riguardano situazioni diverse.
Nel primo caso, l’IVA era stata applicata all’acquisto ma risultava integralmente indetraibile per una causa prevista dalla disciplina IVA. Nel secondo, invece, il veicolo può provenire da una precedente operazione che non attribuiva un’imposta detraibile, come l’acquisto da un privato o una cessione già effettuata in regime del margine.
Per questo motivo, la sola circostanza che sull’acquisto non sia stata detratta IVA non consente di stabilire automaticamente il trattamento della successiva vendita: occorre ricostruire la precedente operazione.
Auto acquistata usata: quando si applica il regime del margine
Il fatto che un’autovettura sia usata non comporta automaticamente l’applicazione del regime del margine. Per stabilire come tassare la successiva vendita occorre verificare da chi è stato acquistato il veicolo e quale trattamento IVA era stato applicato nella precedente cessione.
Se l’auto usata era stata acquistata con IVA ordinariamente esposta e detraibile, la successiva vendita segue infatti le regole già esaminate: imponibilità sull’intero corrispettivo oppure, in presenza di una limitazione oggettiva alla detrazione, imponibilità su una base ridotta.
Il regime del margine previsto dagli artt. 36 e seguenti del DL 41/95 entra invece in gioco quando l’acquisto presenta specifiche caratteristiche.
In quali casi la rivendita dell’auto può rientrare nel regime del margine
| Come è stata acquistata l’auto | Trattamento della successiva rivendita |
|---|---|
| Acquisto da un privato consumatore | Regime del margine |
| Acquisto da soggetto che aveva ceduto l’auto in esenzione ex art. 10, co. 1, n. 27-quinquies | Regime del margine |
| Acquisto da soggetto in regime forfettario o di vantaggio | Regime del margine, previa verifica dei presupposti |
| Acquisto con precedente applicazione del regime del margine | Regime del margine anche sulla successiva rivendita |
Il caso più immediato è quello dell’auto acquistata da un privato: non essendo stata applicata IVA nella precedente cessione, la successiva vendita effettuata dal soggetto passivo può essere assoggettata al regime del margine.
Lo stesso criterio riguarda l’autovettura acquistata da un soggetto passivo che, nella precedente cessione, aveva applicato l’esenzione dell’art. 10, comma 1, n. 27-quinquies, perché non aveva detratto l’IVA sull’acquisto. La successiva rivendita di un veicolo acquistato da un soggetto in regime forfettario o di vantaggio viene inoltre ricondotta al regime del margine, ferma la necessità di verificare i presupposti della specifica operazione.
Come funziona il margine: esempio semplice
Nel regime del margine l’IVA non viene calcolata sull’intero prezzo di vendita, ma sul margine realizzato dal rivenditore, secondo le regole proprie del regime.
Supponiamo che una società:
- acquisti un’autovettura da un privato per 3.000 euro;
- la rivenda successivamente per 4.000 euro;
- applichi il metodo analitico del regime del margine.
Il margine lordo è pari a:
4.000 – 3.000 = 1.000 euro
Con aliquota IVA del 22%:
- margine netto: 1.000 / 1,22 = 819,67 euro;
- IVA compresa nel margine: 180,33 euro.
L’IVA non viene quindi aggiunta ai 4.000 euro come avverrebbe in una normale cessione imponibile e non viene esposta separatamente in fattura.
Attenzione: acquisto usato non significa automaticamente regime del margine
Occorre sempre ricostruire la precedente operazione.
Se, ad esempio, l’impresa ha acquistato un’autovettura usata da un soggetto che aveva applicato IVA sull’intero prezzo, la successiva vendita non passa per questo motivo al regime del margine.
Analogamente, se il veicolo era stato acquistato con una cessione caratterizzata da una base imponibile ridotta per indetraibilità oggettiva, la successiva rivendita segue la disciplina dell’art. 13, comma 5, del DPR 633/72 sulla base della percentuale di IVA detraibile in capo all’acquirente.
Il regime del margine dipende quindi dalla storia IVA del veicolo, non semplicemente dalla sua qualifica di autovettura usata.
Per il funzionamento generale del regime, i diversi metodi di determinazione del margine e gli ulteriori adempimenti si rinvia alla guida dedicata al regime del margine per i beni usati.
Quattro auto vendute allo stesso prezzo possono avere quattro trattamenti IVA diversi
Due autovetture identiche, vendute allo stesso prezzo, possono generare fatture molto diverse. A determinare il trattamento IVA non sono infatti il valore del veicolo o il fatto che l’acquirente sia un privato o un’impresa, ma soprattutto la storia fiscale dell’auto e il trattamento IVA applicato al momento dell’acquisto.
Supponiamo, per confronto, che quattro soggetti vendano ciascuno un’autovettura per un prezzo finale di 10.000 euro.
Caso 1: IVA detratta integralmente all’acquisto
Se sull’acquisto l’IVA era stata detratta integralmente, la vendita è imponibile sull’intero corrispettivo.
Con un prezzo finale di 10.000 euro comprensivo di IVA al 22%:
- imponibile: 8.196,72 euro;
- IVA: 1.803,28 euro;
- totale: 10.000 euro.
L’intero corrispettivo partecipa quindi alla determinazione dell’imposta.
Caso 2: IVA detratta al 40%
Se all’acquisto l’IVA era stata detratta al 40% per effetto della limitazione oggettiva, trova applicazione l’art. 13, comma 5, del DPR 633/72.
Seguendo il procedimento di scorporo illustrato in precedenza, su un prezzo finale di 10.000 euro:
- corrispettivo al netto dell’IVA: 9.191,18 euro;
- quota imponibile: 3.676,47 euro;
- quota fuori campo IVA: 5.514,71 euro;
- IVA: 808,82 euro;
- totale: 10.000 euro.
La vendita resta quindi imponibile, ma soltanto su una parte del corrispettivo.
Caso 3: IVA totalmente indetraibile e cessione esente
Se al momento dell’acquisto l’IVA era stata integralmente indetraibile per una delle cause che consentono l’applicazione dell’art. 10, comma 1, n. 27-quinquies, la successiva vendita è esente.
Su un prezzo di 10.000 euro:
- corrispettivo della cessione: 10.000 euro;
- IVA addebitata: zero;
- trattamento: operazione esente IVA.
In fattura elettronica l’operazione viene identificata con il codice Natura N4.
Caso 4: Auto acquistata da un privato e regime del margine
Supponiamo infine che l’autovettura sia stata acquistata da un privato per 9.000 euro e successivamente rivenduta per 10.000 euro.
Il regime del margine analitico determina:
- prezzo di vendita: 10.000 euro;
- prezzo di acquisto: 9.000 euro;
- margine lordo: 1.000 euro;
- margine netto: 819,67 euro;
- IVA compresa nel margine: 180,33 euro.
Anche in questo caso l’acquirente paga complessivamente 10.000 euro, ma l’IVA viene determinata sul margine e non viene esposta separatamente in fattura.
Quattro vendite da 10.000 euro possono quindi produrre un’IVA di 1.803,28 euro, 808,82 euro, zero oppure 180,33 euro, in funzione della storia fiscale del veicolo.
È per questo che, prima di predisporre la fattura, non basta conoscere il prezzo di vendita: occorre ricostruire come è stata acquistata l’autovettura, se era stata applicata IVA e quale parte dell’imposta era stata effettivamente detratta.
IVA sulla vendita e plusvalenza fiscale sono due calcoli diversi
Il trattamento IVA della cessione non deve essere confuso con le conseguenze della vendita ai fini delle imposte dirette.
Per i beni ammortizzabili dell’impresa, la cessione può infatti determinare una plusvalenza o una minusvalenza confrontando, secondo le regole fiscali applicabili, il corrispettivo della vendita con il costo fiscalmente riconosciuto non ancora ammortizzato. Questo calcolo è distinto da quello utilizzato per stabilire la base imponibile IVA della fattura.
Un’autovettura può quindi essere ceduta, ad esempio, con IVA applicata su una base imponibile ridotta e contemporaneamente generare una plusvalenza o una minusvalenza ai fini reddituali.
Per la determinazione e il trattamento fiscale di questi componenti si rinvia alla guida dedicata alla cessione delle immobilizzazioni materiali.
Consulenza fiscale online
Devi vendere un’auto aziendale e il trattamento IVA non è chiaro?
Se non è chiaro come l’IVA è stata trattata all’acquisto del veicolo, applicare automaticamente l’IVA sull’intero prezzo, l’esenzione o il regime del margine può portare a una fattura non corretta. Una consulenza può essere utile per analizzare la situazione e simulare il trattamento IVA applicabile prima della cessione.
Richiedi una consulenza →Domande frequenti
La vendita di un’auto aziendale a un privato è soggetta a IVA?
Il fatto che l’acquirente sia un privato non determina il trattamento IVA della vendita. Occorre verificare come era stata trattata l’IVA al momento dell’acquisto del veicolo: la cessione può essere imponibile sull’intero prezzo, imponibile su una base ridotta, esente oppure soggetta al regime del margine.
Se ho detratto l’IVA al 40%, come calcolo l’IVA sulla vendita dell’auto?
Se la detrazione al 40% deriva dalla limitazione oggettiva prevista per l’autovettura, l’art. 13, comma 5, del DPR 633/72 riduce proporzionalmente la base imponibile della vendita. Se il prezzo è pattuito oltre IVA, il 40% costituisce la quota imponibile; se il prezzo è già IVA compresa, occorre prima effettuare lo specifico calcolo di scorporo.
Se non ho detratto l’IVA all’acquisto, posso vendere l’auto in esenzione IVA?
Non sempre. L’esenzione dell’art. 10, comma 1, n. 27-quinquies, del DPR 633/72 richiede che l’IVA non sia stata detratta per le specifiche limitazioni previste dalla disciplina IVA o per una percentuale di detrazione pari a zero. Un acquisto da privato o in regime del margine segue invece regole differenti.
Quando si applica il regime del margine alla vendita di un’auto usata?
Il regime del margine non dipende dal solo fatto che l’auto sia usata. Può trovare applicazione, tra gli altri casi, se il veicolo è stato acquistato da un privato, attraverso una precedente cessione esente ex art. 10 n. 27-quinquies oppure con precedente applicazione del regime del margine.
Quale tipo documento si usa nella fattura elettronica per la vendita di un’auto aziendale?
Quando l’autovettura ceduta costituisce un bene ammortizzabile, la Guida dell’Agenzia delle Entrate prevede il tipo documento TD26, “Cessione di beni ammortizzabili e passaggi interni”. Il TD26 non deve essere esteso automaticamente alle auto detenute come merce da soggetti che esercitano il commercio di veicoli.
Quale codice Natura usare nella fattura di vendita dell’auto?
Il codice dipende dal regime applicato. Per la quota esclusa dalla base imponibile ex art. 13, comma 5, nella prassi di compilazione viene utilizzato N2.2; per la cessione esente ex art. 10, comma 1, n. 27-quinquies si utilizza N4; nel regime del margine si utilizza N5. Sulla quota imponibile viene invece esposta l’IVA.
Fonti e riferimenti
- DPR 26 ottobre 1972, n. 633, artt. 10, 13, 19, 19-bis1, 20 e 36-bis.
- DL 23 febbraio 1995, n. 41, artt. 36 e seguenti, sul regime del margine per i beni usati.
- Decisione 2007/441/CE del Consiglio, come modificata dalla Decisione di esecuzione (UE) 2025/2529, sulla limitazione al 40% del diritto alla detrazione IVA per i veicoli stradali a motore non interamente utilizzati a fini professionali.
- Agenzia delle Entrate, Guida alla compilazione delle fatture elettroniche e dell’esterometro, versione 1.9 del 5 marzo 2024.
- Agenzia delle Entrate, Circolare n. 1/E del 7 febbraio 2017, per il codice Natura N5 relativo al regime del margine.
