
Compenso amministratore non residente: ritenuta del 30%, art. 16 Convenzioni, doppio ruolo con il direttore generale Gestione separata INPS
Quando una società italiana paga un amministratore residente all’estero, la ritenuta e lo Stato impositore dipendono dalla carica ricoperta e dal testo della Convenzione applicabile. Il doppio ruolo con il direttore generale e la Gestione separata seguono regole proprie.
Il compenso corrisposto da una società residente a un amministratore non residente si considera prodotto in Italia a prescindere dal luogo in cui l’attività è svolta (art. 23, co. 2, lett. b, TUIR). Sul compenso la società opera una ritenuta a titolo d’imposta del 30% (art. 24, co. 1-ter, DPR 600/1973). Le Convenzioni conformi al Modello OCSE riconoscono allo Stato della società una potestà impositiva concorrente, ma solo per quanto percepito in qualità di membro del consiglio di amministrazione (art. 16). Le somme che la stessa persona riceve per altre funzioni svolte nella società, come quella di dirigente o di direttore generale, restano fuori dall’art. 16 e vanno ricondotte all’articolo che disciplina quel rapporto, salvo che la singola Convenzione estenda l’art. 16 ai dirigenti, come fa quella con la Francia.
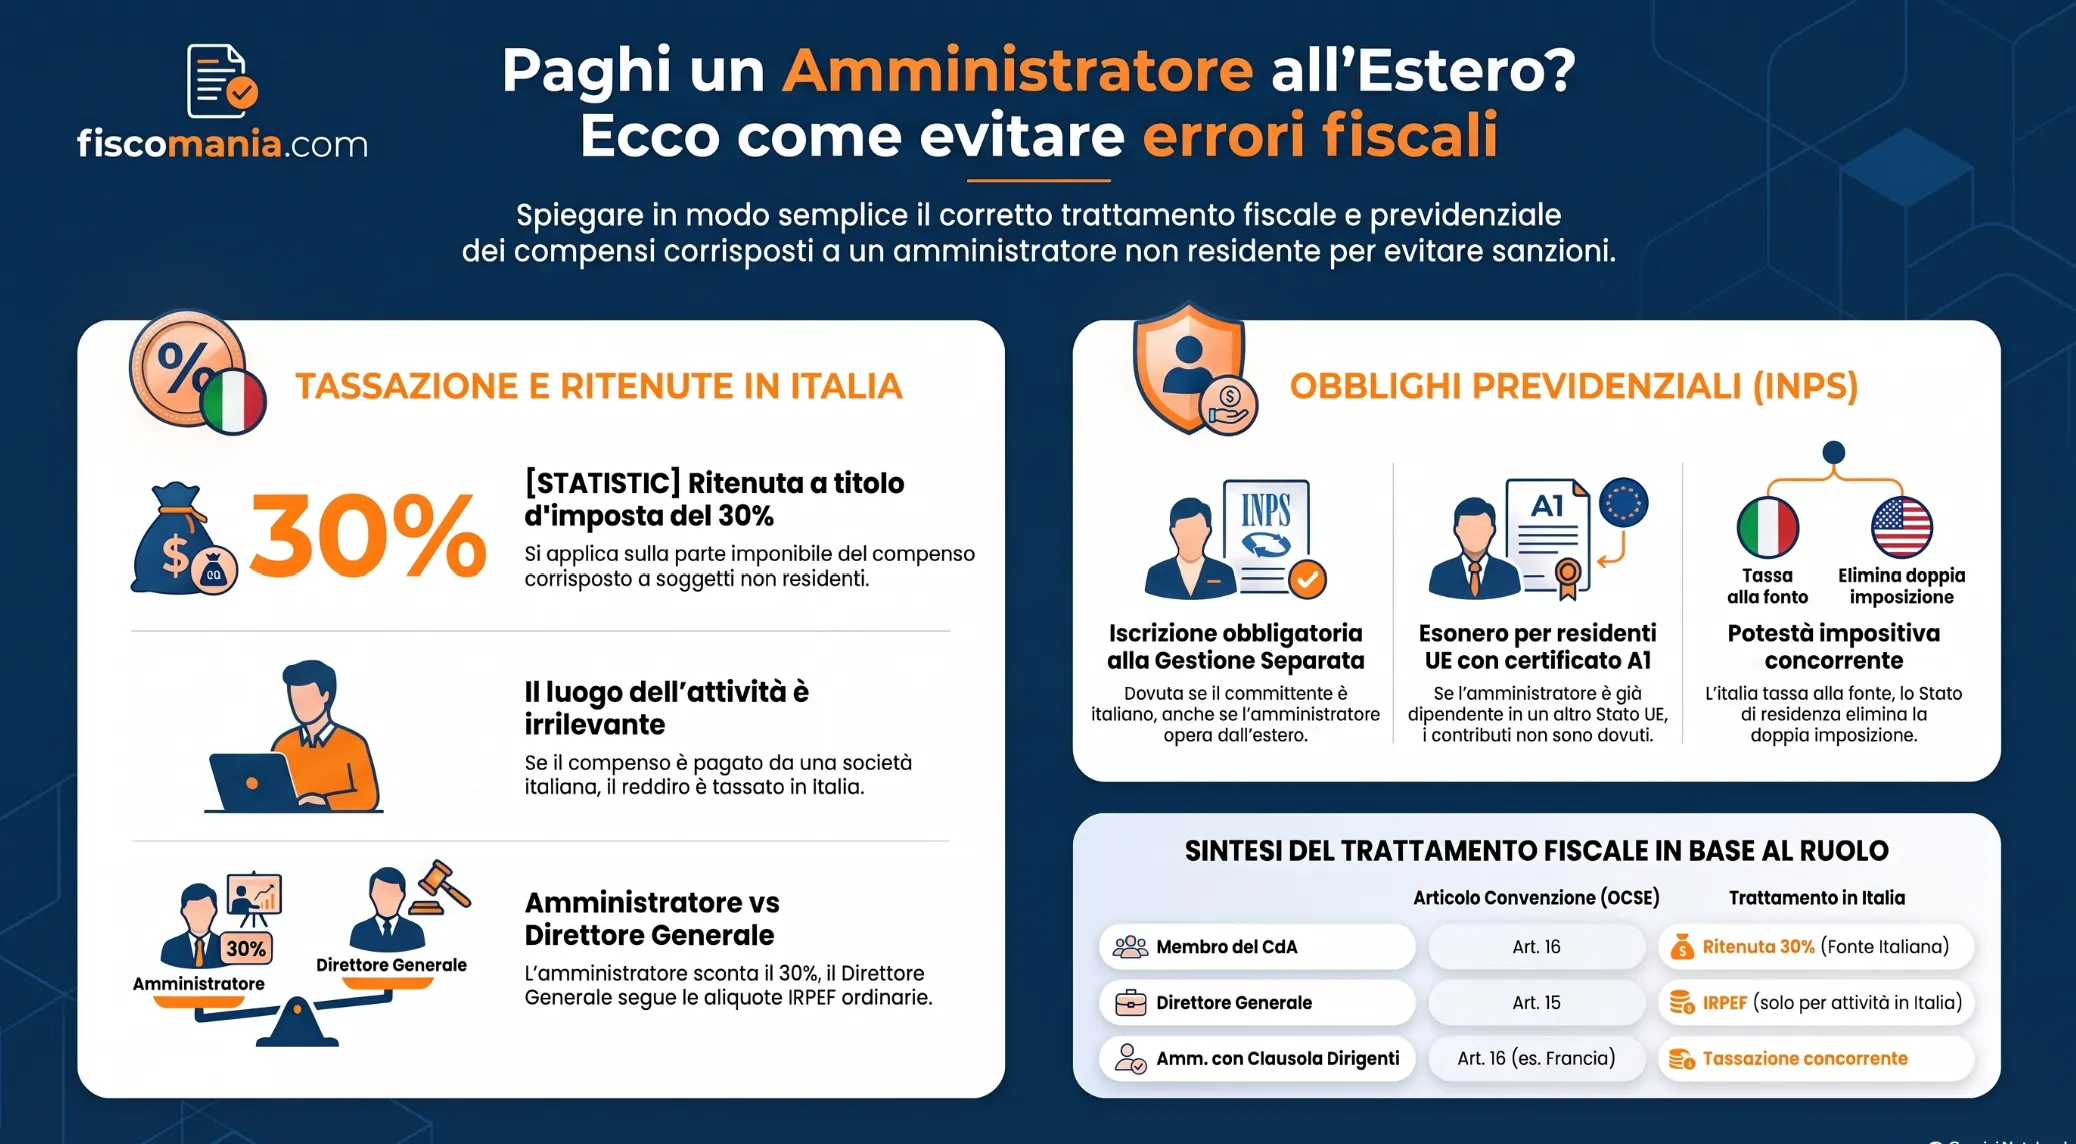
Come l’Italia tassa il compenso dell’amministratore non residente
La ritenuta sui compensi degli amministratori non residenti presuppone che il percettore non sia fiscalmente residente in Italia. Dal periodo d’imposta 2024, l’art. 2, co. 2, TUIR considera residente chi, per la maggior parte del periodo d’imposta, ha in Italia la residenza civilistica, il domicilio (inteso come luogo in cui si sviluppano, in via principale, le relazioni personali e familiari) oppure vi è fisicamente presente. L’iscrizione anagrafica fa presumere la residenza, salvo prova contraria. I criteri e i conflitti di doppia residenza sono analizzati nella guida alla residenza fiscale delle persone fisiche: se l’amministratore risulta residente, il suo compenso segue le regole ordinarie e non quelle descritte di seguito.
Le somme percepite per l’ufficio di amministratore sono redditi assimilati a quelli di lavoro dipendente (art. 50, co. 1, lett. c-bis, TUIR). Per i non residenti questa categoria ha un criterio di collegamento diverso da quello del lavoro subordinato. L’art. 23, co. 2, lett. b), TUIR la considera prodotta in Italia quando il compenso è corrisposto dallo Stato, da un soggetto residente o da una stabile organizzazione italiana di un soggetto non residente, indipendentemente dalle condizioni previste dal comma 1. Il luogo in cui l’incarico viene svolto è irrilevante: il consigliere che partecipa alle riunioni del CdA soltanto dall’estero percepisce comunque un reddito di fonte italiana, perché a determinare il collegamento è il soggetto che paga.
All’atto del pagamento, la società italiana opera in qualità di sostituto d’imposta una ritenuta a titolo d’imposta del 30% sulla parte imponibile del compenso (art. 24, co. 1-ter, DPR 600/1973). La norma rinvia ancora all’art. 47 TUIR, oggi art. 50. La ritenuta riguarda soltanto i redditi della lett. c-bis corrisposti a non residenti. Non si estende alle retribuzioni di lavoro dipendente, che seguono regole proprie.
Lo stesso criterio opera in senso inverso. Se il compenso è pagato da una società non residente priva di stabile organizzazione in Italia, manca il presupposto dell’art. 23, co. 2, lett. b). L’art. 23, co. 1, lett. c), d’altra parte, attrae al territorio dello Stato soltanto il lavoro dipendente prestato in Italia e i redditi assimilati delle lettere a) e b) dell’art. 50. Diverso è il caso di una società formalmente estera ma considerata fiscalmente residente in Italia, che a questi fini è un soggetto residente.
Prima di applicare una Convenzione, occorre stabilire se il reddito sia di fonte italiana. Il criterio dipende dalla qualificazione del reddito e non dal nome del ruolo.
| Reddito | Criterio di collegamento | Reddito di fonte italiana | Prelievo in Italia |
|---|---|---|---|
| Compenso da amministratore (art. 50, co. 1, lett. c-bis, TUIR) pagato da società residente o da stabile organizzazione in Italia | Residenza del soggetto che paga (art. 23, co. 2, lett. b, TUIR); luogo dell’incarico irrilevante | Sì | Ritenuta a titolo d’imposta del 30% (art. 24, co. 1-ter, DPR 600/1973) |
| Compenso da amministratore pagato da società non residente priva di stabile organizzazione in Italia | Non opera l’art. 23, co. 2, lett. b); l’art. 23, co. 1, lett. c) non comprende la lett. c-bis | No | Nessuna ritenuta italiana |
| Retribuzione di lavoro dipendente (ad esempio direttore generale) per attività svolta in Italia | Luogo della prestazione (art. 23, co. 1, lett. c, TUIR) | Sì | Ritenuta a titolo d’acconto con aliquote IRPEF (art. 23 DPR 600/1973) |
| Retribuzione di lavoro dipendente per attività svolta all’estero | Luogo della prestazione (art. 23, co. 1, lett. c, TUIR) | No | Nessuna ritenuta italiana |
Art. 16 delle Convenzioni: tassazione concorrente dei compensi da consigliere
L’art. 16 del Modello OCSE disciplina i gettoni di presenza e le altre retribuzioni analoghe che un residente di uno Stato percepisce in qualità di membro del consiglio di amministrazione di una società residente nell’altro Stato. Il criterio è la carica ricoperta nell’organo e non il luogo in cui l’attività viene svolta. In questo l’articolo si distingue dall’art. 15 sul lavoro subordinato. Nella maggior parte delle Convenzioni stipulate con gli Stati dell’Unione Europea i compensi percepiti come membri del consiglio di amministrazione o del collegio sindacale sono imponibili in entrambi gli Stati. La Convenzione con la Francia, ad esempio, richiama espressamente entrambi gli organi.
La formula convenzionale stabilisce che i compensi “possono essere tassati” nello Stato della società. Questo non significa tassazione esclusiva in quello Stato. Secondo l’Introduzione al Modello OCSE, ripresa nell’Introduzione al Modello ONU 2025, questa espressione attribuisce il diritto di imposizione allo Stato della fonte senza togliere quello dello Stato di residenza, che è invece tenuto a eliminare la doppia imposizione. L’Agenzia delle Entrate qualifica la regola come potestà impositiva concorrente tra Stato di residenza del percettore e Stato della fonte (Risposta a interpello n. 330/2023). Poiché l’art. 16 non fissa un’aliquota massima per lo Stato della fonte, la Convenzione non riduce la ritenuta del 30% prevista dall’art. 24, co. 1-ter, DPR 600/1973, che resta dovuta per intero.
La doppia imposizione viene eliminata nello Stato di residenza dell’amministratore, secondo il metodo previsto dalla singola Convenzione. Nella Convenzione con la Francia, ad esempio, l’art. 24, par. 2, lett. a), riconosce al residente francese un credito d’imposta pari all’imposta pagata in Italia sui redditi dell’art. 16, entro il limite dell’imposta francese relativa a quegli stessi redditi. Per questo il primo passo è sempre leggere il testo della Convenzione contro le doppie imposizioni applicabile, anche perché alcune estendono l’art. 16 ai dirigenti della società.
Amministratore che è anche dipendente, consulente o direttore generale: quale articolo si applica
Nelle società di gruppo lo stesso soggetto ricopre spesso più ruoli: siede nel consiglio di amministrazione e, contemporaneamente, è dirigente, direttore generale o consulente della stessa società. Ciascun ruolo produce un reddito con una propria qualificazione. Il problema si pone quindi su due piani: la norma interna, che distingue tra compenso da amministratore e retribuzione da lavoro dipendente, e la Convenzione, che assegna i due redditi ad articoli diversi. L’esito cambia in modo rilevante a seconda del testo del trattato applicabile.
La regola del Modello OCSE: compensi distinti per funzioni distinte
Il perimetro dell’art. 16 dipende dalla qualità in cui la somma è percepita, non dalla persona che la riceve. La norma riguarda ciò che spetta al consigliere in quanto membro del consiglio di amministrazione. Le somme che la stessa persona ottiene come dipendente o come consulente della società restano fuori dall’articolo e vanno attribuite alla disposizione convenzionale che regola quel rapporto. Il coordinamento con il lavoro subordinato è scritto nel paragrafo 1 dell’art. 15, che fa salvo espressamente l’art. 16: le due norme non si sovrappongono, ma si ripartiscono i compensi in base al titolo.
Sul piano interno la ripartizione produce due regimi diversi: ritenuta a titolo d’imposta del 30% sul compenso da consigliere, regime del lavoro dipendente sulla retribuzione da dirigente. Perché la ripartizione regga, ciascuna somma deve avere un proprio titolo giuridico e un proprio importo. Un compenso unico, riferito indistintamente alla carica e al rapporto di lavoro, non offre alcun criterio per attribuirne una parte all’art. 16 e una parte all’art. 15.
Direttore generale non residente: regime interno e art. 15
Il direttore generale non è un organo della società. L’art. 2396 c.c. gli estende le norme sulla responsabilità degli amministratori per i compiti affidati, ma fa salve le azioni fondate sul rapporto di lavoro con la società. Il direttore generale resta quindi legato alla società da un rapporto di lavoro subordinato, anche quando ha ampi poteri gestionali. La sua retribuzione non è un compenso da amministratore ma un reddito di lavoro dipendente. Il profilo civilistico della figura è approfondito nella guida sul direttore generale.
La diversa qualificazione cambia il criterio di territorialità. Per i non residenti l’art. 23, co. 1, lett. c), TUIR considera prodotto in Italia il reddito di lavoro dipendente prestato nel territorio dello Stato: la parte di retribuzione riferita all’attività svolta all’estero non è di fonte italiana. Sulla quota imponibile la società applica la ritenuta a titolo d’acconto dell’art. 23 DPR 600/1973, calcolata con le aliquote IRPEF per periodo di paga, e non la ritenuta del 30%. Gli adempimenti del sostituto sono analizzati nella guida sul dipendente residente all’estero e in quella sulla tassazione dei non residenti.
Sul piano convenzionale la retribuzione ricade nell’art. 15. Lo Stato in cui il lavoro è svolto può tassarla, salvo che ricorrano congiuntamente tre condizioni:
- presenza non superiore a 183 giorni,
- remunerazione pagata da un datore di lavoro non residente in quello Stato,
- onere non sostenuto da una sua stabile organizzazione.
Il periodo di computo varia: il Modello considera qualsiasi periodo di dodici mesi che inizi o termini nell’anno fiscale, mentre la Convenzione con la Francia fa riferimento all’anno fiscale. Se il direttore generale è assunto e pagato dalla società italiana, la seconda condizione non è soddisfatta. In quel caso la regola dei 183 giorni non esclude l’imposizione italiana sul lavoro svolto in Italia.
Modello ONU e Convenzioni con clausole sui dirigenti
Il Modello ONU adotta una soluzione diversa. L’art. 16, par. 2, della versione 2025 consente allo Stato della società di tassare anche salari e retribuzioni percepiti da chi vi occupa una posizione manageriale di vertice. In questo caso la regola dei 183 giorni non opera. Alcune Convenzioni stipulate dall’Italia contengono clausole analoghe. L’art. 16 della Convenzione con la Francia, rubricato “Dirigenti di società e membri dei consigli di amministrazione o dei collegi sindacali“, attribuisce la tassazione allo Stato della società anche per chi vi esercita funzioni di direzione o di gestione, come riporta testualmente Cass. ord. 31 luglio 2018 n. 20291.
Per il direttore generale non residente la prima verifica riguarda quindi il testo della Convenzione applicabile, non il Modello OCSE. Se il trattato contiene una clausola sui dirigenti, la retribuzione ricade nell’art. 16 e la tassazione diventa concorrente. La Convenzione, però, attribuisce soltanto il diritto di imposizione, che l’Italia esercita nei limiti della propria legge interna. Per un reddito qualificato come lavoro dipendente resta quindi decisivo l’art. 23, co. 1, lett. c), TUIR, e la qualificazione interna del rapporto torna al centro della valutazione.
Schema decisionale: remunerazione, Convenzione e Stato impositore
L’articolo della Convenzione applicabile a un amministratore non residente dipende da due variabili: il titolo per cui la somma è corrisposta e il testo del trattato in vigore con lo Stato di residenza del percettore. Lo schema presuppone che il reddito sia già di fonte italiana secondo l’art. 23 TUIR e che sia pagato da una società residente in Italia. Una volta individuato l’articolo, la colonna finale indica gli elementi da controllare nel caso concreto.
| Remunerazione | Articolo della Convenzione | Stato impositore | Cosa verificare |
|---|---|---|---|
| Compenso da membro del consiglio di amministrazione | Art. 16 | Concorrente: Stato della società e Stato di residenza del percettore | Testo dell’art. 16 (eventuale estensione al collegio sindacale); metodo di eliminazione della doppia imposizione nello Stato di residenza |
| Retribuzione da dirigente o direttore generale, Convenzione conforme al Modello OCSE | Art. 15 | Stato in cui il lavoro è svolto; solo Stato di residenza se ricorrono le tre condizioni del par. 2 | Giorni di presenza (dodici mesi o anno fiscale, secondo il trattato); residenza del datore di lavoro; onere a carico di una stabile organizzazione |
| Retribuzione da dirigente o direttore generale, Convenzione con clausola sui dirigenti | Art. 16 (ad esempio Convenzione Italia-Francia; art. 16, par. 2, Modello ONU 2025) | Concorrente: Stato della società e Stato di residenza del percettore | Qualificazione interna del reddito: per il lavoro dipendente l’imposizione italiana resta limitata all’attività svolta in Italia (art. 23, co. 1, lett. c, TUIR) |
| Compenso da amministratore riversato alla società estera di appartenenza | Art. 7 (Risposta a interpello n. 330/2023) | Stato di residenza della società percettrice, in assenza di stabile organizzazione in Italia | Clausola contrattuale di riversamento e documentazione dell’effettivo riversamento |
Direttore generale tramite service agreement e altri casi a rischio
Le regole interne e convenzionali danno esiti incerti soprattutto quando ruolo effettivo, contratti e flusso dei pagamenti non coincidono. I tre scenari che seguono isolano le situazioni in cui il rischio di riqualificazione del compenso è più elevato.
Direttore generale messo a disposizione con un service agreement
Dal 12 gennaio 2015 al 31 marzo 2017 una srl italiana si avvale di un direttore generale residente in Francia. Il dirigente è messo a disposizione dalla società francese di appartenenza con un service agreement, i corrispettivi sono pagati alla società francese e il direttore non ha mai fatto parte del consiglio di amministrazione. L’Agenzia delle Entrate contesta l’omessa ritenuta del 30% richiamando l’art. 16 della Convenzione Italia-Francia. La CGT di primo grado di Bergamo (n. 383/1/2022) respinge il ricorso e la CGT di secondo grado della Lombardia (26 giugno 2024, n. 1828/21/24) conferma.
Letta alla luce del Modello OCSE, la decisione sembrerebbe sovrapporre due figure distinte. Il direttore generale è legato alla società da un rapporto di lavoro e non siede nel consiglio, quindi la sua retribuzione ricadrebbe nell’art. 15. La Convenzione con la Francia, però, estende espressamente l’art. 16 a chi esercita funzioni di direzione o di gestione: sul piano convenzionale l’esito è coerente con il testo del trattato. Resta invece un nodo di qualificazione interna. Il giudice di primo grado inquadra i compensi come reddito di lavoro dipendente, ma applica la ritenuta prevista per i redditi assimilati della lett. c-bis, che segue un diverso criterio di collegamento.
Consigliere e dirigente con un compenso unico
Un manager residente all’estero siede nel consiglio della controllata italiana e ne è anche dirigente, ma percepisce un importo complessivo non ripartito tra carica e rapporto di lavoro. In sede di verifica l’intero importo è esposto alla qualificazione come compenso da amministratore, con effetti che vanno oltre il piano convenzionale. La quota riferibile al lavoro svolto all’estero, che ai sensi dell’art. 23, co. 1, lett. c), TUIR non sarebbe di fonte italiana, finisce per seguire il criterio del pagatore residente e la ritenuta del 30% sull’intero importo. Con la separazione si applicherebbe invece la ritenuta d’acconto limitata all’attività svolta in Italia.
Compenso riversato alla società estera di appartenenza
Un dipendente di una società di un altro Stato dell’Unione siede nel consiglio della consociata italiana, con l’obbligo contrattuale di riversare al proprio datore di lavoro ogni compenso percepito per la carica. Con la Risposta a interpello n. 330 del 22 maggio 2023 l’Agenzia ha escluso sia la rilevanza del compenso per la persona fisica sia l’obbligo di ritenuta per la società italiana, a condizione che l’effettivo riversamento sia documentato. Le somme sono state qualificate come reddito d’impresa della consociata ai sensi dell’art. 7 della Convenzione. Nel caso deciso dalla CGT Lombardia, invece, il pagamento diretto alla società francese è stato considerato irrilevante. La sentenza, peraltro, non esamina il tema della reversibilità del compenso.
Tra prassi e giurisprudenza di merito resta quindi una divergenza sul trattamento delle somme pagate al datore di lavoro estero. In questo contesto la clausola di riversamento e la prova del flusso dei pagamenti diventano decisive. Il tema è approfondito nella guida sui compensi reversibili.
Contributi INPS: la Gestione separata dell’amministratore non residente
Il compenso dell’amministratore non residente va valutato anche sul piano previdenziale, secondo due discipline distinte. La prima è la regola nazionale sulla Gestione separata, che l’INPS ha costruito sui criteri fiscali. La seconda è il coordinamento dei sistemi di sicurezza sociale tra Stati membri dell’Unione, che individua un’unica legislazione applicabile e può escludere del tutto la contribuzione italiana. Chi risiede in un altro Stato membro deve partire dalla seconda.
La regola generale della circ. INPS 164/2004
L’art. 2, co. 26, L. 335/1995 lega l’iscrizione alla Gestione separata ai percettori di redditi di collaborazione coordinata e continuativa come definiti dal TUIR. Il co. 29 calcola il contributo sul reddito determinato con gli stessi criteri stabiliti ai fini IRPEF. Da qui l’INPS (circ. 21 dicembre 2004 n. 164) ha tratto la conclusione che, per i non residenti, valgono gli stessi principi dell’imposizione IRPEF. I compensi sono quindi imponibili ai fini contributivi se l’attività è svolta in Italia oppure, in ogni caso, se il committente è italiano. Il luogo in cui il consigliere esercita materialmente la carica non basta a escludere la contribuzione quando la società che lo paga è residente.
La stessa circolare precisa che questi principi valgono in assenza di una diversa disciplina convenzionale. Per le Convenzioni conformi al Modello OCSE, l’INPS collega la contribuzione degli amministratori allo Stato di residenza della società presso cui esercitano le funzioni (art. 16). Per un consigliere di una società italiana, questo conferma la contribuzione in Italia. La circolare è anteriore al coordinamento europeo oggi vigente, che per i residenti in altri Stati membri prevale e segue criteri propri. Aliquote e adempimenti sono illustrati nella guida alla Gestione separata INPS.
Amministratore residente in un altro Stato UE: Reg. CE 883/2004 e circ. 102/2018
Dal 1° maggio 2010 il Reg. CE 883/2004 stabilisce che le persone rientranti nel suo ambito sono soggette alla legislazione di un solo Stato membro, anche quando lavorano in più Stati (art. 11, par. 1). Il Regolamento non contiene norme specifiche per gli iscritti alla Gestione separata. L’art. 1, però, qualifica come subordinata o autonoma ogni attività considerata tale dalla legislazione previdenziale dello Stato in cui è svolta. Su questa base l’INPS (circ. 16 ottobre 2018 n. 102) assimila amministratori, sindaci e revisori di società ai lavoratori autonomi.
Da questa qualificazione discendono le regole dell’art. 13. Chi svolge abitualmente attività autonome in due o più Stati membri è soggetto alla legislazione dello Stato di residenza, se vi esercita una parte sostanziale dell’attività; altrimenti a quella dello Stato in cui si trova il centro di interessi delle sue attività (par. 2). Chi svolge un’attività subordinata e un’attività autonoma in Stati diversi è soggetto alla legislazione dello Stato in cui lavora come dipendente (par. 3). La legislazione applicabile è attestata dal documento portatile A1.
Il caso più frequente nei gruppi ne è la conseguenza diretta. Il dipendente di una società di un altro Stato membro che siede nel consiglio della controllata italiana è soggetto soltanto alla legislazione estera: per il compenso da amministratore non è dovuta la Gestione separata. Se la società italiana ha già versato i contributi e trasmesso le denunce UniEmens, la circ. 102/2018 prevede che non debba rettificarle: la posizione viene gestita d’ufficio dall’INPS secondo le regole sui contributi riscossi a titolo provvisorio.
| Situazione dell’amministratore non residente | Regola di riferimento | Legislazione previdenziale applicabile | Gestione separata in Italia |
|---|---|---|---|
| Situazione non coperta dal coordinamento UE | Art. 2, co. 26 e 29, L. 335/1995; circ. INPS 164/2004 | Italiana, se l’attività è svolta in Italia o il committente è italiano | Dovuta |
| Residente in altro Stato membro e ivi lavoratore dipendente | Art. 13, par. 3, Reg. CE 883/2004; circ. INPS 102/2018 | Estera: Stato in cui è svolta l’attività subordinata (certificato A1) | Non dovuta |
| Residente in altro Stato membro con sole attività autonome in più Stati | Art. 13, par. 2, Reg. CE 883/2004 | Stato di residenza se vi svolge una parte sostanziale dell’attività; altrimenti Stato del centro di interessi | Dovuta solo se risulta applicabile la legislazione italiana |
Leggi anche: Rimborso spese amministratore: cos’è, requisiti e funzionamento.
Consulenza fiscale online
Amministratore non residente: verifica Convenzione, ritenuta e contributi
Una ripartizione non documentata tra carica e rapporto di lavoro, o una Convenzione letta secondo il Modello OCSE anziché secondo il suo testo, espone la società a riprese per omessa ritenuta e a contestazioni sulla contribuzione. Prima del pagamento è possibile verificare la qualificazione dei compensi, l’articolo convenzionale applicabile e la legislazione previdenziale competente.
Richiedi una consulenza →Domande frequenti
La Convenzione contro le doppie imposizioni riduce la ritenuta del 30% sul compenso dell’amministratore non residente?
No. L’art. 16 delle Convenzioni conformi al Modello OCSE consente allo Stato della società di tassare i compensi da consigliere senza fissare un’aliquota massima. La società italiana applica quindi per intero la ritenuta a titolo d’imposta del 30% prevista dall’art. 24, co. 1-ter, DPR 600/1973. La doppia imposizione si elimina nello Stato di residenza dell’amministratore, di norma con un credito d’imposta.
Il compenso è imponibile in Italia se il consigliere non residente svolge l’incarico dall’estero?
Sì, se il compenso è corrisposto da una società residente o da una stabile organizzazione in Italia. L’art. 23, co. 2, lett. b), TUIR considera prodotti in Italia i compensi degli amministratori in base alla residenza del soggetto che paga, senza considerare il luogo in cui l’incarico è svolto. Il criterio non opera se paga una società estera priva di stabile organizzazione in Italia.
Il direttore generale non residente è soggetto alla ritenuta del 30%?
Di norma no. Se il direttore generale è legato alla società da un rapporto di lavoro subordinato, la sua retribuzione è reddito di lavoro dipendente: è di fonte italiana solo per l’attività prestata in Italia (art. 23, co. 1, lett. c, TUIR) e sconta la ritenuta a titolo d’acconto dell’art. 23 DPR 600/1973. La ritenuta del 30% riguarda i compensi da amministratore e gli altri redditi assimilati della lett. c-bis.
Quando la retribuzione del direttore generale ricade nell’art. 16 della Convenzione?
Quando la Convenzione applicabile contiene una clausola sui dirigenti. Nel Modello OCSE l’art. 16 riguarda solo i membri del consiglio di amministrazione, ma la Convenzione tra Italia e Francia lo estende a chi esercita funzioni di direzione o di gestione. Il Modello ONU 2025 prevede una regola analoga per le posizioni manageriali di vertice. In questi casi la regola dei 183 giorni dell’art. 15 non opera.
Il compenso da amministratore riversato alla società estera di appartenenza è soggetto a ritenuta?
No, se il riversamento è previsto dal contratto e documentato. Con la Risposta a interpello n. 330/2023 l’Agenzia delle Entrate ha escluso sia la rilevanza del compenso per la persona fisica sia l’obbligo di ritenuta, qualificando le somme come reddito d’impresa della consociata (art. 7 della Convenzione). La CGT di secondo grado della Lombardia (n. 1828/21/24), in un caso relativo a un direttore generale, ha invece ritenuto irrilevante il pagamento alla società estera.
L’amministratore dipendente di una società di un altro Stato UE deve versare la Gestione separata in Italia?
No, se nello Stato membro di residenza lavora come dipendente. L’art. 13, par. 3, del Reg. CE 883/2004 lo assoggetta alla sola legislazione previdenziale dello Stato in cui svolge l’attività subordinata. Per questo caso la circ. INPS 102/2018 esclude la Gestione separata sul compenso da amministratore della società italiana. La legislazione applicabile è attestata dal certificato A1.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, co. 2 (residenza fiscale delle persone fisiche, nel testo sostituito dal D.Lgs. 27 dicembre 2023, n. 209 dal periodo d’imposta 2024); art. 23, co. 1, lett. c) e co. 2, lett. b) (territorialità dei redditi dei non residenti); art. 50, co. 1, lett. c-bis) (compensi degli amministratori).
- D.P.R. 29 settembre 1973, n. 600: art. 23 (ritenuta a titolo d’acconto sui redditi di lavoro dipendente); art. 24, co. 1-ter (ritenuta a titolo d’imposta del 30% sui redditi assimilati corrisposti a non residenti).
- Codice civile, art. 2396: direttori generali.
- Legge 8 agosto 1995, n. 335, art. 2, co. 26 e 29: soggetti iscritti alla Gestione separata e determinazione del contributo.
- Convenzione tra Italia e Francia per evitare le doppie imposizioni, firmata a Venezia il 5 ottobre 1989 e ratificata con Legge 7 gennaio 1992, n. 20 (G.U. 23 gennaio 1992, n. 18, S.O.): artt. 15, 16 e 24.
- Modello OCSE di Convenzione contro le doppie imposizioni, artt. 15 e 16
- United Nations Model Tax Convention 2025, Introduzione e artt. 15 e 16
- Regolamento (CE) n. 883/2004 relativo al coordinamento dei sistemi di sicurezza sociale, artt. 1, 11 e 13
- Agenzia delle Entrate, Risposta a interpello 22 maggio 2023, n. 330: compenso amministratore riversato alla società di appartenenza.
- Agenzia delle Entrate, scheda informativa sulle Convenzioni contro le doppie imposizioni per specifiche categorie di soggetti.
- INPS, Circolare 21 dicembre 2004, n. 164: Gestione separata e soggetti non residenti.
- INPS, Circolare 16 ottobre 2018, n. 102: legislazione applicabile agli iscritti alla Gestione separata ai sensi del Reg. (CE) n. 883/2004.
- Corte di Giustizia Tributaria di secondo grado della Lombardia, sez. 21, sentenza 26 giugno 2024, n. 1828/21/24, che conferma Corte di Giustizia Tributaria di primo grado di Bergamo, sentenza n. 383/1/2022 (depositata il 10 ottobre 2022): direttore generale residente in Francia messo a disposizione tramite service agreement.
- Corte di Cassazione, ordinanza 31 luglio 2018, n. 20291: testo degli artt. 15 e 16 della Convenzione Italia-Francia.
