
Come tassare royalty musicali da Spotify, DistroKid e altri distributori: diritto d'autore, master, Partita IVA, IVA e previdenza.
I compensi generati da un brano musicale non hanno tutti la stessa natura fiscale. Per individuare tassazione e obblighi occorre distinguere il ruolo di autore, interprete o titolare del master e capire quale diritto o attività genera il pagamento.
Le royalty musicali non costituiscono una categoria fiscale autonoma. Lo stesso brano può generare compensi per diritto d’autore, diritti dell’artista interprete o esecutore, sfruttamento del master oppure proventi collegati a un’attività professionale o d’impresa. Per questo, prima di stabilire se serva la Partita IVA o come dichiarare quanto ricevuto da Spotify, DistroKid, TuneCore, una collecting o una casa discografica, occorre individuare quale diritto viene remunerato e in quale veste opera il percettore. L’art. 53 TUIR distingue, tra l’altro, l’utilizzazione economica dell’opera da parte dell’autore dall’esercizio abituale di un’attività artistica o professionale.
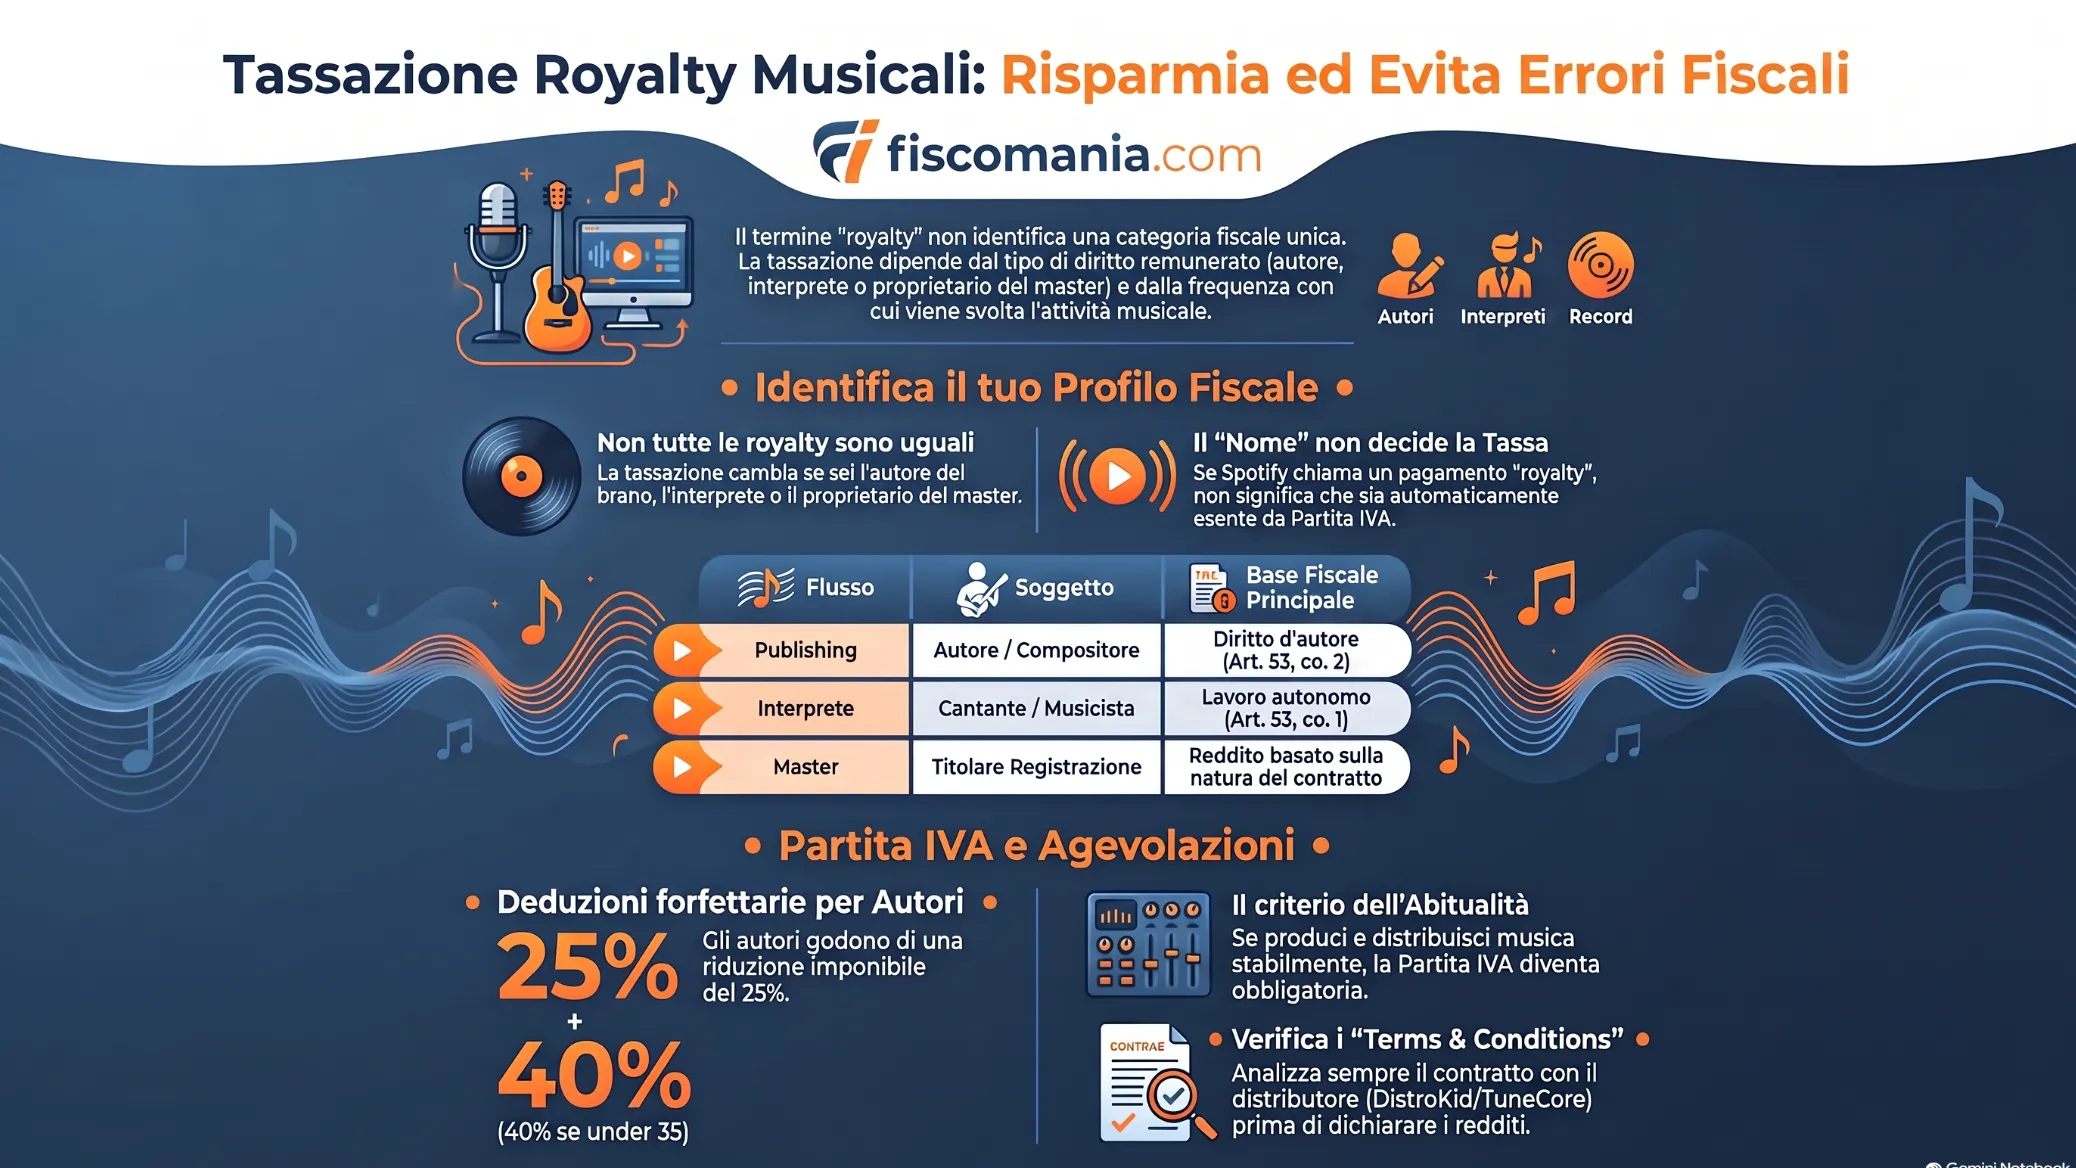
Un brano musicale può generare compensi fiscalmente diversi
Uno dei principali errori nella tassazione dei proventi musicali consiste nel partire dalla parola “royalty” anziché individuare ciò che viene effettivamente remunerato. Uno stesso brano può infatti generare flussi economici collegati all’opera composta dall’autore, alla sua interpretazione, alla registrazione sonora e allo sfruttamento del master. Questi flussi possono spettare alla stessa persona oppure a soggetti differenti e non devono essere automaticamente ricondotti alla medesima categoria fiscale.
Il fatto che Spotify, DistroKid, TuneCore, una casa discografica o una collecting indichino un accredito come “royalty” non risolve quindi il problema fiscale. Occorre prima capire quale diritto o quale attività ha prodotto quel pagamento.
Publishing royalties: i diritti dell’autore e del compositore
Le publishing royalties riguardano, in termini economici, lo sfruttamento della composizione musicale, cioè dell’opera creata dall’autore o dal compositore. Questo livello deve essere tenuto distinto dalla registrazione concreta attraverso la quale il pubblico ascolta il brano.
Quando il compenso deriva dall’utilizzazione economica dell’opera da parte del suo autore, può assumere rilievo l’art. 53, co. 2, lett. b), TUIR. Non significa però che qualsiasi somma percepita da un soggetto che abbia scritto una canzone rientri automaticamente in questa disposizione. La qualificazione deve tenere conto anche del rapporto tra lo sfruttamento dell’opera e l’eventuale attività artistica o professionale esercitata abitualmente, profilo che verrà approfondito nelle sezioni successive.
Recording e master royalties: i diritti sulla registrazione
La composizione e la registrazione sonora sono due livelli differenti. Il master identifica, nel linguaggio dell’industria musicale, la registrazione dalla quale derivano le copie e le utilizzazioni digitali del fonogramma. Il soggetto che controlla economicamente questa registrazione può essere l’artista indipendente, una casa discografica, un produttore o altro soggetto individuato dai rapporti contrattuali.
Le somme riconducibili allo sfruttamento della registrazione non possono essere trasformate automaticamente in redditi da diritto d’autore soltanto perché vengono calcolate in percentuale sugli ascolti o vengono denominate “royalties”. Occorre individuare la posizione del percettore, il diritto sulla registrazione che viene sfruttato e il contesto nel quale tale sfruttamento avviene.
Per un artista indipendente questo passaggio è particolarmente importante, perché lo stesso soggetto può essere contemporaneamente autore della composizione, interprete e titolare del master.
I diritti connessi dell’artista interprete o esecutore
Anche l’attività di chi canta o esegue un brano deve essere distinta dall’attività dell’autore. La L. n. 633/1941 riconosce specifici diritti agli artisti interpreti ed esecutori e disciplina separatamente, tra gli altri, i rapporti economici relativi all’utilizzazione dei fonogrammi agli artt. 73 e 80.
La distinzione assume rilievo anche fiscale. La Cassazione, con sentenza n. 21695 del 2020, ha esaminato i compensi percepiti da un cantante per i propri diritti discografici, distinguendoli dai redditi derivanti dal diritto d’autore. La Corte ha ricondotto quei compensi all’attività artistica professionale del cantante e quindi alla disciplina generale del reddito di lavoro autonomo ex art. 53, co. 1, TUIR.
Essere cantante o musicista non significa quindi essere automaticamente autore dell’opera che viene eseguita.
| Flusso | Soggetto interessato | Che cosa viene sfruttato | Primo profilo fiscale da esaminare |
|---|---|---|---|
| Publishing royalties | Autore / compositore | Opera musicale | Art. 53, co. 2, lett. b), oppure art. 53, co. 1, TUIR in relazione alle modalità di esercizio dell’attività |
| Diritti dell’interprete | Cantante / musicista / artista interprete o esecutore | Interpretazione o esecuzione | Diritti connessi e possibile reddito di lavoro autonomo ex art. 53, co. 1, TUIR |
| Recording / master royalties | Titolare dei diritti sulla registrazione | Registrazione sonora / master | Natura del diritto, posizione del percettore e modalità con cui viene esercitata l’attività |
| Proventi dell’attività musicale | Artista o operatore professionale | Attività svolta abitualmente | Reddito di lavoro autonomo o, quando ne ricorrono i presupposti, reddito d’impresa |
La denominazione utilizzata dalla piattaforma o dal soggetto che effettua il pagamento non determina, da sola, la natura fiscale del compenso. Nei rapporti con distributori e intermediari occorre considerare anche il contenuto del contratto o dei Terms & Conditions, aspetto particolarmente rilevante nel caso della distribuzione del master analizzato di seguito.
Il caso più frequente: creo il master e lo distribuisco con DistroKid o TuneCore
Un caso particolarmente rilevante è quello dell’artista indipendente che crea un brano, realizza il file audio o master e utilizza un distributore digitale, come DistroKid o TuneCore, per renderlo disponibile su Spotify, Apple Music e altre piattaforme di streaming.
Gli ascolti generano proventi che vengono rendicontati e successivamente riversati all’artista. Nelle dashboard, nelle comunicazioni commerciali o nello stesso linguaggio utilizzato dagli operatori del settore queste somme possono essere indicate genericamente come royalties.
È proprio in questo passaggio che può nascere un errore fiscale: considerare automaticamente tutto ciò che viene incassato come reddito derivante dal diritto d’autore, senza verificare quale diritto viene effettivamente sfruttato e quale attività sta svolgendo il percettore.
Il distributore può distribuire il master, non il diritto d’autore sulla composizione
Occorre innanzitutto distinguere la composizione musicale dalla sua registrazione.
L’autore crea l’opera musicale. Il master rappresenta invece la registrazione sonora concreta che viene distribuita e resa disponibile sulle piattaforme digitali. Uno stesso soggetto può essere titolare di entrambi, ma i due piani non coincidono.
Quando un artista consegna un master a un distributore digitale affinché venga distribuito su Spotify e sulle altre DSP, il fatto che i successivi accrediti siano chiamati “royalties” non dimostra, da solo, che tali somme derivino dall’utilizzazione economica del diritto d’autore prevista dall’art. 53, co. 2, lett. b), TUIR.
Occorre capire che cosa il distributore sta effettivamente distribuendo e monetizzando per conto dell’artista.
Essere autore del brano non significa che tutto ciò che si incassa sia diritto d’autore
La questione diventa ancora più delicata quando l’artista ha scritto personalmente la musica o il testo.
Supponiamo che un musicista:
- componga il brano;
- lo interpreti;
- produca la registrazione;
- mantenga la titolarità del master;
- affidi il file a un distributore digitale;
- riceva successivamente i proventi derivanti dagli stream.
Lo stesso soggetto è contemporaneamente autore, interprete e titolare dei diritti sulla registrazione, ma questa sovrapposizione soggettiva non trasforma necessariamente tutti i flussi economici in redditi da diritto d’autore.
Il punto da ricostruire è la causa del singolo pagamento. Se il distributore remunera lo sfruttamento della registrazione distribuita alle piattaforme, non è sufficiente osservare che il percettore è anche autore della composizione per applicare automaticamente il trattamento previsto per l’utilizzazione economica dell’opera dell’ingegno.
Contratto e Terms & Conditions possono diventare decisivi
Per capire quale sia la natura del rapporto occorre quindi esaminare la documentazione che lo disciplina. Possono assumere rilievo il contratto con il distributore, i Terms & Conditions accettati al momento dell’iscrizione, le licenze concesse, la titolarità dichiarata sul master e i royalty statement attraverso i quali vengono rendicontati i proventi.
La distinzione può essere evidente in alcuni rapporti e molto meno chiara in altri. Quando dalla documentazione non emerge con sufficiente chiarezza quali diritti siano stati concessi o quale rapporto giuridico sia stato instaurato con la piattaforma, può essere necessario un inquadramento legale del contratto o delle condizioni sottoscritte prima di procedere alla qualificazione tributaria.
Il problema fiscale viene infatti dopo: prima bisogna comprendere che cosa le parti hanno effettivamente pattuito.
“Ricevo royalties” non significa automaticamente “posso operare senza Partita IVA”
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
