
Testo Unico adempimenti 2027: tabelle di raccordo tra vecchie e nuove norme su dichiarazioni, comunicazioni, codice fiscale e monitoraggio
Dal 1° gennaio 2027 si applicano le disposizioni del nuovo Testo Unico degli adempimenti e dell’accertamento. Le tabelle individuano i principali raccordi tra la normativa precedente e i nuovi articoli, con attenzione alle abrogazioni e alle disposizioni che continuano ad applicarsi.
Il D.Lgs. 5 agosto 2026, n. 141 ha approvato il Testo Unico delle disposizioni legislative in materia di adempimenti e accertamento, riordinando norme precedentemente contenute in numerosi provvedimenti.
La Parte I, composta dagli articoli 1–88, disciplina adempimenti, comunicazioni e dichiarazioni fiscali. La nuova numerazione, applicabile dal 1° gennaio 2027, richiede di aggiornare i riferimenti normativi utilizzati da imprese, professionisti e intermediari.
Le tabelle che seguono riportano le principali corrispondenze tra vecchi e nuovi articoli, individuate attraverso le disposizioni di provenienza indicate nel Testo Unico. Il raccordo non implica necessariamente che ogni previsione sia stata riprodotta senza modifiche: prima di utilizzare un riferimento occorre verificare la disposizione applicabile, gli eventuali commi interessati e le abrogazioni.
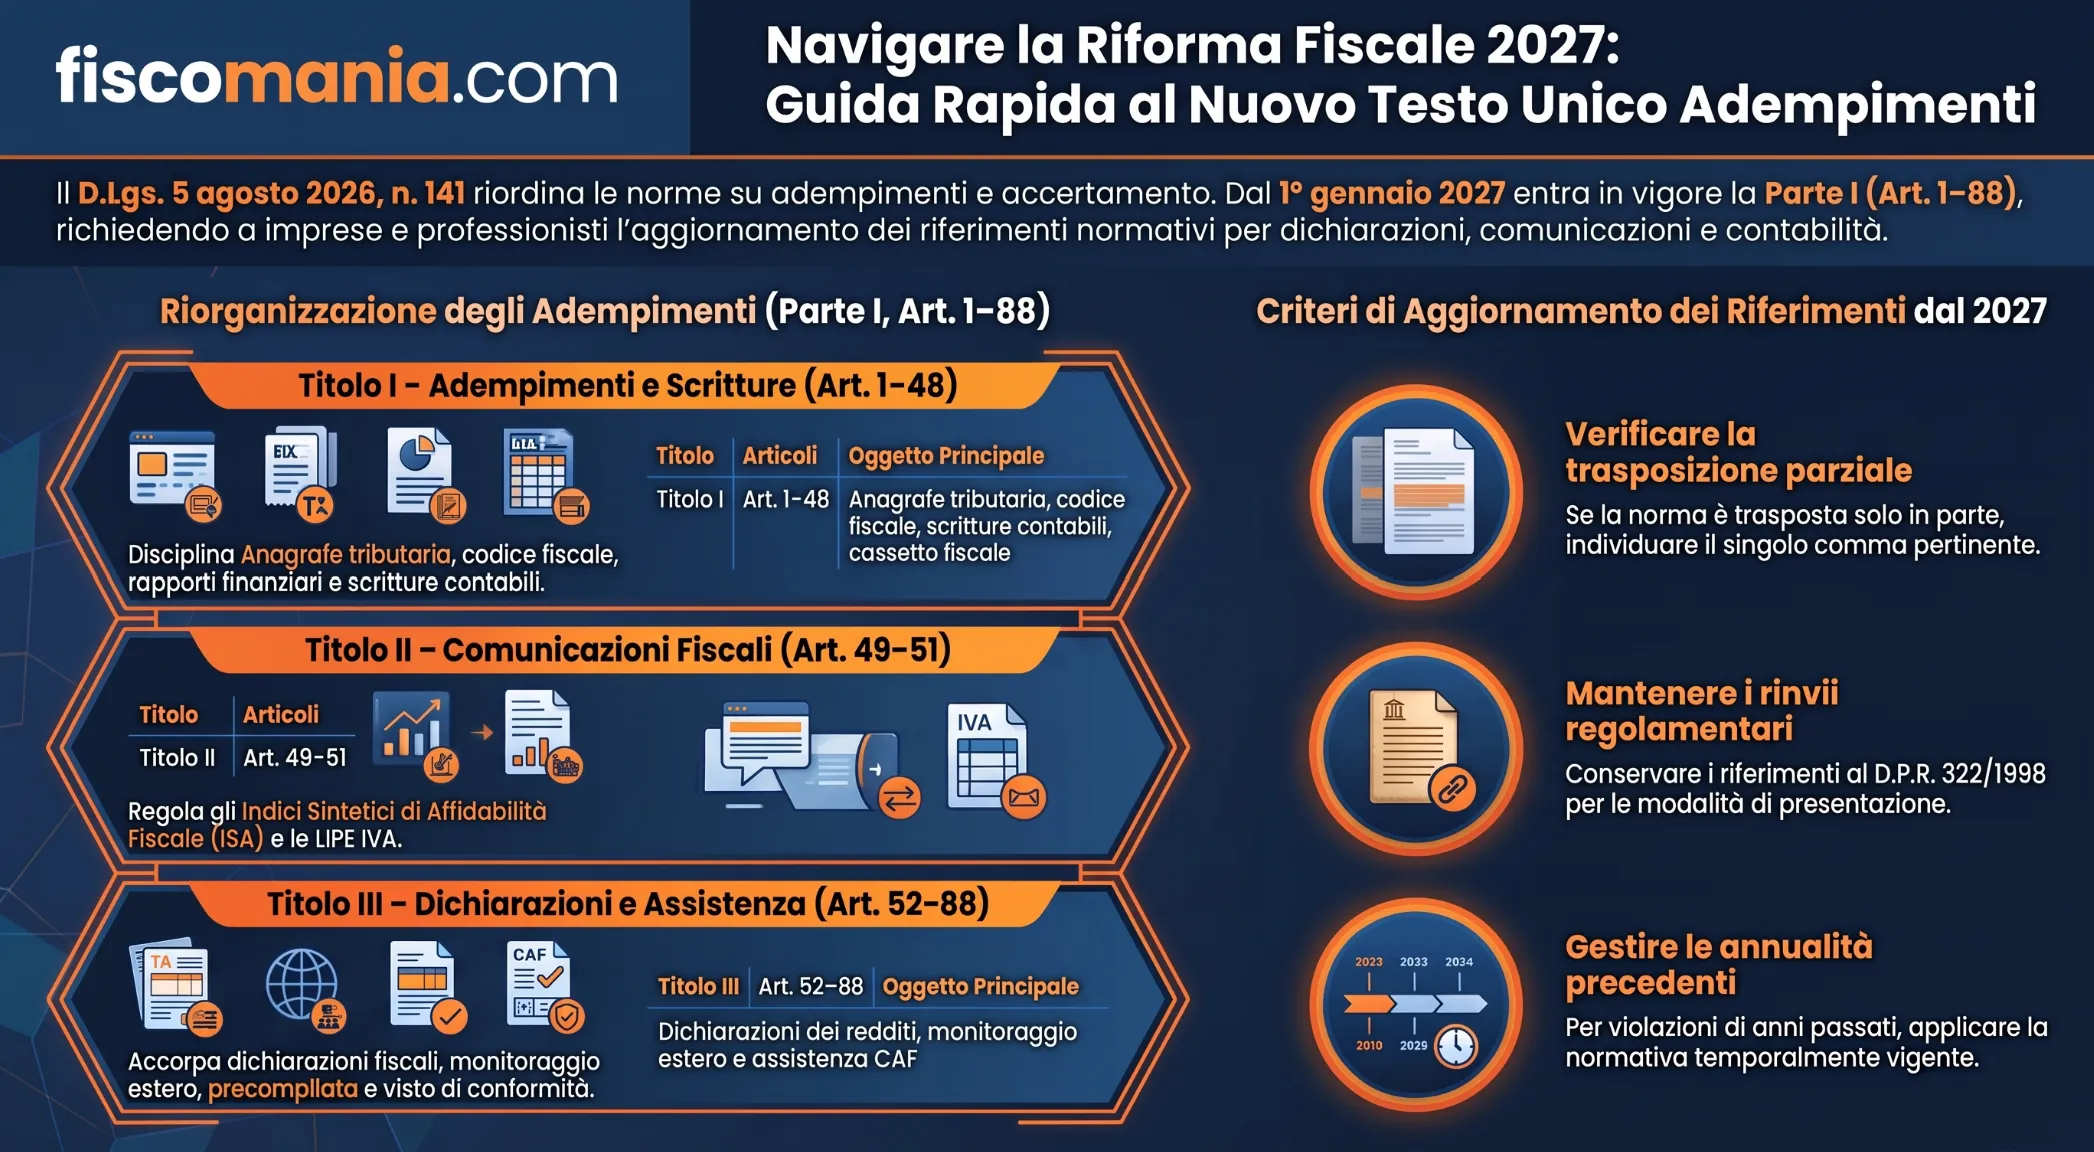
Come sono organizzati gli adempimenti nel nuovo Testo Unico?
La Parte I del Testo Unico è suddivisa in tre Titoli, distinti dalla disciplina dei controlli e dell’accertamento contenuta nella Parte II.
| Sezione | Articoli | Principali materie |
|---|---|---|
| Titolo I – Adempimenti | 1–48 | Anagrafe tributaria, codice fiscale, rapporti finanziari, scritture contabili, opzioni e servizi digitali. |
| Titolo II – Comunicazioni | 49–51 | Indici sintetici di affidabilità fiscale e comunicazioni delle liquidazioni periodiche IVA. |
| Titolo III – Dichiarazioni | 52–88 | Dichiarazioni fiscali, attività estere, dichiarazione precompilata, assistenza fiscale e certificazioni. |
Il decreto legislativo è entrato in vigore il 7 agosto 2026, mentre l’art. 368 stabilisce l’applicazione delle disposizioni del Testo Unico dal 1° gennaio 2027.
La distinzione è rilevante soprattutto per gli adempimenti riferiti ad annualità precedenti: la nuova collocazione legislativa non determina automaticamente una modifica della disciplina sostanziale applicabile al singolo periodo d’imposta.
Tabella di raccordo tra vecchie e nuove disposizioni
La concordanza consente di individuare rapidamente il nuovo riferimento partendo dalle disposizioni precedentemente utilizzate.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
