
Term sheet startup: clausole vincolanti, liquidation preference, diritti degli investitori e conseguenze economiche e fiscali da verificare.
Un term sheet con una buona valutazione può riservare ai fondatori un risultato economico meno favorevole del previsto. La convenienza dipende anche dai diritti dell’investitore e da come gli accordi saranno attuati.
Il term sheet anticipa le condizioni essenziali con cui un investitore intende entrare nel capitale di una startup: importo, valutazione, diritti patrimoniali e regole di governance. Non è sufficiente confrontare il prezzo del round o la percentuale ceduta. Clausole come liquidation preference, anti-dilution e drag along possono incidere sui proventi, sulle partecipazioni e sulle possibilità di uscita, ma il loro effetto dipende dal testo sottoscritto e dagli accordi definitivi. Per una SRL è necessario, inoltre, individuare quali previsioni possano essere attuate mediante statuto, patti parasociali e operazioni sulle quote. Le conseguenze fiscali non derivano automaticamente dal nome della clausola: cambiano in funzione dell’operazione concretamente realizzata e di chi percepisce le somme.
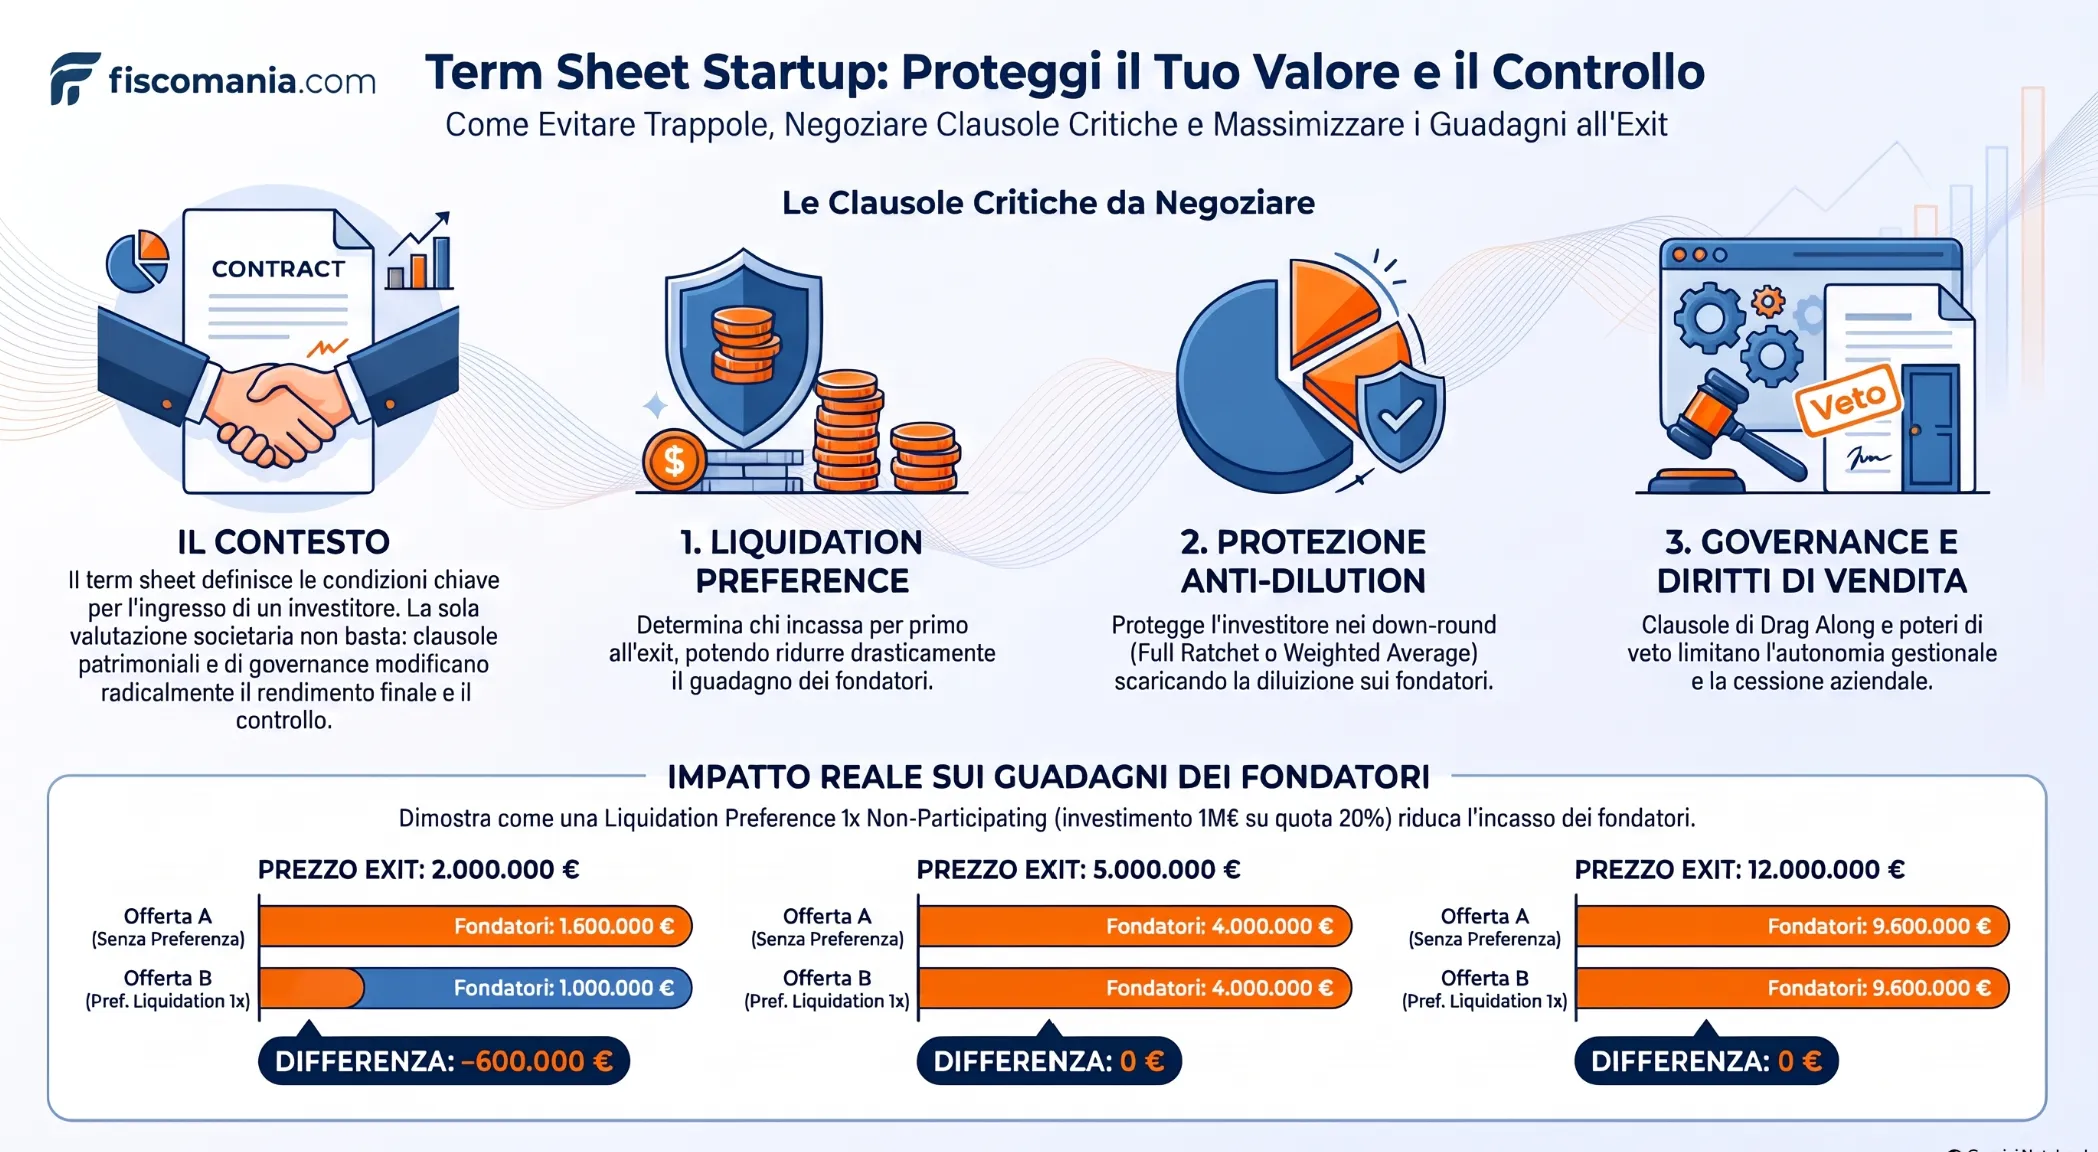
Che cos’è un term sheet e quando diventa vincolante
Il term sheet è un documento che sintetizza le principali condizioni di un investimento in una startup, prima della sottoscrizione degli accordi definitivi. Può avere natura prevalentemente non vincolante, ma contenere anche obblighi immediatamente efficaci. La sua forza giuridica dipende dal contenuto delle previsioni e dalla volontà delle parti, non semplicemente dal nome attribuito al documento.
In un’operazione di venture capital, il term sheet individua normalmente l’importo dell’investimento, la valutazione societaria, i diritti richiesti dall’investitore e le condizioni per concludere l’operazione. Costituisce quindi una base negoziale per la successiva predisposizione del contratto di investimento, delle eventuali modifiche statutarie e degli accordi tra soci.
Quali clausole possono essere vincolanti?
È frequente che il documento distingua tra condizioni economiche ancora soggette alla conclusione degli accordi definitivi e disposizioni che le parti intendono rendere obbligatorie fin dalla firma.
Tra queste ultime possono rientrare:
- Riservatezza: obbligo di non divulgare le informazioni acquisite durante la negoziazione.
- Esclusiva (no-shop): impegno a non negoziare con altri potenziali investitori per un periodo determinato.
- Ripartizione dei costi: disciplina delle spese legali, della due diligence e delle attività preparatorie.
La qualificazione non è tuttavia automatica. Anche un documento definito non-binding deve essere esaminato nel suo complesso per comprendere se alcune disposizioni configurino obbligazioni contrattuali o, nei casi pertinenti, impegni più estesi relativi all’investimento.
La firma obbliga a concludere l’investimento?
La sottoscrizione del term sheet non determina necessariamente l’obbligo di completare l’operazione. Se le parti hanno espressamente subordinato l’investimento alla due diligence, alle autorizzazioni richieste e alla stipulazione dei contratti definitivi, occorre verificare la portata di tali condizioni e degli impegni già assunti.
Anche in assenza di un obbligo di concludere l’investimento, resta applicabile il principio di buona fede nelle trattative previsto dall’art. 1337 del Codice civile. Una condotta contraria a tale principio può comportare responsabilità precontrattuale, qualora ne ricorrano i presupposti.
Prima della firma è quindi opportuno verificare quali clausole siano vincolanti, la durata degli eventuali impegni di esclusiva e le conseguenze previste in caso di mancato perfezionamento dell’operazione.
Quali condizioni economiche verificare nel term sheet
Le condizioni economiche di un term sheet non si esauriscono nella valutazione attribuita alla startup e nella percentuale riconosciuta all’investitore. Prima di accettare una proposta occorre individuare come viene realizzato l’investimento, a chi sono destinate le somme e quali elementi possono modificare la partecipazione effettiva dei soci.
La valutazione pre-money rappresenta il valore negoziato prima dell’ingresso dei nuovi capitali, mentre la post-money incorpora l’investimento effettuato attraverso nuove partecipazioni. Il relativo meccanismo di calcolo costituisce il punto di partenza, ma non è sufficiente per valutare tutte le condizioni dell’accordo.
Aumento di capitale o acquisto di quote esistenti
Una prima distinzione riguarda la modalità con cui l’investitore entra nella società.
Se l’operazione avviene mediante aumento di capitale, le risorse vengono conferite alla startup per finanziarne l’attività. Se invece l’investitore acquista partecipazioni già esistenti, il corrispettivo viene versato ai soci cedenti, senza incrementare direttamente la liquidità societaria.
Il term sheet può prevedere anche un’operazione mista, nella quale una parte delle somme finanzia la società e un’altra remunera i fondatori che cedono quote.
Questa distinzione, approfondita nella guida sull’ingresso di un nuovo socio nella SRL, è essenziale per comprendere la destinazione delle risorse e individuare le operazioni che richiederanno una successiva valutazione fiscale.
Sovrapprezzo, option pool e partecipazione effettiva
Nel caso di sottoscrizione di nuove quote, il term sheet dovrebbe precisare il prezzo complessivo dell’investimento e l’eventuale ripartizione tra capitale nominale e sovrapprezzo. Quest’ultimo permette di attribuire alle nuove partecipazioni un prezzo superiore al valore nominale, secondo le condizioni dell’aumento di capitale della SRL.
Occorre inoltre verificare se la valutazione concordata consideri già un eventuale option pool, destinato a futuri piani di incentivazione, e se questo debba essere costituito prima o dopo l’ingresso dell’investitore.
Il momento in cui viene costituito l’option pool può modificare la diluizione sopportata dai fondatori, anche a parità di valutazione dichiarata e di capitale investito. Per questo motivo, la percentuale indicata nel term sheet dovrebbe essere accompagnata dalla definizione della base di calcolo, specificando se comprende anche le partecipazioni potenziali (fully diluted).
Liquidation preference e anti-dilution: come cambiano i diritti economici
Le clausole di liquidation preference e anti-dilution tutelano l’investitore rispetto a rischi differenti. La prima può modificare la distribuzione dei proventi in caso di uscita dall’investimento; la seconda può limitare gli effetti economici di successivi aumenti di capitale. Entrambe possono incidere sugli interessi dei fondatori anche quando la percentuale inizialmente attribuita all’investitore appare equilibrata.
Liquidation preference: la priorità nella distribuzione dei proventi
La liquidation preference attribuisce all’investitore un trattamento patrimoniale preferenziale al verificarsi degli eventi previsti dall’accordo, che possono comprendere la liquidazione della società oppure la vendita delle partecipazioni.
Le due configurazioni più rilevanti sono:
- Non-participating: l’investitore beneficia della preferenza pattuita oppure della distribuzione proporzionale alla propria partecipazione, secondo il meccanismo previsto. Con una preferenza 1x, il parametro economico privilegiato corrisponde all’importo originariamente investito.
- Participating: l’investitore può ricevere prioritariamente l’importo previsto dalla clausola e partecipare anche alla distribuzione del valore residuo, eventualmente entro un limite massimo concordato.
La differenza può essere significativa quando la startup viene venduta a un valore inferiore alle aspettative. Il fondatore potrebbe detenere una partecipazione maggioritaria, ma ricevere una quota del corrispettivo inferiore a quella che deriverebbe da una ripartizione proporzionale.
La preferenza non costituisce, tuttavia, una garanzia di recupero del capitale investito. Il risultato dipende dal valore effettivamente disponibile, dall’evento che attiva la clausola e dalle modalità giuridiche con cui viene realizzata.
Anti-dilution: la protezione nei successivi round di investimento
La clausola anti-dilution mira a proteggere l’investitore quando la startup effettua un successivo aumento di capitale a una valutazione inferiore rispetto a quella del precedente investimento (down round).
I principali meccanismi sono:
- Full ratchet: ridetermina il prezzo di riferimento dell’investimento protetto sulla base del prezzo più basso del nuovo round, producendo un aggiustamento potenzialmente rilevante a favore dell’investitore.
- Weighted average: considera anche la dimensione del nuovo finanziamento e le partecipazioni rilevanti per il calcolo, determinando generalmente un aggiustamento più contenuto.
L’effetto economico è una diversa distribuzione della diluizione tra i soci: la protezione riconosciuta all’investitore può tradursi in una maggiore riduzione della partecipazione relativa dei fondatori.
Nelle SRL, uno dei possibili strumenti di attuazione è l’assegnazione non proporzionale di nuove quote al socio protetto nell’ambito di un aumento di capitale a pagamento, secondo l’orientamento della Massima n. 186 del Consiglio Notarile di Milano. Tale soluzione richiede che i conferimenti degli altri sottoscrittori coprano l’intero aumento di capitale. La concreta applicabilità della clausola deve essere verificata rispetto allo statuto e alle caratteristiche dell’operazione.
Prima di accettare queste clausole occorre verificare quali eventi le attivano, come viene calcolato il beneficio e attraverso quali atti può essere concretamente attribuito. Le eventuali conseguenze fiscali dipenderanno dalle operazioni effettivamente realizzate, non dalla sola presenza della clausola nel term sheet.
Governance, drag along e tag along: quali poteri conserva il fondatore
La percentuale di capitale detenuta dai fondatori non coincide necessariamente con il controllo delle decisioni societarie. Il term sheet può attribuire all’investitore diritti amministrativi, poteri di veto e prerogative sulla vendita delle partecipazioni che incidono sulla gestione della startup e sulle possibilità di disinvestimento.
Governance e diritti di veto dell’investitore
L’ingresso di un investitore può comportare la negoziazione di diritti che vanno oltre la normale partecipazione alle decisioni assembleari. Tra questi rientrano la designazione di componenti dell’organo amministrativo, specifici obblighi informativi e il consenso preventivo per determinate operazioni.
Le materie soggette a veto possono comprendere aumenti di capitale, modifiche statutarie, indebitamento oltre soglie concordate e operazioni straordinarie.
Un fondatore può quindi conservare la maggioranza delle quote senza disporre di piena autonomia su tutte le decisioni strategiche. Occorre verificare quali operazioni richiedano il consenso dell’investitore, se siano previste soglie economiche e come possano essere superate eventuali situazioni di stallo decisionale.
Drag along e tag along: chi può decidere la vendita della startup?
Le clausole di drag along e tag along disciplinano situazioni differenti:
- Drag along (diritto di trascinamento): consente, al ricorrere delle condizioni pattuite, di obbligare altri soci a vendere le proprie partecipazioni insieme al soggetto che esercita il diritto. Può facilitare la cessione dell’intero capitale a un acquirente interessato.
- Tag along (diritto di covendita): permette ai soci beneficiari di partecipare alla vendita promossa da altri soci, secondo le condizioni stabilite dall’accordo, evitando di restare nella società dopo un cambiamento della compagine proprietaria.
Nel valutare un drag along, il fondatore dovrebbe controllare chi possa attivarlo, quali soglie siano richieste e come venga determinato il corrispettivo della vendita forzata. Per le clausole statutarie di trascinamento, gli orientamenti notarili richiamano inoltre la necessità di rispettare il principio di equa valorizzazione della partecipazione obbligatoriamente ceduta.
Questi aspetti devono essere coordinati con lo statuto e con gli eventuali patti parasociali, verificando anche la compatibilità con i diritti patrimoniali preferenziali riconosciuti agli investitori.
Esempio pratico: due term sheet con la stessa valutazione ma risultati diversi
Due investitori possono proporre alla stessa startup un finanziamento di identico importo e una valutazione pre-money equivalente, ma prevedere condizioni che modificano significativamente quanto i fondatori riceveranno in caso di vendita della società. La differenza emerge soprattutto quando il term sheet riconosce all’investitore una preferenza nella distribuzione dei proventi.
Consideriamo una SRL italiana che riceve due proposte alternative, entrambe con le seguenti condizioni:
- Valutazione pre-money: 4.000.000 euro.
- Investimento mediante aumento di capitale: 1.000.000 euro.
- Valutazione post-money: 5.000.000 euro.
- Partecipazione dell’investitore: 20%.
- Partecipazione complessiva dei fondatori: 80%.
Le due offerte si distinguono esclusivamente per i diritti economici attribuiti all’investitore.
Offerta A: il corrispettivo di una futura vendita viene ripartito proporzionalmente alle partecipazioni, senza preferenze.
Offerta B: l’investitore beneficia di una liquidation preference 1x non-participating, che gli attribuisce, nell’evento di vendita considerato, il maggiore tra il capitale originariamente investito (1 milione di euro) e il 20% del prezzo complessivo.
Ipotizziamo una futura vendita del 100% delle quote, senza ulteriori round, variazioni delle partecipazioni, costi di transazione o aggiustamenti del prezzo. Il corrispettivo è interamente disponibile ai soci venditori e il riparto preferenziale dell’offerta B si presume validamente concordato e attuato nei contratti definitivi.
Quanto ricevono fondatori e investitore nei diversi scenari?
La tabella confronta tre possibili prezzi di vendita, indicando gli importi lordi spettanti alle parti prima delle imposte.
| Prezzo complessivo di exit | Offerta A: investitore / fondatori | Offerta B: investitore / fondatori | Differenza per i fondatori |
|---|---|---|---|
| 2.000.000 € | 400.000 € / 1.600.000 € | 1.000.000 € / 1.000.000 € | −600.000 € |
| 5.000.000 € | 1.000.000 € / 4.000.000 € | 1.000.000 € / 4.000.000 € | 0 € |
| 12.000.000 € | 2.400.000 € / 9.600.000 € | 2.400.000 € / 9.600.000 € | 0 € |
Nel primo scenario, con un’exit di 2 milioni di euro, l’investitore riceverebbe 400.000 euro nell’offerta A, ma 1 milione nell’offerta B. I fondatori incasserebbero quindi 600.000 euro in meno, pur mantenendo in entrambi i casi l’80% del capitale.
Con un’exit di 5 milioni, la preferenza non modifica il risultato: il 20% del prezzo corrisponde già al capitale investito. A valori superiori, l’investitore beneficia della ripartizione proporzionale, più conveniente rispetto alla sola preferenza 1x.
Perché il risultato economico non coincide con quello fiscale
L’esempio mostra il possibile effetto patrimoniale della clausola, ma non determina automaticamente le imposte dovute dai soci.
Nel caso ipotizzato, occorre verificare come venga giuridicamente realizzata la diversa attribuzione del prezzo tra i venditori, quali corrispettivi siano effettivamente riferibili alle singole partecipazioni e quale sia il costo fiscalmente riconosciuto delle quote.
Gli importi della tabella rappresentano proventi lordi, non plusvalenze imponibili. La qualificazione fiscale dipende dall’operazione concretamente attuata, dagli accordi sottoscritti e dalla posizione tributaria dei percettori.
Per questo motivo, due term sheet apparentemente equivalenti devono essere confrontati non soltanto sulla valutazione iniziale, ma anche sulle condizioni di uscita e sulle modalità con cui i diritti patrimoniali saranno effettivamente esercitati.
Dal term sheet allo statuto e ai patti parasociali
Le condizioni negoziate nel term sheet devono essere recepite negli strumenti giuridici appropriati per produrre gli effetti previsti. Non tutte le clausole possono essere attuate mediante un semplice accordo tra soci: alcune richiedono modifiche statutarie, deliberazioni societarie o specifici contratti, secondo la natura del diritto attribuito all’investitore.
Quali diritti devono essere recepiti nello statuto?
Nelle SRL, l’art. 2468, comma 3, del Codice civile consente di attribuire a singoli soci particolari diritti riguardanti l’amministrazione della società o la distribuzione degli utili.
Per le startup innovative costituite in forma di SRL, l’art. 26, commi 2 e 3, del D.L. 179/2012 prevede inoltre la possibilità di creare categorie di quote con diritti differenti, anche in materia di voto. Occorre verificare la disciplina applicabile alla società, senza presumere che tutti gli strumenti utilizzati nel venture capital siano automaticamente compatibili con qualsiasi SRL.
Quando l’investimento comporta un aumento di capitale o una modifica statutaria, devono essere rispettate le procedure societarie previste, comprese le deliberazioni e le formalità notarili necessarie.
Qual è il ruolo dei patti parasociali?
I patti parasociali permettono di disciplinare gli obblighi tra i soci, come le modalità di esercizio del voto, gli impegni di vendita e determinate condizioni di uscita dall’investimento.
A differenza delle disposizioni statutarie, questi accordi producono normalmente effetti obbligatori tra i sottoscrittori e non vincolano automaticamente i soci estranei o i futuri acquirenti delle partecipazioni.
La distinzione assume particolare rilievo per la liquidation preference. Se la preferenza riguarda il prezzo di una futura vendita delle quote, non è sufficiente prevedere un diritto privilegiato alla distribuzione degli utili. Occorre disciplinare il riparto del corrispettivo tra i venditori attraverso accordi giuridicamente idonei e coordinati con l’operazione di cessione.
Prima di sottoscrivere il term sheet è quindi necessario verificare non soltanto quali diritti vengono promessi, ma anche come saranno concretamente costituiti, esercitati e tutelati.
Quali conseguenze fiscali possono derivare dalle clausole del term sheet
Le clausole del term sheet non determinano, di per sé, uno specifico trattamento fiscale. Le conseguenze tributarie dipendono dall’operazione attraverso cui gli accordi vengono attuati, dalla natura dei proventi e dalla posizione dei soggetti coinvolti.
La distinzione è particolarmente importante quando il documento prevede aumenti di capitale, trasferimenti di partecipazioni o diritti patrimoniali preferenziali. Operazioni economicamente simili possono infatti produrre effetti fiscali differenti.
Aumento di capitale e cessione di quote: chi riceve il corrispettivo?
Quando l’investitore sottoscrive un aumento di capitale, le somme vengono conferite alla società, eventualmente anche a titolo di sovrapprezzo. L’operazione non comporta, di per sé, il realizzo di una plusvalenza per i fondatori che mantengono le proprie partecipazioni.
Diversa è la situazione in cui l’investitore acquista quote direttamente dai soci esistenti.
Per il fondatore persona fisica fiscalmente residente in Italia, che agisce al di fuori dell’attività d’impresa, l’eventuale plusvalenza derivante dalla cessione rientra nella disciplina degli artt. 67 e 68 del TUIR.
La base imponibile deve essere determinata considerando il corrispettivo percepito, il costo fiscalmente riconosciuto della partecipazione e gli oneri ammessi dalla normativa.
I riferimenti agli artt. 67 e 68 del D.P.R. 917/1986 riguardano la disciplina applicabile nel 2026. Per le operazioni realizzate dal 1° gennaio 2027, le disposizioni corrispondenti sono contenute negli artt. 76, comma 1, lettere d) ed e), e 77, comma 7, del nuovo Testo Unico delle imposte sui redditi, approvato dal D.Lgs. 117/2026, ferme restando eventuali successive modifiche e disposizioni transitorie applicabili.
Liquidation preference e tassazione dei proventi dell’exit
Una liquidation preference può attribuire all’investitore una parte del valore realizzato in occasione dell’exit superiore a quella proporzionalmente riferibile alla sua partecipazione.
Tuttavia, occorre distinguere una vendita delle quote a un terzo dalla distribuzione di somme effettuata direttamente dalla società.
Nel primo caso occorre chiarire se l’acquirente corrisponda direttamente prezzi differenti ai singoli venditori oppure se la preferenza venga attuata mediante successivi trasferimenti di somme tra soci. Le due modalità richiedono una valutazione distinta della causa dei pagamenti e dei relativi destinatari, senza presumere che producano necessariamente le medesime conseguenze fiscali.
Nel secondo assumono rilevanza la natura della distribuzione e le disposizioni fiscali applicabili al relativo provento.
Non è quindi corretto applicare automaticamente lo stesso trattamento tributario a tutti gli importi ricevuti in esecuzione di una clausola preferenziale.
Anti-dilution, opzioni e trasferimenti futuri di quote
Anche le clausole che prevedono aggiustamenti delle partecipazioni, opzioni di acquisto o conversione di strumenti finanziari richiedono attenzione.
La loro attuazione potrebbe comportare nuove emissioni di quote, trasferimenti tra soci o altre operazioni, ciascuna da esaminare autonomamente.
Occorre verificare il momento in cui si produce un eventuale effetto fiscalmente rilevante, il valore attribuito alle partecipazioni e la determinazione del relativo costo fiscale. La semplice previsione contrattuale di un futuro trasferimento non consente di anticiparne automaticamente la tassazione.
Tabella: clausole negoziali e verifiche fiscali
La seguente tabella collega le principali condizioni del term sheet alle operazioni necessarie per attuarle e agli aspetti tributari da esaminare.
| Clausola o condizione | Effetto economico | Operazione da verificare | Verifica fiscale |
|---|---|---|---|
| Investimento mediante aumento di capitale | Ingresso di risorse nella società | Emissione e sottoscrizione di nuove quote, anche con sovrapprezzo | Distinguere il conferimento alla società da un eventuale realizzo dei soci |
| Acquisto di quote esistenti | Pagamento del prezzo ai soci cedenti | Cessione a titolo oneroso delle partecipazioni | Determinazione dell’eventuale plusvalenza ai sensi degli artt. 67 e 68 TUIR |
| Liquidation preference | Ripartizione preferenziale del valore dell’exit | Cessione delle quote oppure altra operazione prevista dagli accordi | Qualificazione dei proventi, attribuzione dei corrispettivi e costo fiscale |
| Anti-dilution e opzioni | Protezione o modifica delle partecipazioni | Nuove emissioni, trasferimenti o esercizio di diritti | Individuazione dell’eventuale evento imponibile e dei valori fiscali |
L’analisi fiscale deve quindi accompagnare la negoziazione del term sheet, soprattutto quando le condizioni pattuite possono modificare i futuri corrispettivi o richiedere operazioni societarie ulteriori rispetto all’investimento iniziale.
Cosa verificare prima di firmare un term sheet
Prima di sottoscrivere un term sheet, fondatori e investitori dovrebbero verificare non soltanto la convenienza economica dell’operazione, ma anche la possibilità di attuare concretamente gli accordi. Il controllo più importante consiste nel confrontare quanto previsto dal documento con l’assetto societario esistente e con i risultati economici attesi.
Una verifica preliminare dovrebbe comprendere i seguenti aspetti:
- Struttura dell’investimento: identificare le somme destinate alla società, quelle eventualmente corrisposte ai soci cedenti e le condizioni per il versamento.
- Partecipazioni dopo il round: predisporre una cap table aggiornata, considerando strumenti convertibili, option pool e possibili effetti diluitivi.
- Diritti patrimoniali: simulare la distribuzione dei proventi in diversi scenari di exit, verificando le condizioni di attivazione delle preferenze.
- Governance e trasferimento delle quote: individuare eventuali poteri di veto, obblighi di vendita e limitazioni all’uscita dei fondatori.
- Vincoli e perfezionamento dell’operazione: controllare durata dell’esclusiva, ripartizione delle spese, due diligence, condizioni sospensive e documenti necessari al closing.
- Conseguenze fiscali: individuare le operazioni che potrebbero generare redditi imponibili, i relativi percettori e le informazioni necessarie per determinarne il trattamento.
Per le operazioni più complesse è opportuno coordinare la verifica legale degli accordi con quella economico-fiscale, prima che le condizioni vengano recepite nei contratti definitivi.
La valutazione dovrebbe comprendere anche la futura exit strategy e la relativa tassazione, perché un investimento conveniente al momento dell’ingresso può produrre risultati differenti al momento del disinvestimento.
Stai negoziando l’ingresso di un investitore nella società?
Prima di definire un aumento di capitale, una cessione di quote o diritti patrimoniali preferenziali, può essere utile valutare le principali conseguenze fiscali dell’operazione. Descrivi il tuo progetto per individuare il percorso di consulenza più adatto.
Descrivi l’operazione societaria →Domande frequenti
Chi deve firmare il term sheet: la startup o anche i fondatori?
Dipende dagli obblighi previsti nel documento. La società e i fondatori possono assumere impegni differenti: alcuni riguardano l’investimento nella startup, altri il comportamento personale dei soci o il trasferimento delle loro quote. È quindi necessario identificare correttamente i soggetti obbligati e verificare i relativi poteri di rappresentanza.
Chi sostiene i costi se l’investimento previsto dal term sheet non si conclude?
La ripartizione dipende dagli accordi sottoscritti e dai rapporti tra le parti. Il term sheet può disciplinare le spese legali, la due diligence e gli altri costi preparatori, anche quando l’investimento non viene perfezionato. In assenza di una previsione specifica, occorre verificare gli incarichi conferiti e le eventuali responsabilità sorte durante le trattative.
Fonti e riferimenti
- Codice civile, R.D. 16 marzo 1942, n. 262: artt. 1322, 1337 e 1362, in materia di autonomia contrattuale, responsabilità precontrattuale e interpretazione degli accordi.
- Codice civile, R.D. 16 marzo 1942, n. 262: artt. 2468, 2469, 2480 e 2481-bis, relativi ai diritti dei soci di SRL, al trasferimento delle partecipazioni, alle modifiche statutarie e agli aumenti di capitale mediante nuovi conferimenti.
- D.L. 18 ottobre 2012, n. 179, convertito dalla Legge 17 dicembre 2012, n. 221: art. 26, commi 2 e 3, sulla possibilità di creare categorie di quote con diritti differenti e sulla disciplina del voto nelle startup innovative costituite in forma di SRL.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 67, comma 1, lettere c) e c-bis), e art. 68, comma 6, relativi alla qualificazione e alla determinazione delle plusvalenze derivanti dalla cessione di partecipazioni da parte di persone fisiche al di fuori dell’attività d’impresa, secondo la disciplina applicabile nel 2026.
- D.Lgs. 19 giugno 2026, n. 117: artt. 76, comma 1, lettere d) ed e), e 77, comma 7, relativi alla disciplina dei redditi diversi e delle plusvalenze; artt. 376 e 377 sulle abrogazioni e sulla decorrenza delle disposizioni dal 1° gennaio 2027.
- Consiglio Notarile di Milano, Massima n. 39: orientamento sui diritti particolari dei soci nelle SRL, ai sensi dell’art. 2468, comma 3, c.c.
- Consiglio Notarile di Milano, Massima n. 88: orientamento sulle clausole statutarie di covendita e trascinamento delle partecipazioni, con particolare riguardo all’equa valorizzazione delle quote.
- Consiglio Notarile di Milano, Massima n. 186 del 7 gennaio 2020: orientamento sulle clausole statutarie anti-diluizione e sulle modalità di assegnazione non proporzionale delle partecipazioni.
