
Novità Manovra 2027: in arrivo un nuovo taglio IRPEF fino a 1.000 euro per il ceto medio e una Flat Tax al 5% sugli aumenti di stipendio
Il Governo studia l’estensione del secondo scaglione d’imposta fino a 60.000 euro e un’aliquota agevolata al 5% sugli aumenti salariali degli under 35. Ecco la simulazione dei risparmi per fascia di reddito e il nodo delle coperture finanziarie.
I lavori per la preparazione della Legge di Bilancio 2027 entrano nel vivo. Come confermato dal viceministro dell’Economia e delle Finanze, Maurizio Leo, la priorità fiscale dell’esecutivo si concentra sul sostegno al ceto medio e sul rilancio dell’occupazione giovanile.
La misura centrale del pacchetto fiscale riguarda il terzo intervento consecutivo sull’IRPEF, volto a completare la revisione delle aliquote avviata con la riforma tributaria.
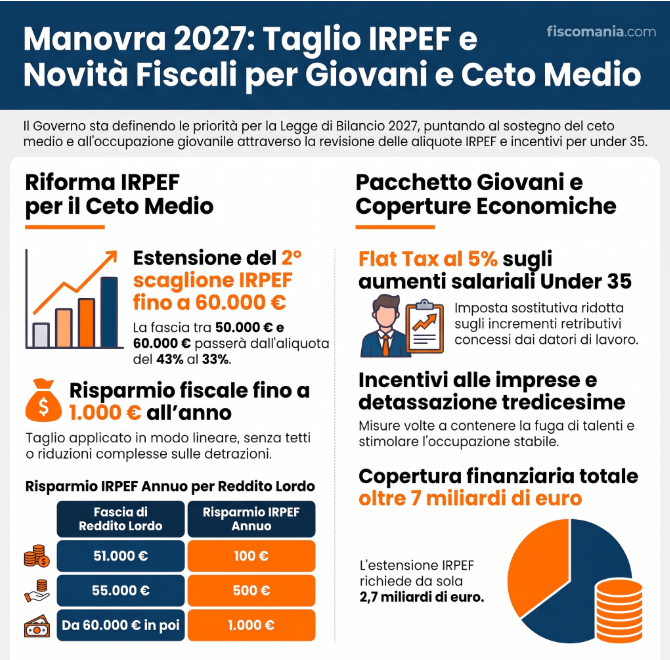
Estensione del secondo scaglione IRPEF a 60.000 euro: come funziona
L’obiettivo dell’esecutivo è l’innalzamento del tetto del secondo scaglione IRPEF dagli attuali 50.000 euro a 60.000 euro di reddito lordo annuo.
Attualmente, l’IRPEF è strutturata su tre aliquote progressive:
- Fino a 28.000 euro: aliquota al 23%;
- Tra 28.000 e 50.000 euro: aliquota al 33%;
- Oltre 50.000 euro: aliquota al 43%
Con la nuova modifica, la quota di reddito compresa tra 50.000 e 60.000 euro verrebbe tassata al 33% anziché al 43%, generando un risparmio d’imposta pari al 10% sulla quota differenziale di 10.000 euro. Beneficeranno della misura sia i contribuenti con reddito compreso nella fascia interessata, sia coloro che superano i 60.000 euro.
Tabella dei risparmi IRPEF per fascia di reddito
Il beneficio fiscale varia in misura proporzionale al reddito lordo posseduto all’interno del nuovo scaglione:
| Fascia di reddito lordo annuo | Risparmio IRPEF annuo stimato |
|---|---|
| 51.000 € | 100 € |
| 52.000 € | 200 € |
| 53.000 € | 300 € |
| 54.000 € | 400 € |
| 55.000 € | 500 € |
| 56.000 € | 600 € |
| 57.000 € | 700 € |
| 58.000 € | 800 € |
| 59.000 € | 900 € |
| Da 60.000 € in poi | 1.000 € |
Stop ai tagli delle detrazioni: la lezione dei precedenti correttivi
A differenza degli anni passati, l’orientamento è quello di applicare il taglio aliquote in modo lineare e netto, senza introdurre meccanismi di compensazione, tetti alle detrazioni o décalage per i redditi elevati.
Nelle precedenti manovre, la riduzione dei benefici sulle spese detraibili (come il taglio teorico di 440 euro per i redditi superiori a 200.000 euro) ha generato una complessa stratificazione di regole. Un’analisi dell’Ufficio Parlamentare di Bilancio (UPB) ha evidenziato come questo meccanismo abbia prodotto anomalie, con un mancato risparmio per lo Stato stimato in circa 68,2 milioni di euro a causa di distorsioni nell’applicazione pratica delle agevolazioni già ridotte o annullate da altre norme.
Pacchetto giovani e altre novità fiscali
Oltre alla revisione dell’IRPEF, la Manovra 2027 punta a contenere l’emigrazione dei giovani talenti e incentivare l’occupazione stabile attraverso un pacchetto per gli under 35:
- Flat Tax al 5% sugli aumenti salariali: applicazione di un’imposta sostitutiva del 5% sugli incrementi retributivi concessi dai datori di lavoro ai lavoratori under 35.
- Incentivi per le imprese: agevolazioni fiscali a favore dei datori di lavoro che riconoscono aumenti di stipendio ai giovani dipendenti.
- Detassazione delle tredicesime: conferma dei bonus e alleggerimenti sulle mensilità aggiuntive.
- Cedolare secca commerciale: ipotesi di estensione della tassazione sostitutiva agli immobili ad uso commerciale per sostenere gli esercenti.
Il nodo delle coperture e le tensioni politiche
La vera sfida per il governo in vista della Manovra 2027 sarà far quadrare i conti, considerando che la scadenza per inviare la legge di bilancio in Parlamento è fissata per il 20 ottobre. Il ministro dell’Economia, Giancarlo Giorgetti, intende mantenere basso il livello del deficit per permettere all’Italia di uscire dalla procedura d’infrazione europea prevista per il prossimo anno. Tuttavia, questa linea rigorosa si scontra con le pressioni interne alla maggioranza.
La Lega insiste per introdurre la pensione anticipata a 64 anni per tutti e per fermare l’aumento dell’età pensionabile previsto per il 2027. Matteo Salvini ha infatti dichiarato che serve “uno scostamento di bilancio da miliardi”, sottolineando che non gli interessa “dello zero virgola in più o in meno” a fronte delle attuali congiunture internazionali. Come ricordato dal viceministro all’Economia Maurizio Leo, il problema centrale resta quindi che “dobbiamo reperire le coperture necessarie”.
A confermare l’impianto della riforma è intervenuto direttamente il viceministro all’Economia, Maurizio Leo. Riguardo al taglio dell’Irpef, ha affermato:
“Qual è l’ulteriore passo su cui vogliamo lavorare, compatibilmente con le risorse e con la condivisione da parte di tutti i componenti della nostra maggioranza? Quello di abbracciare la fascia che va da 50 a 60mila euro e riportarla nell’ambito del secondo scaglione, quindi applicare su questa fascia di reddito, anziché il 43%, il 33%”.
Durante lo Speciale Telefisco del Sole 24 ore, Leo si è espresso anche sulle agevolazioni per gli under 35, confermando l’intenzione di varare “una flat tax per i redditi corrisposti ai giovani”, che potrebbe essere accompagnata da “un incentivo per le imprese che danno corso a queste assunzioni”. Il viceministro ha però precisato che bisogna ancora definire i dettagli, come ad esempio l’introduzione di un eventuale tetto massimo di reddito, affermando: “Vedremo poi come dovrà essere articolato”.
Esempi pratici: quanto si risparmia in busta paga?
Per comprendere meglio l’impatto delle nuove misure allo studio, ecco due simulazioni pratiche:
- Risparmio Irpef: Ad oggi, un contribuente paga il 43% di imposte sui redditi che superano i 50.000 euro. Se la nuova Manovra allargherà l’aliquota del 33% fino alla soglia dei 60.000 euro, un lavoratore che guadagna 55.000 euro risparmierà il 10% sui 5.000 euro eccedenti, ottenendo un vantaggio netto di 500 euro annui. Chi dichiara più di 60.000 euro raggiungerà invece il tetto di risparmio massimo, pari a circa 1.000 euro all’anno.
- Vantaggio Flat Tax Giovani: Se un lavoratore dipendente under 35 ottiene un aumento di stipendio lordo, questa somma aggiuntiva non verrebbe più tassata con la normale aliquota Irpef, ma con un’imposta piatta del 5%. Questo meccanismo permette ai giovani di trattenere una percentuale molto più elevata dell’aumento direttamente nel netto in busta paga.
Domande frequenti
Un contribuente con un reddito lordo superiore a 60.000 euro può beneficiare del nuovo taglio IRPEF 2027?
Sì, i contribuenti con redditi oltre la soglia dei 60.000 euro otterranno il beneficio massimo previsto, pari a 1.000 euro di risparmio fiscale annuo. Questo avviene perché l’abbassamento dell’aliquota dal 43% al 33% si applica in modo lineare sulla fascia di reddito compresa tra 50.000 e 60.000 euro, andando ad alleggerire il carico fiscale totale anche per chi supera pienamente tale scaglione.
La flat tax al 5% per gli under 35 si applica sull’intero stipendio percepito dal lavoratore?
No, l’imposta sostitutiva agevolata del 5% è destinata esclusivamente agli incrementi retributivi concessi dal datore di lavoro ai dipendenti con meno di 35 anni. L’obiettivo della misura, inserita nel pacchetto giovani della Legge di Bilancio 2027, è infatti quello di detassare specificamente i soli aumenti salariali per incentivare l’occupazione stabile e arginare la fuga di talenti all’estero.
Con la riforma fiscale del 2027 sono previsti dei tagli alle detrazioni per compensare la riduzione delle aliquote IRPEF?
L’orientamento dell’esecutivo per la Manovra 2027 esclude tassativamente l’introduzione di tagli alle spese detraibili o nuovi tetti di compensazione per i redditi più elevati. Il taglio delle aliquote IRPEF sarà applicato in maniera netta e lineare, al fine di evitare le distorsioni e le anomalie contabili che si sono verificate nelle manovre precedenti a causa della riduzione dei benefici fiscali.
A quanto ammonta esattamente il risparmio sulle tasse per un lavoratore con un reddito lordo di 55.000 euro?
Un lavoratore con un reddito lordo annuo di 55.000 euro otterrà un risparmio IRPEF stimato e proporzionale pari a 500 euro all’anno. Il calcolo si basa sull’applicazione della nuova aliquota del 33% (invece del precedente 43%) sulla sola quota di reddito eccedente i 50.000 euro, generando un beneficio fiscale del 10% calcolato esattamente sui 5.000 euro di differenza previsti dalla Legge di Bilancio 2027.
