
Dal 1° gennaio 2027 viene introdotto un termine unico nazionale di 90 giorni dal verificarsi dell'evento per trasmettere la dichiarazione
Il Decreto Legislativo n. 147/2026 riscrive le regole per le violazioni dichiarative dei tributi comunali. Dal 1° gennaio 2027 scattano aliquote sanzionatorie ridotte, l’obbligo telematico per l’IMU, il termine di 90 giorni per la TARI e l’estensione del ravvedimento operoso.
La revisione del sistema sanzionatorio dei tributi locali e regionali compie un passo fondamentale con il Decreto Legislativo 7 agosto 2026, n. 147 (pubblicato in Gazzetta Ufficiale n. 185 dell’11 agosto 2026 e in vigore dal 12 agosto 2026).
La riforma introduce una drastica rideterminazione delle sanzioni amministrative in materia di IMU e TARI, sostituendo le precedenti forbici edittali con percentuali fisse e più favorevoli ai contribuenti. Le nuove misure sanzionatorie si applicheranno alle violazioni commesse a decorrere dal 1° gennaio 2027.
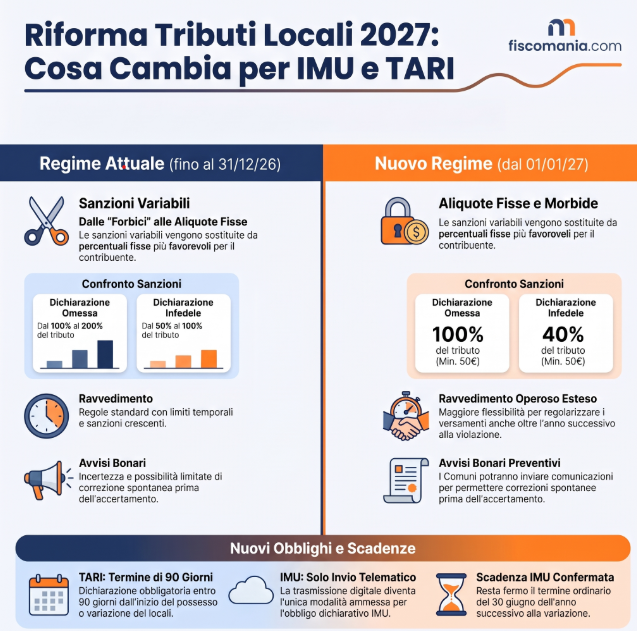
In Sintesi: le 3 novità della TARI dal 2027
- Addio calendari comunali: dichiarazione TARI da presentare entro un termine unico nazionale di 90 giorni dall’evento;
- Multe più leggere: per omessa dichiarazione la sanzione scende al 100% fisso, mentre per dichiarazione infedele scende al 40%;
- Stop agli accertamenti a sorpresa: i Comuni dovranno inviare lettere di compliance e dare 60 giorni di tempo per regolarizzarsi.
La gestione della TARI (Tassa sui Rifiuti) si avvia verso una semplificazione attesa da anni. In attuazione della riforma fiscale, il D.Lgs. n. 147 del 7 agosto 2026 ridisegna il rapporto tra enti locali e contribuenti, introducendo regole più eque che entreranno ufficialmente in vigore a partire dal 1° gennaio 2027.
Di seguito analizziamo nel dettaglio cosa cambia per i versamenti, le scadenze burocratiche e l’impianto sanzionatorio.
Nuova scadenza dichiarazione TARI: termine a 90 giorni
Fino a oggi, chi si trasferisce o chiude un’attività deve confrontarsi con una vera e propria “giungla” di scadenze, dettate dai singoli regolamenti comunali.
Dal 1° gennaio 2027, questa frammentazione viene cancellata. Viene introdotto un termine unico nazionale di 90 giorni, decorrenti dal verificarsi dell’evento, per trasmettere la dichiarazione TARI.
L’obbligo di dichiarazione entro i 90 giorni scatterà nei seguenti casi:
- Nuova occupazione di un immobile o locale;
- Variazione delle superfici imponibili o cambio di destinazione d’uso;
- Cessazione definitiva dell’utenza.
Questa standardizzazione a livello nazionale renderà più semplice la conformità fiscale, soprattutto per chi possiede immobili o attività in Comuni diversi.
Riduzione sanzioni TARI: cosa cambia per gli errori
Il “cuore” del D.Lgs. 147/2026 risiede nel taglio drastico del regime sanzionatorio. Il legislatore ha deciso di eliminare le forbici di discrezionalità che permettevano ai Comuni di applicare multe molto gravose.
Vediamo il confronto tra le vecchie e le nuove sanzioni:
| Tipo di Violazione TARI | Regole Attuali (Fino al 2026) | Nuove Regole (Dal 2027) |
|---|---|---|
| Dichiarazione Omessa | Sanzione dal 100% al 200% del tributo (scelto dal Comune) | Sanzione fissa al 100% del tributo (minimo 50€) |
| Dichiarazione Infedele (Dati errati o parziali) | Sanzione dal 50% al 100% della maggiore imposta | Sanzione fissa al 40% della maggiore imposta dovuta |
Questa misura rappresenta un salvagente per chi sbaglia in buona fede, abbassando notevolmente il costo degli errori formali o di calcolo. I Comuni, dal 2027, non avranno più il potere di aumentare l’importo di queste multe.
Lettere di compliance: l’avviso bonario prima della multa
Il terzo pilastro della riforma è la modifica radicale del sistema di recupero crediti dei Comuni. Prima di far scattare un accertamento esecutivo e applicare le sanzioni piene, scatterà l’obbligo di contraddittorio preventivo.
La procedura seguirà questi step:
- Durante questa fase di dialogo, non potranno essere applicate le sanzioni in misura piena, favorendo l’adempimento spontaneo e abbattendo il contenzioso;
- Il Comune, rilevata un’anomalia, dovrà inviare al cittadino una lettera di compliance (un avviso bonario);
- Il contribuente avrà 60 giorni di tempo per rispondere, correggere l’errore o fornire la documentazione necessaria a giustificare l’incongruenza.
Domande frequenti
Ho affittato un nuovo locale commerciale a febbraio 2027, entro quando devo presentare la dichiarazione TARI?
La dichiarazione TARI deve essere inviata tassativamente entro 90 giorni dal momento in cui inizia l’occupazione del locale[cite: 1]. Questa scadenza a 90 giorni è una novità introdotta dal Decreto Legislativo n. 147/2026 e sostituisce il vecchio termine del 30 giugno dell’anno successivo[cite: 1].
Posso ancora consegnare il modulo cartaceo per la dichiarazione IMU del 2027 al mio Comune?
No, l’unica modalità ammessa per adempiere all’obbligo dichiarativo dell’Imposta Municipale Propria (IMU) diventa esclusivamente la trasmissione telematica[cite: 1]. La scadenza ordinaria per l’invio telematico resta comunque fissata al 30 giugno dell’anno successivo a quello in cui si verifica la variazione[cite: 1].
Ricevo un avviso di accertamento nel 2027 per una dichiarazione IMU omessa nel 2025: quale sanzione mi viene applicata?
Vengono applicate le vecchie sanzioni (dal 100% al 200% del tributo), poiché per l’applicazione delle aliquote conta esclusivamente la data in cui è stata commessa la violazione dichiarativa[cite: 1]. Le sanzioni fisse agevolate (100% per omissione) si applicano solo alle violazioni commesse dal 1° gennaio 2027[cite: 1].
Cosa succede se il Comune riscontra un errore formale nel pagamento dei tributi locali prima di emettere un accertamento?
Il Comune ha la facoltà di inviare un avviso bonario preventivo al cittadino per segnalare l’irregolarità prima di avviare la procedura impositiva formale[cite: 1]. Questo meccanismo permette al contribuente di correggere tempestivamente l’errore usufruendo del ravvedimento operoso ordinario con sanzioni ridotte[cite: 1].
