
Dal 1° gennaio 2027 le esenzioni regionali dal bollo auto non copriranno più il superbollo statale. Guida al calcolo, novità
Nessun addio all’addizionale erariale per le auto potenti. Il D.Lgs. n. 147/2026 stabilisce che dal 1° gennaio 2027 gli sconti locali sul bollo base non esenteranno più dal pagamento del Superbollo statale.
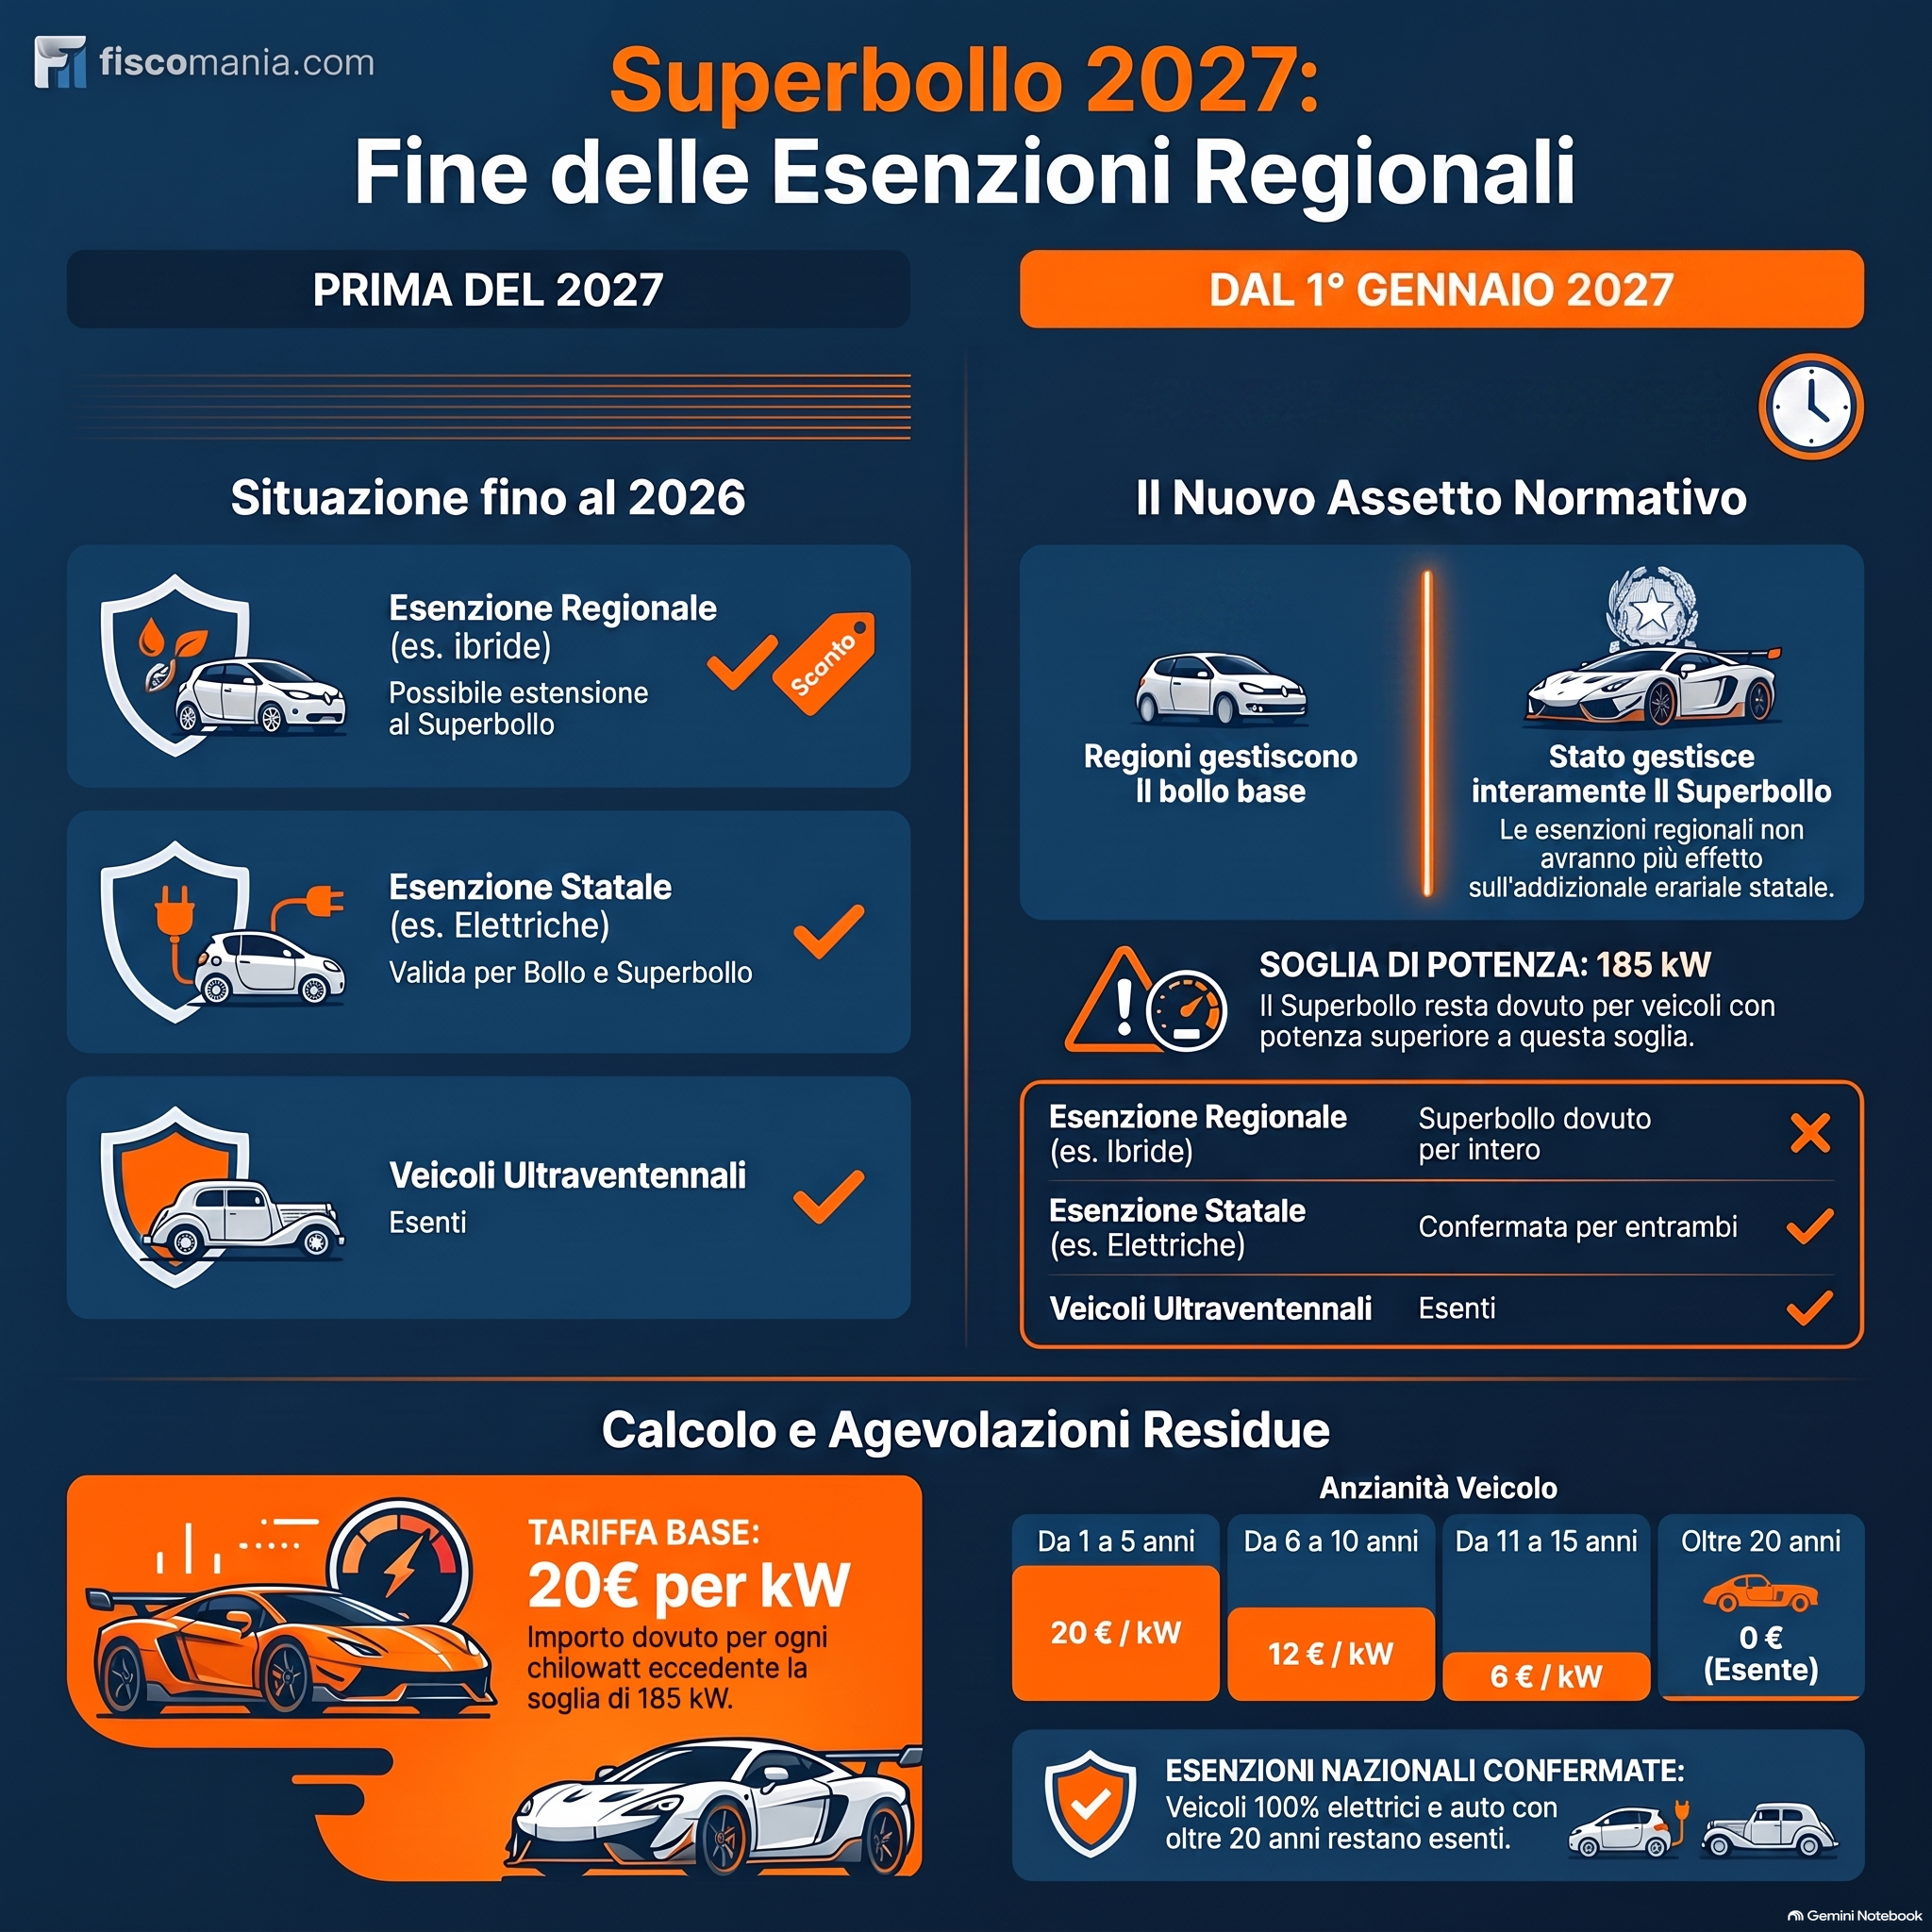
Il divorzio tra Bollo Regionale e Superbollo Statale
La novità è introdotta dal decreto legislativo 7 agosto 2026 n. 147, entrato in vigore il 12 agosto 2026 ma le cui disposizioni in materia di esenzioni si applicheranno a partire dal 1° gennaio 2027.
Fino ad oggi, una zona d’ombra normativa permetteva a chi beneficiava di un’esenzione dal bollo auto regionale (ad esempio per motivi legati all’ecologia del veicolo o ad altre agevolazioni locali) di vederla estesa automaticamente anche al Superbollo. Dal 2027 questo “trascinamento” non sarà più valido:
- Il bollo auto ordinario resta un tributo proprio derivato regionale, gestito in autonomia dalle singole Regioni;
- Il Superbollo (addizionale erariale) è invece un’imposta esclusivamente statale;
- Di conseguenza, per non pagare il Superbollo, l’esenzione dovrà essere prevista esplicitamente da una legge dello Stato.
Auto ibride ed elettriche: chi rischia di più
Questa sfumatura burocratica si traduce in un conto salato per chi possiede vetture ad alta potenza che superano i limiti previsti. I proprietari di SUV di grossa cilindrata e vetture sportive, che finora si riparavano sotto l’ombrello di esenzioni regionali legate a incentivi ambientali (tipiche per le motorizzazioni ibride), dal 2027 dovranno iniziare a versare l’addizionale erariale.
Va precisato che le esenzioni statali restano invece valide. Ad esempio, le auto totalmente elettriche continueranno a godere dell’esenzione dal Superbollo per i primi cinque anni dalla data di immatricolazione, poiché tale beneficio è stabilito a livello nazionale. Terminato questo quinquennio, l’imposta andrà calcolata normalmente in base alla potenza e all’età.
Calcolo Superbollo 2027: costi, riduzioni per età e kW eccedenti
Introdotto nel 2011 dal governo Monti, il Superbollo scatta per tutti i veicoli con una potenza superiore a 185 kW (circa 251-252 CV riportati sul libretto). L’importo base è pari a 20 euro per ogni chilowatt eccedente questa soglia.
Il legislatore ha però previsto uno sconto progressivo legato all’invecchiamento dell’auto (calcolato dalla data di costruzione):
- Fino a 5 anni: si pagano 20 euro per ogni kW oltre i 185.
- Dopo 5 anni: l’importo scende al 60%, ovvero 12 euro/kW.
- Dopo 10 anni: l’importo scende al 30%, ovvero 6 euro/kW.
- Dopo 15 anni: l’importo scende al 15%, ovvero 3 euro/kW.
- Dopo 20 anni: l’imposta si azzera e il Superbollo non è più dovuto.
Esempio pratico: Per una vettura nuova da 220 kW, i kW eccedenti sono 35. Il calcolo sarà: 35 kW × 20 euro = 700 euro annui. Questo importo scenderà a 420 euro dopo cinque anni, e a 210 euro al decimo anno.
Come pagare il Superbollo: modello F24 Agenzia delle Entrate e codici tributo
A differenza del bollo ordinario che rimpingua le casse regionali, i soldi del Superbollo vanno versati direttamente allo Stato, tramite l’Agenzia delle Entrate.
Il pagamento avviene contestualmente al bollo auto, utilizzando il Modello F24 elementi identificativi. Nel campo specifico andrà inserita la targa del veicolo e si dovranno utilizzare i seguenti codici tributo:
- 3364: per il pagamento regolare del Superbollo.
- 3365: per le eventuali sanzioni.
- 3366: per i relativi interessi.
All’orizzonte un possibile taglio?
Mentre la stretta del 2027 si avvicina, il dibattito politico sul Superbollo rimane aperto. Il vicepremier e ministro delle Infrastrutture Matteo Salvini ha recentemente dichiarato di essere “al lavoro” per una limatura dell’imposta. L’obiettivo non sarebbe l’abolizione totale immediata, ma l’innalzamento della soglia di potenza (attualmente a 185 kW) per far ripartire il mercato dell’auto e favorire chi usa veicoli di una certa potenza per lavoro, incrementando paradossalmente il gettito per lo Stato. Al momento, però, le regole per il futuro restano quelle fissate dal D.Lgs. 147/2026.
Domande frequenti
I proprietari di auto ibride ad alta potenza devono pagare il Superbollo dal 2027?
Sì, dal primo gennaio 2027 i possessori di vetture ibride con potenza superiore a 185 kW dovranno versare l’addizionale erariale statale[cite: 1]. Il Decreto Legislativo n. 147/2026 stabilisce infatti che le esenzioni concesse a livello regionale non si estenderanno più automaticamente al Superbollo statale[cite: 1].
Le auto totalmente elettriche mantengono l’esenzione dal Superbollo statale?
Le vetture elettriche al 100% continuano a beneficiare dell’esenzione totale dal pagamento del Superbollo per i primi cinque anni dalla data di immatricolazione[cite: 1]. Poiché questa agevolazione è prevista esplicitamente da una legge nazionale, terminato il quinquennio l’imposta verrà calcolata regolarmente in base a età e potenza[cite: 1].
È ancora previsto l’annullamento dell’addizionale erariale per le auto molto vecchie?
Il Superbollo si azzera completamente per tutti i veicoli che hanno superato i venti anni dalla data di costruzione[cite: 1]. Il legislatore ha mantenuto attivi gli sconti progressivi per l’invecchiamento dell’auto, che riducono l’imposta gradualmente dal sesto anno di età fino alla totale esenzione al compimento del ventesimo anno[cite: 1].
Come si effettua materialmente il versamento del Superbollo per le auto potenti?
Il pagamento dell’addizionale erariale deve essere effettuato tramite il Modello F24 con elementi identificativi, versando l’importo direttamente all’Agenzia delle Entrate[cite: 1]. È necessario inserire la targa della vettura e utilizzare il codice tributo 3364 per il saldo regolare, da effettuare contestualmente al bollo auto ordinario[cite: 1].
