
SRL italiana o SL spagnola? Confronto tra IRES, IS, INPS, RETA, compenso amministratore, dividendi e Beckham con esempi numerici.
Il confronto tra SRL italiana e SL spagnola dipende da imposte societarie, previdenza del socio amministratore e tassazione di compensi e dividendi. Gli esempi numerici mostrano perché IRES e Impuesto sobre Sociedades, da soli, non misurano il netto effettivo dell’imprenditore.
Il confronto tra una SRL italiana e una SL spagnola deve considerare il prelievo complessivo che grava sulla società e sul socio amministratore, non soltanto le aliquote sulle società. In Italia possono incidere IRES, IRAP, tassazione del compenso, Gestione Separata, eventuale Gestione commercianti e imposta sui dividendi; in Spagna rilevano Impuesto sobre Sociedades, RETA, IRPF sul compenso e tassazione degli utili distribuiti, con la possibile applicazione della Ley Beckham quando ne ricorrono i requisiti.
Il risultato cambia in funzione dell’attività svolta dal socio, del compenso amministratore, della partecipazione, degli utili e del regime previdenziale applicabile. Per questo una SL non è automaticamente più conveniente di una SRL: negli scenari analizzati alcune delle differenze più rilevanti derivano dalla previdenza, mentre il regime Beckham non produce sempre un carico inferiore rispetto all’IRPF ordinario. Il confronto presuppone inoltre che il trasferimento dell’imprenditore e della struttura societaria in Spagna sia fiscalmente effettivo.
Perché IRES e Impuesto sobre Sociedades non bastano per confrontare SRL e SL
Confrontare una SRL italiana con una SL spagnola mettendo a fianco soltanto l’imposta sul reddito delle due società fornisce una rappresentazione incompleta. L’utile prodotto dalla società è solo il primo livello del prelievo: per valutare ciò che rimane effettivamente all’imprenditore occorre considerare anche come viene remunerato l’amministratore, quale contribuzione previdenziale grava sul socio operativo e come vengono tassati gli utili distribuiti. Due società con lo stesso fatturato e lo stesso margine possono quindi produrre risultati netti differenti anche quando la distanza tra le rispettive aliquote societarie è limitata.
Il confronto deve inoltre essere costruito su configurazioni economicamente equivalenti. Non avrebbe senso confrontare, ad esempio, una SRL nella quale il socio percepisce un compenso da amministratore e distribuisce integralmente gli utili con una SL nella quale gli utili restano nella società. Ricavi, costi, remunerazione dell’amministratore, partecipazione societaria e politica di distribuzione devono essere impostati in modo coerente. Solo successivamente è possibile scomporre il risultato e verificare quale parte della differenza dipenda dalla società, quale dalla fiscalità personale e quale dalla previdenza.
| Livello del confronto | SRL italiana | SL spagnola |
|---|---|---|
| Reddito della società | IRES e, quando applicabile, IRAP | Impuesto sobre Sociedades |
| Compenso amministratore | Imposizione personale e previdenza applicabile | IRPF o regime personale applicabile e previdenza |
| Socio operativo | Possibile ulteriore contribuzione previdenziale | Inquadramento previdenziale da verificare |
| Utili distribuiti | Tassazione dei dividendi in capo al socio | Tassazione dei dividendi in capo al socio |
Come viene tassato il socio amministratore di una SRL italiana
Per confrontare la SRL con una struttura spagnola occorre separare la posizione della società da quella della persona fisica. Il socio amministratore può infatti percepire un compenso per la carica, essere soggetto alla contribuzione previdenziale collegata a tale remunerazione e, quando partecipa personalmente all’attività aziendale con i requisiti previsti, essere iscritto anche alla Gestione commercianti. A questi livelli si aggiungono le imposte dovute dalla SRL e la tassazione degli eventuali dividendi. La combinazione concreta dipende quindi dalle funzioni effettivamente svolte dal socio.
Compenso amministratore e Gestione Separata
Il compenso percepito per l’incarico di amministratore costituisce, ordinariamente, reddito assimilato a quello di lavoro dipendente ai sensi dell’art. 50, comma 1, lett. c-bis), TUIR, salvo che l’incarico rientri nell’oggetto dell’attività professionale esercitata. Sul piano previdenziale, gli amministratori rientrano nella Gestione Separata istituita dall’art. 2, comma 26, della Legge n. 335/1995. Per il 2026 l’INPS distingue, tra l’altro, il soggetto già assicurato presso un’altra forma previdenziale obbligatoria, per il quale opera l’aliquota pensionistica del 24%, dalle posizioni prive di altra copertura, sulle quali incidono anche le aliquote aggiuntive previste per collaboratori e figure assimilate.
Socio operativo e Gestione commercianti
La qualifica di socio o di amministratore non determina da sola l’iscrizione alla Gestione commercianti. Per il socio di una SRL occorre verificare l’effettiva partecipazione personale al lavoro aziendale con carattere di abitualità e prevalenza, distinguendo tale attività dalle sole funzioni gestorie dell’amministratore. Quando l’iscrizione è dovuta, la base contributiva comprende anche la parte del reddito d’impresa della SRL corrispondente alla quota di partecipazione agli utili, indipendentemente dalla successiva distribuzione del dividendo. Il criterio è richiamato dall’INPS nella circolare n. 62 del 27 maggio 2026, § 2.1.
Il tema richiede una verifica autonoma rispetto al confronto Italia-Spagna. Le condizioni per la doppia iscrizione e le relative casistiche sono approfondite nella guida sulla doppia contribuzione INPS del socio amministratore di SRL.
IRES, IRAP e dividendi
La SRL determina autonomamente il proprio reddito imponibile ed è soggetta all’IRES nella misura ordinaria del 24%, ai sensi dell’art. 77 TUIR. Alla società può inoltre applicarsi l’IRAP, la cui aliquota ordinaria di riferimento è il 3,9%, salvo variazioni regionali e discipline settoriali; la relativa base imponibile segue regole proprie e non coincide necessariamente con quella IRES.
L’utile che residua dopo le imposte societarie rimane patrimonio della SRL finché non viene deliberata la distribuzione. Se il dividendo è corrisposto a una persona fisica residente che detiene la partecipazione fuori dall’attività d’impresa, l’art. 27, comma 1, del DPR n. 600/1973 prevede una ritenuta a titolo d’imposta del 26%. Il prelievo sul dividendo costituisce quindi un ulteriore livello rispetto alla tassazione già sostenuta dalla società.
Come viene tassato il socio amministratore di una SL spagnola
Nel sistema spagnolo occorre distinguere la tassazione della Sociedad Limitada da quella del socio amministratore. La società è soggetta all’Impuesto sobre Sociedades, mentre la persona fisica può essere assoggettata all’IRPF sul compenso, al RETA in presenza dei relativi presupposti e alla tassazione dei dividendi eventualmente distribuiti. Anche in questo caso, quindi, l’aliquota societaria rappresenta soltanto una componente del prelievo complessivo.
Impuesto sobre Sociedades nel 2026
Per i periodi d’imposta iniziati nel 2026, l’art. 29 della Ley 27/2014 del Impuesto sobre Sociedades e la relativa disciplina transitoria prevedono aliquote differenziate in funzione delle caratteristiche della società. Le microimprese con importe neto de la cifra de negocios inferiore a un milione di euro applicano il 19% sui primi 50.000 euro di base imponibile e il 21% sulla parte eccedente. Per le entidades de reducida dimensión che rispettano l’art. 101 LIS l’aliquota transitoria 2026 è invece del 23%.
| Tipologia di società | Aliquota 2026 | Condizione principale | |
|---|---|---|---|
| Microimpresa | 19% fino a €50.000 di base imponibile; 21% sull’eccedenza | INCN inferiore a €1 milione | |
| Entidad de reducida dimensión | 23% | Requisiti dell’art. 101 LIS | |
| Regime generale | 25% | Assenza di un’aliquota specifica applicabile |
| Compenso amministratore | IRPF ordinario Madrid | Regime Beckham | Regime più favorevole |
|---|---|---|---|
| €36.000 | circa €4.988 | €8.640 | Ordinario |
| €60.000 | circa €12.700 | €14.400 | Ordinario |
| €100.000 | circa €29.324 | €24.000 | Beckham |
Nelle ipotesi adottate, il punto nel quale le due modalità di tassazione sul compenso tendono ad avvicinarsi si colloca indicativamente attorno a 70-72 mila euro di remunerazione annua. Non si tratta di una soglia prevista dall’art. 93 LIRPF, né di un livello di reddito valido in ogni situazione: è il risultato del modello utilizzato, che assume la residenza a Madrid, una determinata contribuzione RETA e una situazione personale standard. La soglia può quindi spostarsi modificando la Comunidad Autónoma, la posizione previdenziale o gli altri elementi che incidono sull’IRPF ordinario.
SRL italiana vs SL spagnola: tre esempi numerici
Gli esempi utilizzano ipotesi omogenee per rendere confrontabili i tre scenari. Si assume un socio unico e amministratore operativo, distribuzione integrale dell’utile disponibile, assenza di anzianità contributiva italiana al 31 dicembre 1995 e, per la Spagna, residenza a Madrid, SL operativa non patrimoniale e applicazione della base RETA minima consentita dal relativo tramo. I valori sono arrotondati e rappresentano scenari comparativi, non simulazioni applicabili automaticamente al singolo contribuente.
Caso 1: ricavi per 100.000 euro e compenso amministratore di 36.000 euro
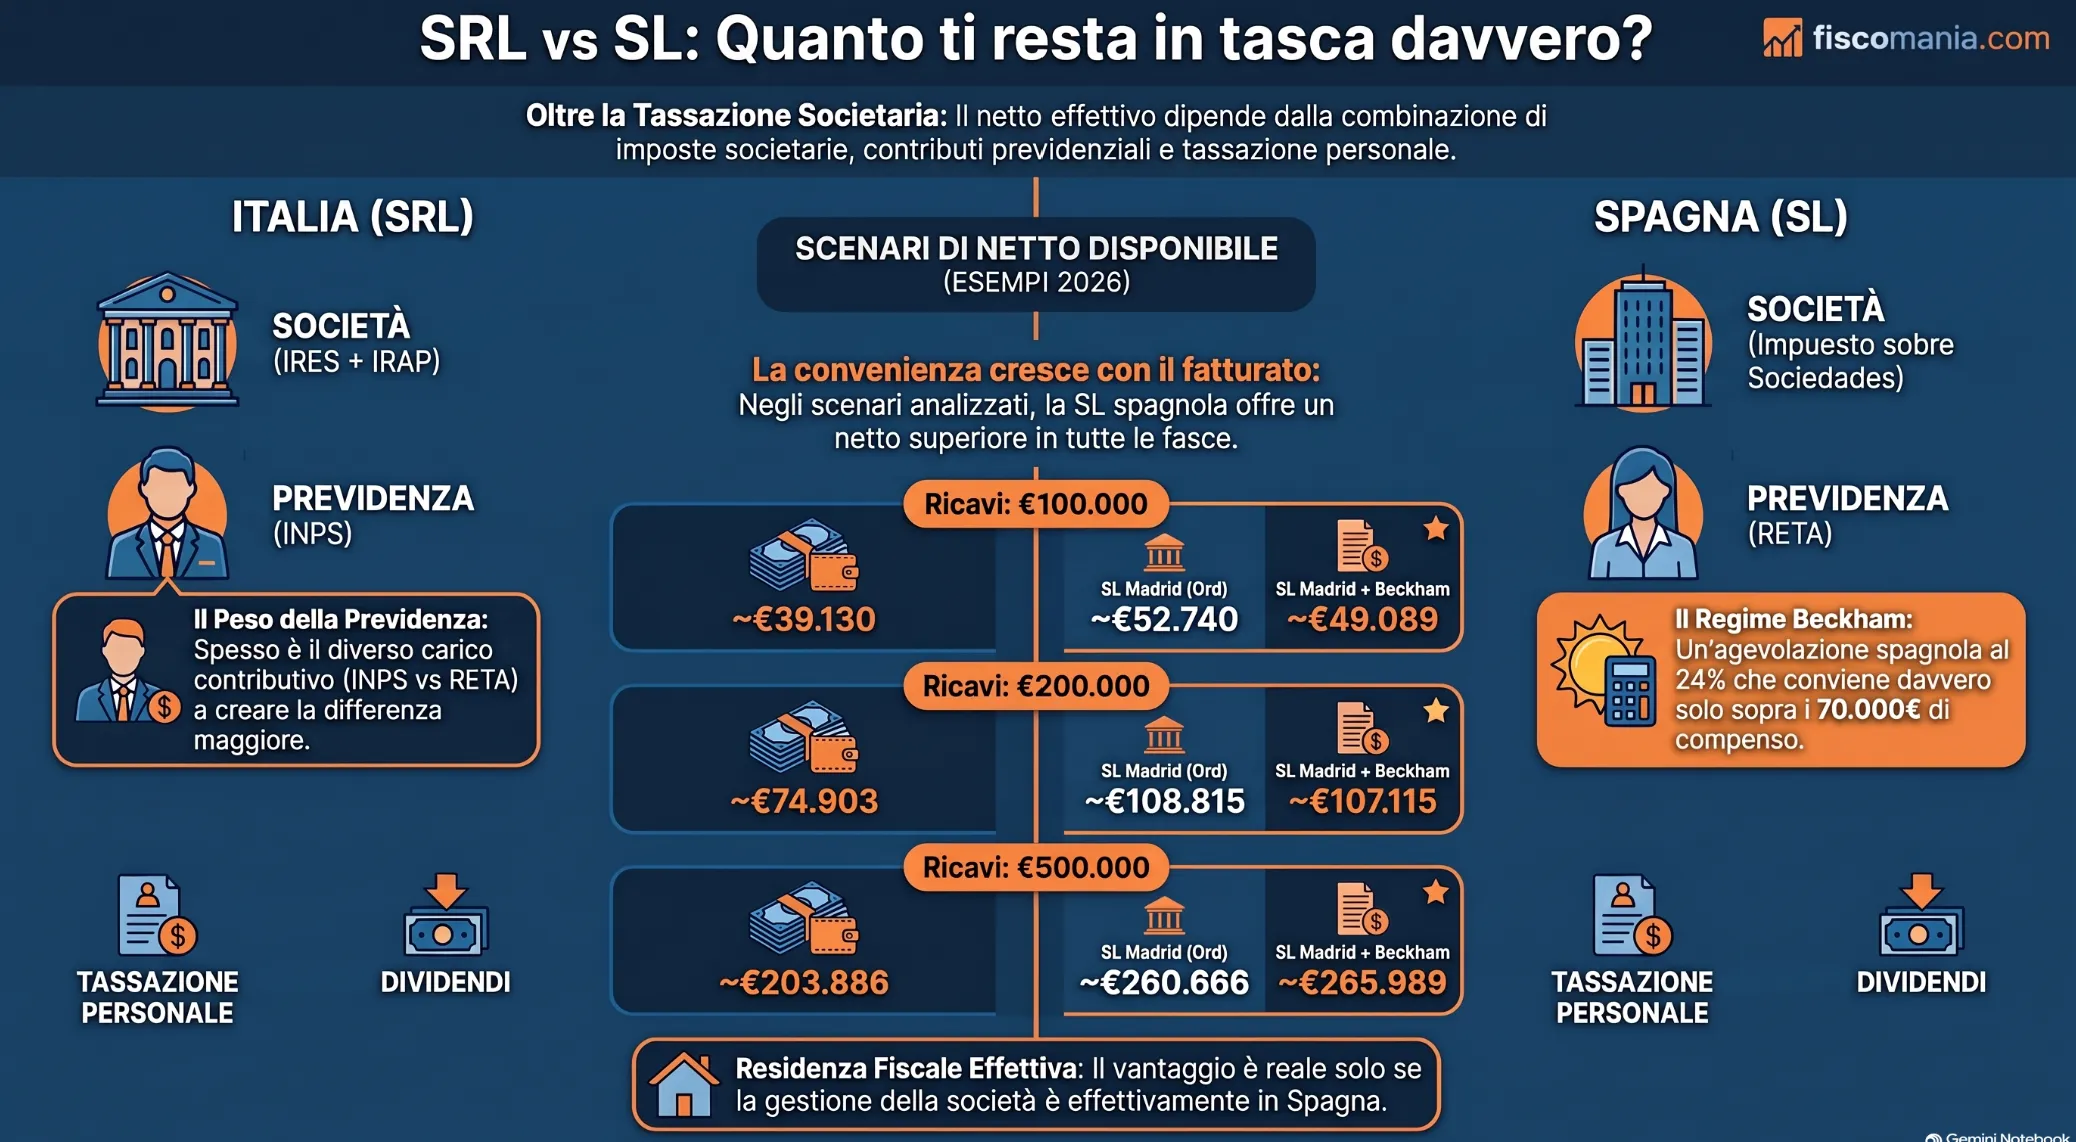
Nel primo scenario la società realizza 100.000 euro di ricavi, sostiene 20.000 euro di costi operativi e riconosce all’amministratore un compenso lordo di 36.000 euro. Il netto complessivamente disponibile al socio, considerando compenso e dividendi, risulta pari a circa 39.130 euro nella SRL italiana, 52.740 euro nella SL soggetta all’IRPF ordinario di Madrid e 49.089 euro nella SL con regime Beckham.
La differenza più interessante non riguarda soltanto Italia e Spagna. Con questo livello di remunerazione, l’IRPF ordinario di Madrid produce un risultato migliore del regime Beckham. Il 24% previsto dal regime speciale non compensa, nelle ipotesi adottate, gli effetti della progressività e degli elementi deducibili considerati nell’ordinario. Il caso mostra quindi perché l’aliquota Beckham non può essere utilizzata isolatamente come indicatore di convenienza.
Caso 2: ricavi per 200.000 euro e compenso amministratore di 60.000 euro
Nel secondo scenario i ricavi salgono a 200.000 euro, con 30.000 euro di costi operativi e un compenso amministratore di 60.000 euro. Il netto complessivo stimato è di circa 74.903 euro nella SRL italiana, 108.815 euro nella SL ordinaria e 107.115 euro nella SL con Beckham.
Il divario tra i due regimi spagnoli si riduce sensibilmente: l’ordinario mantiene un vantaggio di circa 1.700 euro, mentre la differenza rispetto alla SRL italiana rimane più ampia. In questa configurazione il confronto evidenzia soprattutto il diverso peso della previdenza del socio amministratore, che incide sul risultato in misura maggiore rispetto alla sola distanza tra IRES e Impuesto sobre Sociedades.
Caso 3: ricavi per 500.000 euro e compenso amministratore di 100.000 euro
Nel terzo scenario la società realizza 500.000 euro di ricavi, sostiene 75.000 euro di costi e riconosce all’amministratore un compenso di 100.000 euro. Il netto complessivo stimato raggiunge circa 203.886 euro nella SRL italiana, 260.666 euro nella SL ordinaria e 265.989 euro nella SL con regime Beckham.
A questo livello di remunerazione il rapporto tra i due regimi personali spagnoli si inverte. Il Beckham produce un netto superiore rispetto all’IRPF ordinario, mentre sul lato italiano assume rilievo anche il raggiungimento del massimale contributivo previsto per la Gestione commercianti nell’ipotesi considerata. L’aumento della redditività rende inoltre più rilevante la quota di utile destinata alla distribuzione, rafforzando la necessità di valutare insieme compenso, contributi, imposte societarie e dividendi.
| Scenario | SRL italiana | SL Madrid ordinaria | SL Madrid + Beckham |
|---|---|---|---|
| Ricavi €100.000 | circa €39.130 | circa €52.740 | circa €49.089 |
| Ricavi €200.000 | circa €74.903 | circa €108.815 | circa €107.115 |
| Ricavi €500.000 | circa €203.886 | circa €260.666 | circa €265.989 |
I tre esempi mostrano che il fatturato non basta a determinare quale struttura produca il maggiore netto. Al crescere della remunerazione cambia il rapporto tra IRPF ordinario e Beckham; parallelamente, contribuzione previdenziale, imposizione societaria e politica di distribuzione degli utili incidono in misura diversa nei tre scenari. Il confronto deve essere quindi letto come scomposizione dei diversi livelli di prelievo, non come graduatoria generale tra Italia e Spagna.
Da dove nasce la differenza tra SRL italiana e SL spagnola?
Gli esempi numerici mostrano che il differenziale tra SRL e SL non dipende da una sola aliquota. Il risultato finale deriva dalla combinazione tra previdenza del socio amministratore, tassazione della società e modalità con cui l’utile viene trasferito alla persona fisica. Il peso relativo di queste componenti cambia con il livello di redditività e con il compenso riconosciuto all’amministratore.
Previdenza del socio amministratore
Nei tre scenari considerati, la componente previdenziale rappresenta uno dei principali fattori di differenza. In Italia il socio operativo che ricopre anche la carica di amministratore può trovarsi, quando ricorrono distintamente i relativi presupposti, nella combinazione tra Gestione commercianti e Gestione Separata. In Spagna il socio amministratore con controllo effettivo della SL viene invece ricondotto al RETA secondo le regole esaminate.
Questo non significa che la previdenza spagnola sia sempre meno onerosa. Significa che, nelle ipotesi utilizzate per gli esempi, il diverso meccanismo contributivo incide sul netto più della semplice distanza tra l’aliquota IRES italiana e quella dell’Impuesto sobre Sociedades. Il confronto previdenziale deve quindi essere effettuato prima di attribuire il risultato alla sola fiscalità societaria.
Tassazione societaria e dividendi
L’Impuesto sobre Sociedades può applicare, nel 2026, aliquote inferiori al 24% IRES in presenza delle condizioni previste per microimprese o altre categorie agevolate. Questo vantaggio societario incide sull’utile che rimane disponibile dopo le imposte, ma non coincide con il vantaggio finale del socio.
Quando l’utile viene distribuito integralmente, come negli esempi, interviene un secondo livello di tassazione in capo alla persona fisica. Occorre quindi confrontare l’intera sequenza: reddito prodotto dalla società, imposta societaria, utile disponibile e prelievo sul dividendo. Se una parte dell’utile viene invece trattenuta nella società, cambia il momento e l’entità del prelievo personale e il risultato non è più direttamente confrontabile con gli scenari utilizzati.
Politica di remunerazione dell’amministratore
Anche la scelta tra compenso amministratore e dividendi modifica il risultato. Il compenso riduce il reddito societario nei limiti e secondo le regole applicabili, ma produce contemporaneamente tassazione e contribuzione in capo all’amministratore. Il dividendo segue invece il risultato già tassato della società e viene assoggettato al relativo prelievo personale al momento della distribuzione.
Per questo non esiste un rapporto fisso tra fatturato e convenienza della struttura. Due società con identici ricavi e costi possono produrre netti differenti se cambia il compenso dell’amm
Tre configurazioni che possono cambiare completamente il confronto
I risultati numerici presuppongono una configurazione precisa del socio e della società. Se cambia il ruolo effettivamente svolto dall’imprenditore o il luogo dal quale viene gestita l’attività, può cambiare anche uno dei principali fattori del confronto. Prima di utilizzare le differenze emerse negli esempi occorre quindi verificare quale scenario corrisponda alla situazione concreta.
Socio amministratore che non svolge attività operativa nella SRL
Un socio può ricoprire la carica di amministratore senza partecipare personalmente all’attività aziendale con i requisiti necessari per l’iscrizione alla Gestione commercianti. In questa situazione il carico previdenziale italiano può essere sensibilmente diverso rispetto agli esempi, nei quali abbiamo assunto un socio unico anche operativo. Viene quindi meno uno dei principali fattori che hanno ampliato il differenziale con il RETA spagnolo. La convenienza relativa della SL deve essere ricalcolata sulla posizione previdenziale effettiva e non può essere desunta dal solo fatturato della società.
Socio unico operativo nella SL spagnola
Quando l’imprenditore possiede il 100% della SL e svolge funzioni di amministrazione e gestione, il controllo effettivo della società assume rilievo ai fini dell’inquadramento previdenziale spagnolo. La partecipazione totalitaria non impedisce, da sola, l’accesso al regime Beckham quando la SL è operativa e sono rispettati gli altri requisiti, ma rende centrale la corretta determinazione della posizione RETA. Partecipazione societaria, previdenza e regime fiscale personale sono quindi verifiche distinte, anche quando fanno capo allo stesso socio amministratore.
SL costituita in Spagna ma attività diretta dall’Italia
La costituzione di una SL secondo il diritto spagnolo non consente di applicare automaticamente alla struttura il risultato fiscale utilizzato negli esempi. Se l’imprenditore continua a dirigere e organizzare stabilmente l’attività dall’Italia, occorre prima verificare la residenza fiscale della società e le conseguenze della gestione esercitata dal territorio italiano. In questo scenario il problema non è più scegliere quale aliquota sia più favorevole: prima del confronto numerico deve essere stabilito quale ordinamento abbia titolo a tassare la società secondo le regole applicabili.
Una SL spagnola non è automaticamente una società fiscalmente residente in Spagna
La costituzione di una Sociedad Limitada secondo il diritto spagnolo non è sufficiente, da sola, a determinare la residenza fiscale della società in Spagna. Dal punto di vista italiano occorre verificare anche i criteri dell’art. 73, comma 3, TUIR, che considera fiscalmente residenti in Italia le società che, per la maggior parte del periodo d’imposta, hanno nel territorio dello Stato la sede legale, la sede di direzione effettiva oppure la gestione ordinaria in via principale.
Di conseguenza, una SL costituita e iscritta in Spagna ma diretta stabilmente dall’Italia può richiedere un’analisi ulteriore prima ancora di confrontare IRES e Impuesto sobre Sociedades. Assume rilievo il luogo nel quale vengono assunte le decisioni strategiche e si svolge in concreto la gestione ordinaria della società. Il tema è approfondito negli articoli dedicati alla residenza fiscale delle società e all’esterovestizione societaria.
Gli esempi numerici di questo confronto presuppongono quindi che lo scenario spagnolo sia fiscalmente effettivo. Se l’imprenditore rimane in Italia e continua da qui a dirigere l’attività, il problema preliminare diventa stabilire dove la società debba essere considerata fiscalmente residente. Solo dopo questa verifica il confronto tra tassazione italiana e spagnola conserva significato.
Stai valutando di trasferire la tua attività in Spagna?
Prima di confrontare le aliquote occorre verificare residenza fiscale della società, posizione previdenziale del socio amministratore e sostenibilità della struttura nel caso concreto.
Richiedi una consulenza →Quando una SL può risultare più efficiente e quando la SRL può restare preferibile
La scelta tra SRL italiana e SL spagnola non dovrebbe partire dal confronto tra aliquote, ma dalla verifica della struttura che l’imprenditore può effettivamente realizzare. Il risultato dipende dalla localizzazione dell’attività, dalla posizione previdenziale del socio amministratore, dalla redditività, dalla remunerazione personale e dalla politica di distribuzione degli utili. Solo dopo avere definito queste variabili il confronto numerico assume un significato decisionale.
Quando lo scenario spagnolo può risultare più efficiente
La SL può produrre un prelievo complessivo inferiore negli scenari in cui il trasferimento dell’imprenditore e della gestione societaria in Spagna è effettivo e il diverso inquadramento previdenziale determina un costo inferiore rispetto alla configurazione italiana considerata. Possono incidere anche l’aliquota dell’Impuesto sobre Sociedades applicabile alla società, il livello del compenso amministratore e l’eventuale accesso alla Ley Beckham. Il vantaggio deve però essere misurato sull’intera struttura società-socio: una minore imposta societaria non è sufficiente se altre componenti fiscali o previdenziali producono un risultato differente.
Quando mantenere la SRL italiana può essere più razionale
La SRL resta invece una soluzione da valutare quando attività, direzione e organizzazione continuano a essere sostanzialmente collocate in Italia oppure quando non esiste un reale progetto di trasferimento. Anche una diversa posizione previdenziale del socio può ridurre sensibilmente il divario osservato negli esempi: un amministratore non operativo, ad esempio, non presenta necessariamente la stessa configurazione contributiva utilizzata nel modello. Devono inoltre essere considerati il livello degli utili effettivamente distribuibili e il beneficio economico complessivo rispetto ai cambiamenti organizzativi richiesti dal trasferimento.
| Variabile da verificare | Perché incide sul confronto | Domanda preliminare |
|---|---|---|
| Luogo di gestione della società | Determina se lo scenario fiscale spagnolo può essere assunto come effettivo | La società sarà realmente diretta e organizzata dalla Spagna? |
| Ruolo del socio | Può modificare l’inquadramento previdenziale in Italia e in Spagna | Il socio svolge anche attività operativa oltre alla funzione amministrativa? |
| Compenso amministratore | Incide sulla tassazione personale, sulla previdenza e sul reddito societario | Quale remunerazione verrà riconosciuta all’amministratore? |
| Distribuzione degli utili | Modifica il netto disponibile alla persona fisica | Gli utili saranno distribuiti o trattenuti nella società? |
| Regime Beckham | Può modificare la tassazione personale dell’amministratore quando ne ricorrono i requisiti | Il regime speciale è applicabile e produce un vantaggio nel caso concreto? |
| Risultato complessivo | Riassume imposte societarie, fiscalità personale e previdenza | Quanto rimane effettivamente all’imprenditore nei due scenari comparabili? |
La procedura per costituire una società, gli adempimenti amministrativi e le altre forme utilizzabili per operare nel Paese sono trattati separatamente nella guida su come avviare un’attività in Spagna. In questo confronto rileva invece la fase precedente: stabilire se il passaggio da SRL a SL corrisponda a un effettivo trasferimento dell’attività e quale configurazione fiscale e previdenziale ne derivi.
Consulenza fiscalità internazionale
Stai confrontando una SRL italiana con una SL spagnola?
Aliquote societarie, posizione previdenziale, compenso amministratore e distribuzione degli utili possono modificare il risultato. Una simulazione deve partire dalla struttura concreta e dalla sostenibilità fiscale del trasferimento.
Richiedi una consulenza →Domande frequenti
Una SL spagnola paga sempre il 19% di Impuesto sobre Sociedades?
No. Nel 2026 il 19% riguarda i primi 50.000 euro di base imponibile delle microimprese con INCN inferiore a un milione di euro, mentre sulla parte eccedente si applica il 21%. Per altre categorie possono operare aliquote del 23%, 25% o, quando ne ricorrono i requisiti, del 15%.
Un socio unico amministratore può applicare la Ley Beckham?
La partecipazione totalitaria in una SL operativa non esclude, da sola, il regime dell’art. 93 LIRPF. La soglia inferiore al 25% assume invece rilievo per l’amministratore di una entidad patrimonial. Devono comunque essere verificati tutti gli altri requisiti previsti dal regime Beckham.
La doppia contribuzione INPS scatta sempre per il socio amministratore di una SRL?
No. La carica di amministratore e la qualità di socio non determinano automaticamente l’iscrizione anche alla Gestione commercianti. Occorre verificare separatamente i presupposti della Gestione Separata e l’effettiva partecipazione personale all’attività aziendale richiesta per la Gestione commercianti.
Lasciare gli utili nella società cambia il confronto tra SRL e SL?
Sì. Gli esempi dell’articolo assumono la distribuzione integrale dell’utile per rendere comparabili i tre scenari. Se una parte degli utili rimane nella società, cambia il prelievo personale immediato sui dividendi e il risultato non è più direttamente confrontabile con i valori utilizzati negli esempi.
A parità di fatturato una SL spagnola lascia sempre più netto di una SRL italiana?
No. Il fatturato non determina da solo il risultato. Incidono il margine della società, il ruolo operativo del socio, la posizione previdenziale, il compenso amministratore, gli utili distribuiti e l’eventuale regime Beckham. Il confronto richiede quindi scenari economicamente equivalenti.

Accedi al tuo account
Entra per accedere ai contenuti premium e alla tua area personale.