
RIC e ZEC alle Canarie: come funzionano, aliquote 2026 e cosa rischia chi resta residente in Italia con una controllata. Guida con esempi.
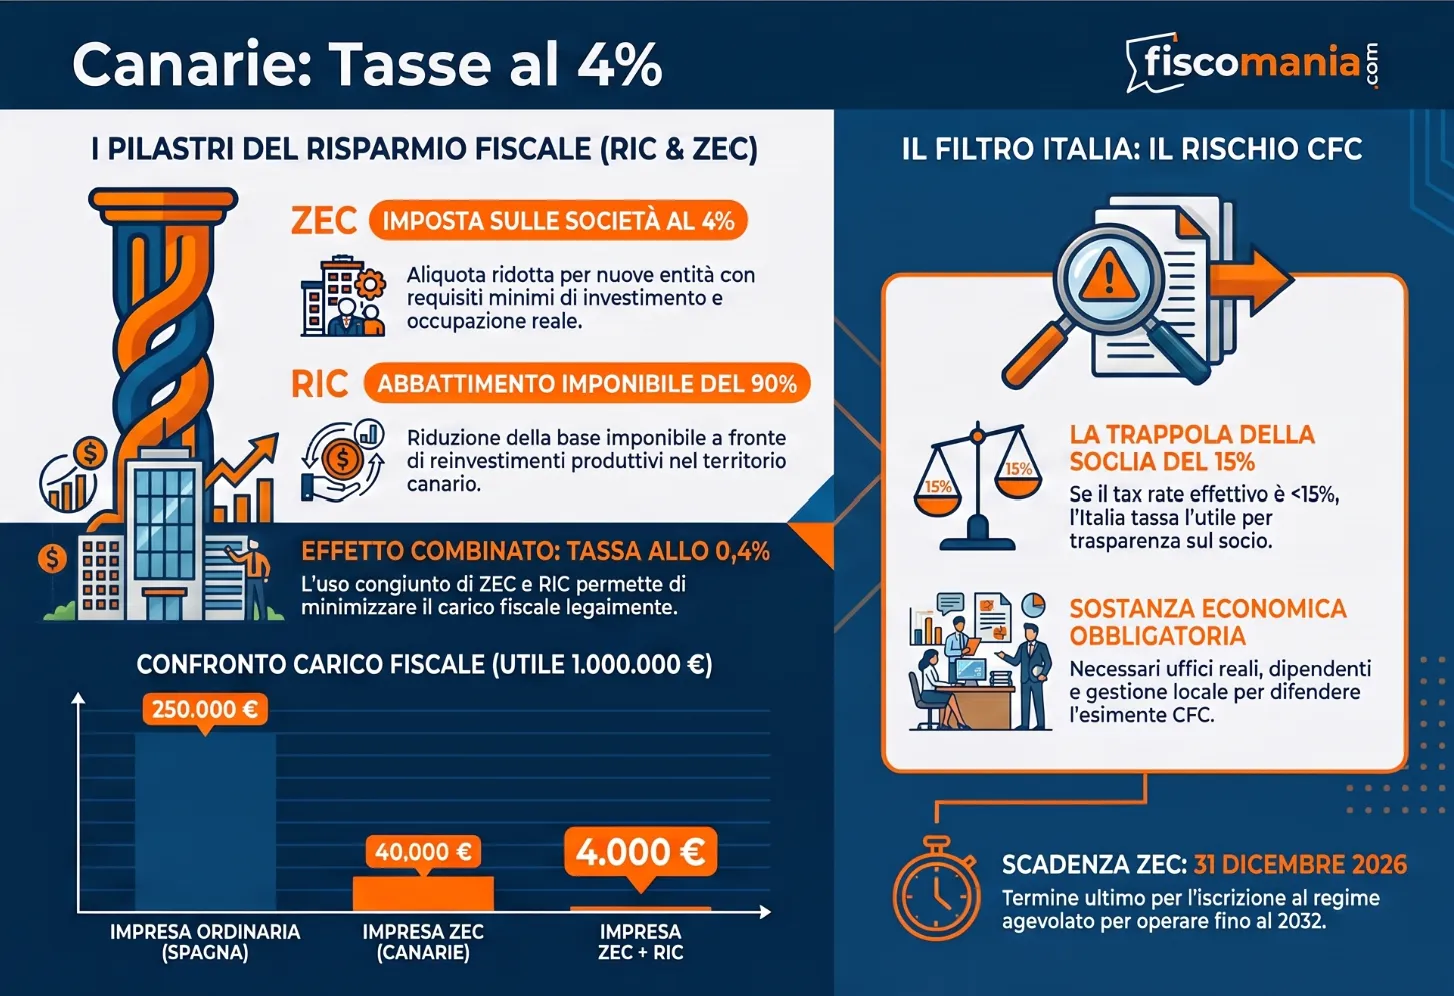
Le Canarie applicano un’aliquota IS del 4% con la ZEC, riducibile sotto l’1% con la RIC. Il regime è un aiuto di Stato UE, non un paradiso fiscale: richiede investimento e occupazione reali sul territorio, e per il residente italiano che ne controlla la struttura si apre il tema della disciplina CFC.
Le Isole Canarie applicano un regime economico e fiscale (REF) differenziato rispetto al resto della Spagna, fondato su tre strumenti: l’IGIC, imposta indiretta che sostituisce l’IVA con aliquote più basse; la RIC (Reserva para Inversiones en Canarias), che riduce la base imponibile fino al 90% del risultato contabile non distribuito a fronte di reinvestimento sul territorio; la ZEC (Zona Especial Canaria), che applica un’aliquota IS del 4% alle nuove entità che rispettano requisiti di investimento e occupazione.
Il regime è disciplinato dalla Ley 19/1994 e autorizzato dalla Commissione Europea come aiuto di Stato, con scadenze e requisiti di sostanza economica puntuali. Per il contribuente italiano, l’aspetto determinante non è la sola aliquota nominale, ma la combinazione tra residenza fiscale effettiva e disciplina sulle società estere controllate (CFC, art. 167 TUIR), che incide sulla reale convenienza della struttura quando il controllo resta in capo a un soggetto residente in Italia.
Regime fiscale delle Isole Canarie: RIC, ZEC e IGIC
Le Canarie applicano un regime economico e fiscale (REF) differenziato rispetto al resto della Spagna, riconosciuto in ragione della condizione di ultraperifericità dell’arcipelago ai sensi dell’art. 349 TFUE. Il REF, disciplinato dalla Ley 19/1994, del 6 luglio, di modifica del Regime Economico e Fiscale delle Canarie, poggia su tre strumenti distinti: l’IGIC (Impuesto General Indirecto Canario), l’imposta indiretta che sostituisce l’IVA comunitaria sull’arcipelago; la RIC (Reserva para Inversiones en Canarias), incentivo che riduce la base imponibile a fronte di reinvestimento sul territorio; la ZEC (Zona Especial Canaria), regime di aliquota agevolata riservato a entità che vi si insediano rispettando requisiti puntuali.
Il REF non è un regime informale o discrezionale, ma un sistema di aiuti di Stato autorizzato dalla Commissione Europea ai sensi del Regolamento UE 651/2014. Questo comporta due conseguenze operative spesso trascurate: da un lato, il regime è soggetto a scadenze e revisioni periodiche stabilite in sede europea, non modificabili unilateralmente dalla Spagna; dall’altro, l’accesso ai singoli strumenti richiede requisiti di sostanza economica reale, in particolare investimento e occupazione effettivi sul territorio, e non si limita a una collocazione formale della sede legale.
Imposta sulle società in Spagna nel 2026
L’aliquota generale dell’Impuesto sobre Sociedades resta al 25% anche nel periodo d’imposta 2026. A questa aliquota di riferimento si affianca, dal 2025, una riduzione progressiva prevista dalla Ley 7/2024, del 20 dicembre, che ha modificato l’art. 29 della Ley 27/2014 (LIS) introducendo la Disposizione Transitoria 44ª: una senda discendente per PMI e micro-imprese, distribuita su più periodi d’imposta fino al 2029. Per un quadro generale della fiscalità spagnola su residenti e non residenti si rimanda alla scheda Paese dedicata.
| Tipologia impresa | Aliquota 2026 |
|---|---|
| Generale | 25% |
| PMI (fatturato 1-10 mln €) | 23% |
| Micro-impresa (fatturato inferiore a 1 mln €) | 19% sui primi 50.000 € di base imponibile, 21% sul resto |
| Nuova impresa (primo esercizio con base imponibile positiva e successivo) | 15% |
Il confronto tra il 25% ordinario e il 4% della ZEC, spesso proposto come termine di paragone standard, non è più pienamente rappresentativo per una parte consistente delle imprese: una PMI o una micro-impresa spagnola già sconta nel 2026 un’aliquota ridotta al 19-23%, non il 25% pieno. Il differenziale rispetto alla ZEC resta comunque rilevante, ma va calcolato sull’aliquota effettivamente applicabile al caso concreto, non su quella nominale di riferimento.
RIC – Reserva para Inversiones en Canarias
La RIC costituisce una riduzione della base imponibile applicata non sull’imponibile fiscale, ma sul risultato contabile (mercantile) non distribuito dell’esercizio. Tecnicamente, la dotazione genera un ajuste extracontable negativo in sede di determinazione della base imponibile dell’Impuesto sobre Sociedades. La distinzione ha una conseguenza pratica diretta: la percentuale di dotazione si calcola sull’utile di bilancio, non sulla base imponibile fiscale, grandezza che può divergere per effetto di altre variazioni proprie dell’esercizio. Il limite di dotazione è fissato al 90% del beneficio non distribuito riferibile a stabilimenti situati nelle Canarie; entro questo tetto, la percentuale effettiva è rimessa alla scelta del contribuente.
Possono beneficiare della RIC i soggetti dell’Impuesto sobre Sociedades con domicilio fiscale nelle Canarie, quelli che, pur non avendovi il domicilio, vi operano tramite stabile organizzazione, le entità non residenti in Spagna che vi operano tramite stabile organizzazione per i redditi ad essa riferibili, e i soggetti IRPF (persone fisiche in regime di stima diretta) che svolgono attività d’impresa o professionale nelle Canarie. La condizione comune e imprescindibile è la presenza di una stabile organizzazione o sede alle Canarie, con impiego di mezzi materiali e umani che chiudano un ciclo commerciale con risultati economici propri.
La dotazione deve materializzarsi in investimenti iniziali, quali l’acquisizione di immobilizzazioni materiali o immateriali nuove, la creazione di posti di lavoro, o la sottoscrizione di azioni o partecipazioni in società che realizzano investimenti ammissibili; oppure in investimenti di mantenimento dell’attività, categoria che comprende immobilizzazioni, protezione ambientale, ricerca e sviluppo, investimenti in entità ZEC, ulteriore creazione di occupazione, debito pubblico, titoli di enti pubblici e infrastrutture. Gli attivi usati sono ammessi solo se non hanno già beneficiato in precedenza della RIC o di altre deduzioni per investimento; fino al 50% dell’importo accantonato può confluire in titoli di debito pubblico della Comunità Autonoma delle Canarie.
Il termine di materializzazione è di 3 anni dalla data del devengo (maturazione) dell’imposta relativa all’esercizio di dotazione: considerando anche l’esercizio stesso in cui la riserva viene dotata, il periodo utile arriva quasi a 4 anni. Gli elementi patrimoniali in cui si materializza l’investimento devono restare in funzione nell’impresa per almeno 5 anni, elevati a 10 per i terreni; in caso di dismissione anticipata, l’attivo va sostituito con un bene equivalente entro 6 mesi. Per gli investimenti in creazione di occupazione, l’incremento dell’organico deve mantenersi per lo stesso periodo minimo di 5 anni. La RIC è incompatibile, sugli stessi beni e spese, con le deduzioni per attività di ricerca o investimento previste da altre norme dell’Impuesto sobre Sociedades. Il mancato rispetto di uno qualsiasi dei requisiti comporta la reintegrazione in base imponibile dell’importo dedotto, nell’esercizio in cui si verifica l’inadempimento, con interessi di mora e le sanzioni applicabili.
| Voce | Importo |
|---|---|
| Utile contabile non distribuito | 500.000 € |
| Dotazione RIC (90%) | 450.000 € |
| Base imponibile residua | 50.000 € |
| Imposta dovuta (aliquota PMI 23%) | 11.500 € |
Nell’esempio, l’aliquota effettiva sull’utile originario scende al 2,3%. Il vantaggio resta condizionato: i € 450.000 accantonati vanno effettivamente reinvestiti alle Canarie entro il termine previsto e mantenuti per almeno 5 anni. Non si tratta di un differimento a costo zero, ma di una riduzione d’imposta ottenuta in cambio di un investimento reale e vincolato sul territorio.
ZEC – Zona Especial Canaria
Il termine per l’iscrizione di nuove entità nel Registro Oficial de Entidades de la ZEC (ROEZEC) è fissato al 31 dicembre 2026, attualmente senza ulteriore possibilità di proroga secondo le fonti professionali più recenti disponibili nel corso del 2026. La pagina dell’Agenzia Tributaria spagnola dedicata alla ZEC riporta ancora un termine di iscrizione al 31 dicembre 2020, corrispondente al testo della Ley 19/1994 precedente alla proroga concessa dalla Commissione Europea; le fonti aggiornate al 2026, incluso il Consorcio de la ZEC, indicano invece la scadenza del 2026 come termine vigente. Chi verifica la normativa direttamente sul portale AEAT deve tenere presente questo disallineamento. La durata del godimento del regime per chi si iscrive in tempo si estende fino al 31 dicembre 2032, sei anni oltre la scadenza del regime attuale, a garanzia della certezza giuridica per le entità che si iscrivono negli ultimi mesi utili.
L’iter completo, dall’autorizzazione preventiva del Consorcio alla costituzione della società fino all’iscrizione nel ROEZEC, richiede tipicamente 4-6 mesi: chi valuta oggi l’apertura di un’entità ZEC deve considerare questo margine operativo rispetto alla scadenza del 2026.
Per essere iscritta nel ROEZEC, un’entità di nuova costituzione (persona giuridica o succursale) deve soddisfare sei requisiti:
- avere sede sociale e sede di direzione effettiva nell’ambito geografico della ZEC, oggi esteso a tutto l’arcipelago;
- avere almeno un amministratore, o un rappresentante legale per le succursali, residente nelle Canarie;
- svolgere come oggetto sociale una delle attività economiche ammesse dall’allegato della Ley 19/1994;
- realizzare, nei primi 2 anni dall’iscrizione, investimenti per un importo minimo di 100.000 € a Gran Canaria e Tenerife o 50.000 € nelle isole minori;
- creare posti di lavoro entro i primi 6 mesi dall’iscrizione, con una soglia minima di 5 nelle isole maggiori e 3 nelle isole minori, mantenendone la media annua per tutta la durata di fruizione del regime;
- presentare una memoria descrittiva dell’attività, vincolante salvo variazioni autorizzate dal Consejo Rector.
L’aliquota del 4% non si applica automaticamente all’intero utile dell’entità ZEC, ma solo alla quota di base imponibile riferibile a operazioni realizzate materialmente ed effettivamente nell’ambito geografico della ZEC. Questa quota si determina attraverso un rapporto che individua le operazioni ZEC-qualificate: cessioni di beni mobili nella ZEC, prestazioni di servizi rese con mezzi situati nella ZEC, cessione di diritti su software o proprietà industriale creati nella ZEC, tra le altre. La parte di base imponibile non riferibile a operazioni ZEC sconta l’aliquota ordinaria vista in H2.2. Un’entità ZEC con sostanza limitata sul territorio non solo espone a un rischio di contestazione, ma spesso non raggiunge nemmeno il 4% sulla maggior parte dei propri ricavi.
Tra le attività ammesse figurano l’industria manifatturiera, il commercio all’ingrosso B2B o con Paesi terzi, i trasporti e la logistica, i servizi informatici e di telecomunicazione, la consulenza e le attività professionali verso clienti internazionali, la ricerca e sviluppo, le energie rinnovabili, l’audiovisivo e i servizi educativi. Sono escluse le attività finanziarie e assicurative, oltre ad alcune attività del settore primario.
| Voce | Importo |
|---|---|
| Base imponibile totale | 1.000.000 € |
| Quota ZEC-qualificata (80%), aliquota 4% | 32.000 € |
| Quota non ZEC (20%), aliquota 25% | 50.000 € |
| Imposta totale dovuta | 82.000 € |
Combinare ZEC e RIC: l’effetto moltiplicatore
RIC e ZEC sono espressamente compatibili: un’entità ZEC può dotare la RIC sugli utili generati dalla propria attività, riducendo ulteriormente una base già tassata al 4%. La compatibilità è confermata dalla stessa disciplina della RIC, che include tra gli investimenti di mantenimento dell’attività quelli realizzati in entità ZEC.
| Scenario | Impresa ordinaria (25%) | Impresa ZEC | Impresa ZEC + RIC |
|---|---|---|---|
| Utile ante imposte | 1.000.000 € | 1.000.000 € | 1.000.000 € |
| Dotazione RIC | — | — | 900.000 € |
| Base imponibile | 1.000.000 € | 1.000.000 € | 100.000 € |
| Imposta dovuta | 250.000 € | 40.000 € | 4.000 € |
Nello scenario combinato, con l’intero utile qualificato ZEC e una dotazione RIC al 90%, l’aliquota effettiva scende allo 0,4% sull’utile originario. Il vantaggio ha però un prezzo preciso: i 900.000 € accantonati vanno effettivamente reinvestiti nelle Canarie entro il termine di 3 anni visto in H2.3, e gli investimenti risultanti vanno mantenuti per almeno 5 anni. Un’impresa che pianifica la combinazione su base pluriennale può, in teoria, ripetere il meccanismo ogni esercizio, autofinanziando la crescita con risorse che altrimenti sarebbero state versate come imposta. Resta un impegno di investimento reale e vincolato, non un artificio contabile.
IGIC: l’imposta indiretta canaria
L’IGIC (Impuesto General Indirecto Canario) sostituisce l’IVA comunitaria nell’arcipelago, con aliquote sensibilmente più basse rispetto al regime continentale.
| Aliquota | Applicazione |
|---|---|
| 0% | Beni di prima necessità |
| 3% | Alimentari, trasporti, alloggio turistico |
| 7% | Aliquota generale (contro il 21% dell’IVA nella Spagna peninsulare) |
| 9,5% – 15% | Beni di lusso e tabacco |
Le Canarie sono escluse dal campo di applicazione della Direttiva IVA 2006/112/CE e, pur facendo parte del territorio dell’Unione Europea, sono considerate territorio terzo ai fini IVA: da qui la necessità di un tributo indiretto proprio e di regole specifiche per gli scambi con controparti italiane. Per la disciplina operativa degli scambi B2B, cessioni di beni ed esportazioni, prestazioni di servizi e reverse charge, si rimanda all’approfondimento dedicato.
- Rapporti IVA B2B con le Isole Canarie: guida operativa.
- Dove trasferirsi da imprenditore digitale 2026: guida fiscale e strategica.
Settori insediati e impatto sul mercato immobiliare
Il Registro Oficial de Entidades ZEC, nella sua versione ufficiale al 31 dicembre 2024, mostra una concentrazione geografica ed economica precisa: Gran Canaria e Tenerife raccolgono la maggior parte delle entità iscritte, coerentemente con la concentrazione dei servizi professionali a Las Palmas de Gran Canaria e Santa Cruz de Tenerife. L’elenco pubblico comprende centinaia di società attive in settori eterogenei, dall’informatica alla produzione audiovisiva, dal commercio all’ingrosso alla consulenza.
Alcune analisi di settore, riferite al 2025 e basate su dati ufficiali puntuali del Consorcio, segnalano un incremento nel ritmo delle nuove iscrizioni riconducibile in parte all’approssimarsi della scadenza del 2026, con una concentrazione in tre aree: tecnologia e sviluppo software, servizi professionali verso clienti internazionali, attività legate alla transizione energetica. Il dato, pur da trattare con la cautela dovuta a una fonte non ufficiale, è coerente con la natura dei requisiti ZEC: un servizio digitale erogabile da remoto o una consulenza a clientela estera possono soddisfare la soglia occupazionale (3-5 dipendenti) senza il livello di investimento tipico di un impianto industriale.
Un effetto osservabile sul territorio riguarda il mercato immobiliare. Secondo l’Informe di Tinsa relativo al primo trimestre 2026, il prezzo medio della casa nell’arcipelago è salito del 17,8% su base annua, raggiungendo 1.963 €/m², con un incremento dell’8,1% rispetto ai massimi pre-crisi del 2007-2008 e del 75,6% rispetto ai minimi post-bolla; Tenerife ha registrato un rialzo ancora più marcato, pari al 19% annuo, superando i 2.000 €/m². Non è possibile attribuire questa dinamica esclusivamente all’afflusso di imprese e capitali legati al regime fiscale: pesano anche la pressione turistica, la scarsità di suolo edificabile e la domanda residenziale locale. Resta un elemento pratico da considerare nel calcolo di convenienza di un progetto, specie quando l’investimento minimo ZEC è in parte destinato a immobilizzazioni sul territorio.
Dove si annida il rischio tecnico
I calcoli visti finora mostrano aliquote effettive comprese tra lo 0,4% e l’8,2%. Questo intervallo ha una conseguenza precisa per un socio italiano che controlla la struttura canaria: l’art. 167 TUIR considera a fiscalità privilegiata, ai fini della disciplina sulle società estere controllate (CFC), qualunque controllata con un tax rate effettivo inferiore al 15%. Restare sotto quella soglia non è una questione di aliquota nominale più o meno favorevole, ma il presupposto che fa scattare, per il socio residente in Italia, l’imputazione per trasparenza del reddito della controllata, indipendentemente dal fatto che gli utili siano stati distribuiti. In pratica, il vantaggio fiscale ottenuto alle Canarie rischia di essere neutralizzato in Italia, salvo dimostrare le esimenti previste dalla norma. Il meccanismo completo è trattato nella sezione seguente; qui interessa individuare, con i numeri già visti, in quali configurazioni il rischio è marginale e in quali è pressoché certo.
Scenario 1 — ZEC pura, sostanza limitata. Un’entità ZEC con una quota di operazioni ZEC-qualificate contenuta, ad esempio il 50% della base imponibile come nell’esempio di H2.4 riproporzionato, ottiene un’aliquota effettiva vicina al 14,5%. È un valore a ridosso della soglia del 15%, dove la classificazione dipende da variazioni minime nella quota qualificata: un piccolo margine di errore nel calcolo della proporzione ZEC può spostare l’esito da un lato all’altro della soglia, e quindi decidere se la CFC si applica o meno.
Scenario 2 — ZEC con sostanza piena. Con l’80% o il 100% delle operazioni qualificate ZEC, come negli esempi di H2.4 e H2.5, l’aliquota effettiva scende all’8,2% o al 4%. In questi casi non c’è margine di dubbio: la soglia del 15% è superata con ampio scarto, e la CFC si applica salvo esimente.
Scenario 3 — RIC applicata su aliquota PMI. Una dotazione RIC pari al 35% dell’utile, applicata su un’aliquota PMI del 23%, produce un’aliquota effettiva di circa il 15%, al limite della soglia. Dotazioni superiori, che sono la norma nella pratica vista la convenienza a dotare vicino al massimo consentito del 90%, portano l’aliquota effettiva ben al di sotto, con lo stesso esito del Scenario 2.
Scenario 4 — ZEC combinata con RIC. Come visto in H2.5, l’aliquota scende allo 0,4%: qui non esiste margine di interpretazione, la soglia è ampiamente superata in ogni configurazione realistica, e la disciplina CFC si applica con certezza salvo esimente.
Il quadro che ne emerge è che la maggior parte delle configurazioni realmente utilizzate nella pratica, in particolare la ZEC con sostanza adeguata e qualsiasi combinazione con la RIC, colloca la controllata sotto la soglia che fa scattare la CFC per il socio italiano che vi resta collegato. Solo configurazioni di transizione o parziali, come lo Scenario 1 o 3, si trovano nella zona di incertezza attorno al 15%, dove la percentuale esatta di sostanza o di dotazione può fare la differenza.
Il filtro Italia: residenza, Convenzione e CFC
Se un imprenditore o professionista italiano trasferisce realmente la propria residenza fiscale alle Canarie, con permanenza oltre 183 giorni, centro degli interessi vitali effettivamente spostato, iscrizione AIRE e cancellazione dall’anagrafe italiana, cessa di essere fiscalmente residente in Italia e diventa tassabile in Spagna sul reddito mondiale. L’Italia mantiene la potestà impositiva solo sui redditi di fonte italiana, quali immobili o utili distribuiti da società italiane, con credito d’imposta spagnolo secondo l’art. 22 della Convenzione contro le doppie imposizioni Italia-Spagna del 1977. I criteri di determinazione della residenza e il funzionamento del credito d’imposta nei rapporti Italia-Spagna sono trattati nel dettaglio in un approfondimento dedicato.
In questo scenario, di trasferimento reale e verificabile, RIC e ZEC operano esattamente come descritto nelle sezioni precedenti: sono regimi legittimi di uno Stato membro UE, applicabili a chi vi risiede o vi opera con sostanza effettiva. Il punto delicato si presenta quando la residenza non si sposta realmente, o si sposta solo formalmente: si apre in questo caso il tema, distinto ma collegato, del trasferimento fittizio di residenza, che comporta anche profili penali ai sensi dell’art. 5 D.Lgs. 74/2000, oltre alla possibile contestazione della residenza estera da parte dell’Agenzia delle Entrate sulla base del criterio del centro degli interessi vitali.
Un secondo bivio riguarda il caso in cui la residenza fiscale personale resta in Italia mentre il soggetto controlla una struttura canaria. La disciplina sulle società estere controllate, art. 167 TUIR, individua come soglia di fiscalità privilegiata un tax rate effettivo (ETR) della controllata inferiore al 15%; per il meccanismo completo, i requisiti, le esimenti e l’opzione per l’imposta sostitutiva si rimanda alla guida dedicata alla normativa CFC. Applicando questa soglia alle configurazioni esaminate in H2.3-H2.5 e H2.8: un’entità ZEC con sostanza adeguata (ETR 4-8%) si colloca sistematicamente sotto soglia; una struttura ZEC combinata con RIC (ETR fino allo 0,4%) ancora più nettamente; anche la sola RIC applicata su un’aliquota PMI supera la soglia non appena la dotazione eccede circa il 35% dell’utile, condizione soddisfatta dalla quasi totalità dei casi pratici che dotano vicino al massimo consentito. Per un socio italiano che controlla, ai sensi dell’art. 2359 c.c., una società canaria in queste condizioni, mantenendo la residenza fiscale in Italia, il reddito della controllata è di norma imputato per trasparenza, indipendentemente dalla distribuzione effettiva, salvo le esimenti previste dalla norma o l’opzione per l’imposta sostitutiva.
Un aspetto che merita di essere segnalato: i requisiti di sostanza che la ZEC impone per legge, sede reale, amministratore residente, dipendenti assunti, investimenti materializzati, sono anche l’argomento difensivo principale per tentare l’esimente CFC, ma non la garantiscono automaticamente, perché il test italiano sulla sostanza economica non coincide meccanicamente con i requisiti amministrativi spagnoli di accesso al regime.
Distribuzione utili e ritenute
Il trattamento fiscale appena descritto riguarda l’utile della controllata imputato per trasparenza, indipendentemente dalla distribuzione. Un piano distinto è quello del dividendo effettivamente distribuito dalla società canaria al socio persona fisica residente in Italia: in questo caso si applica, salvo quanto segue, una ritenuta a titolo d’imposta del 26% ai sensi dell’art. 27 del DPR n. 600/73, la stessa aliquota prevista per i dividendi esteri in generale, a prescindere dalla natura qualificata o non qualificata della partecipazione. Il meccanismo generale, comprese le modalità di applicazione con o senza intermediario residente, è trattato nell’approfondimento dedicato ai dividendi transfrontalieri.
Il punto di coordinamento rilevante per il caso Canarie riguarda il rapporto con la CFC: restano esclusi dalla ritenuta del 26% i dividendi che siano già stati imputati al socio e tassati per trasparenza ai sensi degli artt. 167 e 168 TUIR, per evitare una doppia imposizione sullo stesso reddito. In altri termini, se l’utile della controllata canaria è già stato tassato per trasparenza in Italia perché sotto la soglia ETR del 15%, la successiva distribuzione dello stesso utile non sconta una seconda volta la ritenuta sui dividendi. Resta inteso che l’eventuale applicazione della Direttiva UE madre-figlia, richiamata in H2.4 tra i vantaggi ZEC per l’esenzione dalla ritenuta spagnola in uscita, opera sul piano della ritenuta spagnola e non elimina, di per sé, gli obblighi impositivi italiani appena descritti.
| Situazione del cliente | Effetto pratico |
|---|---|
| Trasferisce realmente la residenza alle Canarie | RIC/ZEC pienamente fruibili, tassazione sul reddito mondiale in Spagna, credito d’imposta convenzionale sui redditi di fonte italiana |
| Resta residente in Italia, controlla una società ZEC/RIC | Rischio concreto di applicazione CFC con tassazione per trasparenza in Italia, salvo esimente o opzione per l’imposta sostitutiva |
| Sposta la residenza solo formalmente | Rischio di contestazione della residenza estera stessa, con possibili profili penali |
RIC vs ZEC: tabella di confronto
| Caratteristica | RIC | ZEC |
|---|---|---|
| Tipologia | Riduzione della base imponibile | Aliquota agevolata |
| Destinatari | Imprese e professionisti già operanti nelle Canarie | Prevalentemente nuove entità |
| Vantaggio principale | Riduzione fino al 90% del risultato contabile non distribuito | Aliquota IS del 4% sulla quota di base imponibile ZEC-qualificata |
| Requisito di investimento | Reinvestimento entro 3 anni dal devengo | Investimento minimo (50.000-100.000 €) nei primi 2 anni |
| Requisito occupazionale | Nessuno specifico, salvo investimento in creazione di lavoro | Minimo 3-5 posti entro 6 mesi |
| Mantenimento richiesto | 5 anni (10 per il suolo) | Per tutta la durata di fruizione del regime |
| Scadenza attuale | Nessuna scadenza di accesso specifica | Iscrizione entro il 31/12/2026; godimento fino al 31/12/2032 |
| Combinabilità | Compatibile con ZEC | Compatibile con RIC |
Consulenza fiscalità internazionale
Una consulenza su un progetto alle Canarie non si esaurisce nel calcolo dell’aliquota RIC o ZEC applicabile. Il punto che questa guida ha cercato di isolare, la distanza tra vantaggio nominale e convenienza reale una volta introdotto il collegamento con l’Italia, richiede un’analisi che tenga insieme tre piani: la situazione personale o societaria del cliente e il progetto concreto che intende realizzare; la normativa fiscale nazionale italiana applicabile a quella situazione, in primo luogo residenza fiscale e disciplina CFC; la Convenzione contro le doppie imposizioni tra Italia e Spagna, per analizzare come si ripartisce la potestà impositiva sui redditi coinvolti.
Su questa base è possibile fornire indicazioni puntuali sui regimi agevolati disponibili, RIC, ZEC o la loro combinazione, con una valutazione esplicita delle opportunità e dei rischi specifici del caso, non di uno scenario teorico.
Analizza il tuo progetto alle Canarie prima di avviarlo
Un’aliquota del 4% o dello 0,4% non garantisce da sola la convenienza dell’operazione se resti collegato all’Italia: il rischio concreto è la disciplina CFC, che può neutralizzare il vantaggio ottenuto alle Canarie. Richiedi un’analisi della tua situazione, del progetto e della sua tenuta rispetto a normativa italiana e Convenzione.
Richiedi una consulenza →Domande frequenti
Le Isole Canarie sono un paradiso fiscale?
No. Le Canarie applicano un regime economico e fiscale (REF) autorizzato dalla Commissione Europea come aiuto di Stato ai sensi del Regolamento UE 651/2014, non un regime a fiscalità libera. L’accesso a RIC e ZEC richiede requisiti di sostanza economica reale, in particolare investimento e occupazione effettivi sul territorio.
Entro quando bisogna iscriversi alla ZEC?
Il termine per l’iscrizione nel Registro Oficial de Entidades ZEC (ROEZEC) è il 31 dicembre 2026, senza ulteriore possibilità di proroga secondo le fonti più aggiornate. Chi si iscrive in tempo mantiene il beneficio fino al 31 dicembre 2032.
RIC e ZEC si possono usare insieme?
Sì, sono espressamente compatibili. Un’entità ZEC può dotare la RIC sugli utili generati dalla propria attività, riducendo ulteriormente una base già tassata al 4%: nella configurazione più favorevole l’aliquota effettiva scende fino allo 0,4%.
L’aliquota ZEC del 4% si applica a tutto l’utile dell’impresa?
No. Il 4% si applica solo alla quota di base imponibile riferibile a operazioni realizzate materialmente ed effettivamente nell’ambito geografico della ZEC. La parte di utile non riferibile a queste operazioni sconta l’aliquota ordinaria spagnola.
Un italiano che controlla una società alle Canarie rischia sempre la CFC?
Il rischio dipende dal tax rate effettivo della controllata: sotto la soglia del 15% prevista dall’art. 167 TUIR scatta, in linea di principio, l’imputazione per trasparenza in capo al socio residente in Italia. La maggior parte delle configurazioni ZEC e RIC si colloca sotto questa soglia.
