
Split payment: elenchi 2027 del Dipartimento Finanze, autorizzazione UE fino al 30 giugno 2029, fatturazione, versamento e sanzioni.
Lo split payment è il meccanismo della scissione dei pagamenti, il quale prevede che l’IVA gravante sull’operazione sia indicata in fattura dal cedente o prestatore, ma versata direttamente all’Erario dal cessionario o committente, scindendo quindi il pagamento del corrispettivo da quello della relativa imposta. Resta in vigore fino al 30 giugno 2029. Per enti, fondazioni e società conta l’elenco del Dipartimento Finanze, che ha effetto costitutivo: l’imposta si scinde dalla data di inclusione del cliente, non prima.
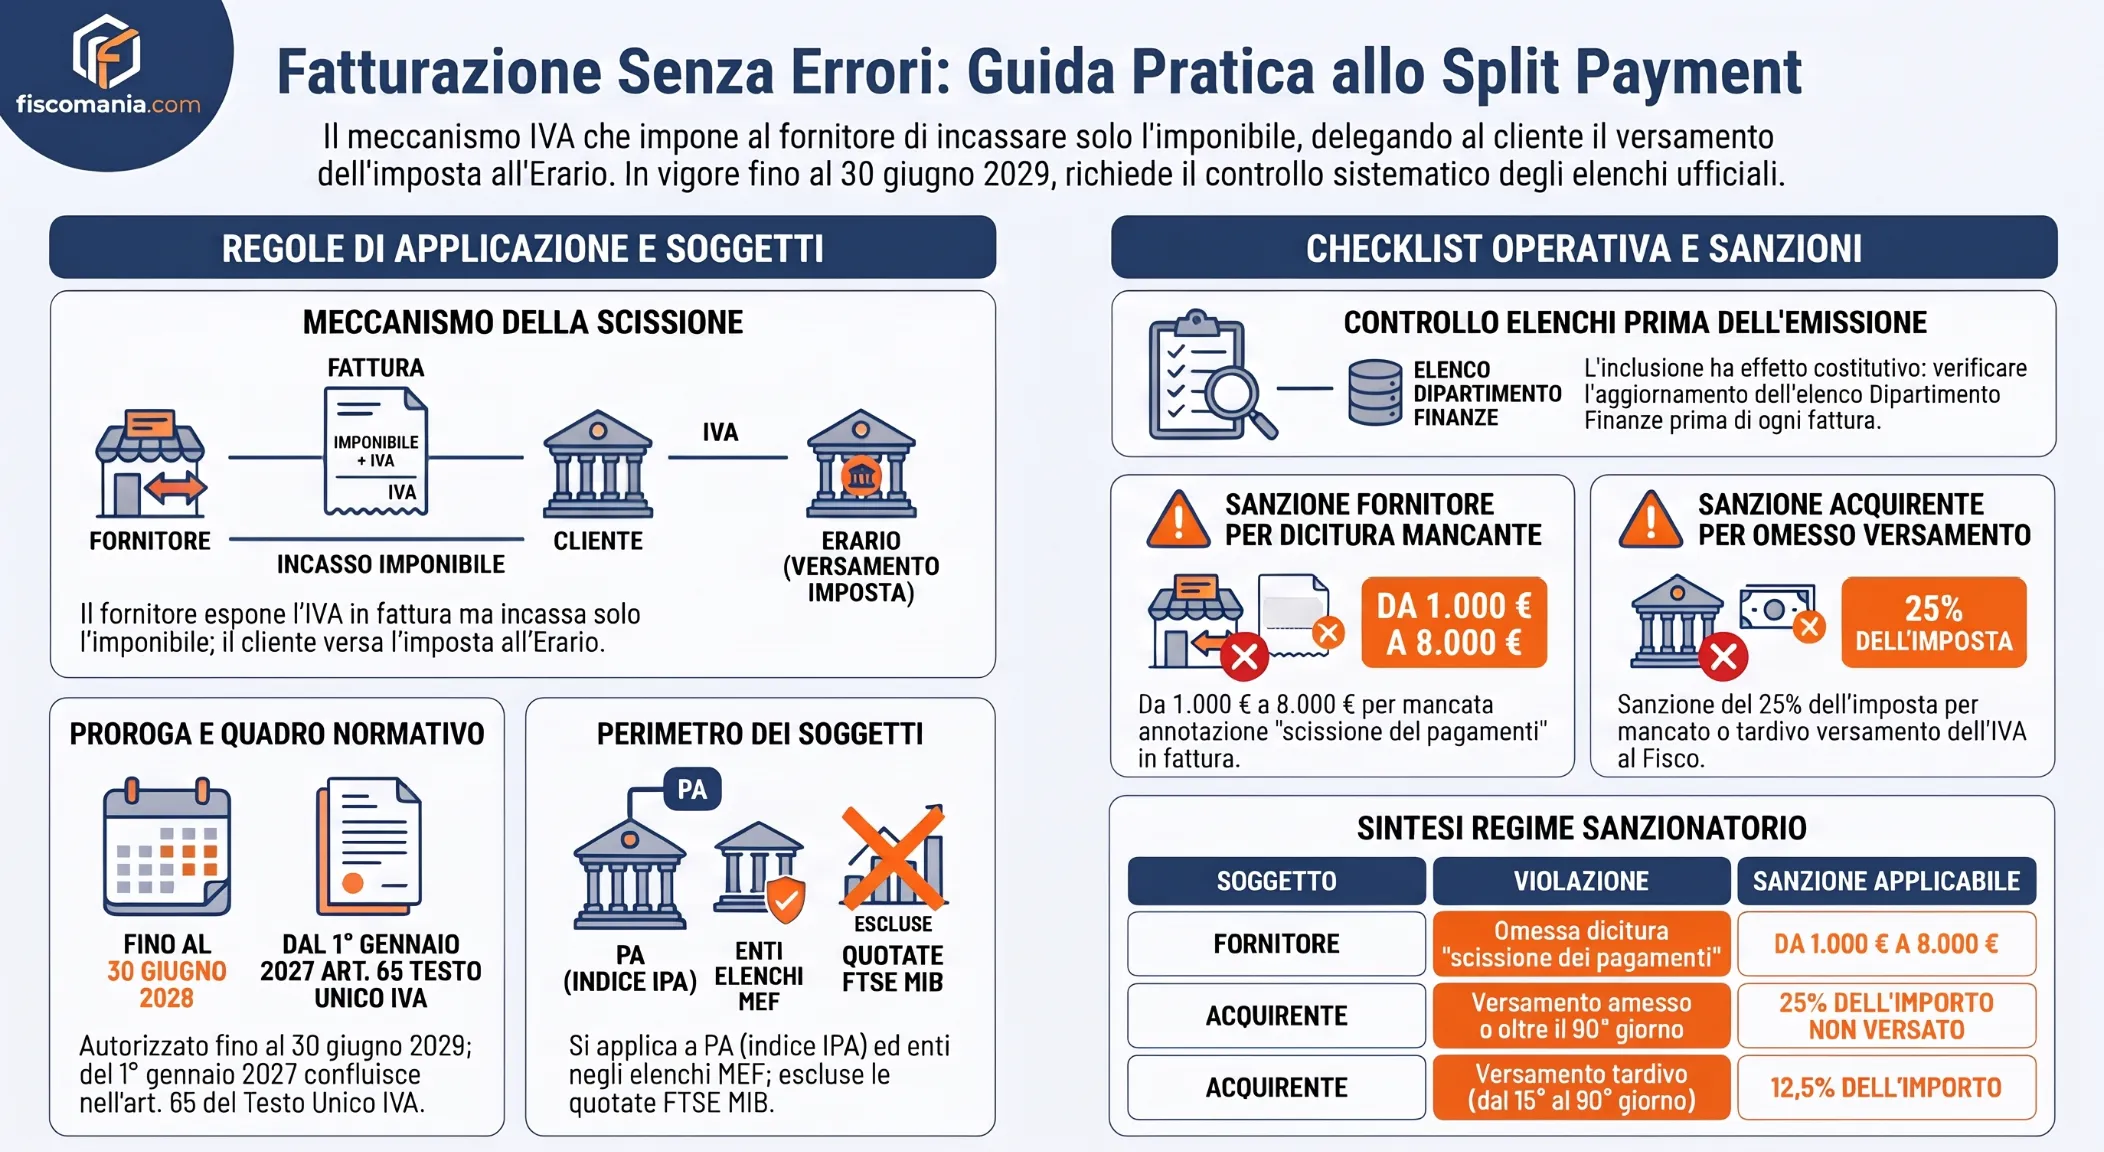
Lo split payment è il meccanismo dell’art. 17-ter del DPR 633/72, che dal 1° gennaio 2027 confluisce nell’art. 65 del D.Lgs. 10/2026 (Testo unico IVA): il fornitore espone l’IVA in fattura ma incassa solo l’imponibile, mentre l’imposta è versata all’Erario dal cliente. Si applica alle amministrazioni pubbliche presenti nell’indice IPA e a enti, fondazioni e società inclusi negli elenchi del Dipartimento Finanze, pubblicati ogni anno e aggiornati in corso d’anno. L’autorizzazione europea, estesa dalla Decisione (UE) 2026/1728, scade il 30 giugno 2029. Per chi fattura, il controllo decisivo è la verifica del cliente negli elenchi prima di emettere ogni fattura.
Efficacia temporale della deroga e riferimenti dal 2027
Lo split payment è una deroga alla direttiva IVA e dura finché dura l’autorizzazione del Consiglio UE: la Decisione (UE) 2026/1728 l’ha estesa al 30 giugno 2029, senza interruzione dal 1° luglio 2026. La tabella ordina le autorizzazioni che si sono succedute dal 2017.
| Decisione UE | Data | Scadenza | Note |
|---|---|---|---|
| 2017/784 | 25 aprile 2017 | 30 giugno 2020 | Autorizzazione della misura, estesa a società controllate dalle pubbliche amministrazioni e a società quotate FTSE MIB |
| 2020/1105 | 24 luglio 2020 | 30 giugno 2023 | Proroga |
| 2023/1552 | 25 luglio 2023 | 30 giugno 2026 | Proroga, con esclusione delle società quotate FTSE MIB dal 1° luglio 2025 |
| 2026/1728 | 10 luglio 2026 (Gazzetta UE del 15 luglio 2026) | 30 giugno 2029 | Proroga con continuità dal 1° luglio 2026; relazione dell’Italia alla Commissione entro il 30 settembre 2027 |
Dal 1° gennaio 2027: l’art. 65 del Testo unico IVA
Il Testo unico IVA (D.Lgs. 10/2026) si applica dal 1° gennaio 2027 (art. 171) e lo split payment dell’art. 17-ter del DPR 633/72 confluisce nell’art. 65, con commi rinumerati. Se la fattura richiama la norma accanto all’annotazione «scissione dei pagamenti», dal 2027 il riferimento è all’art. 65. I richiami all’art. 17-ter contenuti in altre norme, come il DM 23 gennaio 2015, sono riferiti dall’art. 170 alla disposizione corrispondente, salvo diversa previsione.
L’art. 65 resta legato alla durata della deroga europea, quindi al 30 giugno 2029. Le altre corrispondenze tra DPR 633/72 e nuovo testo sono nella tabella di raccordo del Testo unico IVA, mentre la cronaca della proroga è nella conferma della proroga da parte del MEF.
Soggetti interessati: amministrazioni pubbliche ed elenchi
Lo split payment si applica alle operazioni verso le amministrazioni pubbliche presenti nell’indice IPA e verso gli enti, le fondazioni e le società inclusi negli elenchi del Dipartimento delle Finanze. Le PA si individuano con l’IPA, gli altri soggetti con gli elenchi, che per il 2027 sono cinque.
Amministrazioni pubbliche e indice IPA
Per le amministrazioni pubbliche definite dall’art. 1, comma 2, della L. 196/2009 non esistono elenchi: si consulta l’indice IPA, senza considerare i soggetti classificati come «Gestori di pubblici servizi». La PA destinataria che non ha chiesto l’accreditamento all’IPA né ha avvisato il fornitore è soggetta comunque allo split payment e alle relative sanzioni (circ. AdE 9/E/2018, §2).
Elenchi del Dipartimento delle Finanze per il 2027
Gli enti, le fondazioni e le società dell’art. 17-ter, comma 1-bis, del DPR 633/72 (dal 2027 art. 65 del Testo unico IVA) sono individuati con elenchi pubblicati entro il 20 ottobre di ogni anno, con effetti per l’anno successivo (art. 5-ter, comma 2, DM 23 gennaio 2015). Rileva il requisito di controllo o partecipazione esistente al 30 settembre dell’anno precedente. Gli elenchi 2027 sono:
- società controllate di fatto dalla Presidenza del Consiglio dei Ministri e dai Ministeri (art. 2359, primo comma, n. 2, c.c.);
- enti o società controllate dalle Amministrazioni centrali;
- enti o società controllate dalle Amministrazioni locali;
- enti o società controllate dagli Enti nazionali di previdenza e assistenza;
- enti, fondazioni o società partecipate per almeno il 70% del capitale dalle Amministrazioni pubbliche.
Per ogni soggetto gli elenchi riportano codice fiscale, denominazione e data di inclusione. La ricerca per codice fiscale si fa sul sito del Dipartimento delle Finanze.
Nella pratica professionale uno degli errori che riscontriamo più frequentemente riguarda l’affidamento agli elenchi verificati a inizio anno senza successivi controlli. Molti operatori verificano il cliente una sola volta e continuano ad applicare lo stesso regime IVA per tutto l’anno. Tuttavia gli elenchi del Dipartimento delle Finanze possono essere aggiornati nel corso dell’esercizio e l’inclusione o l’esclusione del soggetto produce effetti dalla data di pubblicazione dell’aggiornamento. Per questo motivo consigliamo sempre di effettuare una verifica prima dell’emissione di fatture di importo rilevante o in presenza di rapporti con enti controllati dalla Pubblica Amministrazione.
Società quotate FTSE MIB
Le società quotate nell’indice FTSE MIB non rientrano più nello split payment per le fatture emesse dal 1° luglio 2025: l’art. 10 del DL 84/2025 (conv. L. 108/2025) ha abrogato la lett. d) del comma 1-bis. Conta la data della fattura e non quella dell’operazione (FAQ AdE del 27 giugno 2025), e sono fatti salvi i comportamenti adottati prima del 2 agosto 2025. Restano soggette le quotate che sono anche controllate da pubbliche amministrazioni (risposte AdE in videoconferenza del 18 settembre 2025).
Come verificare il cliente negli elenchi
L’inclusione negli elenchi ha effetto costitutivo (circ. 27/E/2017, §1.2): lo split payment si applica dalla data di effettiva inclusione del soggetto e di pubblicazione dell’elenco (circ. 9/E/2018, §1.4), e fino ad allora il cliente non rientra nel meccanismo. Gli elenchi sono aggiornati nel corso dell’anno, quindi il controllo va fatto prima di ciascuna fattura. Chi si comporta in modo coerente con gli elenchi non deve regolarizzare le fatture emesse prima di un aggiornamento successivo. L’attestazione che il cliente può rilasciare ai sensi del comma 1-quater è priva di effetti se contraria agli elenchi.
La tabella ordina i casi in cui cambia il trattamento.
| Situazione del cliente | Split payment | Da quando | Riferimento |
|---|---|---|---|
| PA presente nell’IPA (esclusi i gestori di pubblici servizi) | Sì | Per le fatture emesse | Art. 17-ter, comma 1; art. 5-bis DM 23/1/2015 |
| PA destinataria non accreditata all’IPA | Sì, con sanzioni se non applicato | Per le fatture emesse | Circ. AdE 9/E/2018, §2 |
| Ente, fondazione o società negli elenchi 2027 | Sì | Fatture emesse nel 2027 | Art. 5-ter, comma 2, DM 23/1/2015 |
| Cliente incluso in un aggiornamento in corso d’anno | Sì | Dalla data di aggiornamento dell’elenco | Circ. AdE 9/E/2018, §1.4 |
| Cliente escluso in un aggiornamento in corso d’anno | No | Dalla data di aggiornamento dell’elenco | Circ. AdE 9/E/2018, §1.4 |
| Società controllata dalla PA ma non presente negli elenchi | No | Fino all’inclusione | Circ. AdE 9/E/2018, §1.4 |
| Quotata FTSE MIB non controllata dalla PA | No | Fatture emesse dal 1° luglio 2025 | Art. 10 DL 84/2025 |
| Quotata FTSE MIB anche controllata dalla PA | Sì, se compare negli elenchi | Come per gli altri soggetti degli elenchi | Risposte AdE 18/9/2025 |
Esempio. Ipotesi: un fornitore fattura 1.000 euro più IVA al 22% (220 euro) a una società presente negli elenchi 2026 ma non nei 2027. Con fattura emessa il 28 dicembre 2026, e cliente ancora nell’elenco aggiornato a quella data, si applica lo split payment: il fornitore incassa 1.000 euro e i 220 euro di imposta sono versati dal cliente all’Erario. Con la stessa operazione fatturata il 5 gennaio 2027 si applica l’IVA ordinaria e il fornitore incassa 1.220 euro, salvo che il cliente sia stato nel frattempo incluso in un aggiornamento.
Segnalare errori o mancate inclusioni
Chi rileva una inclusione errata o mancante può segnalarla al Dipartimento delle Finanze solo con il modulo di richiesta, allegando la visura camerale. Il Dipartimento aggiorna gli elenchi se verifica i requisiti previsti.
Checklist prima dell’emissione della fattura
Prima di emettere una fattura verso un soggetto potenzialmente assoggettato a split payment consigliamo di verificare:
- presenza nell’Indice IPA (per le amministrazioni pubbliche);
- presenza negli elenchi del Dipartimento delle Finanze;
- data di inclusione nell’elenco;
- eventuali aggiornamenti pubblicati durante l’anno;
- corretta compilazione della fattura elettronica;
- presenza della dicitura “scissione dei pagamenti”.
Questa sezione intercetta anche ricerche tipo:
- come verificare split payment;
- controllo split payment;
- verifica cliente split payment.
Caso pratico: cliente escluso dagli elenchi dal nuovo anno
Un caso che capita frequentemente riguarda società controllate da enti pubblici che risultano presenti negli elenchi per un anno ma vengono escluse da quelli successivi. In questa situazione non è sufficiente verificare la natura pubblica del cliente. Occorre verificare l’effettiva presenza negli elenchi validi per l’anno di emissione della fattura. Ho riscontrato situazioni nelle quali il fornitore ha continuato ad applicare lo split payment per mesi dopo l’uscita del cliente dagli elenchi, generando successive rettifiche amministrative.
Nella nostra esperienza i dubbi più frequenti riguardano le società partecipate da enti pubblici, le fondazioni e gli organismi che subiscono modifiche nell’assetto proprietario. In questi casi la semplice lettura dello statuto o della visura camerale non sempre è sufficiente per individuare il corretto trattamento IVA. La verifica degli elenchi ufficiali e dell’effettiva data di inclusione diventa determinante per evitare errori di fatturazione.
Regime sanzionatorio
Le sanzioni dipendono da chi sbaglia. L’acquirente risponde del mancato versamento dell’imposta in split payment, il fornitore dell’annotazione mancante in fattura.
Nella pratica il punto più delicato non è comprendere come funziona lo split payment, bensì verificare correttamente se il cliente rientra o meno nel meccanismo al momento dell’emissione della fattura. Le contestazioni che si riscontrano più frequentemente derivano infatti da verifiche effettuate su elenchi non aggiornati oppure dall’errata convinzione che una società partecipata dalla Pubblica Amministrazione sia automaticamente soggetta a split payment. Il controllo degli elenchi ufficiali resta quindi il passaggio fondamentale per evitare errori.
Violazioni dell’acquirente
L’acquirente che omette o ritarda il versamento dell’IVA dovuta in split payment è soggetto a una sanzione del 25% dell’importo non versato o versato tardivamente (art. 13 D.Lgs. 471/97, corrispondente all’art. 38 D.Lgs. 173/2024). Per le violazioni anteriori all’1° settembre 2024 la misura era del 30%. La sanzione grava sull’acquirente solo se il fornitore ha applicato correttamente l’imposta in fattura: se il versamento è carente per un’aliquota IVA errata, risponde il fornitore (risposta a interpello 604/E/2020). Se il versamento è tardivo, la sanzione si riduce nei casi indicati in tabella e resta possibile il ravvedimento operoso (art. 13 D.Lgs. 472/97).
| Versamento dell’imposta | Sanzione | Violazioni anteriori all’1/9/2024 | Norma |
|---|---|---|---|
| Omesso, o tardivo oltre il 90° giorno | 25% dell’importo non versato | 30% | Art. 13 D.Lgs. 471/97; art. 38 D.Lgs. 173/2024 |
| Dal 15° al 90° giorno dalla scadenza | 12,5% | 15% | Art. 13 D.Lgs. 471/97; art. 38 D.Lgs. 173/2024 |
| Entro 14 giorni dalla scadenza | 0,83% per ogni giorno di ritardo | 1% per ogni giorno | Art. 13 D.Lgs. 471/97; art. 38 D.Lgs. 173/2024 |
Se per un’operazione in split payment la fattura non è stata emessa o è irregolare, l’acquirente deve regolarizzare comunicando l’omissione o l’irregolarità all’Agenzia delle Entrate entro 90 giorni dal termine in cui la fattura doveva essere emessa, oppure da quando è stata emessa quella irregolare. Vale per le violazioni successive all’1° settembre 2024 (art. 6, comma 8, D.Lgs. 471/97, corrispondente all’art. 31, comma 10, D.Lgs. 173/2024). Resta ferma la responsabilità del fornitore.
Violazioni del fornitore
Se la fattura non riporta l’annotazione «scissione dei pagamenti» (o «split payment») si applica una sanzione amministrativa da 1.000 a 8.000 euro (art. 9, comma 1, D.Lgs. 471/97, corrispondente all’art. 34, comma 1, D.Lgs. 173/2024).
Domande frequenti
Dove si consultano gli elenchi split payment 2027?
Gli elenchi si consultano sul sito del Dipartimento delle Finanze, nella sezione dedicata alla scissione dei pagamenti, con ricerca per codice fiscale. Per ogni soggetto sono indicati codice fiscale, denominazione e data di inclusione. Le amministrazioni pubbliche non compaiono negli elenchi e si verificano nell’indice IPA.
Da quando si applica lo split payment se il cliente viene incluso nell’elenco in corso d’anno?
Dalla data in cui il cliente risulta incluso nell’elenco aggiornato dal Dipartimento delle Finanze, perché l’inclusione ha effetto costitutivo (circ. AdE 9/E/2018, §1.4). Prima di quella data si applica l’IVA ordinaria, e chi si è comportato in modo coerente con gli elenchi non deve regolarizzare le fatture già emesse.
Una società quotata nel FTSE MIB applica ancora lo split payment?
No, per le fatture emesse dal 1° luglio 2025: l’art. 10 del DL 84/2025 ha abrogato la categoria delle società quotate nell’indice FTSE MIB. Fa eccezione la quotata che è anche controllata da pubbliche amministrazioni, che resta soggetta se compare negli elenchi, quindi il controllo va fatto comunque.
Fonti e riferimenti
- Decisione di esecuzione (UE) 2026/1728 del Consiglio, del 10 luglio 2026, pubblicata in Gazzetta ufficiale dell’Unione europea il 15 luglio 2026, articoli 1 e 2; Decisioni di esecuzione (UE) 2017/784, 2020/1105 e 2023/1552 del Consiglio.
- D.Lgs. 19 gennaio 2026, n. 10 (Testo unico IVA), artt. 65, 170 e 171.
- DPR 26 ottobre 1972, n. 633, art. 17-ter, commi 1, 1-bis e 1-quater.
- DM 23 gennaio 2015, artt. 5-bis e 5-ter, commi 2, 3 e 4.
- DL n. 84/2025 (conv. L. 108/2025), art. 10.
- Agenzia delle Entrate, circolari 27/E del 7 novembre 2017 (§1.2) e 9/E del 7 maggio 2018 (§§1.4 e 2); FAQ del 27 giugno 2025; risposte in videoconferenza del 18 settembre 2025; risposta a interpello 604/E/2020.
- D.Lgs. 471/97, artt. 6 (comma 8), 9 (comma 1) e 13; D.Lgs. 472/97, art. 13; D.Lgs. 173/2024, artt. 31, 34 e 38.
- L. 31 dicembre 2009, n. 196, art. 1, comma 2.
