
Il bollo auto non è stato abolito in via generale. Il D.L. 17 settembre 2026, n. 162 prevede la sospensione del pagamento per i veicoli
Il bollo auto non è stato abolito in via generale. Il D.L. 17 settembre 2026, n. 162 introduce per il 2027 un’esenzione dal pagamento della tassa automobilistica per un solo veicolo regolarmente assicurato, nel rispetto delle condizioni previste dall’art. 2. Per le autovetture il beneficio riguarda, in particolare, i veicoli a benzina o gasolio, anche ibridi, con potenza non superiore a 80 kW. Il decreto-legge dovrà essere convertito in legge e la disciplina potrà quindi subire modifiche durante l’iter parlamentare.
L’esenzione potrà trovare applicazione anche ai ciclomotori, ma solo se non verrà già sfruttata dallo stesso proprietario di un’auto. L’esenzione coprirà i versamenti della tassa automobilistica con scadenza tra il 1° gennaio e il 31 dicembre 2027 ed occorre un solo veicolo regolarmente assicurato.
Per quanto riguarda il Superbollo ne abbiamo parlato in questo articolo: “Superbollo auto 2027, addio esenzioni regionali per ibride ed elettriche: chi paga e come si calcola”
Sospensione bollo auto 2027: quali sono le novità
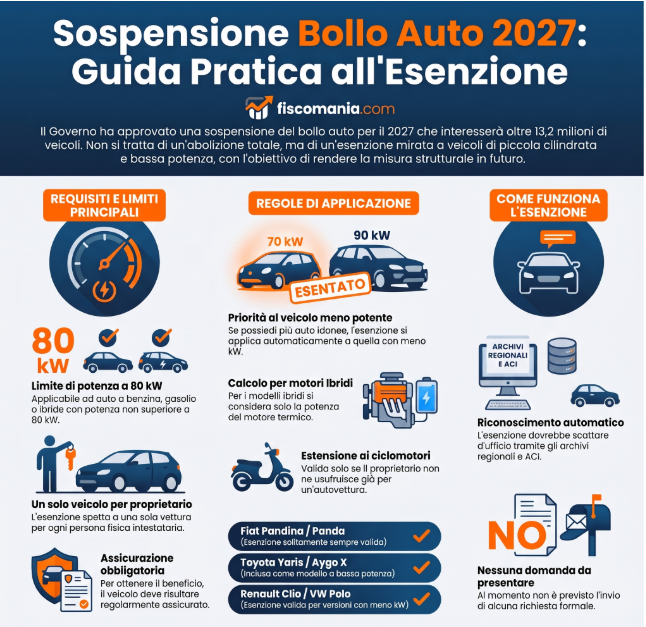
Il Governo Meloni ha deciso di sospendere il pagamento del bollo auto per il 2027. Non si tratta di una vera “abolizione del bollo auto” ma di un’esenzione limitata per il prossimo anno e con importanti restrizioni: riguarderà un solo veicolo per proprietario e le auto a benzina, diesel o ibride fino a 80 kW (ed esempio Fiat Panda, Toyota Aygo X e Renault Clio nelle versioni meno potenti). Secondo le stime del governo la sospensione riguarderà più di 13,2 milioni di veicoli.
Nel caso in cui risultino più autovetture agevolabili, l’esenzione è riconosciuta solamente per una di esse, si applicherà a quella con la minore potenza, espressa in kW. In caso di pari potenza, il bollo sarà sospeso per l’autovettura per cui risulterebbe dovuto, l’importo meno elevato della tassa automobilistica. La vettura deve essere regolarmente assicurata.
L’esenzione spetta sia alle auto alimentate che a benzina che a quelle alimentate a gasolio, oltre che ai modelli ibridi (per cui si fa riferimento soltanto alla potenza del motore termico e non a quella complessiva).
Requisiti per le automobili (Limite 80 kW)
Il legislatore ha scelto di concentrare l’agevolazione sui veicoli di minore potenza. Per le autovetture, l’esenzione spetta esclusivamente se la potenza del motore non supera gli 80 kW (pari a circa 109 CV).
- Alimentazione: L’esenzione si applica senza distinzioni ad auto a benzina, a gasolio (diesel) e ai modelli ibridi. Per i veicoli ibridi, fa fede unicamente la potenza del motore termico e non quella complessiva;
- Veicoli esclusi: Tutte le auto con potenza superiore a 80 kW continueranno a pagare regolarmente il bollo.
Esempi di modelli esenti dal bollo auto
Di seguito vediamo alcuni modelli che non pagheranno il bollo nel 2027:
- Fiat Pandina;
- Citroën C3;
- Dacia Sandero;
- Toyota Yaris;
- Renault Clio;
- Hyundai i10;
- Hyundai i20;
- Mitsubishi Colt;
- Suzuki Swift Hybrid;
- Kia Picanto;
- Peugeot 208;
- Volkswagen Polo;
- Seat Ibiza;
- Renault Clio;
- Opel Corsa.
Per alcuni modelli l’esenzione è sempre valida (come per la Fiat Pandina o per la Toyota Yaris), per altri sarà applicabile solamente al cosiddetto entry-level, cioè il modello meno potente (e più economico) della linea. Bisogna pertanto fare molta attenzione a quanto specificato sul libretto di circolazione per quanto riguarda i kW.
Leggi anche: Bollo auto 2026: guida a calcolo, scadenze e regole fiscali per le regole generali: calcolo, superbollo, esenzioni permanenti (auto storiche, Legge 104, elettriche) e sanzioni per omesso versamento.
Motocicli e ciclomotori
Per quanto riguarda i motocicli ed i ciclomotori l’esenzione spetta alle persone fisiche che, nell’anno 2027, risultano soggetti passivi della tassa automobilistica o della tassa di circolazione relativamente a uno o più motocicli o ciclomotori alimentati, anche in combinazione con altra fonte di propulsione, a benzina o gasolio, a condizione che non risultino soggetti passivi della tassa automobilistica relativamente ad alcuna autovettura con potenza pari o inferiore agli 80 kW.
Come richiedere l’esenzione?
Al momento non è prevista la presentazione di una domanda formale. Con molta probabilità, l’esenzione verrà riconosciuta in modo automatico incrociando i dati del PRA (Pubblico Registro Automobilistico), dell’Anagrafe Tributaria e delle banche dati assicurative. Prima della scadenza del bollo 2027, sarà comunque consigliabile verificare la propria posizione fiscale tramite il portale dell’ACI o i servizi tributari della propria Regione per accertarsi che il veicolo risulti correttamente esentato.
Beneficiari
Secondo il testo del provvedimento, può beneficiarne un solo veicolo per ciascuna persona fisica che possiede i requisiti. L’esenzione è alla persona intestataria, questo significa che se ad esempio in una famiglia ci sono due auto con 2 intestatari differenti, nessuno sarebbe tenuto a pagare il bollo nel 2027.
L’agevolazione non copre l’intero parco mezzi del nucleo familiare o del singolo contribuente, ma segue regole rigide in caso di intestazioni multiple:
- Proprietario di due o più auto sotto gli 80 kW: l’esenzione viene applicata automaticamente all’autovettura con la potenza (kW) minore;
- Proprietario di un’auto (sotto gli 80 kW) e di una moto: non è possibile cumulare i benefici. Secondo le indicazioni del Governo, l’esenzione viene assorbita dall’autovettura e si dovrà pagare regolarmente il bollo per il motociclo. Non è consentita la libera scelta da parte del contribuente su quale mezzo esentare;
- Proprietario di un’auto sopra gli 80 kW e di una moto: in questo caso l’auto non è agevolabile, perciò l’esenzione si applicherà direttamente alla moto.
- Proprietario di più motocicli (senza alcuna autovettura agevolabile): il criterio è analogo a quello previsto per le autovetture. L’esenzione spetta al motociclo di potenza minore (in kW); in caso di pari potenza, a quello per cui sarebbe dovuta la tassa automobilistica di importo inferiore.
- Proprietario di più ciclomotori (senza alcuna autovettura agevolabile): qui il criterio cambia rispetto ad auto e motocicli. Non rileva la potenza, ma la data di prima immatricolazione: l’esenzione spetta al ciclomotore immatricolato per primo, cioè quello con la data più remota tra quelli posseduti.
Cosa succede nel 2026? E le auto elettriche?
È fondamentale chiarire le tempistiche: il provvedimento riguarda esclusivamente l’anno di imposta 2027.
Per tutto il 2026, il bollo auto dovrà essere regolarmente pagato secondo le ordinarie scadenze e le regole vigenti (gestione regionale, pagamento nel mese successivo all’immatricolazione, ecc.).
Auto elettriche
La nuova misura governativa non menziona espressamente i veicoli full-electric per un motivo tecnico: le auto elettriche godono già di esenzioni totali (solitamente per i primi 5 anni) o agevolazioni strutturali stabilite su base regionale. Queste discipline locali restano valide. Tuttavia, il Governo sta parallelamente studiando una miniriforma fiscale per armonizzare il trattamento dei veicoli elettrici a partire dal 2027, superando la frammentazione regionale.
Domande frequenti
Dove trovo i kW della mia automobile sul libretto?
Per verificare la potenza esatta del proprio veicolo ed accertarsi che non superi la soglia degli 80 kW, è sufficiente consultare la carta di circolazione (o Documento unico). Il dato si trova in corrispondenza della voce P.2.
L’esenzione è valida anche per le auto a GPL o a Metano?
Sì. Il D.L. 162/2026 ammette l’esenzione per le vetture alimentate a benzina o gasolio anche in combinazione con un’altra fonte di propulsione. Pertanto, i veicoli benzina/GPL o benzina/metano rientrano nell’agevolazione, a patto che la potenza massima non superi gli 80 kW.
Mio marito ha un’auto e io un’altra: spetta l’esenzione a entrambi?
Sì, purché i veicoli rispettino il limite di potenza. La normativa lega l’esenzione alla singola persona fisica e non al nucleo familiare. Se i coniugi hanno un’auto intestata ciascuno, entrambi potranno godere della propria esenzione personale per il 2027.
Cosa succede se ho un’auto in leasing o a noleggio a lungo termine (NLT)?
L’agevolazione si applica anche a queste tipologie di contratti, a patto che l’utilizzatore (persona fisica) risulti essere il soggetto passivo d’imposta. Dato che di norma in questi contratti il pagamento del bollo grava direttamente su chi noleggia o utilizza l’auto in leasing, il beneficio dell’esenzione spetta all’utilizzatore stesso.
Il bollo scade a dicembre 2026, ma posso pagarlo a gennaio 2027. Rientra nell’esenzione?
Sì. La normativa specifica che l’esenzione copre i versamenti il cui termine ordinario di pagamento scade tra il 1° gennaio e il 31 dicembre 2027. Poiché il pagamento di un bollo in scadenza a dicembre può essere regolarmente effettuato entro la fine di gennaio dell’anno successivo, esso beneficerà dell’esenzione. Discorso diverso per i vecchi bolli scaduti e non pagati nel 2026: non è prevista alcuna sanatoria.
Se ho l’auto ferma in garage o con assicurazione sospesa, ho diritto all’esenzione?
Il decreto stabilisce espressamente che per godere dell’esenzione il veicolo deve risultare “regolarmente assicurato”. Tenere l’auto ferma senza alcuna copertura assicurativa fa decadere il beneficio. In caso di polizza temporaneamente sospesa, la norma al momento non offre indicazioni specifiche; bisognerà attendere i chiarimenti applicativi delle amministrazioni competenti.
Come funziona per le auto cointestate?
Al momento il decreto non fornisce una disciplina specifica per i veicoli con più di un intestatario. Trattandosi di norme agevolative a stretta interpretazione, non si può dare per scontato che ciascun cointestatario possa usare l’agevolazione liberamente; occorrerà attendere le circolari operative per avere certezze su questo punto.
L’esenzione vale anche in Sicilia, Sardegna, Trentino-Alto Adige e nelle altre autonomie speciali?
In linea di principio sì, ma con una condizione in più rispetto alle Regioni ordinarie. L’art. 2 del D.L. 162/2026 subordina l’esenzione, nelle Regioni a statuto speciale e nelle Province autonome di Trento e Bolzano, a un accordo preventivo con l’autonomia titolare della tassa automobilistica. In assenza di accordo, l’esenzione potrebbe non applicarsi o applicarsi con tempistiche diverse rispetto al resto del territorio nazionale.
È necessario presentare un ISEE o ci sono limiti di reddito?
No, il testo attuale del provvedimento non prevede alcuna soglia ISEE né limiti di reddito. L’agevolazione è legata esclusivamente alle caratteristiche tecniche del veicolo (potenza fino a 80 kW) e al soggetto obbligato al pagamento, a prescindere dalla sua situazione reddituale o patrimoniale.
Se possiedo un’auto che supera gli 80 kW e una moto, perdo l’esenzione?
Assolutamente no. Se l’unica automobile posseduta supera il limite di legge (e non rientra quindi nell’agevolazione), l’esenzione si applicherà automaticamente al motociclo. Questo è valido a patto che la moto risulti regolarmente assicurata. L’esenzione viene invece “assorbita” dall’auto qualora quest’ultima rientri nel limite degli 80 kW.
