
Rottamazione quinquies enti locali: domande fino al 15 dicembre 2026. Come verificare se il tuo ente ha aderito, rate, multe decadenza
La rottamazione-quinquies degli enti locali consente di estinguere le cartelle di Comuni, Regioni e altri enti locali affidate all’Agenzia delle Entrate-Riscossione (AdER) dal 1° gennaio 2000 al 31 dicembre 2023, senza pagare sanzioni, interessi e aggio. La domanda si presenta online dal 16 ottobre al 15 dicembre 2026, ma solo se l’ente creditore ha aderito: l’AdER ha pubblicato l’elenco dei circa 1.500 enti aderenti il 25 settembre 2026.
Al via la “rottamazione quinquies” dedicata esclusivamente alle tasse locali: l’Agenzia delle Entrate-Riscossione (AdER) ha pubblicato l’elenco ufficiale dei 1.500 enti, tra Comuni e Regioni, che hanno scelto di applicare la definizione agevolata. Questa sanatoria permette ai contribuenti di mettersi in regola con il fisco locale, stralciando sanzioni e interessi dai vecchi debiti. Scopriamo nel dettaglio quali tributi sono inclusi, il calendario delle scadenze e le regole per la rateizzazione.
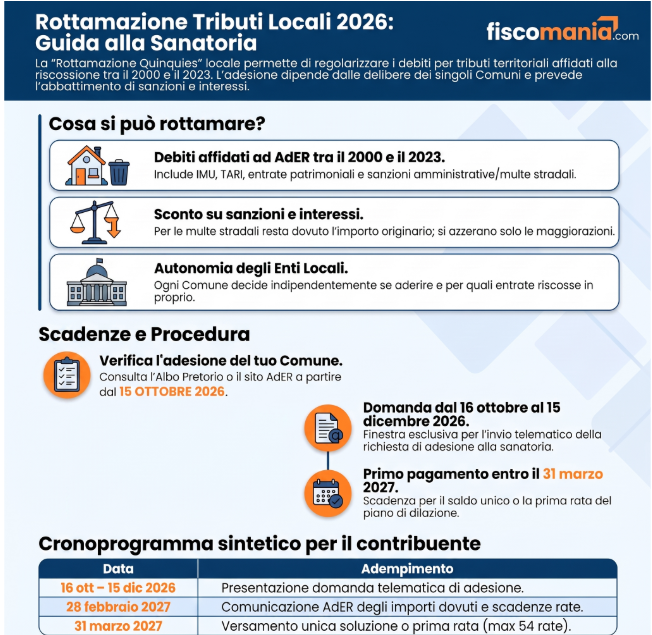
Quali debiti rientrano nella sanatoria?
La definizione agevolata si applica esclusivamente ai carichi affidati all’Agenzia delle Entrate-Riscossione nel periodo compreso tra il 1° gennaio 2000 e il 31 dicembre 2023. Sono invece categoricamente esclusi i debiti derivanti da pronunce di condanna della Corte dei conti.
Se il Comune delibera positivamente, i contribuenti potranno rottamare:
- L’IMU non pagata, a patto che il carico sia stato affidato all’agente della riscossione nel periodo ammesso;
- La TARI e altri prelievi locali arretrati, se risultano da carichi trasmessi alla riscossione nazionale;
- Le entrate patrimoniali e le tariffe non versate, qualora siano state incluse nel provvedimento dell’ente creditore;
- Le sanzioni amministrative, incluse le multe stradali, per le quali è prevista una disciplina specifica.
Attenzione alle multe stradali: Per le sanzioni elevate dalla Polizia Locale, l’agevolazione non cancella l’importo originario della violazione, che resta dovuto per intero. L’abbattimento si applica solo alle componenti accessorie: interessi (compresa la maggiorazione semestrale), interessi di mora e aggio di riscossione.
Restano fuori:
- i debiti non affidati all’AdER (riscossione diretta dell’ente, società in house, concessionari privati);
- i carichi derivanti da condanne della Corte dei conti;
- i debiti compresi in piani di rottamazione-quater o di riammissione alla quater per i quali, al 30 settembre 2025, tutte le rate scadute risultavano regolarmente pagate.
Il “doppio binario” della riscossione
È fondamentale prestare attenzione a chi gestisce il debito. La rottamazione attuale copre unicamente i debiti affidati ad AdER.
Per i tributi e le multe che il Comune riscuote in proprio (o tramite società in house e concessionari privati), la Legge di Bilancio 2026 ha previsto una facoltà diversa: gli enti possono introdurre una definizione agevolata autonoma. Questo significa che ogni amministrazione può decidere requisiti, tempistiche e importi in modo del tutto indipendente. Ad esempio, Roma Capitale ha attivato entrambe le soluzioni, approvando un proprio regolamento per le entrate non ancora iscritte a ruolo e, contestualmente, aderendo alla rottamazione nazionale per i carichi già affidati agli agenti.
Come Funziona il Pagamento: fino a 54 Rate
Così come previsto per la definizione agevolata nazionale, anche per le tasse locali il contribuente avrà la massima flessibilità per saldare il debito. Sarà possibile pagare tutto in un’unica soluzione oppure optare per un piano di dilazione strutturato in un massimo di 54 rate a cadenza bimestrale.
Esiste però un vincolo importante sulla rateizzazione: ogni rata non potrà avere un importo inferiore a 100 euro. Questo significa che il piano massimo di 54 rate sarà concesso esclusivamente ai contribuenti con debiti di importo netto pari o superiore a 5.400 euro.
Enti non in elenco e tributi gestiti privatamente: Cosa succede?
L’elenco pubblicato dall’AdER comprende gli enti che hanno confermato la loro adesione entro il 31 luglio. Tuttavia, la sanatoria si applica esclusivamente ai carichi affidati direttamente all’Agenzia delle Entrate Riscossione.
Per tutti quei tributi locali che vengono gestiti in proprio dall’ente territoriale, o che sono stati affidati a concessionari privati, le regole cambiano. La Legge di Bilancio 2026 stabilisce infatti che Comuni e Regioni abbiano la facoltà di emanare specifiche delibere e regolamenti per introdurre una definizione agevolata autonoma. In questi casi, le modalità di gestione saranno decise direttamente da ciascun ente territoriale, rendendo necessario per il contribuente monitorare le decisioni prese dal proprio Comune di riferimento.
Elenco enti aderenti: come verificare se il tuo Comune ha aderito
Prima di presentare la domanda, controlla in quest’ordine:
- Elenco ufficiale AdER. Riporta la denominazione di Regioni ed enti locali aderenti, gli eventuali soggetti terzi che hanno affidato carichi per loro conto e un campo note. Lo trovi sul sito dell’Agenzia delle Entrate-Riscossione. Qui puoi scaricare la copia dell’elenco di settembre 2026; verifica sul sito AdER eventuali aggiornamenti.
- Prospetto informativo. Si richiede in area riservata (SPID, CIE, CNS; professionisti e imprese anche con le credenziali dell’Agenzia delle Entrate) oppure con il modulo in area pubblica, allegando un documento di riconoscimento. Elenca le cartelle definibili e le somme dovute, al netto di diritti di notifica, spese per procedure esecutive e interessi di dilazione. Se l’ente non compare nell’elenco, nel prospetto non ci saranno i suoi carichi.
- Area riservata. Se presenti la domanda da qui, il servizio ti propone solo i carichi definibili.
Per il bollo auto hanno aderito cinque Regioni: Basilicata, Campania, Lazio, Puglia e Umbria. La Sicilia ha una misura autonoma. I dettagli sono nella guida alla rottamazione del bollo auto.
Scadenze
Ecco le date chiave da segnare in calendario per non perdere il beneficio:
| Data Scadenza | Adempimento |
|---|---|
| 31 luglio 2026 | Termine per Regioni ed enti locali per adottare, pubblicare e trasmettere il provvedimento di adesione ad AdeR. |
| 15 ottobre 2026 | AdeR pubblica le modalità telematiche per la domanda e rende disponibili i dati dei carichi rottamabili nell’area riservata. |
| 16 ott – 15 dic 2026 | Finestra temporale esclusiva per i contribuenti per presentare (e integrare) la domanda telematica di adesione alla sanatoria. |
| 28 febbraio 2027 | AdeR comunica ai contribuenti l’ammontare dovuto, l’importo delle rate e le scadenze. |
| 31 marzo 2027 | Scadenza per il pagamento in un’unica soluzione o per il versamento della prima rata del piano di dilazione. |
I pagamenti rateizzati potranno arrivare a un massimo di 54 rate bimestrali di pari importo (minimo 100 euro ciascuna). In caso di rateazione, dal 1° aprile 2027 verrà applicato un tasso di interesse annuo del 3%.
Come presentare la domanda
La domanda è solo telematica e si invia dal 16 ottobre al 15 dicembre 2026 in due modi:
- Area riservata AdER, con SPID, CIE o CNS (professionisti e imprese anche con le credenziali dell’Agenzia delle Entrate): selezioni le cartelle da definire, senza allegare documenti di riconoscimento.
- Area pubblica: compili il modulo e alleghi il documento di riconoscimento, indicando un indirizzo e-mail ordinario (non PEC) a cui ricevere la ricevuta.
Nella domanda scegli se pagare in unica soluzione o a rate. Se per una cartella è in corso un contenzioso con l’AdER puoi includerla, ma devi dichiarare la rinuncia al giudizio. Una domanda già inviata può essere integrata fino al 15 dicembre 2026.
Entro il 28 febbraio 2027 l’AdER invia la Comunicazione di accoglimento, con importo complessivo, scadenze, moduli di pagamento precompilati e istruzioni per la domiciliazione bancaria, oppure un diniego motivato. Se hai presentato la domanda in area riservata, la comunicazione sarà disponibile solo lì.
Effetti della domanda sulle procedure di recupero
Per i soli debiti definibili inseriti nella domanda, l’AdER:
- non avvia nuove procedure cautelari o esecutive;
- non prosegue quelle già avviate, salvo che sia già avvenuto un primo incanto con esito positivo;
- lascia in essere fermi amministrativi e ipoteche già iscritti alla data della domanda.
Per quei debiti non sei inoltre considerato inadempiente ai fini degli artt. 28-ter e 48-bis del D.P.R. n. 602/1973, cioè della compensazione con i crediti verso la pubblica amministrazione e della verifica prima dei pagamenti superiori a 5.000 euro.
Rateizzazioni in corso. Per i debiti definibili, gli obblighi di pagamento dei piani già in corso sono sospesi fino al 31 marzo 2027. A quella data le rateizzazioni relative ai debiti per cui la domanda è stata accolta vengono revocate automaticamente. Se lo stesso piano comprende anche debiti non rottamabili, per questi devi continuare a pagare le rate con il servizio “Paga online”, l’app EquiClick o gli sportelli AdER. I moduli aggiornati, con i soli importi non definiti, saranno disponibili dopo il 31 marzo 2027.
Cosa succede se non paghi: la decadenza
La definizione agevolata diventa inefficace in caso di omesso o insufficiente versamento:
- dell’unica rata scelta;
- di due rate, anche non consecutive, nel pagamento rateale;
- dell’ultima rata del piano.
Per l’unica rata e per l’ultima è prevista una tolleranza di cinque giorni. Saltare una sola rata intermedia non fa decadere, ma il versamento successivo viene imputato alla rata rimasta scoperta. Se l’arretrato resta fino all’ultima rata, il beneficio si perde.
Con l’inefficacia i versamenti già fatti restano come acconto sulle somme dovute. Riprendono a decorrere i termini di prescrizione e di decadenza, ripartono le attività di recupero (comprese le procedure già avviate) e i carichi non sono più rateizzabili ai sensi dell’art. 19 del D.P.R. n. 602/1973.
Riscossione diretta: la definizione agevolata autonoma
La misura riguarda solo i carichi affidati all’AdER. Per i tributi e le multe che l’ente riscuote in proprio, oppure tramite società in house o concessionari privati, la legge n. 199/2025 (art. 1, commi 102-109) consente a Comuni e Regioni di introdurre definizioni agevolate autonome. Requisiti, tempi e importi li decide ciascun ente. In questi casi occorre consultare delibera e regolamento dell’ente e rivolgersi al soggetto che gestisce la riscossione.
Domande frequenti
Posso azzerare completamente l’importo di una multa stradale presa nel 2022 tramite la rottamazione locale?
No, l’agevolazione non cancella l’ammontare originario della violazione al Codice della Strada, che deve essere pagato per intero dal cittadino[cite: 1]. La sanatoria sulle multe stradali si applica in modo esclusivo alle componenti accessorie, eliminando gli interessi di mora, la maggiorazione semestrale e l’aggio di riscossione maturato[cite: 1].
Come funziona la pace fiscale per i tributi che il Comune riscuote direttamente senza affidarsi all’Agenzia delle Entrate-Riscossione?
Ogni amministrazione comunale ha la facoltà di introdurre in modo del tutto autonomo una definizione agevolata per i debiti gestiti internamente o tramite concessionari privati[cite: 1]. Questo meccanismo parallelo permette agli enti locali di stabilire indipendentemente i requisiti, le tempistiche di adesione e gli importi da sanare[cite: 1].
Cosa succede se il mio Comune non ha pubblicato la delibera di adesione alla sanatoria entro la scadenza del 31 luglio 2026?
Se l’ente locale non ha deliberato l’adesione entro i termini previsti, il cittadino non troverà alcuna pendenza definibile a proprio nome all’interno del portale telematico dell’Agenzia delle Entrate-Riscossione[cite: 1]. In assenza di questo provvedimento ufficiale, risulta di fatto impossibile accedere ai benefici del condono sui tributi territoriali[cite: 1].
Esiste un importo minimo da rispettare per chi sceglie di pagare i debiti territoriali rottamati attraverso un piano a rate?
Sì, per i pagamenti dilazionati della rottamazione locale è previsto rigorosamente che ogni singola rata bimestrale debba avere un importo minimo pari a 100 euro[cite: 1]. Il contribuente può estendere il piano di rientro fino a un massimo di 54 rate, considerando l’applicazione di un tasso di interesse annuo del 3% a partire dal primo aprile 2027[cite: 1].
Fonti
- D.L. 27 marzo 2026, n. 38, art. 10-quinquies, convertito dalla legge 22 maggio 2026, n. 88 e modificato dalla legge n. 113/2026.
- Legge 30 dicembre 2025, n. 199, art. 1, commi 82-101 (decadenza: comma 95) e commi 102-109.
- AdER, FAQ Rottamazione-quinquies enti territoriali, 15 ottobre 2026.
- AdER, comunicato stampa del 25 settembre 2026.
