
Il Governo studia la detassazione della tredicesima in Manovra. Ipotesi flat tax al 10% per redditi fino a 30.000 euro e busta paga
La Legge di Bilancio 2027 punta ad alleggerire il carico fiscale sulla tredicesima. Allo studio del Governo c’è un’imposta sostitutiva al 15% per i redditi bassi e medi. Al momento, tuttavia, resta una proposta, occorre ancora definire i limiti di reddito per accedervi.
Il Governo è al lavoro sulla prossima Legge di Bilancio per introdurre un alleggerimento fiscale sulla tredicesima mensilità, con l’obiettivo di garantire ai lavoratori dipendenti un incremento del netto in busta paga a dicembre che potrebbe raggiungere fino a 500 euro.
Detassazione tredicesima
La tredicesima mensilità viene accantonata mensilmente dal datore di lavoro trattenendo un dodicesimo della retribuzione spettante. Tuttavia, a parità di stipendio lordo, la mensilità natalizia risulta netta proporzionalmente inferiore rispetto a un mese ordinario. Il motivo risiede in un’anomalia del sistema fiscale: sulla tredicesima non si applicano le detrazioni IRPEF per lavoro dipendente. Ciò comporta un prelievo fiscale più pesante proprio sulla somma destinata a sostenere le spese delle festività.
L’obiettivo del Governo è quello di ridurre l’Irpef applicata alla tredicesima. Con questa modifica l’eventuale detassazione non fa automaticamente aumentare il valore lordo della mensilità, ma solo il netto incassato dal lavoratore. Non è ancora chiaro se lo sconto riguarderebbe tutta la tredicesima oppure soltanto una parte dell’importo.
L’ipotesi sul tavolo: imposta sostitutiva al 15%
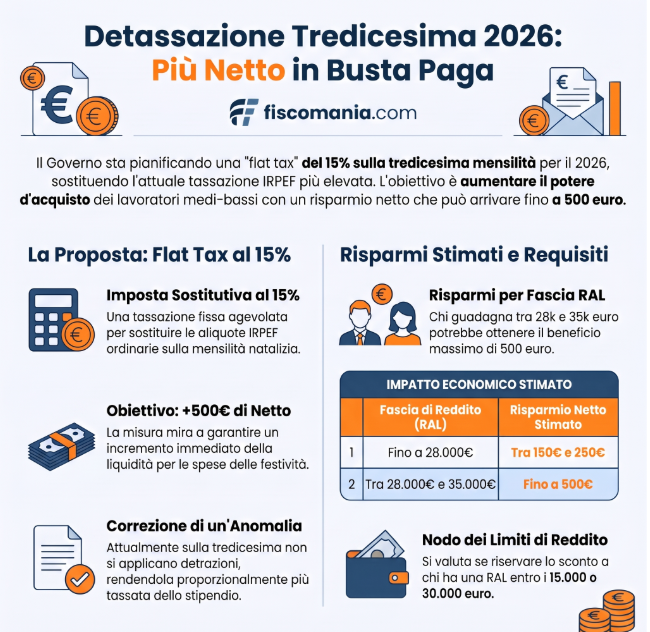
Per restituire potere d’acquisto e rilanciare i consumi di fine anno, il piano prevede l’introduzione di un regime fiscale sostitutivo. Invece di far confluire la tredicesima nel reddito complessivo ai fini IRPEF, si applicherebbe una tassazione agevolata al 15% (o addirittura al 10% nella versione più espansiva).
Questo meccanismo replica il modello già utilizzato con successo per la detassazione dei premi di risultato.
Simulazione importi: chi ci guadagna davvero?
L’impatto della misura varia in base alla Retribuzione Annua Lorda (RAL). L’applicazione di un’aliquota secca produce i risparmi più evidenti per chi attualmente subisce il prelievo del secondo scaglione IRPEF.
- Fascia di reddito fino a 28.000€: Passando dall’aliquota ordinaria del 23% al 15%, il risparmio netto si attesta mediamente tra i 150 e i 250 euro;
- Fascia di reddito tra 28.000€ e 35.000€: Con l’azzeramento dell’aliquota al 33% sulla porzione eccedente, il beneficio netto cresce significativamente, raggiungendo picchi fino a 500 euro aggiuntivi.
Requisiti e il nodo delle coperture finanziarie
Il vero scoglio per l’approvazione della norma riguarda le coperture: un’esenzione totale per tutti i dipendenti costerebbe allo Stato svariati miliardi di euro. Per questo motivo, l’intervento sarà strutturato come una flat tax selettiva.
Le attuali bozze della Manovra 2027 indicano due possibili tetti per limitare la platea:
- Riservare l’agevolazione ai lavoratori con redditi fino a 15.000 euro (platea ristretta);
- Estendere il limite a chi percepisce fino a 30.000 euro di RAL (platea allargata).
La norma dovrà essere definita nel prossimo Documento Programmatico di Bilancio per approdare in Parlamento ed essere formalizzata entro il 31 dicembre, per diventare operativa a partire dalle mensilità aggiuntive del prossimo ciclo.
