
Contratto registrato in ritardo o annualità non versata: sanzioni, riduzioni del ravvedimento, interessi legali 2026 e codici F24 Elide.
In regime ordinario la registrazione tardiva è sanzionata con il 45% dell’imposta (minimo 150 euro) fino a 30 giorni di ritardo e con il 120% (minimo 250 euro) oltre, calcolati sulla sola prima annualità se l’imposta è versata anno per anno. Il ravvedimento riduce la sanzione, non l’imposta né gli interessi.
La registrazione del contratto di locazione deve essere richiesta entro 30 giorni dalla stipula o, se anteriore, dalla decorrenza (art. 17 D.P.R. 131/1986). Oltre il termine, l’art. 69 dello stesso decreto applica il 45% dell’imposta, con minimo di 150 euro, se il ritardo non supera 30 giorni, e il 120%, con minimo di 250 euro, negli altri casi. La Risoluzione n. 56/E del 13 ottobre 2025 commisura la sanzione all’imposta della sola prima annualità quando l’imposta è assolta annualmente. Il ravvedimento dell’art. 13 D.Lgs. 472/1997 riduce la sanzione in base ai giorni trascorsi e richiede il pagamento contestuale di imposta, sanzione e interessi legali.
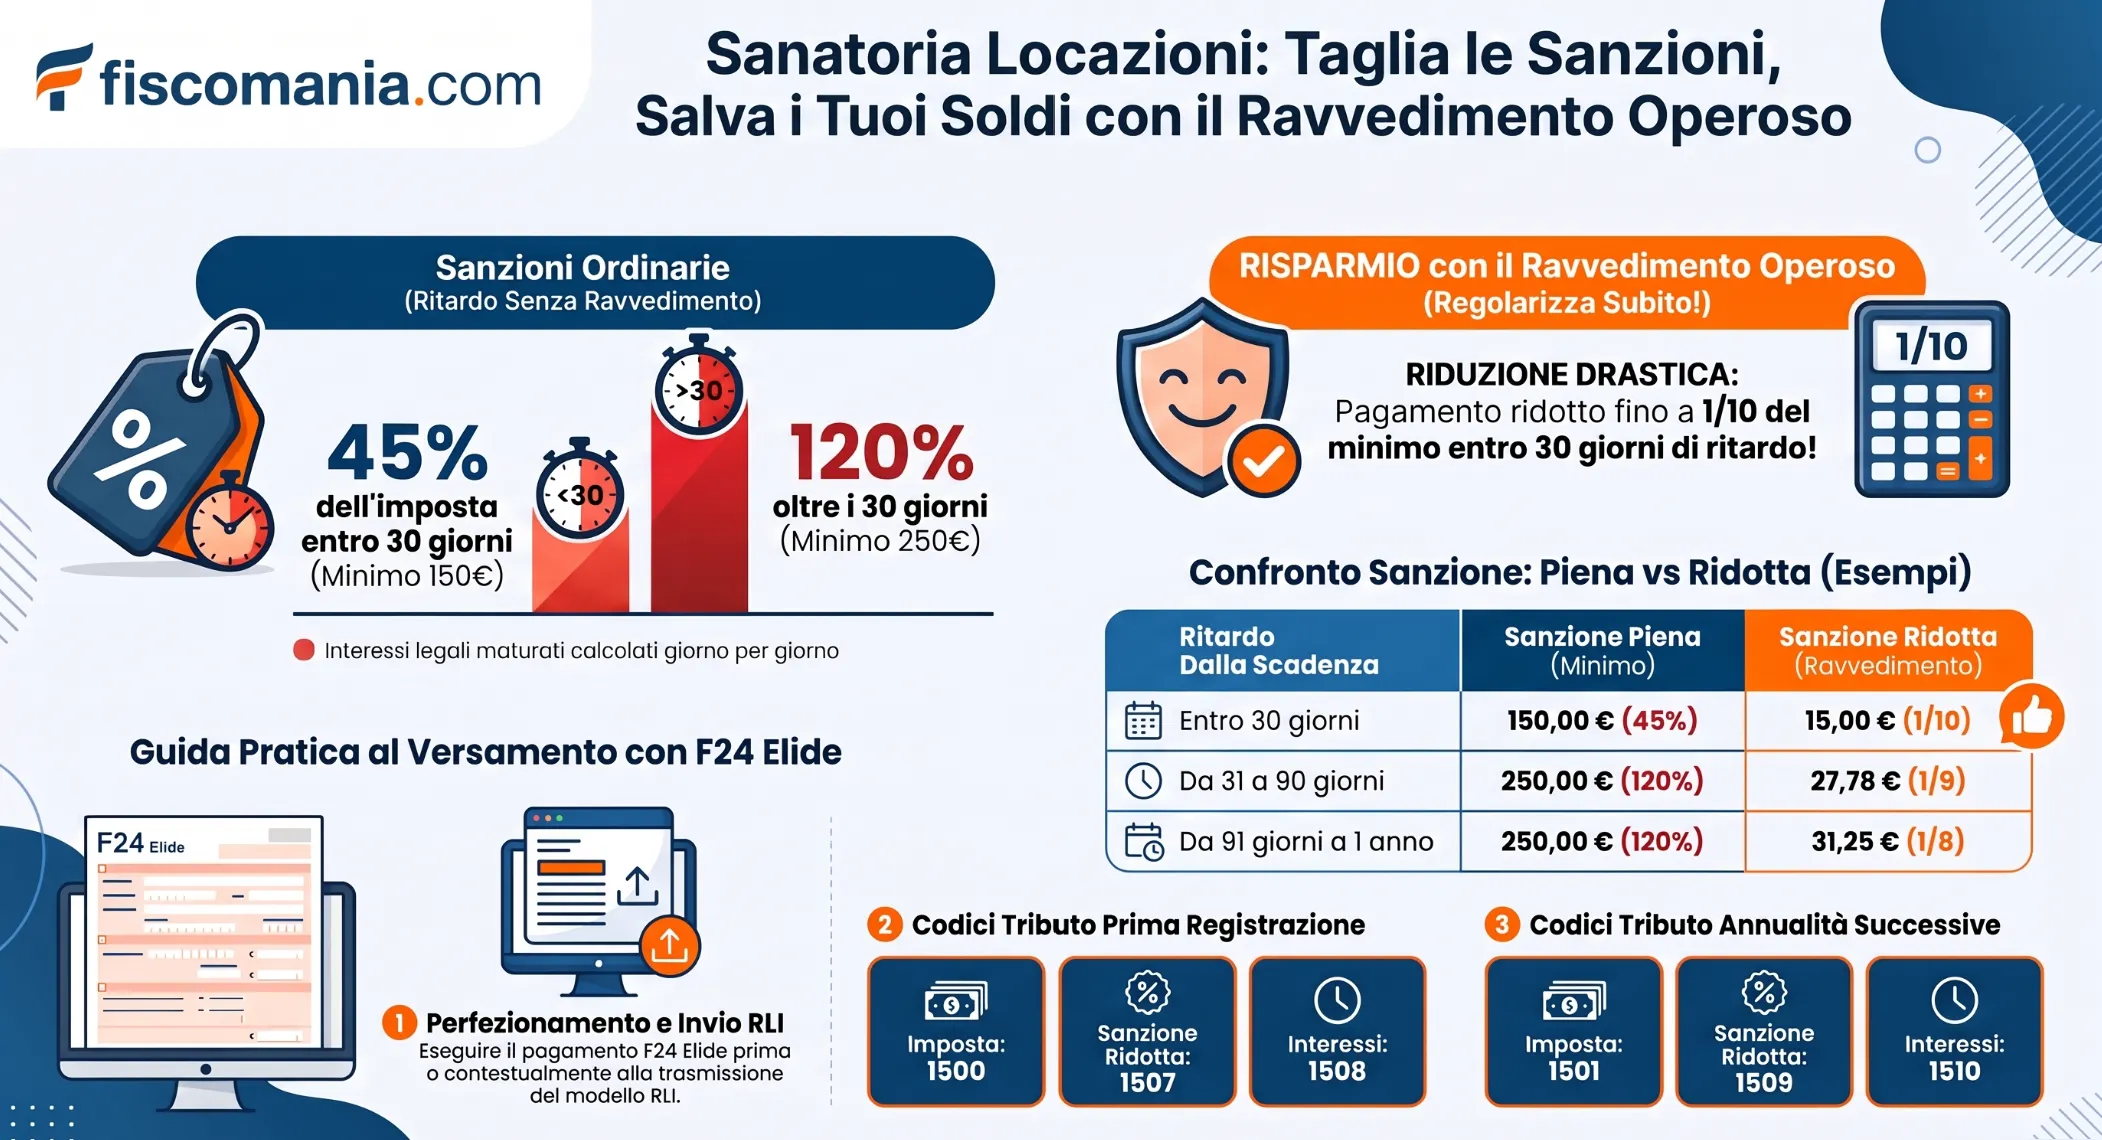
Sanzione per la registrazione tardiva: soglie e minimi
La soglia decisiva è il trentesimo giorno successivo alla scadenza del termine di registrazione. Entro quella data la sanzione è del 45% dell’imposta dovuta; dopo, la richiesta è trattata come omessa e la sanzione sale al 120%.
Il ritardo si misura rispetto alla scadenza del termine. Per un contratto stipulato il 12 gennaio 2026, il termine scade l’11 febbraio: con richiesta presentata entro il 13 marzo si applica il 45%, dal 14 marzo il 120%. La richiesta di registrazione del contratto di locazione presentata dopo quella data non ricade più nella fascia ridotta, qualunque sia il numero di giorni ulteriori.
Dal 13 giugno 2025 entrambe le percentuali hanno un minimo (art. 20, comma 1, D.Lgs. 81/2025): 150 euro per il 45% e 250 euro per il 120%. Il minimo prevale quando la percentuale produce un importo inferiore. Il 45% supera 150 euro solo se l’imposta supera 333,33 euro, il 120% supera 250 euro solo se l’imposta supera 208,33 euro. Con un’imposta annua di 168 euro, ad esempio, le percentuali darebbero 75,60 e 201,60 euro, ma si pagano 150 e 250 euro.
Le percentuali del 45% e del 120% si applicano alle violazioni commesse dal 1° settembre 2024 (D.Lgs. 87/2024, art. 5), anche se regolarizzate o contestate dopo quella data. Per le violazioni anteriori valgono le forbici previgenti, dal 120% al 240% dell’imposta e, con ritardo non superiore a 30 giorni, dal 60% al 120%. I minimi sono stati introdotti senza disposizioni transitorie e operano per le violazioni commesse dal 13 giugno 2025: tra il 1° settembre 2024 e il 12 giugno 2025 le percentuali si applicano senza minimo.
La tabella riepiloga le soglie in base alla data della violazione.
| Violazione commessa | Ritardo nella richiesta di registrazione | Sanzione e minimo | Norma |
|---|---|---|---|
| Dal 13 giugno 2025 | Fino a 30 giorni dalla scadenza del termine | 45% dell’imposta dovuta, minimo 150 euro | Art. 69 D.P.R. 131/1986, come modificato dall’art. 20 D.Lgs. 81/2025 |
| Dal 13 giugno 2025 | Oltre 30 giorni o registrazione omessa | 120% dell’imposta dovuta, minimo 250 euro | Art. 69 D.P.R. 131/1986, come modificato dall’art. 20 D.Lgs. 81/2025 |
| Dal 1° settembre 2024 al 12 giugno 2025 | Fino a 30 giorni dalla scadenza del termine | 45% dell’imposta dovuta, nessun minimo | Art. 69 D.P.R. 131/1986, come modificato dal D.Lgs. 87/2024 |
| Dal 1° settembre 2024 al 12 giugno 2025 | Oltre 30 giorni o registrazione omessa | 120% dell’imposta dovuta, nessun minimo | Art. 69 D.P.R. 131/1986, come modificato dal D.Lgs. 87/2024 |
Se il contratto è in cedolare secca non c’è un’imposta di registro su cui calcolare la percentuale: la sanzione è fissa, 150 euro per la registrazione tardiva e 250 euro per quella omessa (Risoluzione n. 56/E del 13 ottobre 2025). Il caso ha una guida dedicata sulla tardiva registrazione con cedolare secca.
Su quale imposta si calcola la sanzione: prima annualità o intera durata
Nei contratti pluriennali di immobili urbani soggetti a imposta di registro, la sanzione dell’art. 69 si calcola sull’imposta della sola prima annualità se l’imposta è versata anno per anno. La Risoluzione riferisce il criterio solo al pagamento annuale: per chi ha versato in unica soluzione la base di calcolo resta, in via interpretativa, l’imposta dovuta per l’intera durata. Le annualità successive alla prima non rientrano nell’art. 69.
L’art. 17, comma 3, D.P.R. 131/1986 consente di assolvere l’imposta annualmente, sul canone di ciascun anno, oppure in unica soluzione sul corrispettivo dell’intera durata, con una riduzione pari alla metà del tasso di interesse legale moltiplicata per il numero delle annualità. La circolare n. 26/E del 1° giugno 2011 (par. 9.1) aveva indirettamente affermato che la modalità di versamento non rilevasse e che la base fosse sempre l’intera durata. Con la Risoluzione n. 56/E del 13 ottobre 2025 l’Agenzia delle Entrate ha recepito l’orientamento della Corte di cassazione (sentenze nn. 1981, 2357, 2585, 2606, 10504 e 17657 del 2024): l’imposta di registro sulle locazioni ha natura annuale e il ritardo riguarda solo l’annualità scaduta.
Per chi ha scelto l’unica soluzione la Risoluzione non estende il nuovo criterio. La Cassazione che essa richiama (n. 17657/2024) considera il maggior carico sanzionatorio in caso di ritardo una possibile conseguenza della scelta di anticipare l’intero versamento. Per le annualità successive alla prima, l’imposta va versata nel termine di trenta giorni previsto dall’art. 17, comma 3: il ritardo si sanziona con l’art. 13 D.Lgs. 471/1997, non con l’art. 69. La Risoluzione invita inoltre gli uffici a riesaminare i procedimenti pendenti.
Esempio. Contratto abitativo di quattro anni, canone di 700 euro al mese, imposta del 2% pari a 168 euro l’anno e a 672 euro per l’intera durata, prima della riduzione per il pagamento anticipato. Il contratto è stipulato il 12 gennaio 2026 e la richiesta di registrazione è presentata il 20 aprile 2026: il termine scadeva l’11 febbraio e i 30 giorni successivi il 13 marzo, quindi la sanzione è del 120%.
- Con imposta versata annualmente, la base è 168 euro. Il 120% darebbe 201,60 euro, ma si applica il minimo di 250 euro.
- Con versamento in unica soluzione, in via interpretativa la base resta l’imposta dovuta per i quattro anni: il 120% di 672 euro, imposta lorda prima della riduzione per il pagamento anticipato, è 806,40 euro. La sanzione effettiva è di poco inferiore, perché l’imposta netta è ridotta.
Ravvedimento della tardiva registrazione: frazioni di riduzione e interessi
Il ravvedimento riduce la sanzione a una frazione del minimo, da un decimo a un settimo, che dipende dal tempo trascorso dalla scadenza del termine di registrazione (art. 13 D.Lgs. 472/1997). È consentito finché non è stato notificato un avviso di liquidazione o di accertamento.
Per i tributi amministrati dall’Agenzia delle Entrate, come l’imposta di registro, la preclusione del comma 1 non opera per accessi, ispezioni o verifiche già iniziati: si ferma solo davanti alla notifica di atti di liquidazione e di accertamento (art. 13, comma 1-ter). Dopo la comunicazione dello schema di atto o la constatazione della violazione il ravvedimento resta possibile, ma con frazioni più alte, da un sesto a un quarto del minimo. Il pagamento della sanzione ridotta deve avvenire contestualmente al versamento dell’imposta e degli interessi (art. 13, comma 2) e non impedisce i controlli successivi (comma 1-quater). Per il funzionamento generale dell’istituto c’è la guida sul ravvedimento operoso.
La tabella indica la frazione per fascia di ritardo e l’importo che ne risulta per le violazioni dal 13 giugno 2025, sul minimo applicabile: 150 euro entro 30 giorni di ritardo, 250 euro oltre.
| Regolarizzazione dalla scadenza del termine | Art. 13 D.Lgs. 472/1997, comma 1 | Frazione del minimo | Sanzione da versare |
|---|---|---|---|
| Entro 30 giorni | Lettera a) | 1/10 | 15,00 euro (su 150) |
| Da 31 a 90 giorni | Lettera a-bis) | 1/9 | 27,78 euro (su 250) |
| Da 91 giorni a un anno | Lettera b) | 1/8 | 31,25 euro (su 250) |
| Oltre un anno | Lettera b-bis) | 1/7 | 35,71 euro (su 250) |
Gli importi valgono quando si applica il minimo. Se la percentuale supera il minimo, la frazione si applica alla sanzione così determinata, e per le violazioni dal 1° settembre 2024 al 12 giugno 2025 si applica senza minimo.
Gli interessi si calcolano al tasso legale, con maturazione giorno per giorno, sull’imposta non versata: 1,6% dal 1° gennaio 2026 (decreto MEF del 10 dicembre 2025), 2% nel 2025, 2,5% nel 2024. Se il periodo attraversa un cambio d’anno, ogni tratto si calcola con il tasso in vigore in quel periodo.
Esempio. Si riprende il contratto dell’esempio precedente: imposta annua di 168 euro, termine scaduto l’11 febbraio 2026, richiesta di registrazione e versamento il 20 aprile 2026, cioè 68 giorni dopo la scadenza.
- Sanzione piena: registrazione omessa, quindi 120% di 168 euro = 201,60, elevato al minimo di 250 euro.
- Frazione: 1/9 (lettera a-bis), perché il ritardo è tra 31 e 90 giorni. 250 / 9 = 27,78 euro.
- Interessi: 168 × 1,6% × 68 / 365 = 0,50 euro.
- Totale da versare: 168,00 + 27,78 + 0,50 = 196,28 euro, contro i 418 euro circa che si pagherebbero con la sanzione piena e gli interessi.
Annualità successive alla prima: sanzione del 25% e ravvedimento
Il versamento tardivo dell’imposta di registro per le annualità successive alla prima si sanziona con il 25% dell’imposta non versata (art. 13 D.Lgs. 471/1997), senza minimo e senza applicare l’art. 69. Il ravvedimento riduce questa sanzione in base al ritardo.
L’imposta di ciascuna annualità successiva deve essere versata entro trenta giorni dalla decorrenza dell’annualità (art. 17, comma 3, D.P.R. 131/1986), anche quando deriva da proroghe del contratto. La percentuale del 25% vale per le violazioni commesse dal 1° settembre 2024; per quelle anteriori era del 30%. Se il versamento avviene con un ritardo non superiore a 90 giorni la sanzione è dimezzata (12,5%), e fino a 15 giorni scende a un quindicesimo per ogni giorno di ritardo. Sul risultato si applicano le frazioni di ravvedimento dell’art. 13 D.Lgs. 472/1997, con gli stessi limiti visti per la tardiva registrazione: dopo la notifica di un avviso di liquidazione o di accertamento non è più possibile.
La tabella riporta la sanzione da versare, in percentuale dell’imposta dell’annualità, per le violazioni dal 1° settembre 2024.
| Ritardo nel versamento | Sanzione prima del ravvedimento | Frazione (art. 13 D.Lgs. 472/1997) | Sanzione da versare |
|---|---|---|---|
| Dal 1° al 14° giorno | 12,5%, ridotta a 1/15 per ogni giorno di ritardo | 1/10 (lettera a) | 0,0833% per ogni giorno di ritardo |
| Dal 15° al 30° giorno | 12,5% | 1/10 (lettera a) | 1,25% |
| Dal 31° al 90° giorno | 12,5% | 1/9 (lettera a-bis) | 1,3889% |
| Da 91 giorni a un anno | 25% | 1/8 (lettera b) | 3,125% |
| Oltre un anno | 25% | 1/7 (lettera b-bis) | 3,5714% |
Esempio. Un contratto abitativo con imposta annua di 168 euro, registrato regolarmente il 3 marzo 2025. La seconda annualità decorre dal 3 marzo 2026 e il termine di versamento scade il 2 aprile 2026. L’imposta è versata il 20 maggio 2026, con 48 giorni di ritardo.
- Sanzione piena: ritardo entro 90 giorni, quindi 12,5% di 168 euro = 21,00 euro.
- Ravvedimento: 1/9 (lettera a-bis), cioè 1,3889% di 168 euro = 2,33 euro.
- Interessi al tasso legale del 2026: 168 × 1,6% × 48 / 365 = 0,35 euro.
- Totale da versare: 168,00 + 2,33 + 0,35 = 170,68 euro, contro 189,35 euro con la sanzione piena e gli interessi.
Le somme si versano con il modello F24 Elide, con i codici indicati più avanti.
F24 Elide e RLI: codici tributo, anno di riferimento e ordine degli adempimenti
Sanzione e interessi del ravvedimento si versano con il modello F24 Elide, con codici diversi da quelli dell’imposta, e l’anno di riferimento è quello dell’annualità contrattuale, non quello del pagamento. La regolarizzazione si perfeziona con l’ultimo adempimento.
Codici tributo
I codici sono stati istituiti dalla Risoluzione n. 14/E del 24 gennaio 2014 e si usano esclusivamente nel modello F24 con elementi identificativi. La tabella riporta quelli necessari al ravvedimento.
| Codice | Descrizione | Quando si usa |
|---|---|---|
| 1500 | Imposta di registro per prima registrazione | Imposta dovuta alla registrazione tardiva |
| 1507 | Sanzioni da ravvedimento per tardiva prima registrazione | Sanzione ridotta per la registrazione tardiva |
| 1508 | Interessi da ravvedimento per tardiva prima registrazione | Interessi legali sull’imposta della prima registrazione |
| 1501 | Imposta di registro per annualità successive | Imposta versata in ritardo per le annualità successive |
| 1509 | Sanzioni da ravvedimento per tardivo versamento di annualità e adempimenti successivi | Sanzione ridotta sull’annualità successiva |
| 1510 | Interessi da ravvedimento per tardivo versamento di annualità e adempimenti successivi | Interessi legali sull’annualità successiva |
I codici 1509 e 1510 coprono anche gli «adempimenti successivi» come cessioni, risoluzioni e proroghe, per i quali l’imposta ha codici propri (1502, 1503 e 1504).
Come si compila il modello
Nel modello F24 Elide il campo «Tipo» riporta la lettera F; codice ufficio e codice atto restano vuoti. Gli «elementi identificativi» sono vuoti alla prima registrazione. Per i versamenti successivi indicano il codice identificativo del contratto, di 17 caratteri, composto da ufficio, anno di registrazione, serie, numero e sotto-numero. L’«anno di riferimento» è l’anno di stipula o di decorrenza alla prima registrazione e, per i versamenti successivi, l’anno dell’annualità a cui si riferisce l’adempimento. Se paga la controparte, nella sezione contribuente si indica il codice identificativo 63.
Per un contratto abitativo con imposta annua di 168 euro, registrato nel 2026 con 68 giorni di ritardo, le righe sono: sanzione ridotta con il codice 1507 (27,78 euro), interessi con il codice 1508 (0,50 euro), anno di riferimento 2026; l’imposta di 168 euro, quando è versata con F24 Elide, ha il codice 1500. Per l’imposta della seconda annualità versata con 48 giorni di ritardo, con decorrenza nel 2026, le righe sono 1501 (168,00 euro), 1509 (2,33 euro) e 1510 (0,35 euro), con il codice identificativo del contratto e anno di riferimento 2026.
Ordine degli adempimenti
Per la tardiva registrazione occorre versare imposta, sanzione ridotta e interessi con l’F24 Elide e presentare il modello RLI. Il ravvedimento si perfeziona con l’ultimo adempimento, che è la richiesta di registrazione: a quella data si misura il ritardo e si verifica che non sia stato notificato un avviso di liquidazione o di accertamento. Conviene perciò eseguire i versamenti prima della trasmissione del modello RLI, o nello stesso giorno, e calcolare sanzione e interessi sui giorni trascorsi fino a quella data.
Dal 1° gennaio 2027: i riferimenti normativi cambiano numerazione
Dal 1° gennaio 2027 le disposizioni citate in questa guida confluiscono nel testo unico delle sanzioni tributarie (D.Lgs. 173/2024) e nel testo unico dell’imposta di registro (D.Lgs. 123/2025), con articoli diversi da quelli oggi in vigore.
L’applicazione dei due testi unici, inizialmente prevista dal 1° gennaio 2026, è stata rinviata al 1° gennaio 2027 dall’art. 4 del decreto-legge 31 dicembre 2025, n. 200, convertito dalla legge 27 febbraio 2026, n. 26. Fino al 31 dicembre 2026 restano applicabili le norme indicate nelle sezioni precedenti. Le corrispondenze sono quelle individuate dalla Risoluzione n. 56/E del 13 ottobre 2025.
| Norma fino al 31 dicembre 2026 | Dal 1° gennaio 2027 | Oggetto |
|---|---|---|
| Art. 69 D.P.R. 131/1986 | Art. 41 D.Lgs. 173/2024 | Sanzione per omessa o tardiva registrazione |
| Art. 13 D.Lgs. 472/1997 | Art. 14 D.Lgs. 173/2024 | Ravvedimento |
| Art. 13 D.Lgs. 471/1997 | Art. 38 D.Lgs. 173/2024 | Sanzione per ritardato o omesso versamento |
| Art. 17 D.P.R. 131/1986 | Art. 21 D.Lgs. 123/2025 | Termini e modalità di versamento dell’imposta |
Contratto registrato in ritardo o annualità non versata?
Il calcolo cambia con la data in cui è stata commessa la violazione, con il regime del contratto e con la modalità scelta per pagare l’imposta. Una verifica del caso concreto evita versamenti errati e rettifiche successive.
Richiedi una valutazione del tuo caso →Domande frequenti
Quando la registrazione del contratto di locazione si considera omessa?
Quando la richiesta arriva oltre 30 giorni dalla scadenza del termine di registrazione. Entro quei 30 giorni si applica il 45% dell’imposta, con minimo di 150 euro; dopo, il 120%, con minimo di 250 euro (art. 69 D.P.R. 131/1986). Per le violazioni anteriori al 13 giugno 2025 i minimi non si applicano.
Posso fare il ravvedimento se ho già ricevuto un avviso di liquidazione?
No. Per i tributi dell’Agenzia delle Entrate il ravvedimento è precluso dalla notifica degli atti di liquidazione e di accertamento (art. 13, comma 1-ter, D.Lgs. 472/1997). Accessi, ispezioni o verifiche già iniziati non lo escludono, ma dopo lo schema di atto o la constatazione le frazioni di riduzione sono più alte.
Se ho pagato l’imposta per l’intera durata del contratto, su quale base si calcola la sanzione?
In via interpretativa, sull’imposta dovuta per l’intera durata. La Risoluzione n. 56/E del 13 ottobre 2025 riferisce il criterio della prima annualità a chi versa l’imposta anno per anno. La Cassazione richiamata considera il maggior carico sanzionatorio una possibile conseguenza della scelta di anticipare il pagamento.
Quali codici tributo si usano per sanzione e interessi di un’annualità successiva?
Il codice 1509 per la sanzione e il 1510 per gli interessi, nel modello F24 Elide; l’imposta ha il codice 1501. L’anno di riferimento è quello dell’annualità contrattuale, non quello in cui si paga, e negli elementi identificativi va il codice del contratto.
Quale tasso di interesse legale si applica nel 2026?
L’1,6% annuo dal 1° gennaio 2026 (decreto MEF del 10 dicembre 2025). Gli interessi maturano giorno per giorno sull’imposta non versata, dalla scadenza al versamento. Se il periodo attraversa più anni si sommano i tratti, ciascuno con il proprio tasso (2% nel 2025, 2,5% nel 2024).
Fonti e riferimenti
- D.P.R. 26 aprile 1986, n. 131 (testo unico dell’imposta di registro): art. 17, commi 1 e 3 (termini e modalità di versamento dell’imposta sulle locazioni); art. 69, come modificato dal D.Lgs. 14 giugno 2024, n. 87 (art. 4, applicabile alle violazioni dal 1° settembre 2024, art. 5) e dal D.Lgs. 12 giugno 2025, n. 81 (art. 20, comma 1, in vigore dal 13 giugno 2025: minimi di 250 e 150 euro); Tariffa, Parte prima, art. 5 (aliquota del 2% e nota I sulla riduzione per il pagamento dell’imposta per l’intera durata).
- D.Lgs. 18 dicembre 1997, n. 472: art. 13, commi 1, 1-ter, 1-quater e 2 (ravvedimento), nel testo vigente dal 1° settembre 2024.
- D.Lgs. 18 dicembre 1997, n. 471: art. 13 (sanzione per ritardato o omesso versamento), nel testo vigente dal 1° settembre 2024.
- Agenzia delle Entrate, Risoluzione n. 56/E del 13 ottobre 2025: sanzione per tardiva registrazione dei contratti di locazione pluriennali, prima annualità, annualità successive, cedolare secca.
- Agenzia delle Entrate, circolare n. 26/E del 1° giugno 2011, par. 9.1, parzialmente superata dalla Risoluzione n. 56/E/2025.
- Corte di cassazione, Sezione V: sentenze n. 1981 del 18 gennaio 2024, n. 2357 del 24 gennaio 2024, nn. 2585 e 2606 del 29 gennaio 2024, n. 10504 del 18 aprile 2024 e n. 17657 del 26 giugno 2024.
- Agenzia delle Entrate, Risoluzione n. 14/E del 24 gennaio 2014: codici tributo del modello F24 Elide per i contratti di locazione.
- Decreto del Ministro dell’economia e delle finanze 10 dicembre 2025 (G.U. n. 289 del 13 dicembre 2025): saggio degli interessi legali all’1,6% dal 1° gennaio 2026.
- Decreto-legge 31 dicembre 2025, n. 200, art. 4, convertito dalla legge 27 febbraio 2026, n. 26: rinvio al 1° gennaio 2027 dell’applicazione dei testi unici tributari.
- D.Lgs. 5 novembre 2024, n. 173 (testo unico delle sanzioni tributarie amministrative e penali): artt. 14, 38 e 41. D.Lgs. 1° agosto 2025, n. 123 (testo unico dell’imposta di registro e di altri tributi indiretti): art. 21.
